Evaluare stocuri și control costuri
Costul articolelor de stoc are o mare importanță pentru multe funcții diferite atunci când se lucrează cu sistemul, deoarece se vor determina REZULTATELE OFICIALE și, de asemenea, se va furniza cea mai importantă parte a INFORMAȚIILOR DE GESTIUNE în legătură cu rentabilitatea și sursele acesteia.
În această prezentare, care se adresează consultanților, partenerilor, contabililor de costuri, persoanelor responsabile cu raportarea financiară, precum și cadrelor contabile, sunt descrise
Conceptele de calculație a costurilor
Modul în care este gestionată parametrizarea stocurilor
Procesul de evaluare a stocurilor și de determinare a costului bunurilor vândute
Procesul de control și reconcilierea rezultatelor
1. Definiții
1.1. Evaluarea stocurilor
Periodic, procesul de evaluare a stocurilor este efectuat cu scopul de a defini valoarea soldului stocurilor, care este costul soldului cantitativ la un moment dat în depozitul aflat în posesia întreprinderii, precum și valoarea ieșirilor (costul bunurilor vândute, etc).
Elementele achizițiilor (cumpărare, producție, compunere etc.) și
Metoda de evaluare a stocurilor care a fost aleasă
Din elementele menționate mai sus și după calcularea lor rezultă prețul de cost oficial al fiecărui articol.
1.2. Metode de evaluare a stocurilor
Aplicația acceptă (sau permite) utilizarea tuturor metodelor cunoscute de evaluare a stocurilor.
1.2.1. FIFO - metoda de descărcare a articolelor de stoc în ordinea intrării lor
Pentru ca costul stocurilor să fie estimat prin metoda FIFO (First In First Out), precum și costul bunurilor vândute, se efectuează un proces de Valori reale de achiziție (după ce au fost încărcate cu înregistrări de valoare, cum ar fi notele de credit ale reducerilor). Pe de altă parte, se efectuează un proces de corelare a costului achizițiilor cu ieșirile pe o linie de date FIFO. Acest lucru va duce la estimarea valorii stocurilor din achizițiile “necorelate”.
1.2.2. LIFO - metoda de descărcare a articolelor de stoc în ordine inversă intrării
Este vorba despre un proces similar celui descris mai sus, de care diferă prin faptul că procesul de corelare (consumul de achiziții) va fi efectuat în sens invers.
1.2.3. Cost mediu ponderat
Acesta este coeficientul A/B unde:
A = costul inventarului stocului inițial la începutul perioadei de calculație a costurilor + costul achizițiilor pentru perioada curentă de calculație a costurilor;
B = cantitatea stocului inițial la începutul perioadei de calculație a costurilor + cantitatea achizițiilor pentru perioada de calculație a costurilor.
1.2.4. FCP - Preț de cost variabil (sau a mediei ponderate a circulației sau metoda soldului secvențial)
Acesta este coeficientul A/B unde:
A = Costul soldului înainte de un intrare (achiziție) + costul de achiziție;
B = Cantitatea înainte de un intrare (achiziție) + costul de achiziție.
1.2.5. LCP - Ultimul preț de cost
Această metodă de evaluare a stocurilor (Last Cost Price) este prezentată doar din motive informative. Ea nu este inclusă printre metodele acceptabile de evaluare a acțiunilor.
1.3. Perioada de determinare a costurilor
Perioada de calculație a costurilor este o perioadă de timp ÎNCHISĂ, independentă de celelalte privind prelucrarea costurilor care funcționează pentru evaluarea stocurilor ca “an fiscal”. Aceasta înseamnă că valoarea stocului din orice perioadă de calcul al costurilor este estimată pe baza STOCULUI RĂMAS și nu progresiv, pe baza tuturor achizițiilor (de la începutul anului până la data respectivă). Astfel, toate expedierile anterioare datei de începere a unei perioade de calcul al costurilor ajung la UN inventar de stoc. La sfârșit costul soldului inventarului stocurilor, este ECHIVALENT cu costul intrărilor - costul ieșirilor, după ce ieșirile au fost evaluate în conformitate cu “metoda de evaluare” prevăzută. Perioada de calculație a costurilor este definită la elementele “anului fiscal” al societății:
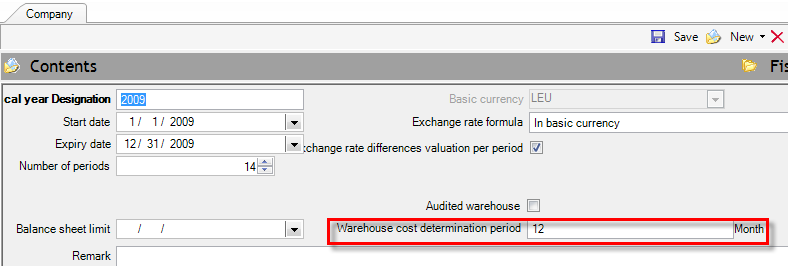
Perioada de inventariere este determinată de data de începere a perioadei de calculație a costurilor. Astfel, sugerând că am calculat costul trimestrului 1, cantitatea și valoarea soldului la sfârșitul trimestrului 1 este tratată ca “costul soldului perioadei de început” pentru trimestrul 2. Aceasta va fi valoarea la care vor fi evaluate ieșirile ulterioare. Cu toate acestea, dacă, de fiecare dată când perioada de calculație a costurilor începe de la începutul anului fiscal, calculul se efectuează la zi și singurul stoc care este considerat “achiziție” este soldul perioadei de început a anului fiscal.
Data de încheiere a perioadei de calculație a costurilor determină data înregistrărilor de costuri corective care derivă din procesul de evaluare a stocurilor. În consecință, aceasta definește data la care putem avea “bilanțul convenit”.
Acest element (“perioada de calculație a costurilor” sau “perioada de pondere” x prețul mediu) constituie elementul DE BAZĂ al unui depozit auditat.
Trebuie să creați 12 perioade atunci când anul fiscal este format din 12 luni.
De asemenea trebuie să emiteți rezultatele de inventar a stocurilor o singură dată și la sfârșitul anului fiscal. Dacă anul fiscal este format din 18 luni, atunci trebuie să definiți 18 perioade etc.Creați 6 perioade atunci când aveți REZULTATE ALE PERIOADEI DE 6 LUNI.
Creați 3 perioade atunci când aveți REZULTATELE PERIOADEI DE 3 LUNI.
Creați 1 perioadă atunci când aveți REZULTATELE PERIOADEI DE 1 LUNĂ.
Etc.
Definiția perioadei de ponderare nu este neapărat identificată cu momentul prezentării rezultatelor (acest lucru se datorează faptului că este posibil să fi prezentat rezultatele din MOTIVE INFORMATIVE, utilizând valori-costuri actualizate), ci este definită din secvența în care VALOAREA este VERIFICATĂ și elementele de stoc PROFIT pe baza METODEI DE VALORIFICARE A STOCULUI și a PERIOADEI PONDERARE.
În cazul unui depozit neauditat, definiți numărul de perioade standard ale unui an fiscal, de exemplu 12.
1.4. Achiziții
“Achiziția” este tranzacția care specifică cantitatea și costul. Ea apare din achiziții sau din orice altă operațiune de intrare cum ar fi, de exemplu, inventarierea, producția și alte intrări. Totalul intrărilor formează achizițiile care sunt definitive și incontestabile.
1.5. Ieșiri
“Ieșirea” este tranzacția care a asigură scoaterea dintr-un depozit fie pentru vânzare, fie pentru orice alt motiv (consum, preselecție, denaturare) a unui articol de stoc.
Atât timp cât procesul de evaluare a stocurilor nu a fost finalizat, costul ieșirilor este actualizat (pe baza parametrizării documentelor) din câmpul “cost” al documentelor cu valoare de ieșire (de exemplu, vânzări, consumuri, etc.), pe baza prețului curent de evaluare a stocurilor (spot).
În timp ce are loc procesul de evaluare a stocurilor și în funcție de metoda de evaluare a stocurilor utilizată, acest cost “temporar” este inversat și se calculează/introduce noul cost oficial al ieșirii. Înregistrările costului ieșirii sunt calculate și introduse automat și concentrate pentru fiecare articol, astfel încât înregistrarea lor imediată în contabilitatea analitică să fie posibilă.
Orice costuri de ieșire finalizate, cum ar fi cheltuielile, ieșirile sau intrările previzionate invalide, apar ca “diferențe de cost al bunurilor vândute” în coloana “costul altor ieșiri” prin intermediul înregistrărilor din documentele de evaluare a stocurilor CEI.
1.6. Valoarea stocului
Pentru înregistrările de depozit, costul articolului de stoc este exprimat ca valoare:
DEBIT VALUE – CREDIT VALUE
Această valoare este actualizată prin diferitele documente introduse zilnic în sistem, precum și din documentele care au fost create în urma procesului de evaluare a stocurilor prin luarea în considerare a metodei “oficiale” de evaluare a stocurilor.
Analiza debitului și creditului în alți factori este:
Debit = Valoarea stocului inițial + valoarea achizițiilor + costul de producție + costul altor intrări
Credit = Costul vânzărilor + Costul de consum + Costul cheltuielilor cu titlu gratuit + Costul altor ieșiri
Analiza valorilor debitului și creditului în informații suplimentare este următoarea:
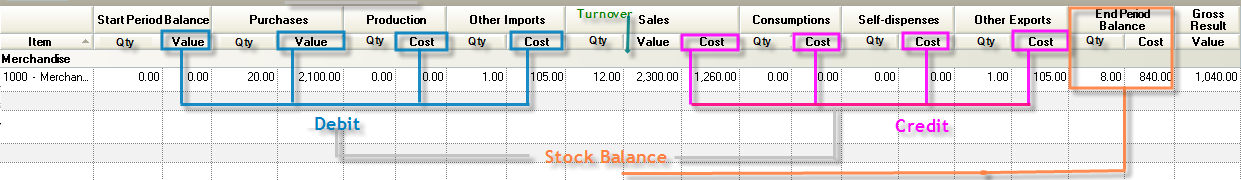
Diferența dintre debit și credit care rezultă DUPĂ încheierea procesului de evaluare a stocurilor asigură ecuația cunoscută a bilanțului de sfârșit de an cu rezultatul brut pe articol:
Valoare stoc = (Valoarea stocului inițial + costul de achiziție) – Costul ieșirilor
sau
Costul inventarului (Debit) (Credit)
1.7. Rezultate independente
Atunci când sucursalele nu au rezultate independente, evaluarea stocurilor este îmbunătățită uniform pentru toate sucursalele. Aceasta înseamnă că, în cazul simplu în care avem, să spunem, numai achiziții și vânzări, acestea sunt tratate în total pentru articol și nu sunt separate pentru a obține un preț diferit pentru o sucursală și un alt preț pentru cealaltă sucursală. Costul achizițiilor, indiferent de ramura din care rezultă, este atașat vânzărilor și se extrage UN preț de evaluare a stocurilor PE ARTICOL pentru întreaga societate.
Dacă o sucursală are rezultate independente, acest lucru trebuie să fi fost indicat (la pagina “adrese - sucursale” a ecranului societății):
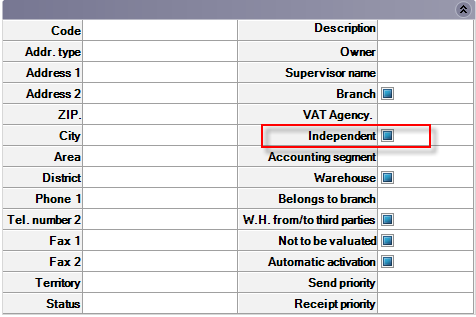
Apoi, procesul de evaluare a stocurilor calculează un preț de cost oficial independent pentru această sucursală și creează intrările corespunzătoare.
Notă importantă: Condiție prealabilă pentru buna funcționare a procesului, Notele de transfer intern între sucursale/depozite TREBUIE tratate ca achiziții. Astfel, pentru exemplul de transfer intern, NU trebuie utilizat pentru documentele de transfer intern cantitativ simplu, ci documentul TRI (Notă privind transferul intern - costul altor intrări).
Atenție: În NICIUN caz nu se extrage un preț independent de evaluare a stocurilor pe depozit!
2. Detalii preliminare
Articolele care sunt simultan obținute din producție/asamblare și achiziționate nu sunt considerate valide.
În afară de aceasta, atunci când aceste elemente sunt consumate, actualizarea contabilă nu este posibilă și se recomandă crearea unui cod suplimentar.Tranzacțiile pur cantitative fără actualizarea costurilor NU ar trebui să fie considerate ca un scenariu posibil, CU EXCEPȚIA cazului în care este vorba de TRANZACȚIA DE TRANSFER INTERN și se referă la sucursale NON INDEPENDENTE.
(În consecință, cantitatea transferată de intrări cu cantitatea transferată de ieșiri, se egalează).
Programul conține documente care ar putea fi utilizate pentru ambele cazuri (cu sau fără actualizarea costurilor în coloana intrărilor sau ieșirilor), dar, atunci când cineva modifică parametrizarea implicită, trebuie să ia în considerare regula menționată mai sus.
3. Intrările ce vor fi luate în considerare
Posturile care sunt luate în considerare în acest proces sunt împărțite în următoarele categorii.
Intrări de costuri definitive;
Înregistrări ale costurilor definitive pentru distribuire;
înregistrări ieșiri pentru determinarea costurilor.
A. Înregistrări de costuri definitive
Sunt intrările care actualizează ATÂT cantitatea achizițiilor valorice CÂT ȘI costul de achiziție. Aceste înregistrări sunt tratate de proces ca finale și necontestabile și nu permit modificări ulterioare. Înregistrările referitoare la costul de achiziție pentru o anumită cantitate sunt considerate a transporta/include această cantitate. Această cantitate va fi utilizată pentru acumularea/actualizarea “Cantității de achiziții evaluate”. Astfel de intrări sunt:
Documente de deschidere ale anului fiscal - solduri inițiale (STI)
Facturi de achiziții - cantitate și valoare (FAC)
Note de primire a mărfurilor (NIR)
Note de returnare a mărfurilor (NRR)
Note de producție și asamblare, (NPC, NAS) precum și
Excedente sau alte note înregistrări corective - cantitate și valoare (NPD).
B. Înregistrări de costuri definite pentru distribuire (valoare)
Acestea sunt înregistrări care actualizează NUMAI costul de achiziție. Procesul consideră aceste intrări ca fiind distribuite. Pentru metodele de evaluare a stocurilor FIFO- LIFO- FCP, distribuția permite estimarea COSTULUI REAL al fiecărei achiziții, în timp ce în ceea ce privește prețul mediu de cost, aceste intrări influențează doar prețul de cost, fără a fi necesară distribuția pentru fiecare achiziție în parte. Astfel de tranzacții sunt:
Note de debit pentru achiziții (facturi suplimentare) (NVD)
Note de credit de reducere pentru achiziții sau note de credit pentru cifra de afaceri (NCA)
Informațiile din Perioada de referință apar în pagina/tab-ul de “Informații” a documentelor. Atunci când aceste câmpuri au fost completate, informațiile vor fi luate în considerare la distribuire. Dacă există rezultate lunare sau trimestriale, ar fi mai bine să se introducă documente de credit (provizioane).
C. Ieșiri pentru determinarea costurilor
Acestea sunt înregistrări care actualizează cantitatea ȘI valoarea sau/și costul (facturat) al vânzărilor, auto-livrărilor, consumurilor sau altor ieșiri. Atunci când se introduc aceste intrări, costul real nu este cunoscut și, în acest caz, actualizarea costului există doar cu un sens “temporar”, pentru ca informațiile din contabilitatea de gestiune să fie îmbunătățite. Prin urmare, procesul VALORIZAREA COSTULUI (în câmpul “cost evaluat”) creează, în același timp, documente de stornare a costului temporar și de recunoaștere finală a costului ieșirilor (de exemplu, documentele CBV).
Astfel de tranzacții sunt:
Facturi de vânzare - cantitate și valoare (FAV)
Note de vânzare cu amănuntul (FRV1)
Note de livrare (AEV)
Note de returnare (ARV)
Bonuri de consum pentru producție (COP)
Bon de consum intern (BCI) precum și
Alte note de ieșire (NND, CEC, etc).
Notă: Orice tranzacție referitoare la un depozit care este “Neevaluat” nu va fi luată în considerare.
4. Procesul de evaluare a stocurilor
4.1. Metoda apelată
Procesul este apelat din Inventar > Evaluarea stocurilor > Proces de evaluare… și prezintă următorul dialog:
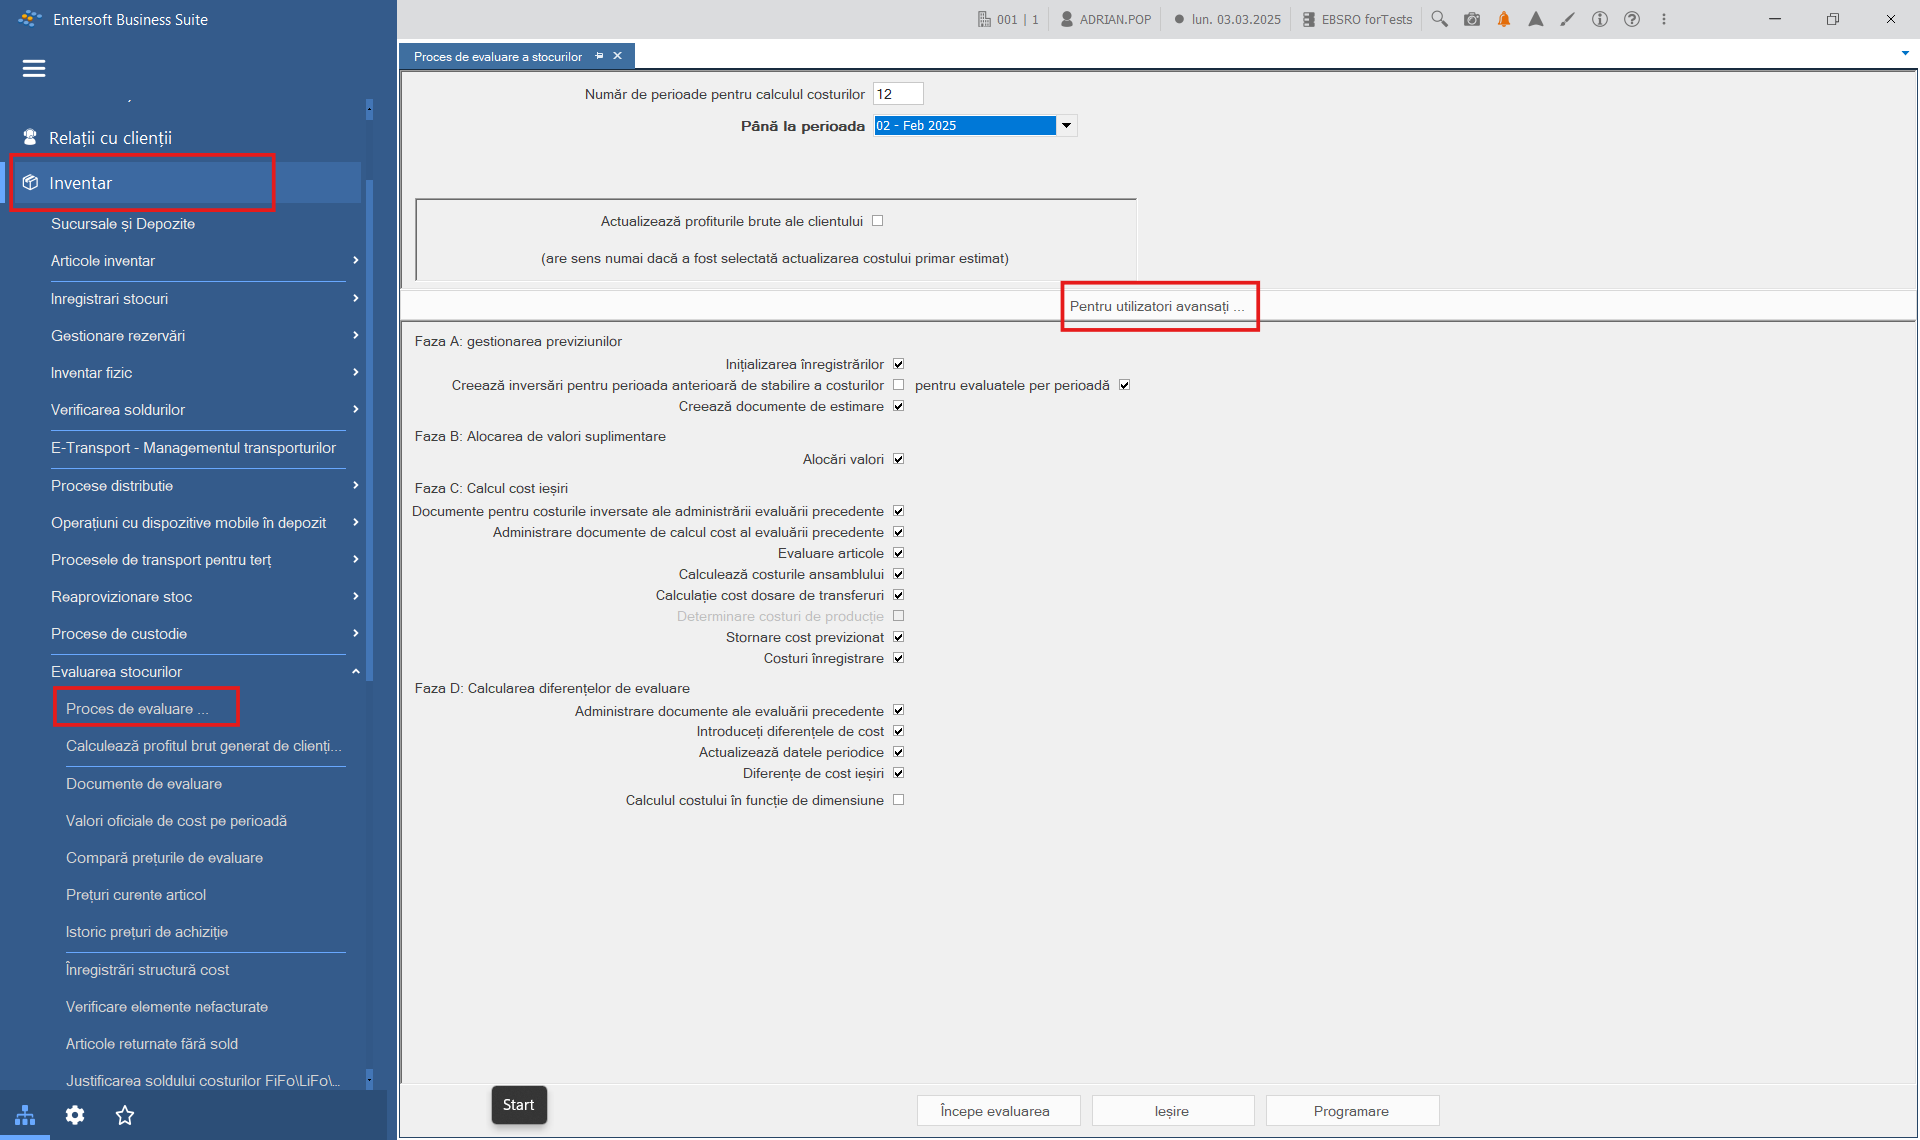
Numărul de perioade pentru determinarea costurilor: este determinată de volumul perioadelor contabile ale unei “perioade de determinare a costurilor de inventar” - câmp din ecranul “Exercițiu” și nu poate fi modificat în acest dialog. În exemplul nostru avem o contabilitate anuală a costurilor.
Până la perioada: Definește ultima perioadă contabilă până la care va fi efectuată. Dacă există o perioadă de calcul al costurilor lunară sau trimestrială, estimarea costurilor va începe de la începutul perioadei de calcul al costurilor (de exemplu, începutul trimestrului), în timp ce dacă există o perioadă de calcul al costurilor anuală, procesul de calcul începe de la începutul anului fiscal.
Actualizarea profitului brut al clientului: Profitul brut al clienților care este disponibil la datele periodice de comunicare ale clientului poate fi actualizat cu valoarea definitivă după evaluarea stocurilor, NUMAI atunci când costul temporar (curent) și costul definitiv NU sunt urmărite separat (prin activarea parametrului general “Actualizarea informațiilor primare privind costurile estimate ale ieșirilor”), dar costul temporar este înlocuit în documente cu costul final. În acest caz, prin activarea acestui parametru, sunt recalculate și intrările clienților incluse în documentele care au profilul de actualizare corespunzător.
Trebuie subliniat faptul că controlul profitului brut îmbunătățit din rapoartele despre Profitabilitate din meniul “Imagine Business”, precum și din rapoartele “Vânzări de articole per client” NU utilizează aceste informații, ci pe cele care rezultă din intrările de articole actualizate corespunzător. Costul prezentat periodic clienților este utilizat NUMAI în “Statistica vânzărilor” din meniul Conturi de încasat.
Deoarece acest proces de actualizare încetinește procesul de evaluare a stocurilor, o posibilitate autonomă de a întreprinde procesul de evaluare a stocurilor este oferită prin intermediul procesului “Actualizarea profitului brut al clienților” din meniul curent Evaluarea stocurilor.
4.2. Gestionarea documentelor de evaluare a stocurilor
Prin selectarea Începerea procesului de evaluare a stocurilor, DACĂ pentru aceeași perioadă de determinare a costurilor, evaluarea costurilor a fost finalizată anterior, este prezentată o casetă de dialog. În această casetă de dialog se definește dacă procesul va continua cu Anularea sau Ștergerea documentelor produse anterior prin evaluarea stocurilor.
Acest ecran este prezentat NUMAI dacă parametrul general denumit “09 - Întrebarea privind începerea procesului de ștergere sau anulare a rezultatelor intermediare” are valoarea “True”.
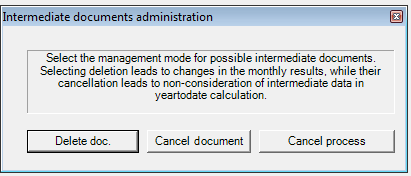
“Ștergere doc.” e adecvat pentru a fi utilizat atunci când s-a produs deja o greșeală sau a avut loc o intercalare ulterioară a tranzacțiilor și, din acest motiv, se solicită modificarea ultimei imagini al evaluării stocurilor.
“Anulare document” e mai potrivită pentru a fi utilizată atunci când este necesar ca ultima imagine a depozitului creată prin procesul de evaluare a stocurilor să rămână neschimbată și orice modificări să apară în perioada următoare (pentru care se efectuează evaluarea stocurilor). Evaluarea stocurilor NU DEGRADEAZĂ imaginea datelor anterioare datei estimării. Diferențele față de perioada anterioară sunt prezentate în perioada curentă.
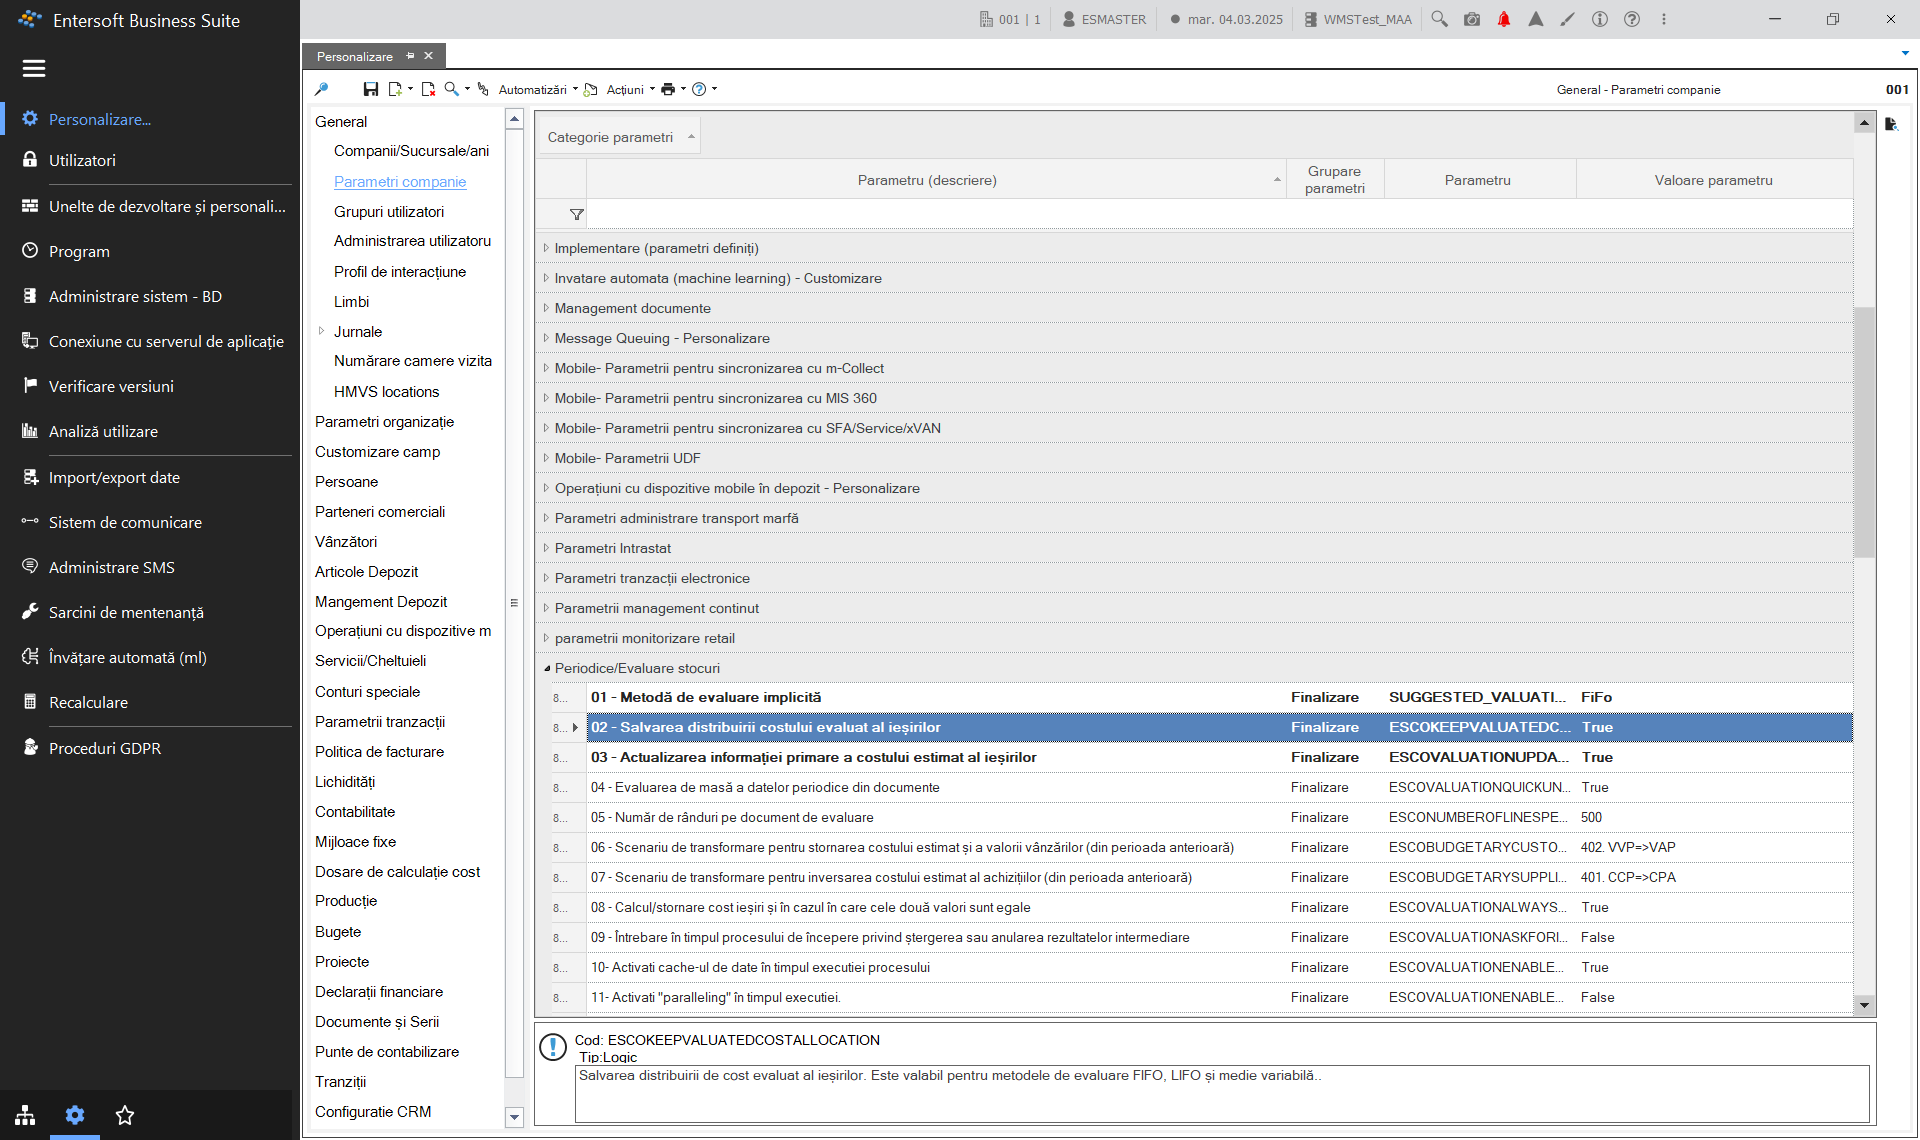
Notă: Atunci când parametrul “02 - Salvarea distribuirii costului estimat al ieșirii” este activat, atunci, în ambele cazuri de anulare sau ștergere a documentelor apărute pentru lunile anterioare, costul este afectat deoarece utilizează valoarea estimată pentru PERIOADA ÎNTREAGĂ DE COST și nu este modelat prin documentele de evaluare a stocurilor. Astfel, când coloanele “cost” și “rezultat brut” sunt afișate în raportul lunar privind inventarul depozitului, NU veți putea avea un raport identic după rularea unui alt proces de evaluare a stocurilor pentru o perioadă următoare.
4.3. Procesul pas cu pas
Definirea costului de achiziție,
Definirea și actualizarea prețurilor de evaluare a costurilor (înapoi la etapa 1st),
Alocarea costurilor pentru ieșiri*,
Crearea de documente privind costurile.
*) Pentru metodele de evaluare a stocurilor FIFO, LIFO, Media ponderată, este necesar următorul proces. În aceste metode, costul de achiziție trebuie să fie atașat în primul rând la ieșirile existente. Prețul de evaluare a stocurilor este calculat folosind achizițiile rămase. Din acest motiv, ordinea etapelor evaluării stocurilor este în curs de reformare. Notă: Notele contabile pentru actualizarea costurilor, care produc înregistrări de articole care vor actualiza ulterior rezultatele lunare (balanțe de verificare, registre) ale fiecărui articol. Orice execuție poate fi anulată și repetată dacă sunt detectate erori. |
|---|
4.3.1. Definirea costului de achiziție
Acesta calculează cantitatea și costul de “pornire” la începutul perioadei de calcul al costurilor din care face parte “perioada de calcul”.
Atunci când metoda de evaluare a stocurilor utilizată este FIFO sau LIFO, aceasta alocă valoarea de achiziție a intrărilor de costuri pentru distribuție. (Note de credit și note de debit cu discont).
Atunci când metoda de evaluare a stocurilor utilizată este FIFO sau LIFO, compară în mod cantitativ înregistrările negative (note de credit) cu cele pozitive (facturi), pentru a estima costul din “costul real evaluat al achizițiilor”.
4.3.2. Definirea și actualizarea prețurilor de evaluare a costurilor
Definește costul de achiziție și modelează prin acesta „costul evaluat” al tuturor tranzacțiilor de ieșire (în funcție de metoda de evaluare a stocurilor) a tranzacțiilor de tip C și la liniile de documente aferente PENTRU TOATE ARTICOLELELE care nu sunt ARTICOLE PRODUSE. În consecință, actualizează în TOATE periodicele articolelor FIȘELE DE PREȚURI pentru evaluarea stocurilor cu o precizie maximă.
Prețul de cost de piață este definit de utilizator în fișa articolului. Procesul de evaluare a stocurilor compară prețul oficial de evaluare a stocurilor rezultat cu prețul “de piață” al articolului. Atunci când această valoare este mai mică și nu este zero(**), este înlocuită.
Prețul de cost dorit. Acesta funcționează ca prețul pieței, atunci când condiția** menționată anterior nu este în vigoare.
4.3.3. Alocarea costurilor pentru ieșiri
Se stornează costul temporar al ieșirilor pe categorie de ieșiri, cumulativ, per articol și sucursală independentă.
Se stornează documentele privind costurile ieșirilor din perioada precedentă.
4.3.4. Crearea de documente privind costurile
Sunt generate documente de costuri ieșiri per categorie de ieșiri, cumulativ, per articol și sucursală independentă.
Se calculează și reactualizează costul producției (pe baza costului de consum al materiilor prime care au fost deja utilizate în etapa anterioară).
Se trece la procesul de evaluare a costurilor de producție în cicluri de produse semifinite și finite.
Se trece la procesul de evaluare a costurilor aferente depozitării (se estimează și se reactualizează din nou dosarul costurilor de producție, pe baza costului de ieșire al materiilor prime care au fost deja utilizate în etapa anterioară).
Notă: În caz de incapacitatea evaluării costului ieșirii! În cazul în care nu a fost înregistrată nicio valoare de cumpărare/achiziție/inventar din care să rezulte un cost relevant pentru evaluarea unei ieșiri, cum ar fi, randamentul vânzării din anul fiscal anterior, procesul utilizează “Costul standard” în care cineva poate introduce costul final de achiziție din anul fiscal anterior.
4.4. Înregistrări privind diferența de cost
Toate înregistrările diferențelor de costuri menționate mai jos NECESITĂ EXAMINAREA elementelor incluse în documentele privind diferențele de costuri produse (prin intermediul scrollerului “documente de evaluare a stocurilor”), deoarece există posibilitatea unor ÎNREGISTRĂRI GREȘITE. (Diferențele mici privind rotunjirea trebuie ignorate). A se vedea documente CEI.
- Acesta produce înregistrări ale diferențelor de preț de evaluare a stocurilor pentru fiecare articol (în coloana “debit” sau “Costul altor ieșiri”) verificând dacă:
Debit – Credit = Costul de achiziție - Cost ieșiri
Astfel, orice tranzacție efectuată utilizând un document necorespunzător (“achiziție” care nu a actualizat Debitul sau “ieșire” care nu a actualizat Creditul), precum și orice valori ignorate din cauza etapei 6, în care o cantitate a fost introdusă cu o valoare care ulterior a fost extrasă cu o altă valoare, sunt detectate și introduse ca diferențe de evaluare a stocurilor în debit sau în credit. Documentele produse sunt CDD și CDC.
Se efectuează controlul relevant pentru concordanța dintre costul de producție și costul consumurilor și prin intermediul documentelor CDA și DAC se corectează costul de producție. (Costul de producție nu ar trebui actualizat prin niciun document, cu excepția “ansamblului”, deoarece este calculat corect numai din evaluarea stocurilor și înainte de procesul de evaluare a costului componentelor acestora. (a se vedea etapa 8 de mai sus).
- Acesta produce înregistrări ale diferențelor de costuri de ieșire pentru fiecare articol (în coloana “credit” sau “costul altor ieșiri”) verificând dacă
Debit – Credit = Soldul stocului * Prețul de cost oficial
Astfel, orice diferențe între costurile de consum intern, sau în valorile previzionate, sau erori de rotunjire, sau alte cazuri similare (apărute de obicei în urma comparării dintre valoarea oficială și rezultatul ecuației menționate anterior), sunt specificate și introduse în documentul CEI. Toate motivele care generează diferențe și care pot fi detectate, sunt prezentate în câmpul “observație” cu următoarea codificare:
01 Valoare stoc negativă
02 Cantitate zero cu valoare de stoc diferită de zero
03 Corecții ale costului de autodisponibilizare
04 Corectarea costurilor altor ieșiri
07 Alte motive
Datorită layout-ului special sunt vizibile și ușor de detectat:
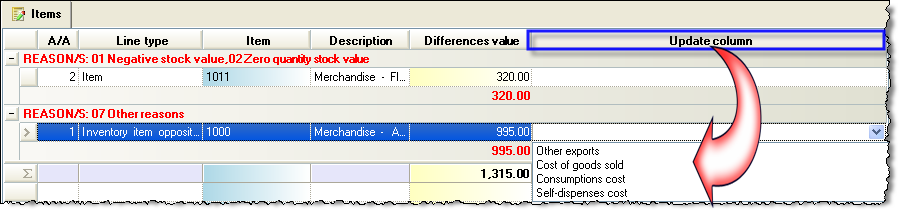
În acest document, utilizatorul poate alege coloana din balanța de verificare pe care dorește să o actualizeze prin coloana denumită “Coloană de actualizare”. Coloana “Alte ieșiri” este actualizată în mod implicit (sau dacă câmpul specific rămâne gol). În caz contrar, utilizatorul poate modifica coloana selectând una dintre opțiunile listate: “Costul bunurilor vândute”, “Costul de consum”, sau “Cost auto-livrări”.
Dacă dorim ca “Costul mărfurilor vândute” să fie mereu actualizat, atunci trebuie să modificați profilul de actualizare al documentului. Profilul de actualizare ar putea fi utilizat ca “4421P” în loc de “4421”.
Atenție! Prin neactualizarea coloanei denumite “Alte ieșiri”, cineva poate evita apariția acestor sume la balanțele de verificare oficiale prin utilizarea acestei funcționalități. Cu toate acestea, este foarte important să se examineze TOATE diferențele din documentul CEI, iar acolo unde este necesar, utilizatorul va trebui să efectueze corecții sau chiar să reia procesul de evaluare a stocurilor. Singura excepție este cazul când avem mici diferențe de rotunjire, cum ar fi 0,01, unde nu ar apărea nicio problemă.
Note:
Procesul de evaluare a stocurilor se face pentru metoda selectată de evaluare a stocurilor de orice tip, cu excepția Prețului mediu ponderat care este întotdeauna calculat și este disponibil pentru toate tipurile, independent de metoda de evaluare a stocurilor utilizată. Astfel, cei care utilizează metoda FIFO au la dispoziție și metoda Prețului mediu ponderat în timp ce invers nu este posibil.
În cazul în care prețul de cost oficial rezultat este 0 (de exemplu, procesul începe cu un “stoc” zero și nu există nicio intrare de achiziție), se ia în considerare prețul pieței din cea mai apropiată perioadă anterioară. În cazul în care este zero, se ia în considerare prețul de cost standard din cea mai apropiată perioadă anterioară. (Se actualizează de la utilizator, dar și de la închiderea anului fiscal). În acest fel, vânzările recurente din anul fiscal anterior pot fi tratate corect.
5. Actualizarea profitului brut al clientului
Profitul brut al clientului, care este disponibil în periodice, poate fi actualizat cu valoarea definitivă după evaluarea stocurilor NUMAI atunci când costul curent și costul final NU sunt luate în considerare separat (prin alegerea parametrului general “Actualizarea informației primare a costurilor estimate”, ci atunci când costul estimat (curent) este înlocuit cu cel final.
În acest caz, procesul efectuându-se pe toate înregistrările clienților în toate documentele (pentru care se face acest tip de actualizare) acestea sunt reactualizate. Puteți apela la acest tip de actualizare ȘI prin intermediul dialogului de evaluare a stocurilor. Aceasta va genera o ÎNTÂRZIERE ÎN MOMENTUL EXECUTĂRII PROCESULUI.
Trebuie subliniat faptul că controlul profitului brut se realizează prin intermediul rapoartelor de profitabilitate apelate din meniul “Imagine Business”, precum și “Vânzări articole pe client”, și NU se utilizează această informație ci cea care apare din intrările de articole actualizate corespunzător. Costul de la clienți este utilizat periodic NUMAI în raportul “Statistica vânzărilor” apelat din meniul Conturi de creanțe.
6. Detectarea și examinarea problemelor
Vă sugerăm să utilizați rapoartele prezentate în meniul Inventar > Evaluarea stocurilor:
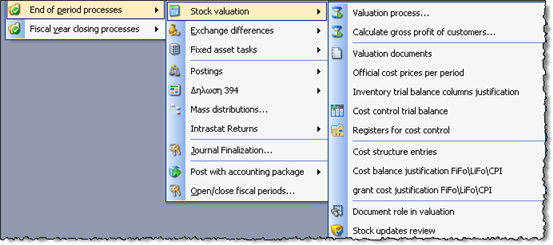
6.1. Prețul de cost oficial pe perioadă
Următorul raport prezintă în rezumat prețul de cost oficial pe articol și configurarea valorii stocului pe baza acestui preț. Există opțiunea ca raportul să fie prezentat cu “Analiza perioadei”, care este structura implicită a raportului, ȘI în care “Prețul de cost al perioadei” poate fi bifat. Prețul perioadei va fi diferit de prețul de cost oficial în cazurile obișnuite în care perioada de calcul al costurilor NU ESTE LUNARĂ (nu este identificată cu perioada contabilă). Evaluarea stocurilor menține prețul de cost oficial estimat pentru fiecare perioadă contabilă, care a definit rezultatele anterioare ale inventarului, în timp ce actualizează “prețul oficial” pentru toate lunile, pentru ca cineva să poată obține rezultate cu oricare dintre cele două prețuri prin utilizarea parametrului corespunzător.
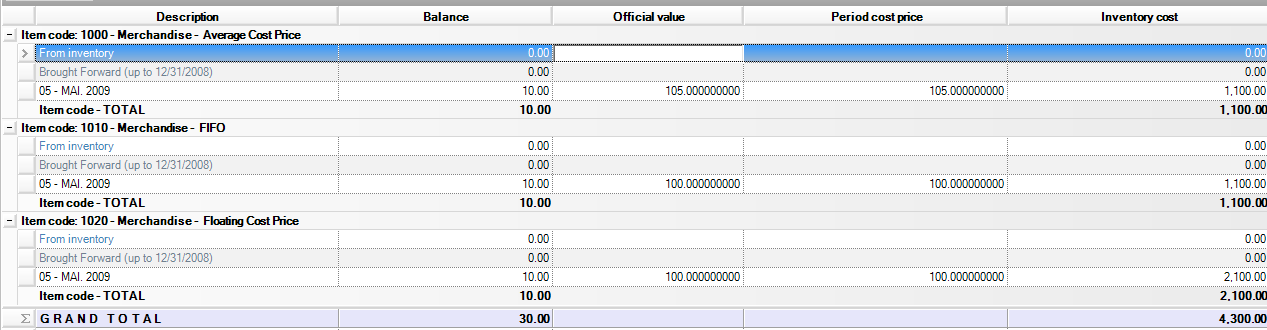
6.2. Compararea prețului de cost oficial
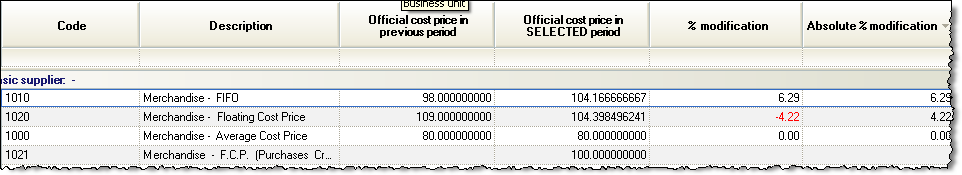
În același meniu se poate verifica VALOAREA cu care s-a MODIFICAT prețul de cost oficial între cele două perioade consecutive. În cazul în care modificarea costurilor este mare (neașteptată), cineva poate, de exemplu, să observe greșeli sau posibile intrări incomplete ale achizițiilor (raportul este prezentat cu grupare pe client ceea ce ajută la găsirea facturilor care conțin valori greșite):
6.3. Operațiuni de estimare a costurilor
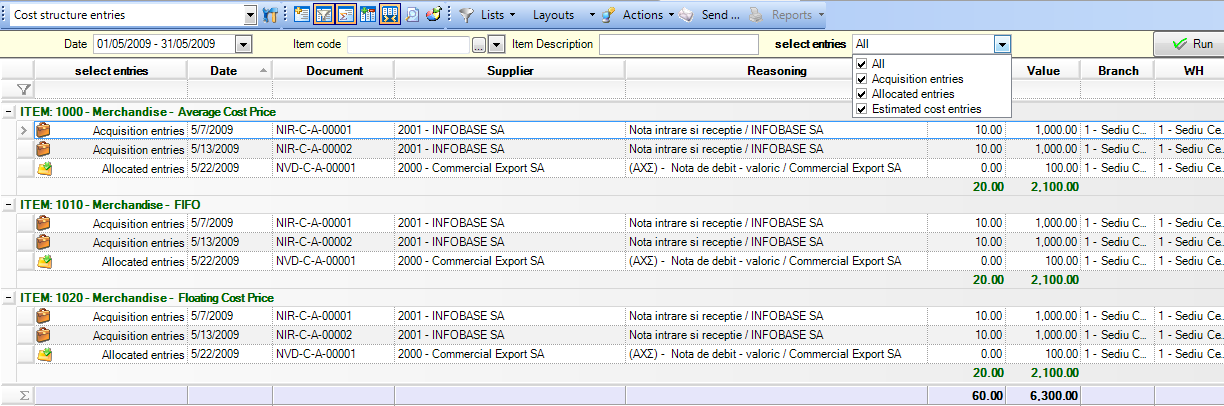
Cu ajutorul acestui raport, cineva poate verifica toate tranzacțiile “responsabile” pentru estimarea costurilor și observa eventualele deficiențe sau greșeli de înscriere sau poate oferi o justificare a costului estimat, pentru orice perioadă de timp. Tranzacțiile sunt de categoria A, B sau C și se bazează pe categorizarea prezentată în capitolul “Intrări care vor fi luate în considerare”.
6.4. Justificarea soldului
Utilizând acest raport, puteți analiza și verifica în ansamblu CE DOCUMENTE AU ACTUALIZAT CARE COLOANĂ DE BALANȚĂ, și să căutați nu numai rezultatele evaluării stocurilor, ci și tranzacțiile generale care au avut loc (achiziții, vânzări, transferuri, documente de credit).
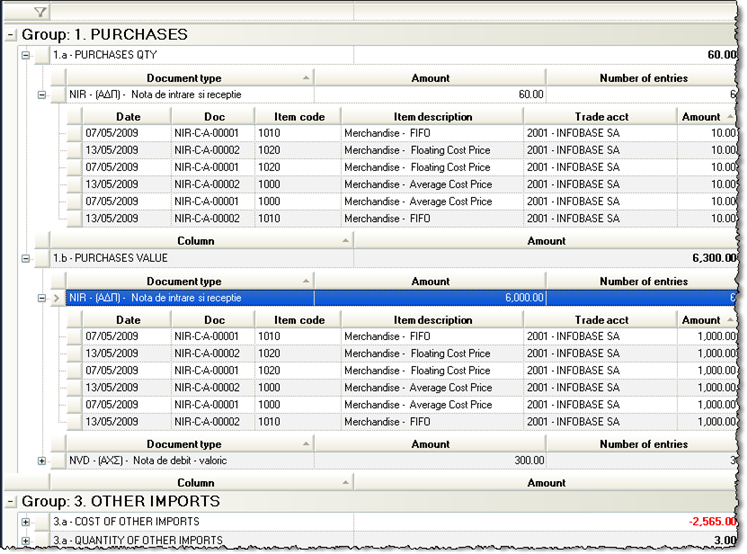
Prin utilizarea analizei în cascadă se poate ajunge pe al doilea nivel la liniile de documente.
În special pentru articolele care utilizează FIFO/LIFO ca metodă de evaluare a stocurilor sau metoda Prețului Mediu sau a Prețului de Cost Variabil, procesul de evaluare a stocurilor face CORESPONDENȚA SPECIFICĂ între intrări (achiziții) și ieșiri (vânzări). Următoarele scrollere justifică costul inventarului (din NEalocat în costul vânzărilor) și, de asemenea, costul bunurilor vândute (din achiziții care corespund fiecărui vânzător).
6.5. Justificarea costului de inventar
Acest scroller prezintă coloane de cantitate și stoc care dau valorile inițiale, valorile disponibile pentru ieșiri, valorile alocate ieșirilor. Costul soldului este justificat ca atare.
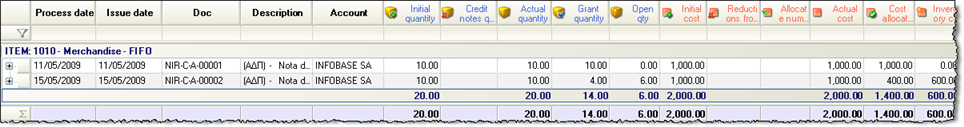
Coloanele “Costul alocat ieșirilor” și “Costul inventarului” corespund cu “Costul bunurilor vândute” și, respectiv, cu “Costul soldului”:

6.6. Justificarea costului ieșirilor
Acest scroller prezintă toate tranzacțiile de ieșire pe articol (vânzări, consumuri) care au fost procesate din evaluarea stocurilor cu costul atașat. Acest cost este în concordanță cu COSTUL VÂNZĂRILOR. În cazul producției și în funcție de tipul de bun, costul va fi în concordanță cu costul de ieșire corespunzător din Balanța de verificare detaliată, pe articol:
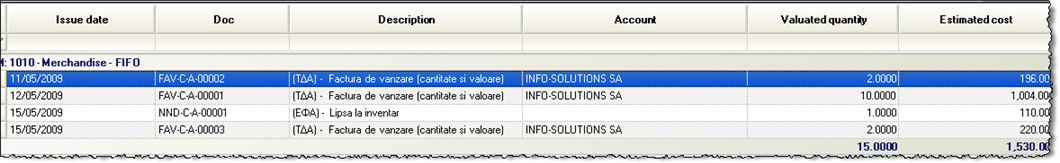
Notă: Ultimele două opțiuni se referă exclusiv la cazurile în care metoda de evaluare a stocurilor este FIFO/LIFO sau FCP. Activarea raportării rezultatelor evaluării stocurilor este îmbunătățită prin intermediul parametrului general “02 - Salvarea distribuirii costului evaluat al ieșirilor” din categoria Periodice/Evaluare stoc.
7. Rezultate - Reconcilieri
7.1. Înregistrări ale registrului de inventar
Rezultatele evaluării stocurilor sunt prezentate în rapoarte oficiale sau informative, în funcție de momentul și criteriile alese:
Inventarul lunar al depozitului
Balanța de verificare a inventarului final
Fișe (înregistrări de inventar)
7.2. Premisele reconcilierii cu contabilitatea
Fișele de inventariere oferă unele totaluri pe lună care ar trebui să fie în concordanță cu conturile adecvate de contabilitate sau contabilitate analitică:
Înregistrările trebuie să fi fost verificate în raport cu documentele “existente”.
Parametrizarea unui post contabil este corectă, iar înregistrarea s-a efectuat fără erori.
Procesul de evaluare a stocurilor pentru această perioadă specifică a fost finalizat și examinat cu ajutorul instrumentelor puse la dispoziție.
Alegem PARAMETRII ADECVAȚI în rapoartele relevante.
7.3. Reconcilierea comercială
Un alt tip de reconciliere după evaluarea stocurilor este
RECONCILIEREA COMERCIALĂ = MAGAZIE - CLIENȚI - VÂNZĂTORI.
Pentru a încheia această reconciliere, utilizați:
Imagine Business (rulaj și profit brut)
Balanță de verificare inventar (rulaj și profit brut)
Statistica vânzărilor per Vânzător (rulaj)
Vânzări de articole per Client (rulaj)
Soldul contului Venituri (credit - debit)
8. Lucrul cu sucursale independente
În continuare vom prezenta pașii care trebuie urmați astfel încât să poată fi extrasă balanța de stocuri cantitativ-valoric pe sucursale și depozite. Funcționalitatea descrisă în continuare necesită ca sucursalele existente să fie deja marcate ca independente.
8.1. Aspecte generale
Calculul costului de ieșire se face la nivel de companie sau pe sucursale, dacă acestea sunt marcate ca independente.
Documentele de evaluare se generează pe fiecare sucursală în parte însă costul alocat ieșirilor diferă în funcție de setarea sau nu a sucursalelor ca independente.
Dacă nu se lucrează cu sucursale independente, costul alocat ieșirilor se face:
- pentru metoda FIFO: în ordinea ieșirii, indiferent din ce sucursală
sau
- pentru metoda CMP: pe companie – indiferent de sucursală
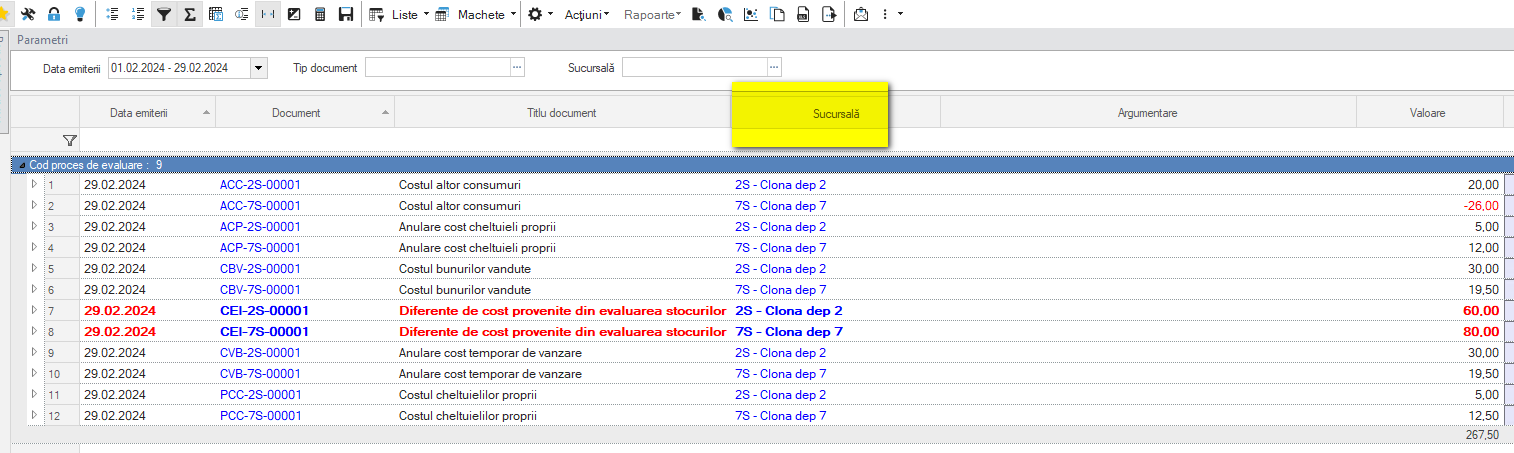
Documentele de evaluare cele mai frecvente sunt:
CBV – Costul bunurilor vândute (în corespondență cu documente precum AEV, FAV, NVK)
ACC – Costul altor ieșiri (în corespondență cu documente precum CEC, DIF, NND)
PCC – Cost auto-livrări (în corespondență cu BCI)
CCN – Costul consumurilor (în corespondență cu documente precum NFC, NPC, COP)
CEI – Ajustare costuri (nu are document în corespondență)
8.2. Setări
Sucursale
Toate sucursalele existente se vor marca ca Independente.
Acest lucru face ca rezultatele evaluării de stoc pentru fiecare sucursală să nu fie influențate de tranzacțiile de intrare sau ieșire din alte sucursale.
Depozite
Pentru fiecare depozit se va crea o “clonă” în forma de Sucursale și depozite.
Aceasta trebuie sa aibă următoarele caracteristici:
Este marcată doar ca sucursală
Este marcată ca independentă
Sugestia pentru codificarea acesteia este să aibă prefix identic cu depozitul inițial.
În meniul Instrumente și Configurare > Personalizare… > General > Companii/Sucursale/Ani fiscali
se accesează tab-ul Adrese:
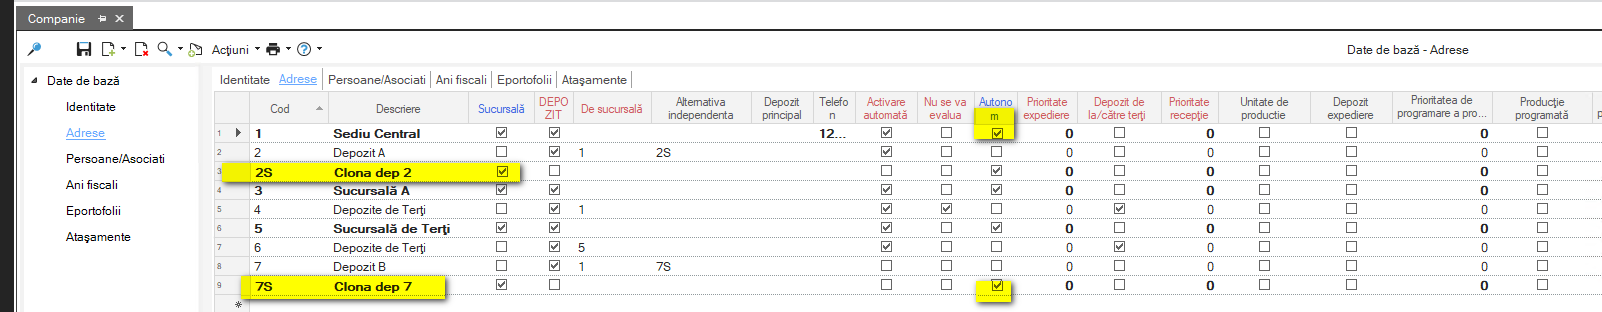
După crearea acestor “clone”, fiecărui depozit inițial i se va atașa sucursala nou creată.
Câmpul în care se va completa aceasta este Alternativa independentă.
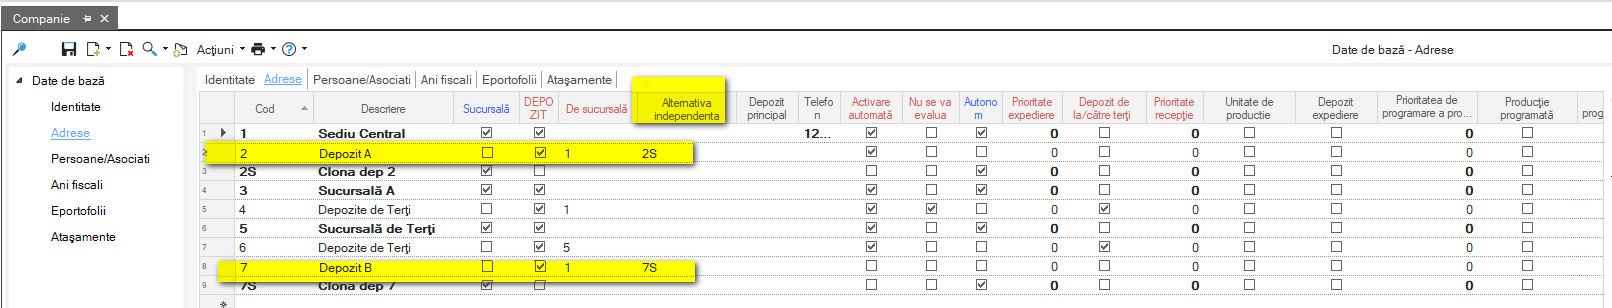
De asemenea, pe sucursalele nou create se va atașa aceeași sucursală ca depozitele pentru care au fost create.
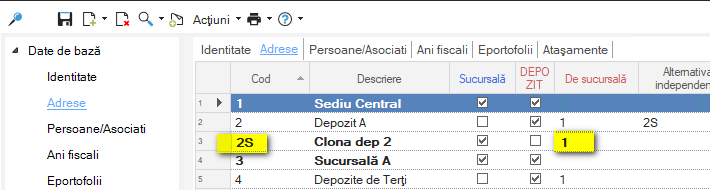
Coduri jurnale
Este necesar ca pe codurile de jurnale, câmpuri obligatorii pentru orice notă contabilă, să se atașeze și noile sucursale definite mai sus.
Calea de meniu este: Instrumente și configurare > Personalizare > Contabilitate > Jurnale.
Pe fiecare cod de jurnal, se vor selecta, din tab-ul Sucursale, toate sucursalele.
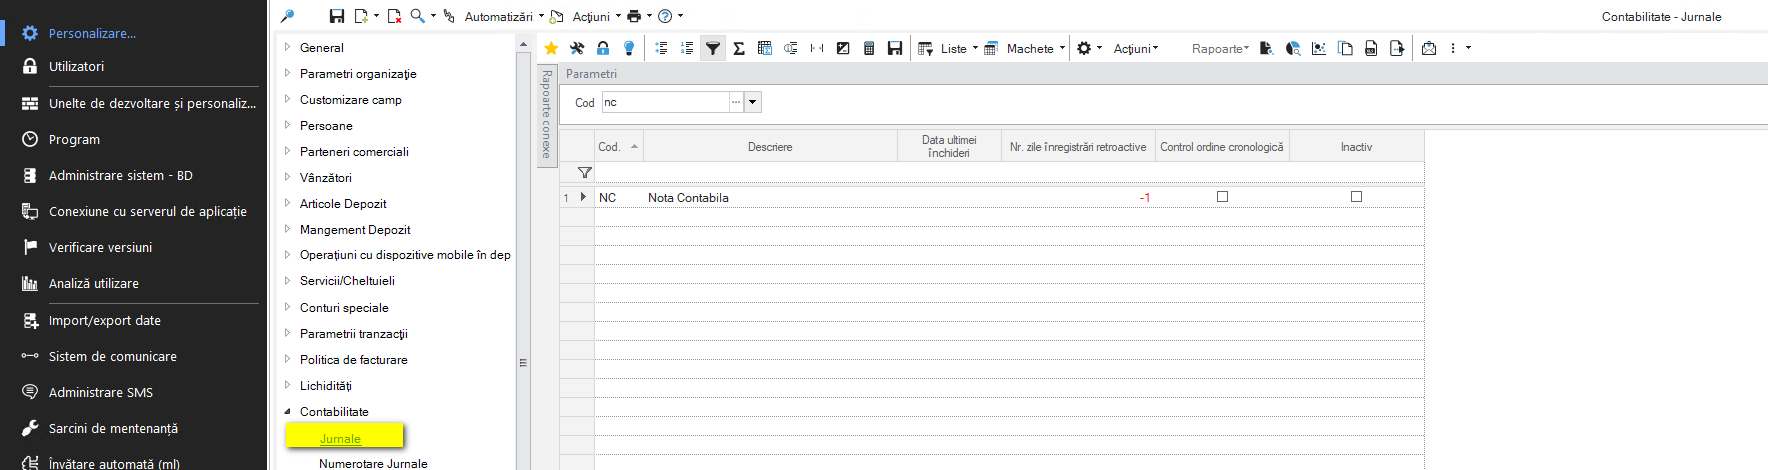
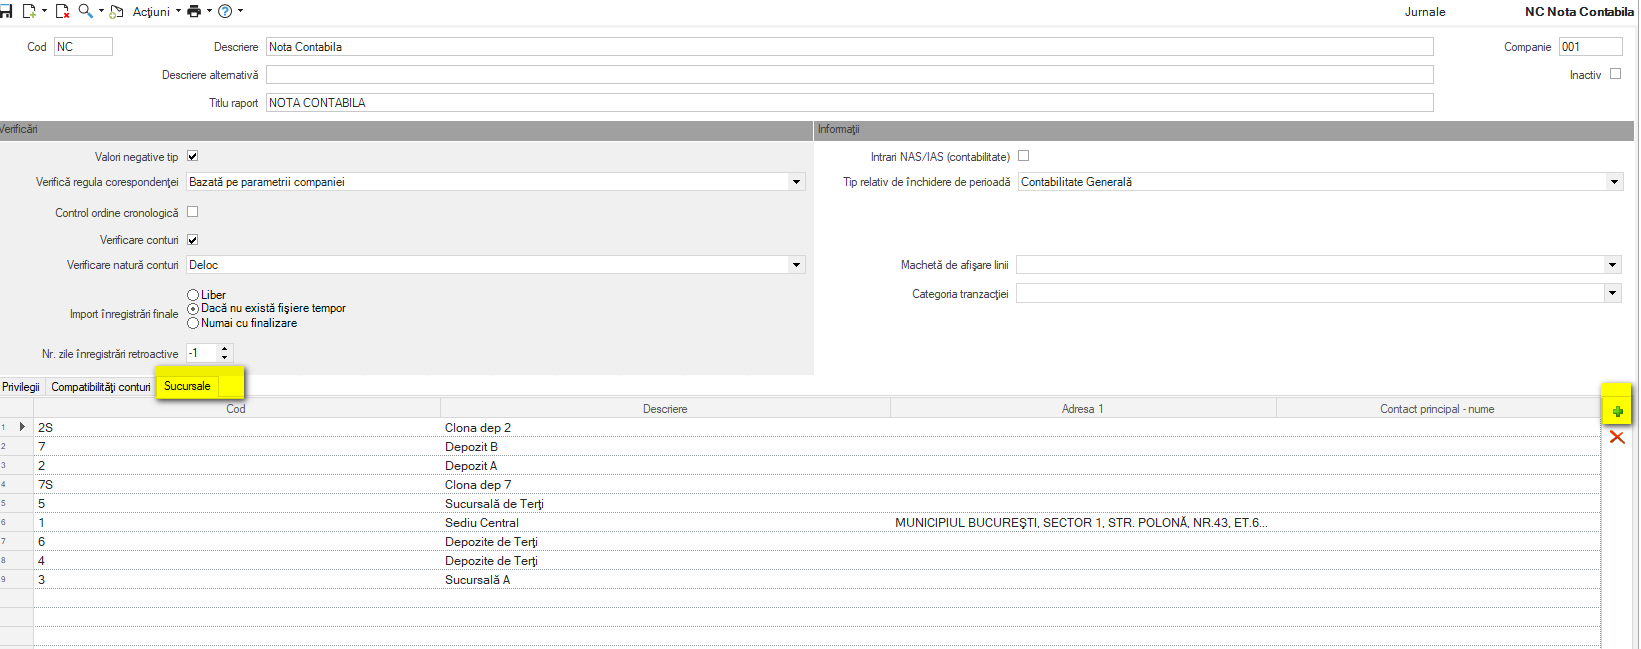
Contabilizare documente
Toate documentele care au un șablon contabil și care implică tranzacții de stoc vor prelua în nota contabilă sucursala alternativă aferentă depozitului.
Este vorba doar de suma aferentă liniilor de articole.
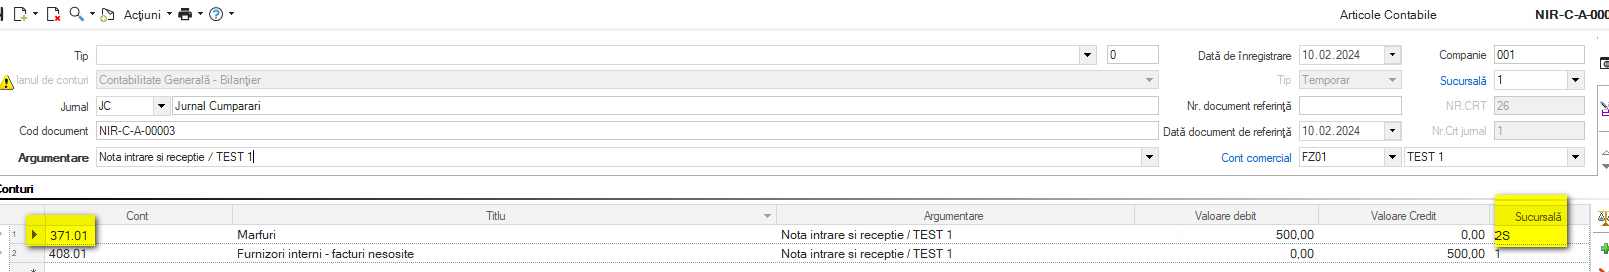
8.3. Evaluare de stoc
Din punct de vedere utilizator, procesul de evaluare se rulează ca și până acum.
Schimbarea se referă la modul de generare a documentelor de evaluare.
Până acum, documentele de evaluare se generau pe sucursală și tip de operațiune. Depozitul nu era relevant și era completat, în mod aleatoriu, unul din cele care aparțin sucursalei. Astfel, o balanță de stocuri putea fi rulată doar pe sucursală pentru ca valorile să fie cele corecte.
Noul mecanism generează documente de evaluare pe fiecare sucursală alternativă.
Astfel, costul oficial este alocat, indirect, fiecărui depozit.
8.4. Rapoarte
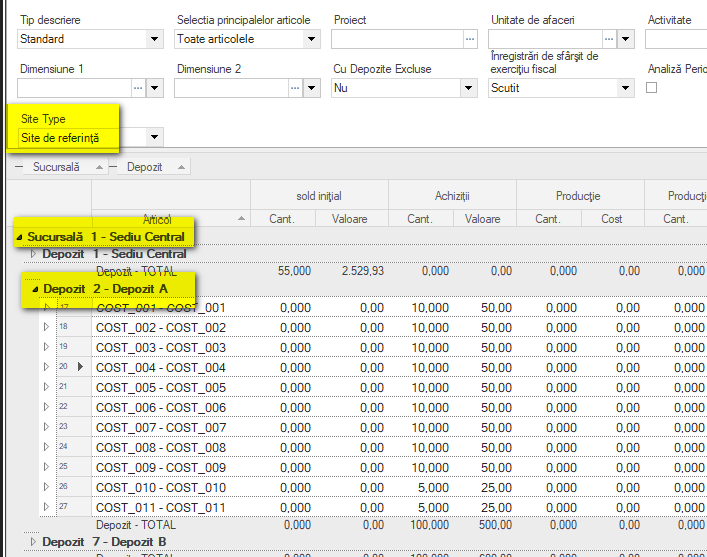
În rapoarte a fost adăugat un parametru nou Site type. El se referă la sucursala care va fi afișată în raport.
Acesta are 2 valori posibile:
Entry
Site de referință
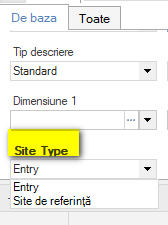
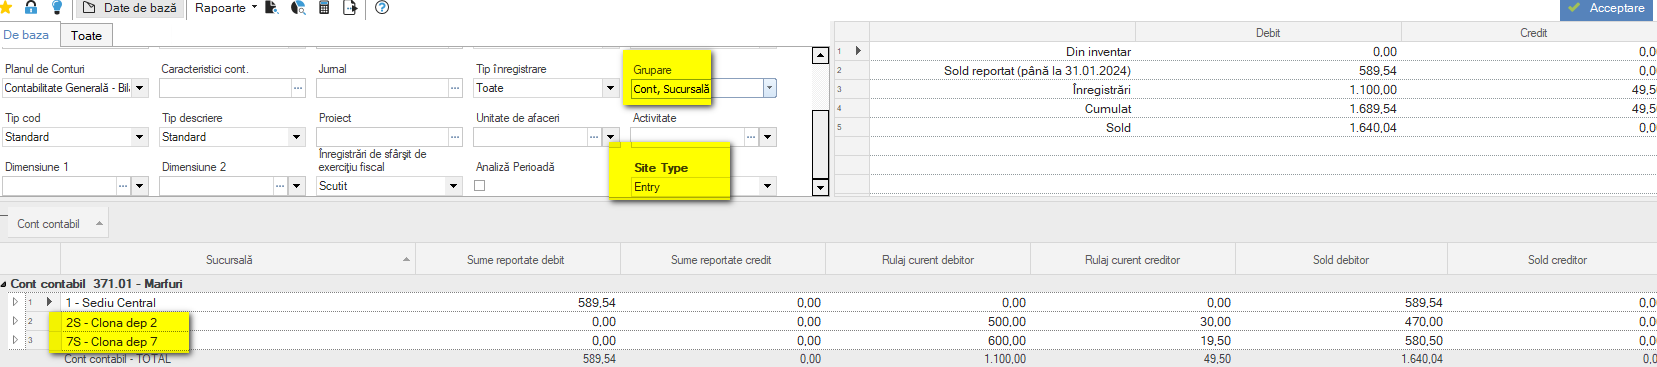
Opțiunea Entry va aduce sumele conform sucursalei alternative.
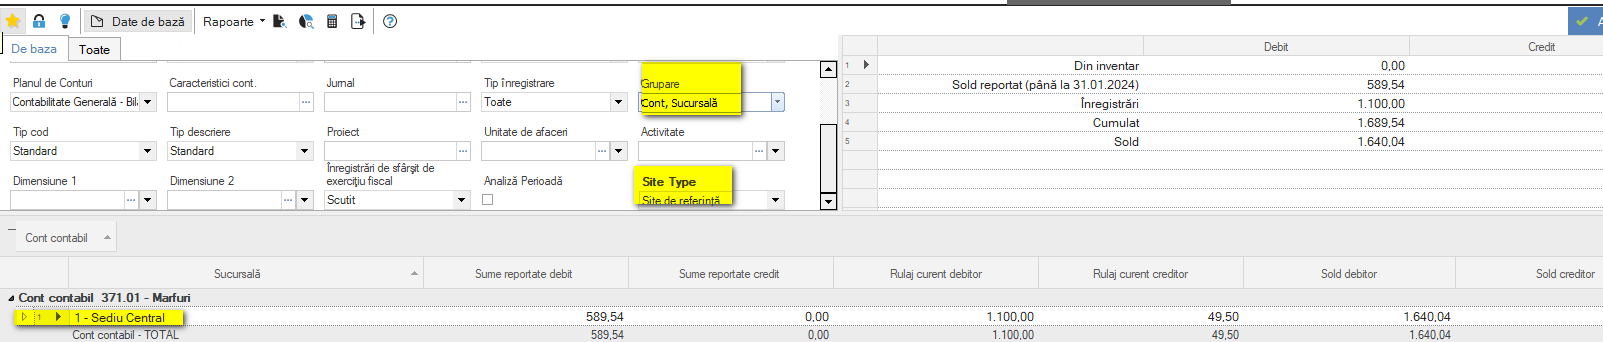
Opțiunea Site de referință va aduce sumele grupate pe sucursala principala (oficială) a depozitului.
Balanțe de stoc
Balanța de stoc poate fi rulată cu grupare pe depozit:
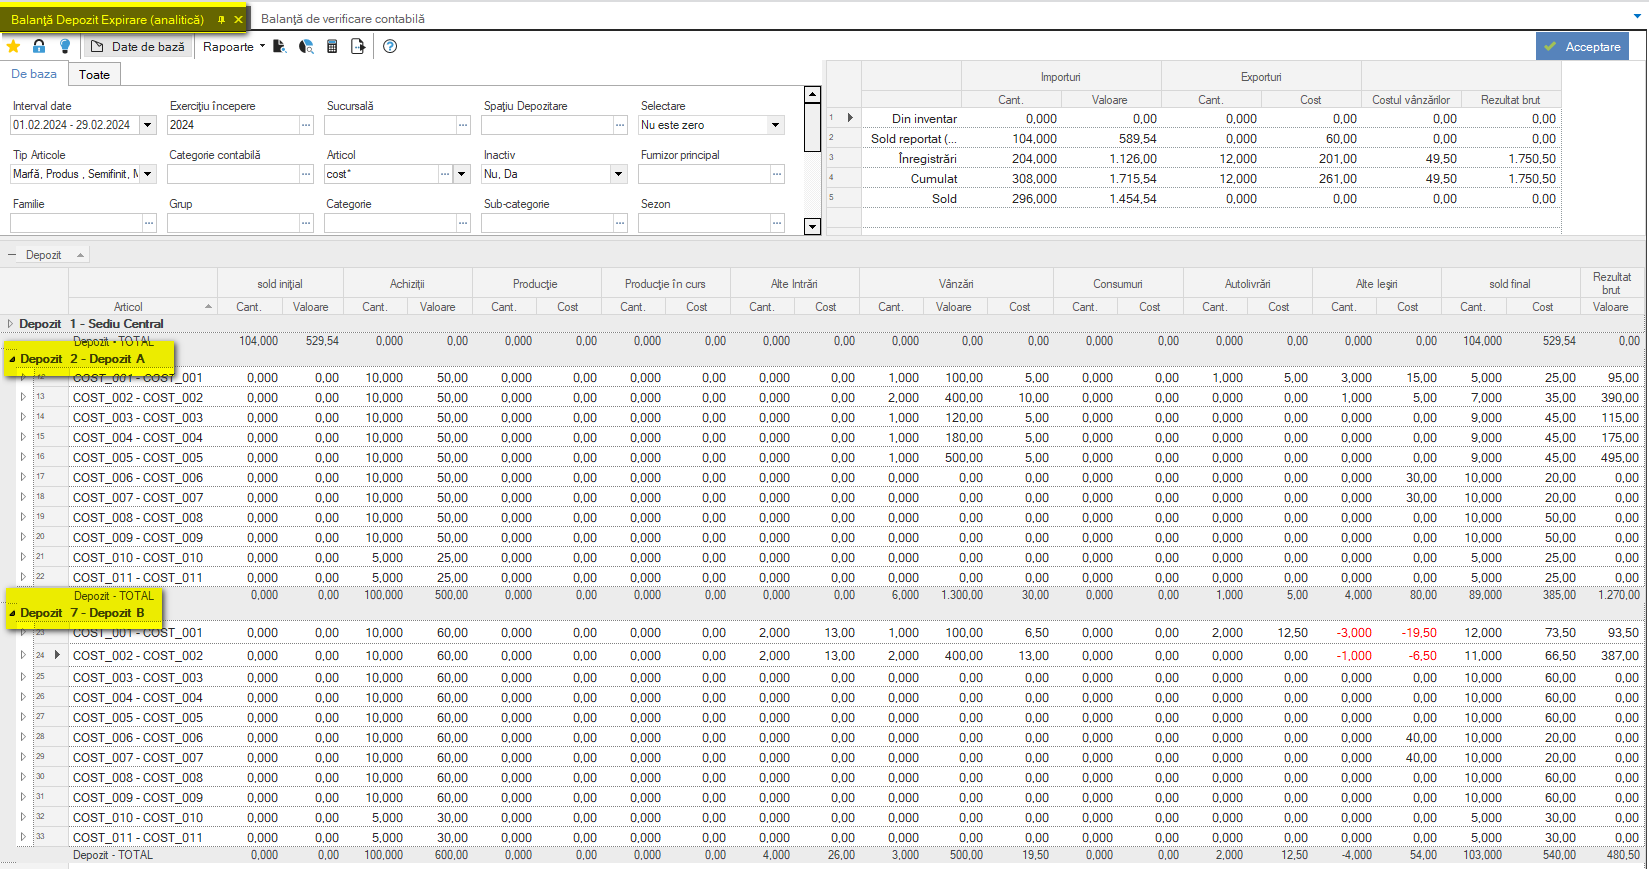
În ceea ce privește sucursala:
- Dacă se alege Site Type = Entry, sucursala afișată va fi cea nou-creată (alternativă)
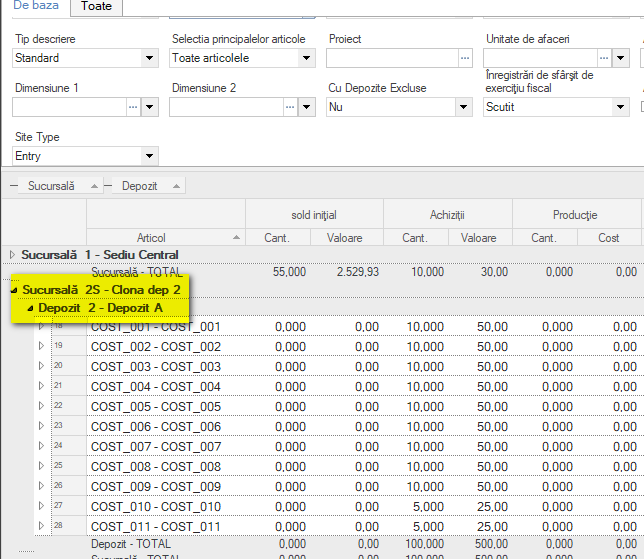
- Dacă se alege Site Type = Site de referință, sucursala afișată va fi cea principală
Fișe de magazie
Orice raport de tip Registru articol poate fi rulat pe depozit.
Funcționalitățile de afișare a sucursalei sunt identice cu cele descrise la balanța de stoc.
Balanța contabilă
Balanța contabilă poate fi rulată, în cazul conturilor de stoc, atât pe sucursala alternativă cât și pe cea principală. Astfel, mecanismul de reconciliere cu balanța de stoc este mai ușor întrucât sucursala alternativă este asociată unui singur depozit.
- Cu sucursală alternativă:
- Cu sucursală principală:
9. Parametrizarea evaluării stocurilor
(Capitol nou, în curând.)
10. Considerații privind performanța
(Capitol nou, în curând.)