Mijloace fixe
1. Setări de sistem
Pentru a facilita înțelegerea mecanismului de lucru cu mijloace fixe, vom exemplifica un scenariu de lucru cu acestea. Presupunem că pornim implementarea sistemului de mijloace fixe la data de 01.01.2019. La data respectivă avem următoarea situație:
| Mijloc fix | Data achiziție | Data start amortizare | Valoare achiziție | Tip/perioadă amortizare | Amortizare până la începutul anului curent 01.01.2019 | Rata lunară |
|---|---|---|---|---|---|---|
| LAPTOP | 01.07.2016 | 01.08.2016 | 5.000 lei | Liniar, 6 ani | 2.013,76 lei | 69,44 lei |
1.1. Setări pentru mijloace fixe
Înainte de a începe lucrul cu mijloace fixe, trebuie să verificam daca o serie de setări ale sistemului corespund cu cerințelor afacerii. Pentru asta trebuie sa intrăm în meniul Instrumente și configurare > Personalizare > General > Parametri companie, iar în categoria: Sistem mijloace fixe verifică următoarele:
Amortizări bazate pe douăsprezece segmente: acesta trebuie sa fie true dacă dorim ca sistemul să genereze amortizarea în sumă fixă pe lună.

apoi,
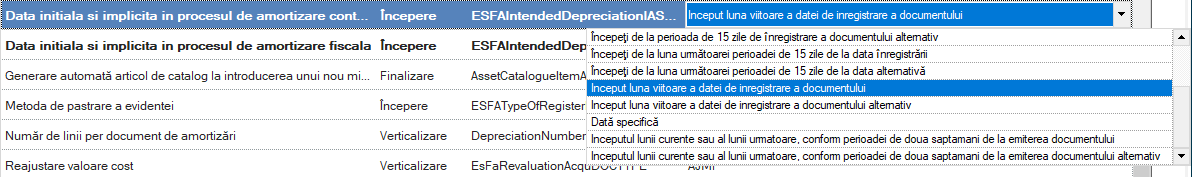
Data inițială și implicită în procesul de amortizare contabilă: Este data specificată pe documentul de achiziție și în funcție de această setare sistemul completează implicit data de început a calculului de amortizare contabilă a unui mijloc fix.
și
Data inițială și implicită în procesul de amortizare fiscală: La fel ca și la cea contabilă, este data specificată pe documentul de achiziție și în funcție de această setare sistemul completează implicit data de început a calculului de amortizare fiscală a unui mijloc fix.

1.2. Setarea regulilor de amortizare
Înainte de a defini mijloacele fixe trebuie să definim regulile de amortizare. În principiu, o regulă de amortizare spune următoarele:
- Mijlocul fix care are regula de amortizare A se amortizează liniar, iar perioada de amortizare este de X ani/luni.
Dacă dorim să definim, de exemplu, o regulă de amortizare liniară, pe o perioada de 72 luni, mergem în meniul de Instrumente și configurare > Personalizare > Mijloace fixe > Reguli de amortizare, apăsăm butonul de Adaug (+) și completăm în antet următoarele:
| Cod | stabilim un cod pentru această regulă |
|---|---|
| Descriere | completăm descrierea regulii de amortizare; |
| Metodă | alegem metoda dorită de amortizare, în cazul nostru liniar; |
Pe detaliu adaugă o linie nouă și completăm:
| Tip ciclu de viață unități | Alegem luni; |
|---|---|
| Ciclu de viață | Trecem 72; sistemul va calcula rata deprecierii regulate. |
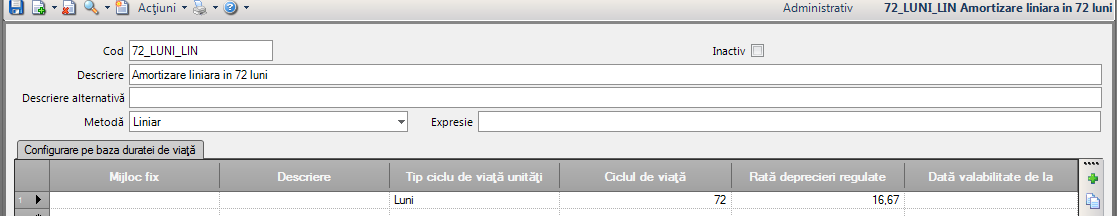
Salvăm și în acest moment avem definită regula de amortizare.
1.3. Setări Mijloc fix
Mijloacele fixe definite în sistem sunt accesibile prin meniul Contabilitate > Lista mijloace fixe > Mijloace fixe; aici avem lista tuturor mijloacelor fixe.
Pentru a defini un nou mijloc fix, apelăm butonul de Adaugă (+) și completăm următoarele:
| Cod | specificați numărul de inventar al mijlocului fix; |
|---|---|
| Descriere | Specificați descrierea acestuia; |
| Cont contabil | Specificați contul pe care evidențiați acest mijloc fix; |
| Regula amortizarii | Alegeți regula de amortizare dorită. |
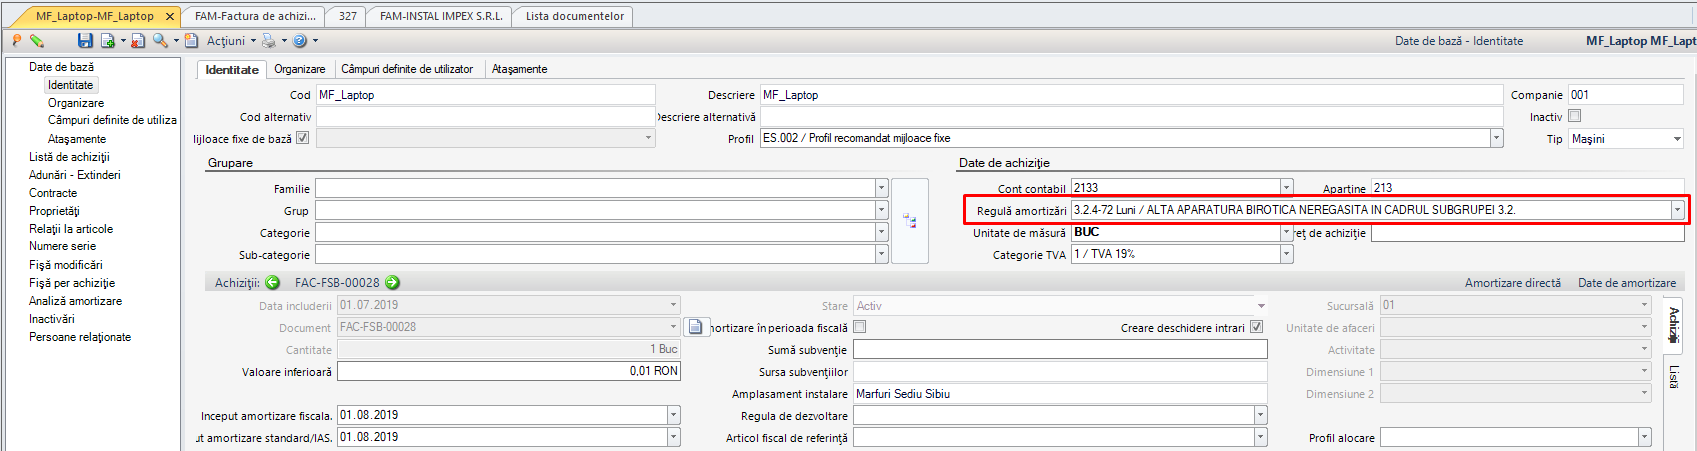
Putem stabili, suplimentar, și alte proprietăți, cum ar fi clasificarea (Tip, Familie, Grup, etc).
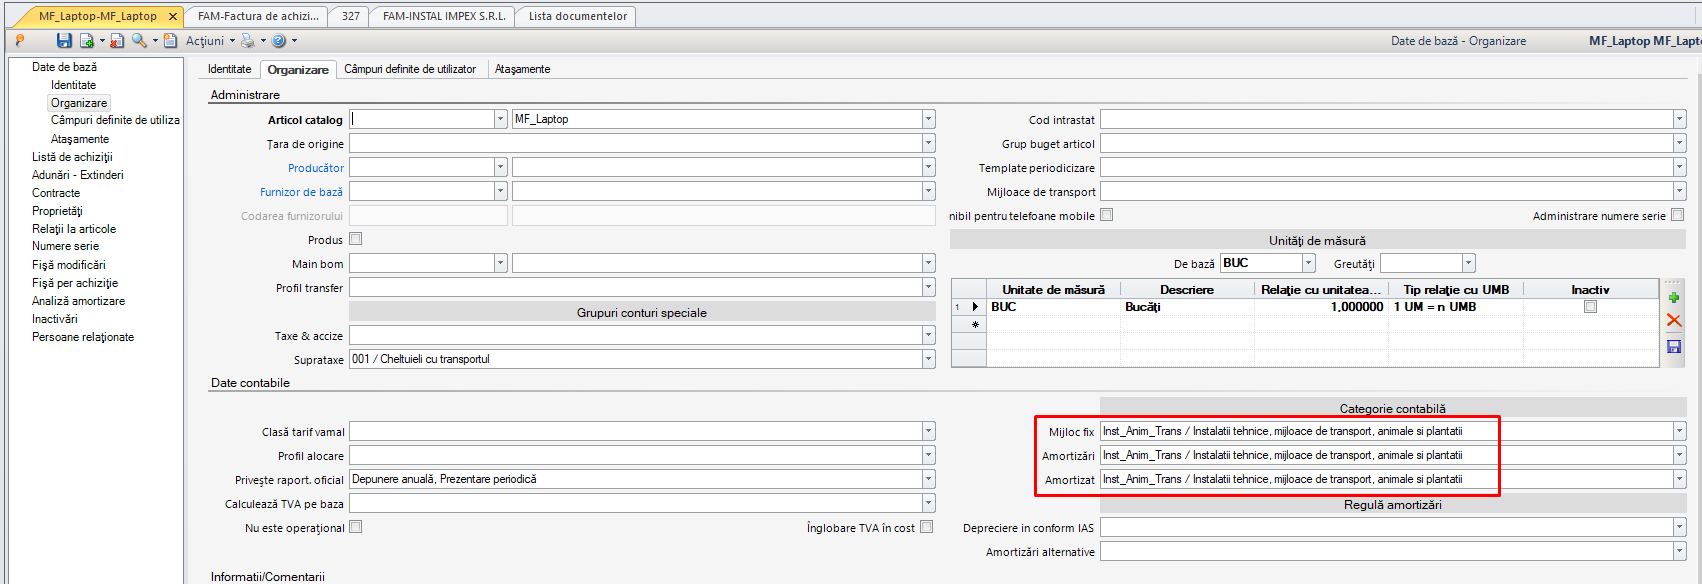
În tab-ul Organizare secțiunea Administrare trebuie stabilită Categoria contabilă - Amortizări.
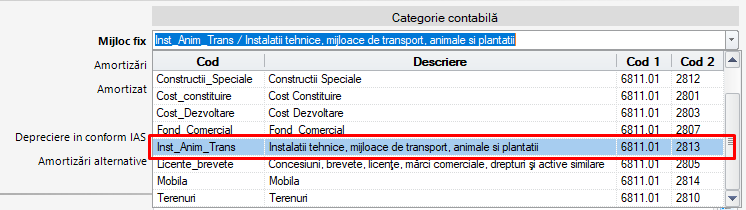
1.4. Inițializare / Importuri solduri
Odată ce avem definite în sistem regulile de amortizare și lista mijloacelor fixe, trebuie să evidențiem statusul acestora la data de început a implementării. Pentru fiecare mijloc fix va trebui să introducem trei documente, care să evidențieze:
Achiziția mijlocului fix;
Amortizarea până la începutul anului în curs;
Amortizarea anului în curs, până la data înregistrării (implementării).
1.4.1. Documentul de achiziție
Pentru evidențierea achiziției, accesați meniul Contabilitate > Lista Mijloace fixe > Documente de inventar și adaugă un nou document:
| Tip | AMF – Achiziție mijloace fixe |
|---|---|
| Data emiterii | Alegem prima zi din anul curent (01.01.2019); |
Pe detaliul documentului specificăm mijloacele fixe:
| Mijloc fix | alegem mijlocul fix dorit; |
|---|---|
| Document de achiziție | Specificăm numărul facturii de achiziție; |
| Depozit | Alegem locația; |
| Data document de achiziție | specificăm data documentului de achizitie; de exemplu, în cazul mijlocului fix LAPTOP aceasta va fi 01.07.2016; |
| Cantitate | Trecem 1; |
| Preț | Trecem prețul de achiziție. |
Atenție: Pe acest document de achiziție putem trece mai multe mijloace fixe.
Documentul nostru de inițializare trebuie să arate ca în imaginea de mai jos: 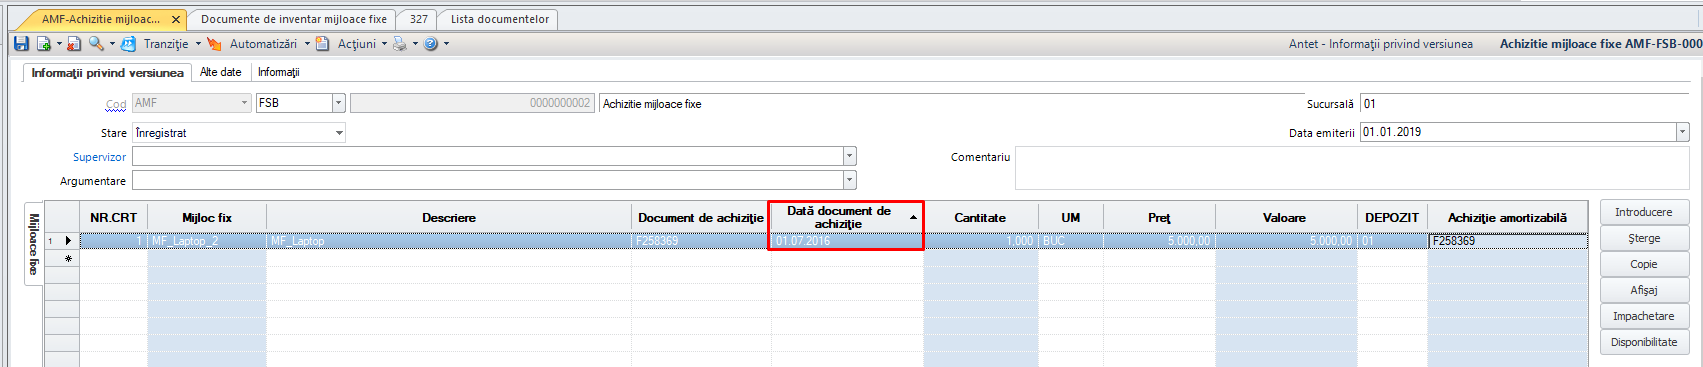
Dacă deschidem cardul mijlocului fix LAPTOP, vedem că în acest moment avem evidențiată achiziția acestuia: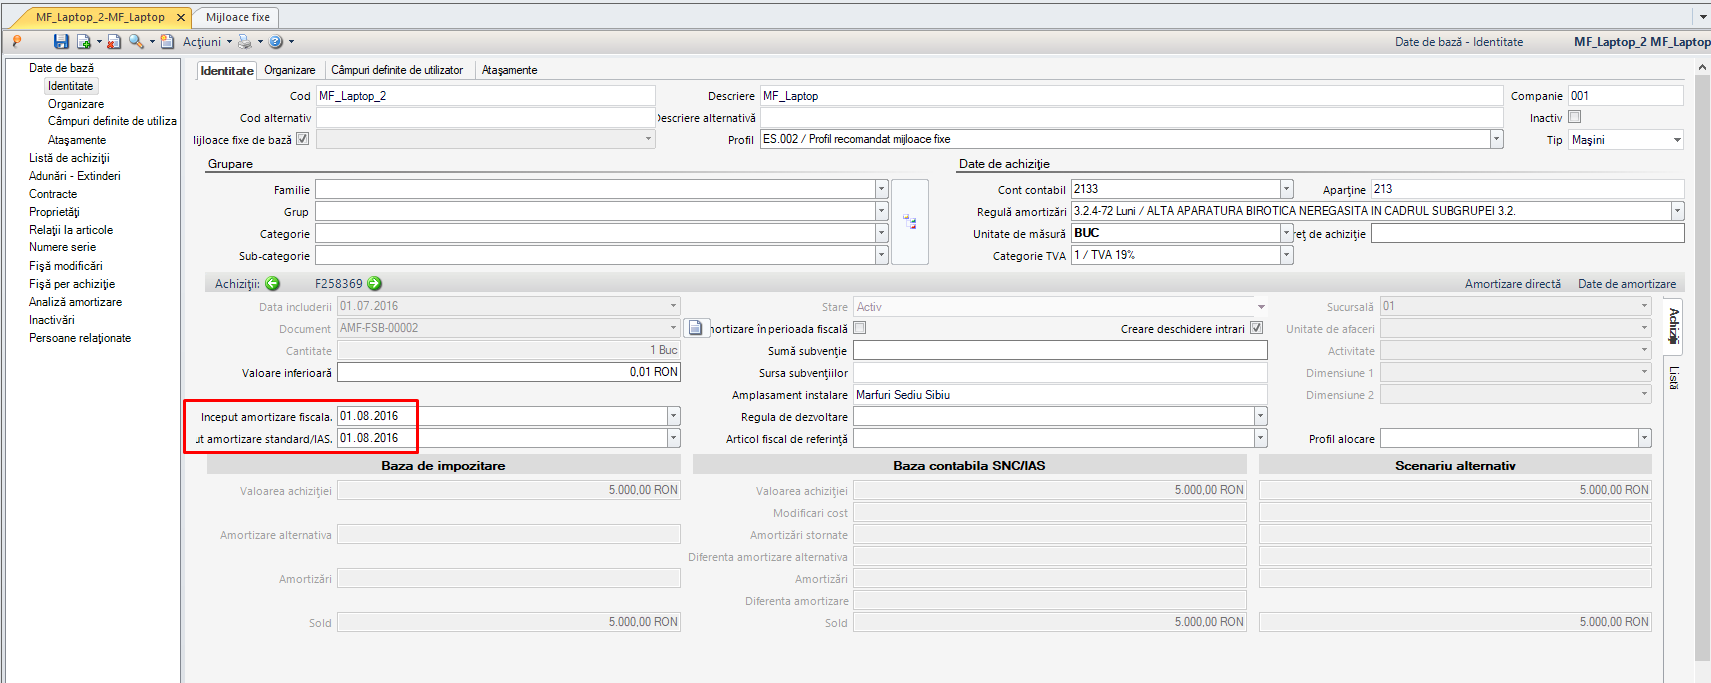
1.4.2. Factura de evidențiere a amortizării precedente
Pentru a opera în sistem amortizarea precedentă mergeți în meniul Contabilitate > Listă mijloace fixe > Documente de inventar și de acolo adăugați un nou document de tip ADS (Valoarea de deschidere a amortizării).
| Data emiterii | Prima dată din an; |
|---|---|
| Mijloc fix | Selectăm mijlocul fix dorit; |
| Cantitate | Trecem 1; |
| Preț | trecem valoarea amortizată până la începutul anului; în cazul mijlocului fix LAPTOP aceasta este de 2013.76 lei; |
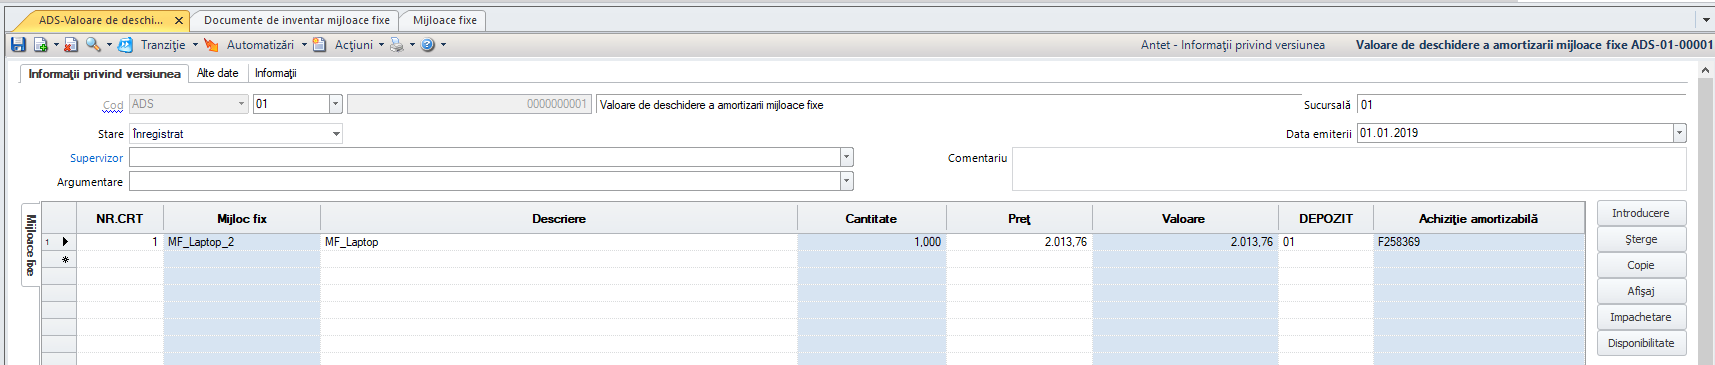
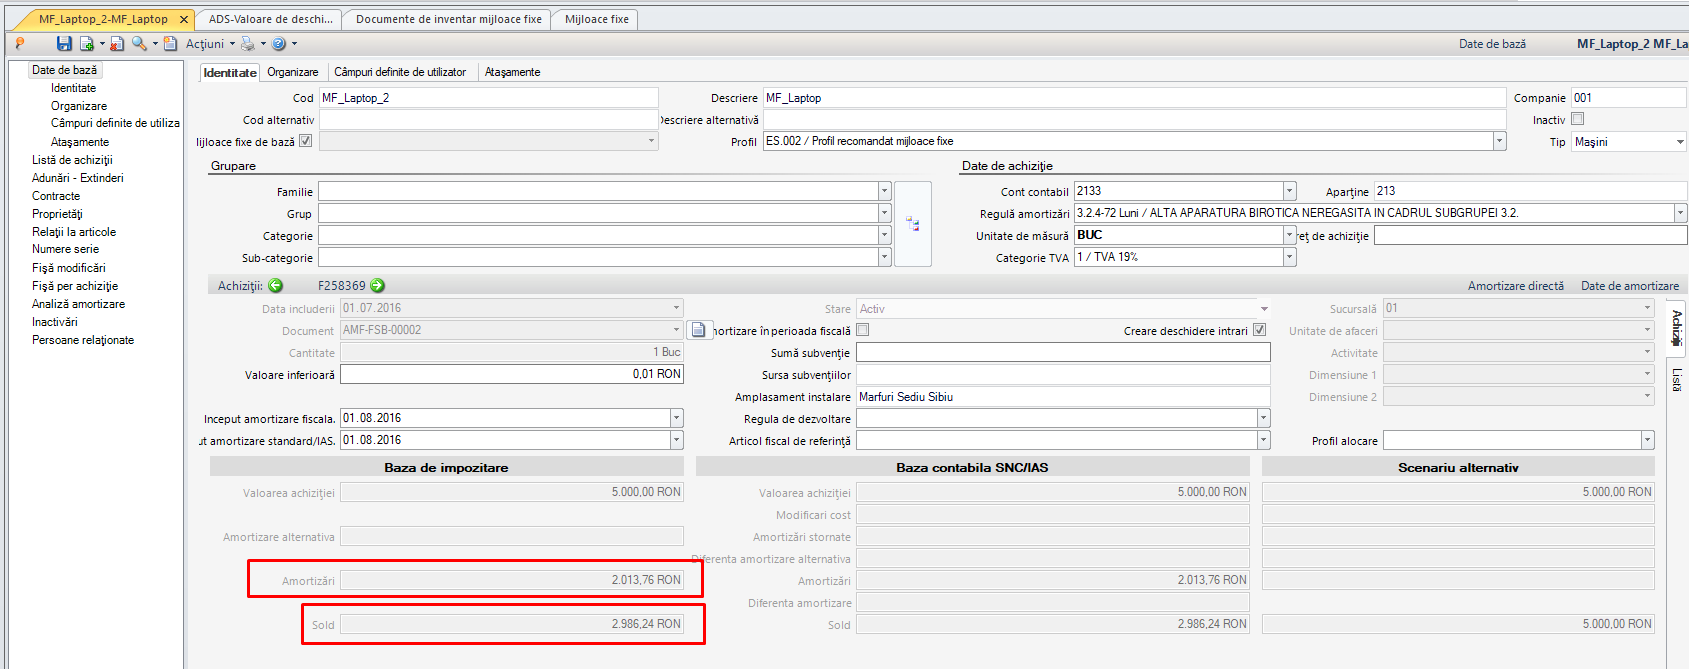
Dacă deschidem cardul mijlocului fix, după salvarea acestui document, vom constata că avem evidențiată amortizarea fiscală, precum și soldul de amortizat, ca în imaginea de mai jos:
1.4.3. Documentul de evidențiere amortizare an curent
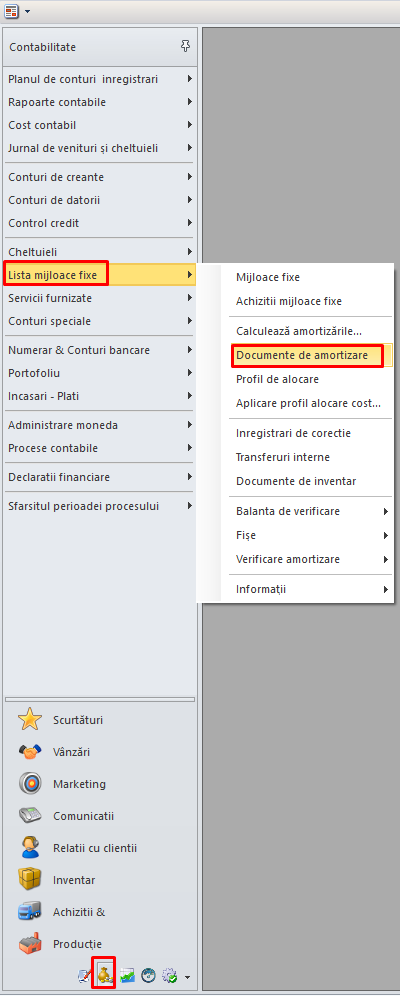
Mergeți în meniul Contabilitate > Listă mijloace fixe > Documente de amortizare și de acolo adăugați un nou document de tip MFA - Amortizarea mijloacelor fixe.
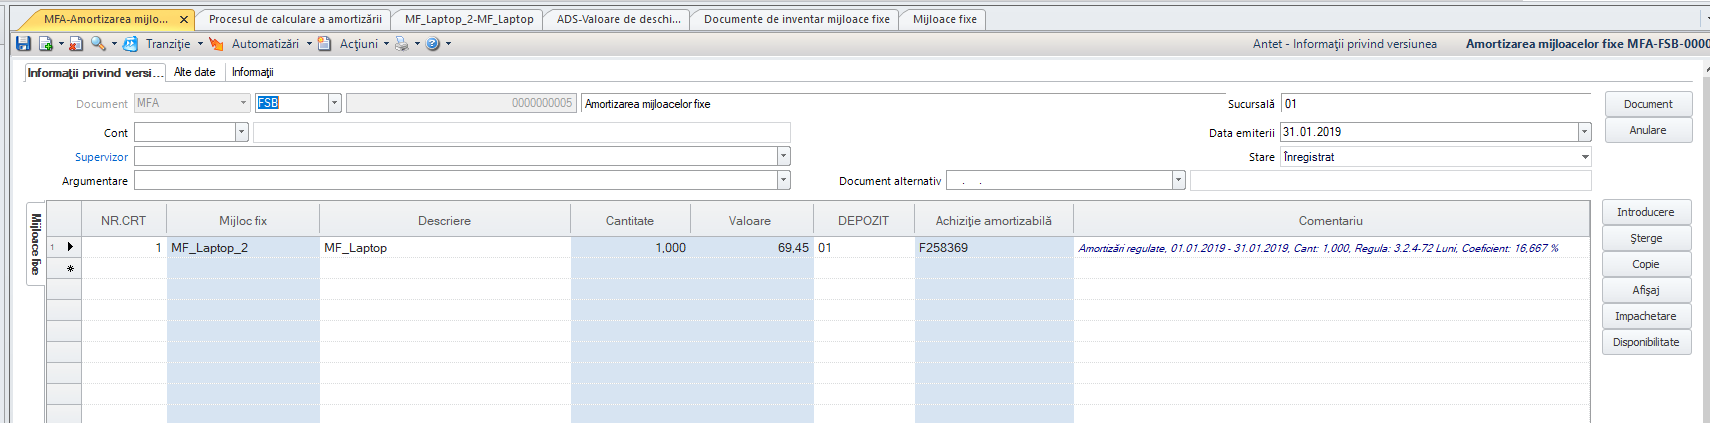
În acest document vom evidenția amortizarea înregistrată în lunile ianuarie-martie, până la începerea implementării. Completam următoarele:
| Data emiterii | 31.01.2019; |
|---|---|
| Mijloc fix | Selectăm mijlocul fix dorit; |
| Cantitate | Trecem 1; |
| Valoare | Trecem valoarea amortizată în anul curent. |
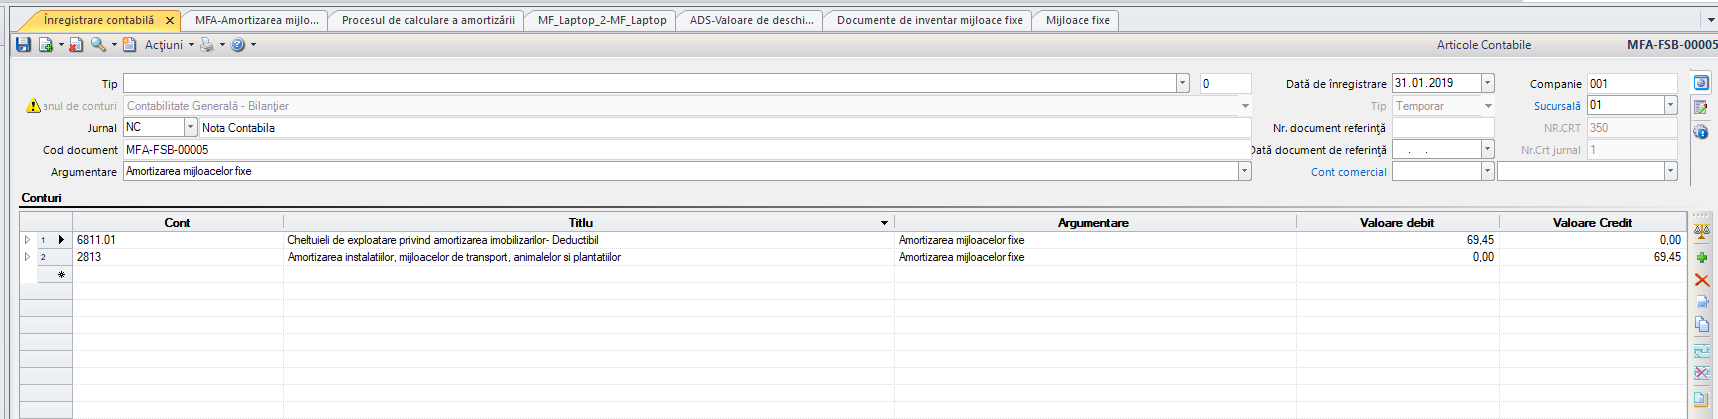
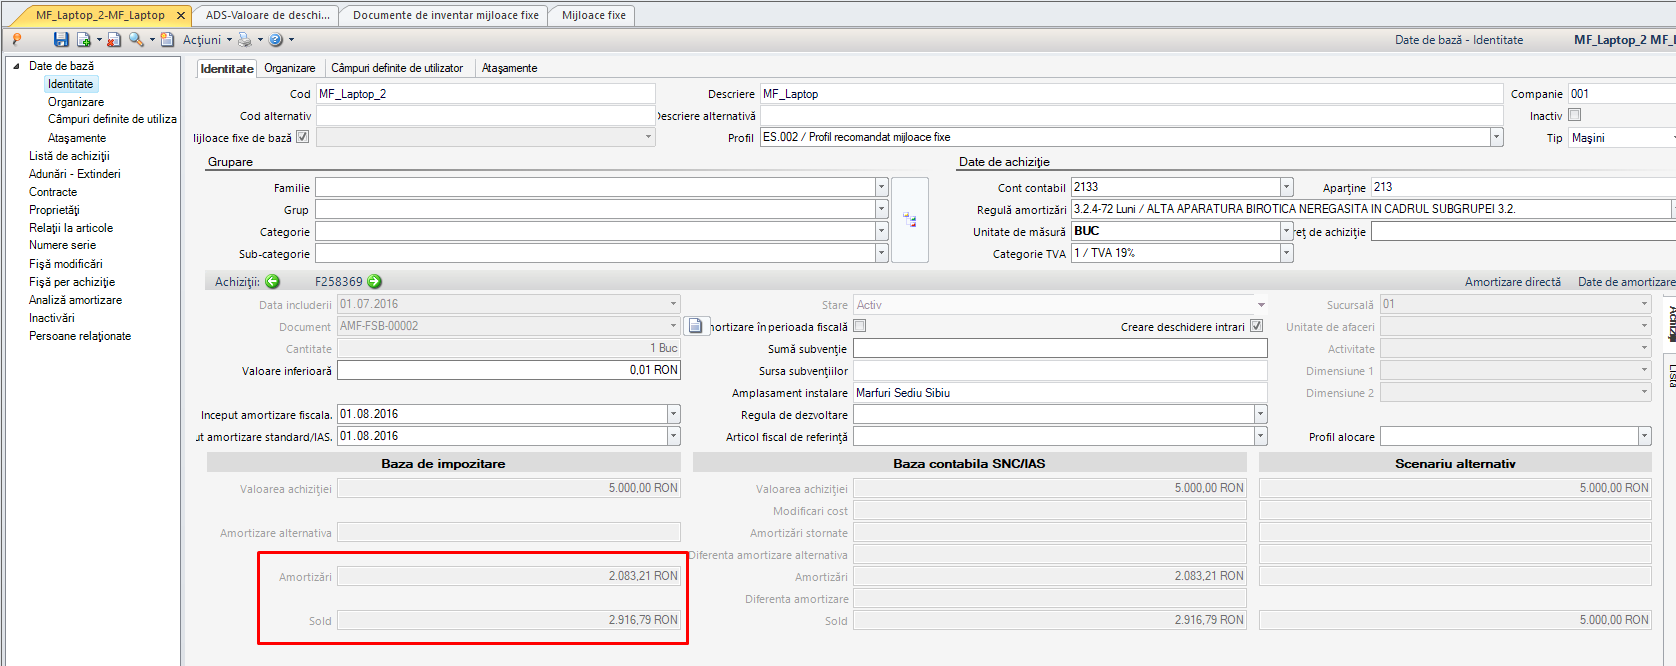
După salvarea documentului, cardul mijlocului fix ar trebui să aibă amortizarea și restul de amortizat în valorile dorite:
1.5. Procedura de lucru cu mijloace fixe
În această secțiune vom prezenta următoarele:
Cum facem o factură de achiziție mijloace fixe;
Cum generăm amortizarea;
Cum obținem situațiile dorite;
Cum efectuăm alte operații.
1.5.1. Factura de achiziție mijloace fixe
Presupunem că în data de 01.10.2019 avem o achiziție de mijloc fix: 1 laptop, în valoare de 5000 lei; laptopul se amortizează liniar în șase ani, cu o valoare lunară de 5000/72 = 69.44 lei.
Intrăm în meniul Achiziții > Recepții și Facturi de Achizitie > Achiziții/Recepții > Dosare importuri și adăugăm (+) un nou document:
| Tip document | Alegem FAM – Factură de achiziție mijloace fixe (cantitativ și valoric); |
|---|---|
| Data emiterii | Data înregistrării în contabilitate (01.10.2019); |
| Alte informații | Completăm și alte informații, cum ar fi metoda de plată, etc. |
În tabelul Mijloace fixe va trebui să introducem mijlocul fix achiziționat.
Trebuie să avem grijă că în câmpul Data document alternativ să specificăm data la care s-a efectuat achiziția mijlocului fix (01.10.2019).
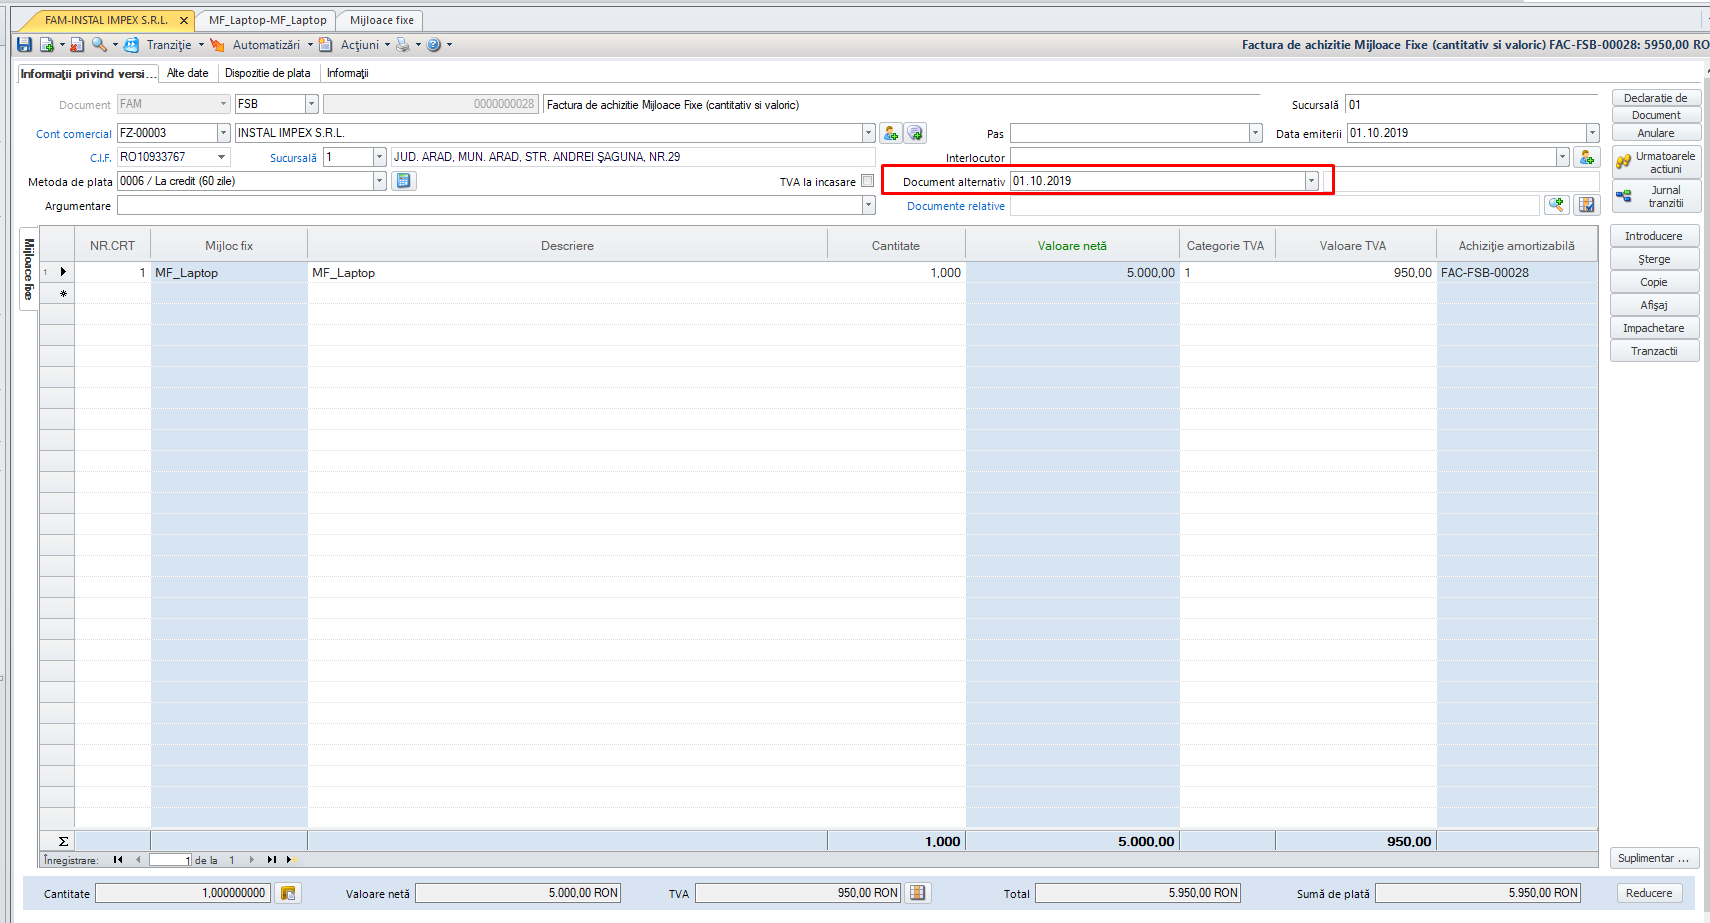
După salvarea facturii, vom constata că au apărut informații noi pe cardul mijloacelor fixe, informații cum ar fi data de start amortizare și valoarea achiziției.
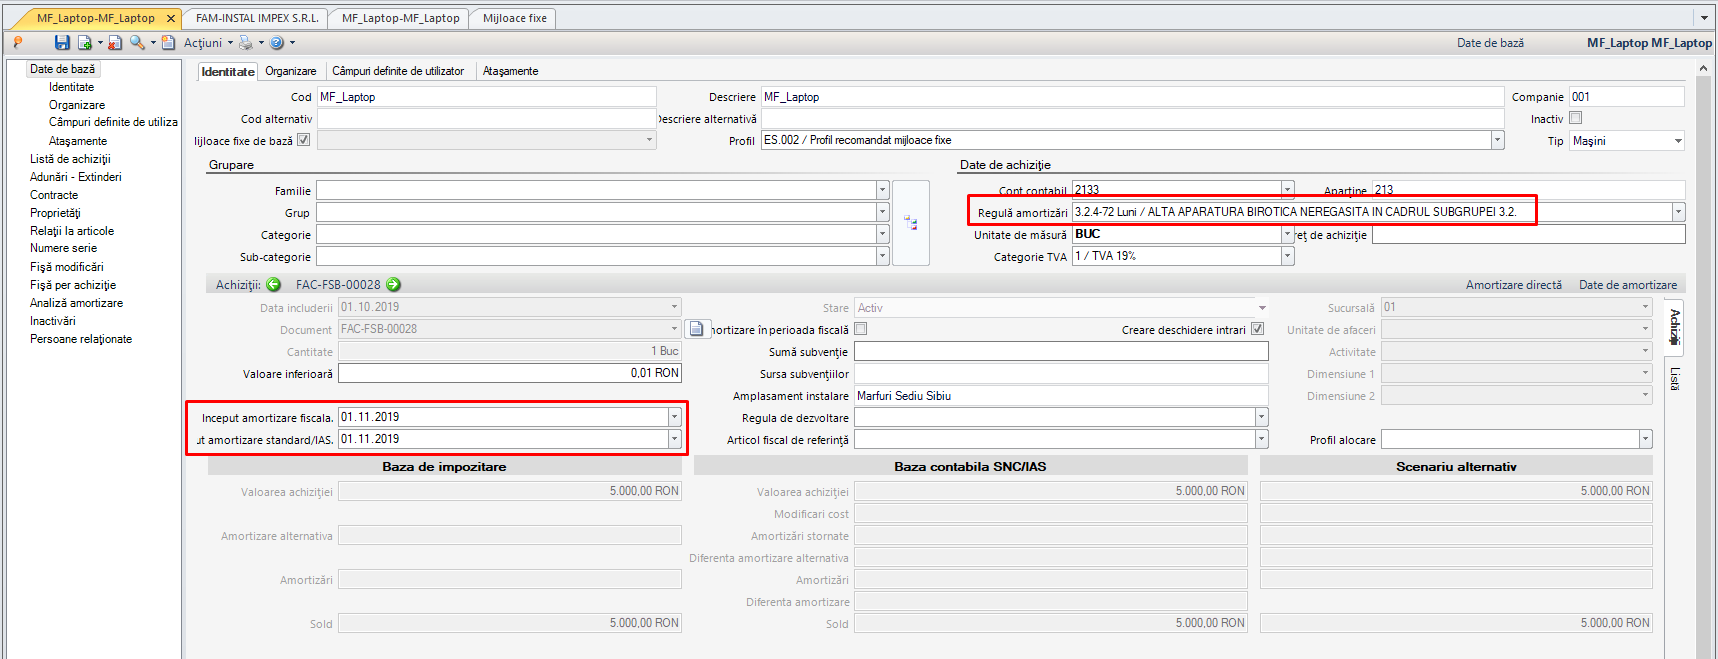
Nu trebuie să uităm să specificăm pentru fiecare mijloc fix regula corectă de amortizare.
Atenție: Factura de achiziție a mijlocul fix (FAM) se achită cu tipul de document DPM - Plată către furnizorii de Mijloace fixe.
1.5.2. Generare automată a amortizărilor
Se poate intra pe cardul fiecărui mijloc fix și apelarea din acel ecran opțiunea Amortizare directă:
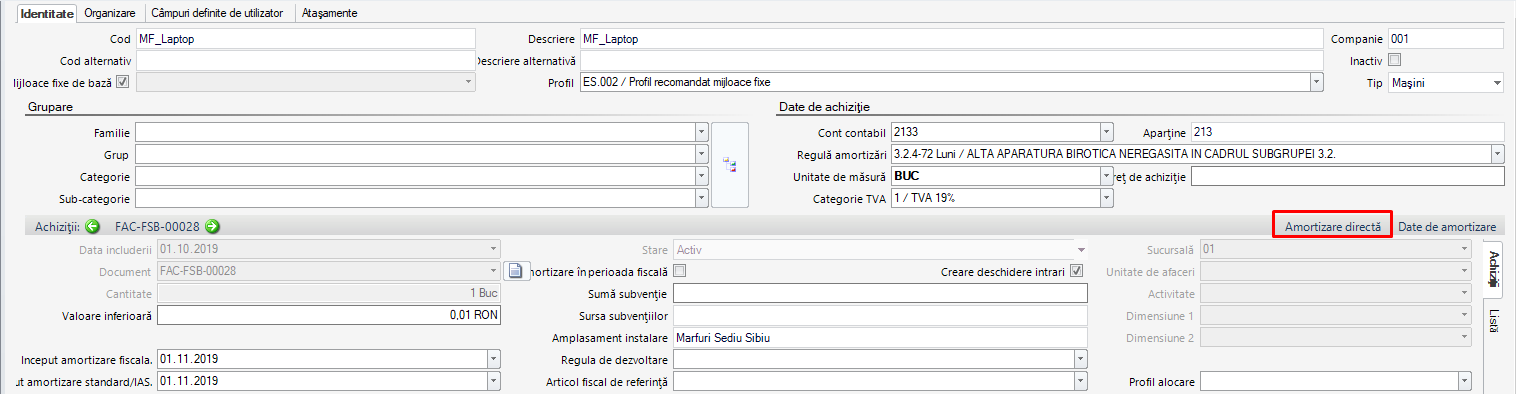
Sistemul ne va întreba până la ce dată dorim să facem amortizarea apoi aceasta poate fi calculată, apăsând butonul Începere calcul.
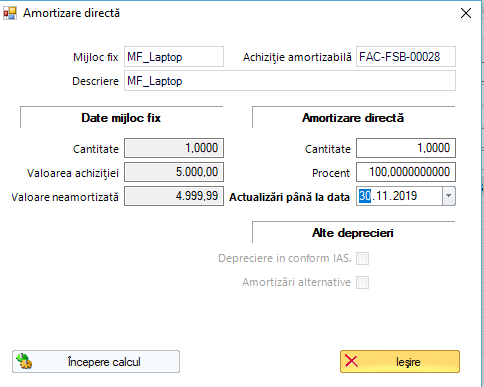
Vom observa că pe cardul mijlocului fix se vor schimba câmpurile Amortizări și Sold, ca în imaginea de mai jos:
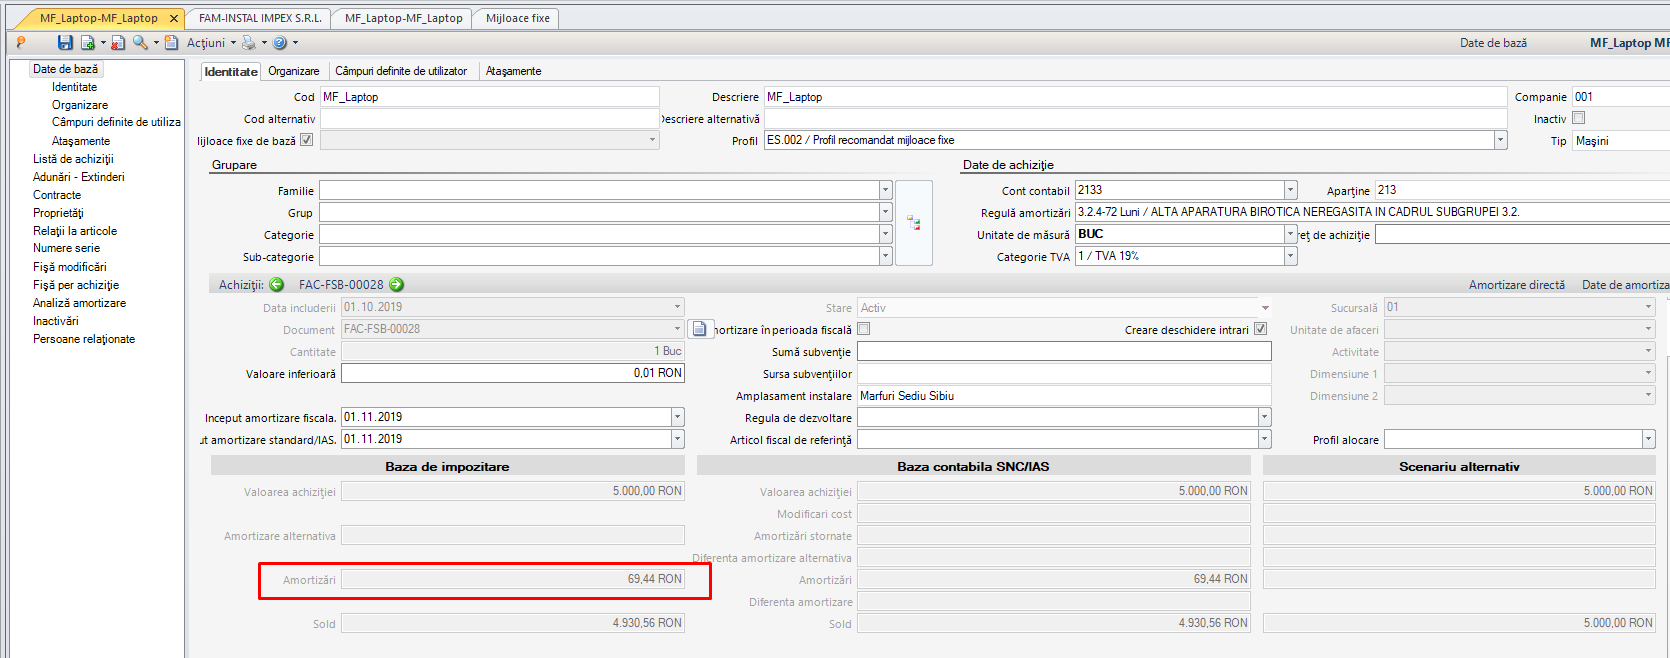
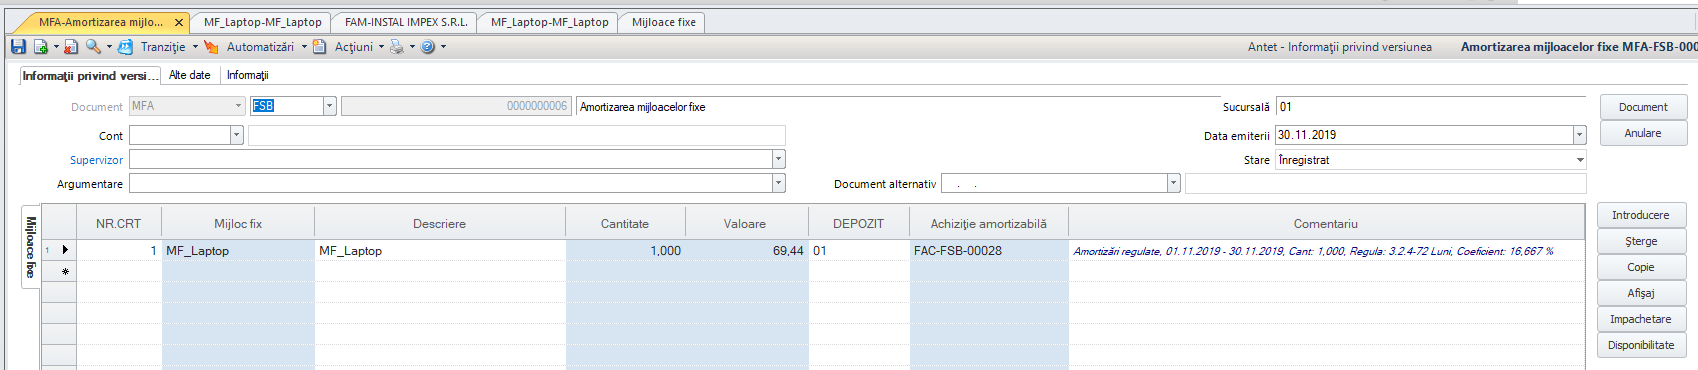
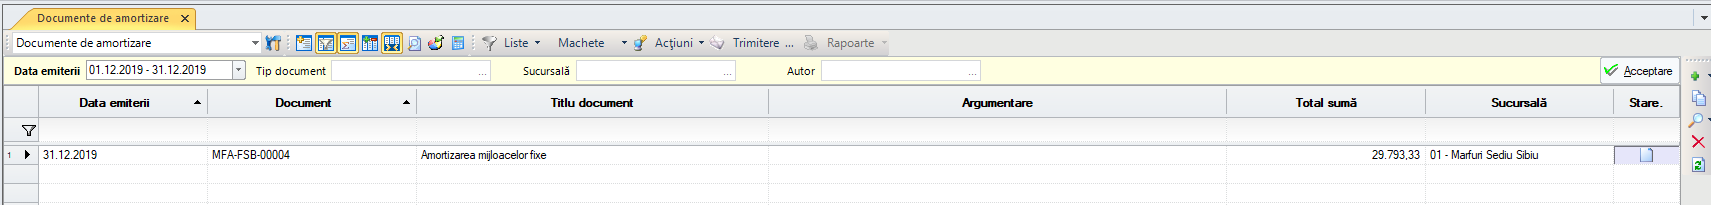
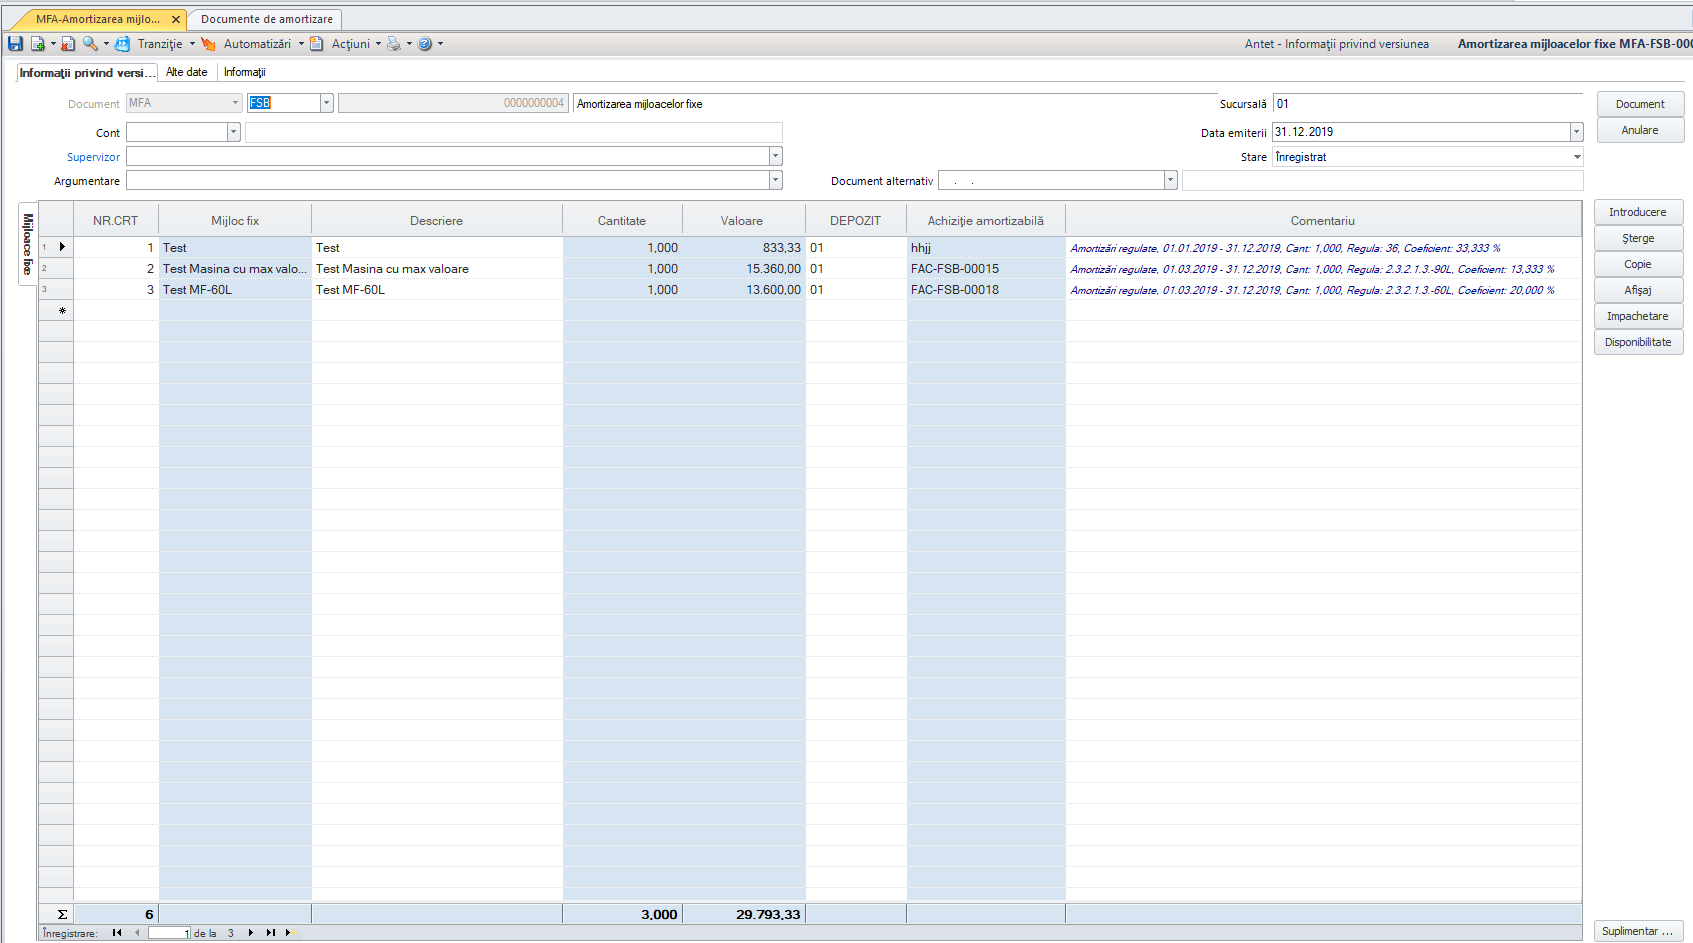
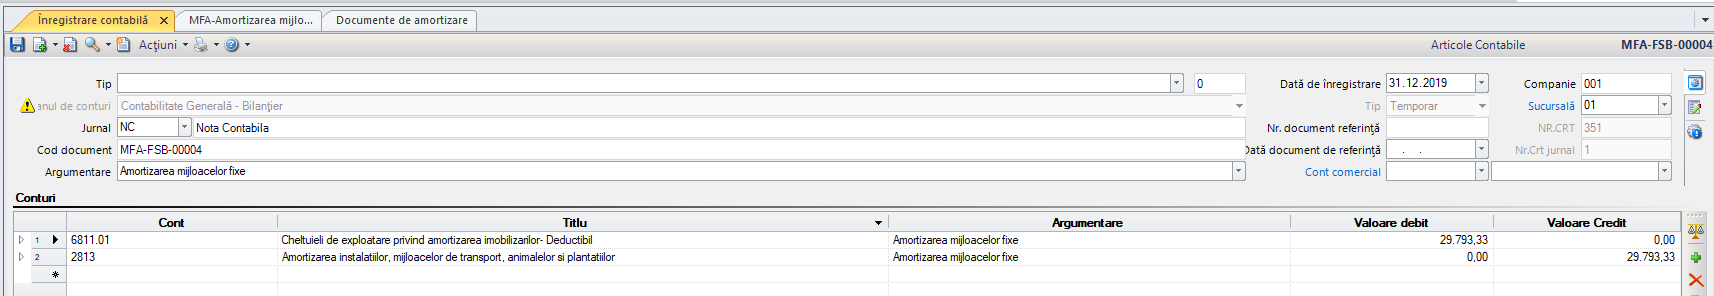
Procesul de calcul amortizare a dus la generarea unor documente de amortizare. Acestea pot fi văzute în meniul Contabilitate > Lista mijloace fixe > Documente de amortizare. Dacă deschidem un astfel de document, vedem că pe detaliu avem mijloacele fixe amortizate, precum și explicația amortizării:
Dacă avem mai multe mijloace fixe, este foarte probabil să se dorească amortizarea automată pentru toate (sau o parte) mijloacele fixe. Sistemul ne permite acest lucru, prin apelarea din meniu a opțiunii Contabilitate > Procese de închidere a perioadei > Procese mijloace fixe > Calculează amortizările. Va apărea un ecran în care trebuie să specificăm:
| Perioada de amortizare | de la data... până la data... (de obicei, prima și ultima dată dintr-o lună); |
|---|---|
| Selectați calcul | alegeți opțiunea Amortizari fiscale; |
| Recalculează amortizarea existentă | se referă la cazul în care deja avem calculată amortizarea pentru unul sau mai multe din mijloacele fixe; avem trei opțiuni:
|
În tabelul de mai jos va trebui să selectăm mijloacele fixe pentru care dorim să calculăm amortizarea. Facem selecție în funcție de contul contabil și selectăm mijloacele fixe dorite, ca în imaginea de mai jos:
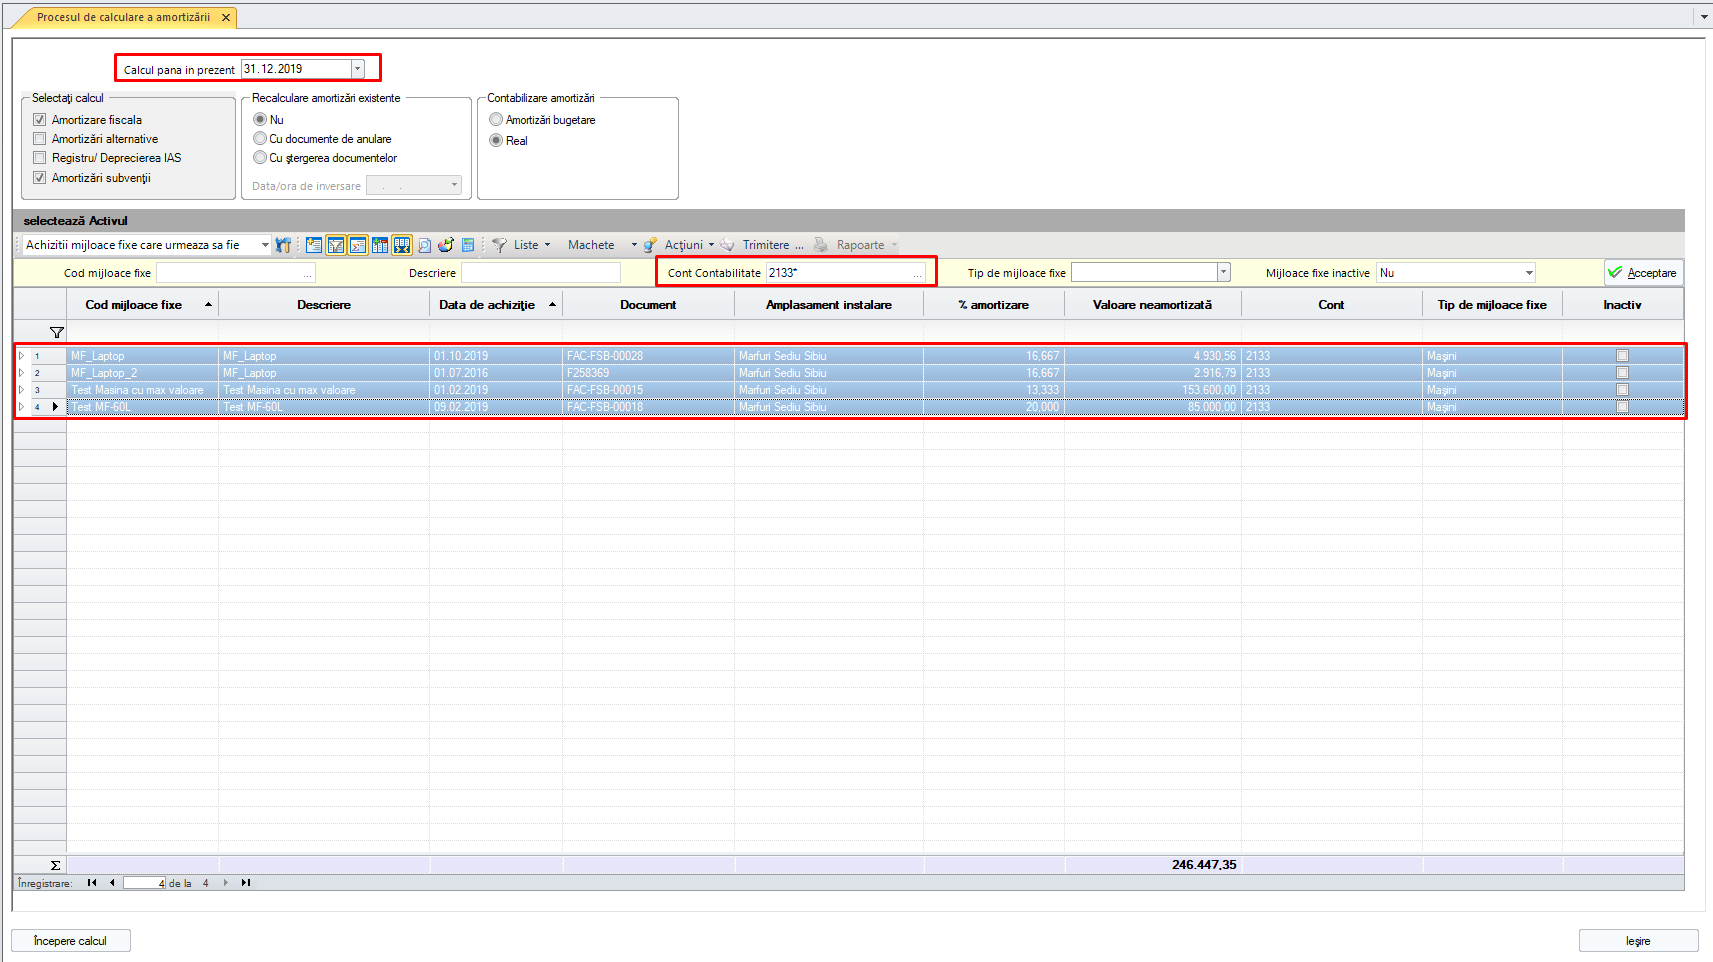
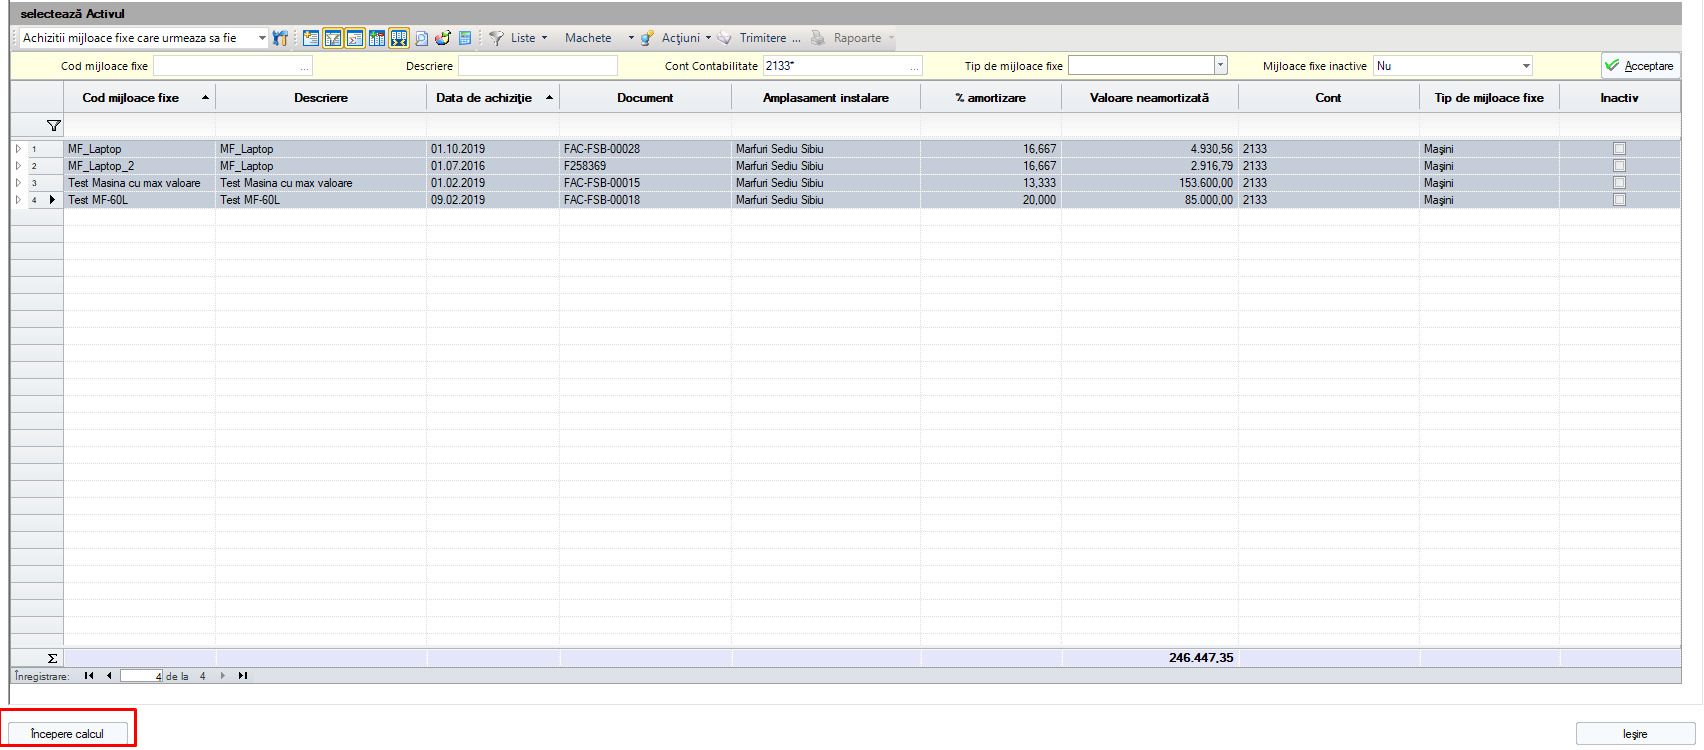
După selectarea mijloacelor fixe, apăsați butonul Începere calcul. În lista cu documente de amortizare vom vedea documentele create.
1.5.3. Rapoarte disponibile
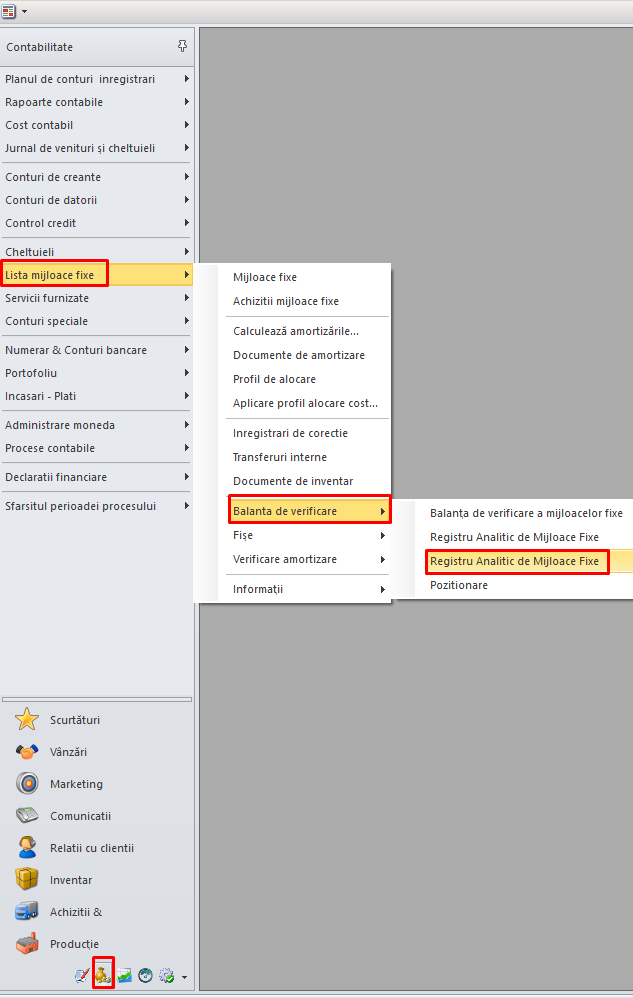
În sistem avem mai multe rapoarte privitoare la mijloacele fixe. Acestea pot fi găsite în meniul Contabilitate > Lista mijloace fixe. De ex.:
1.5.4. Prezentare amortizare manuală
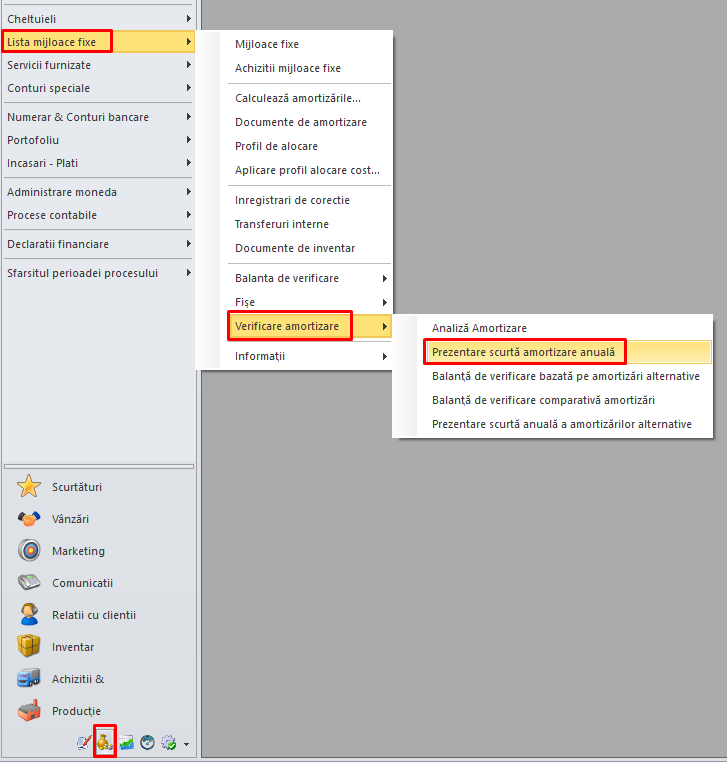
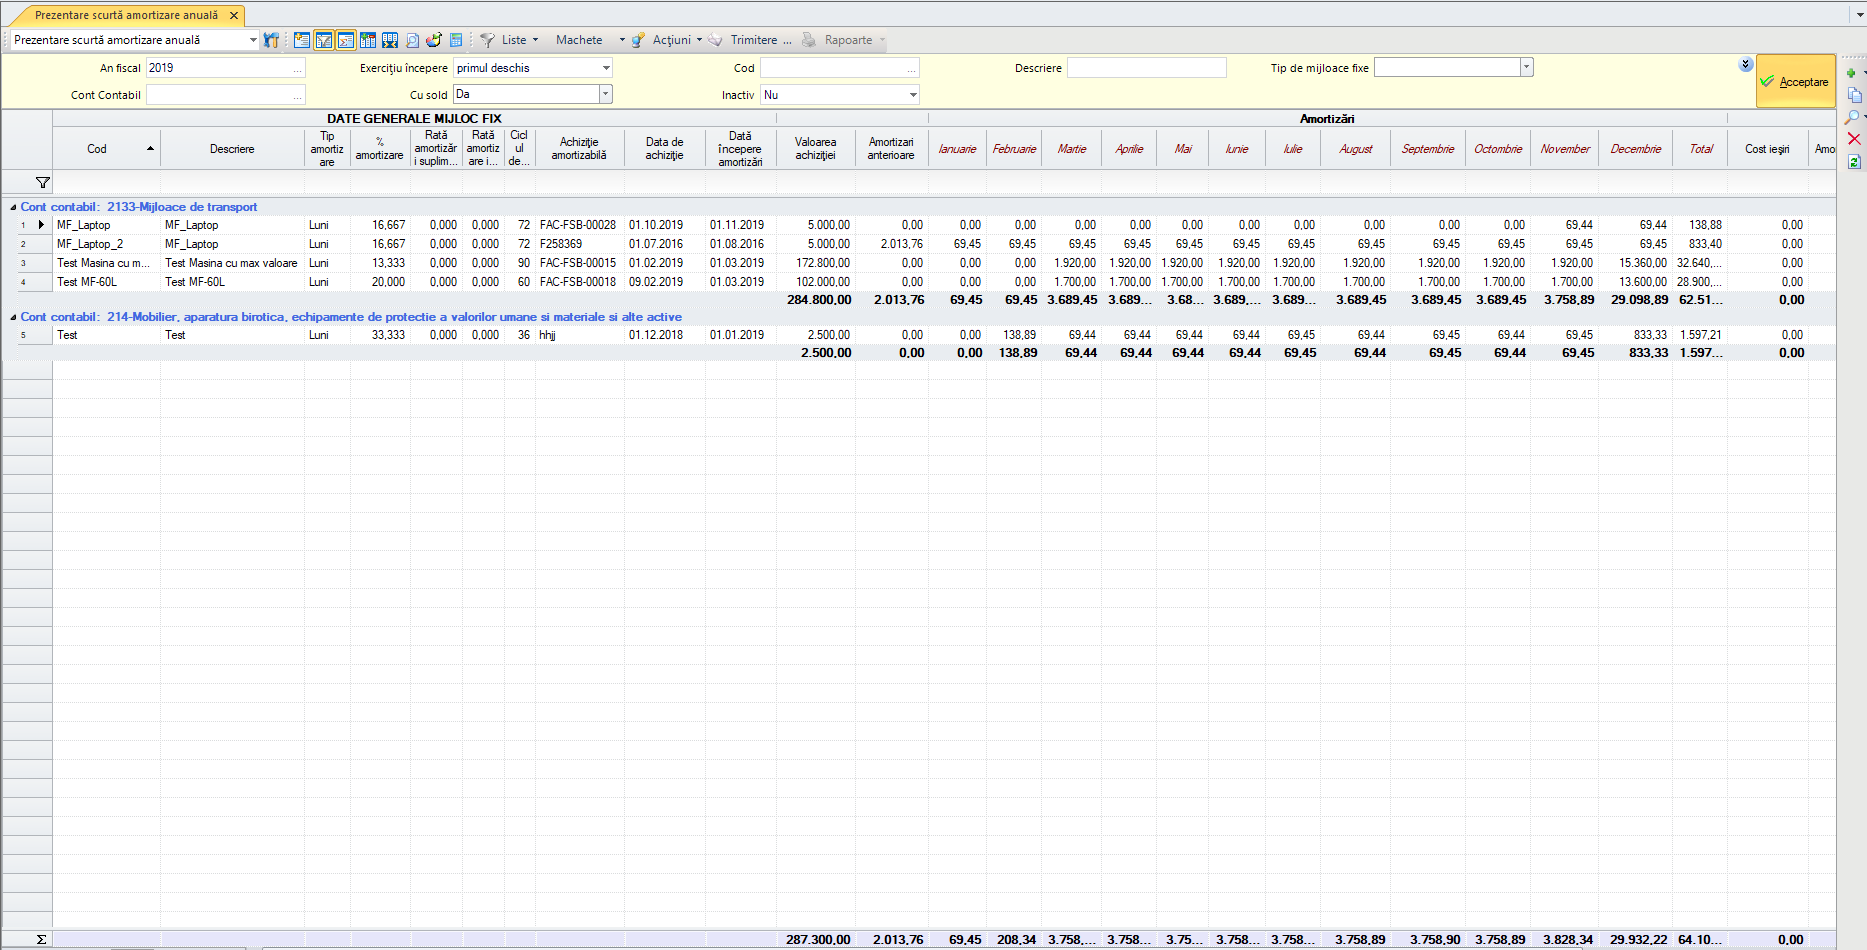
Acest raport este o vizualizare din meniul Contabilitate > Lista mijloace fixe > Verificare amortizare > Prezentare scurtă amortizare anuală. Cu acest raport avem o imagine completă a mijloacelor fixe: valoare achiziție, sold la început de an, amortizare pe fiecare lună, etc:
1.6. Registrul mijloacelor fixe
Acest raport este o vizualizare din meniul Contabilitate > Lista mijloace fixe > Balanța de verificare > Registru analitic de mijloace fixe și ne oferă o imagine de ansamblu a mijloacelor fixe:
1.7. Balanța de verificare a amortizărilor
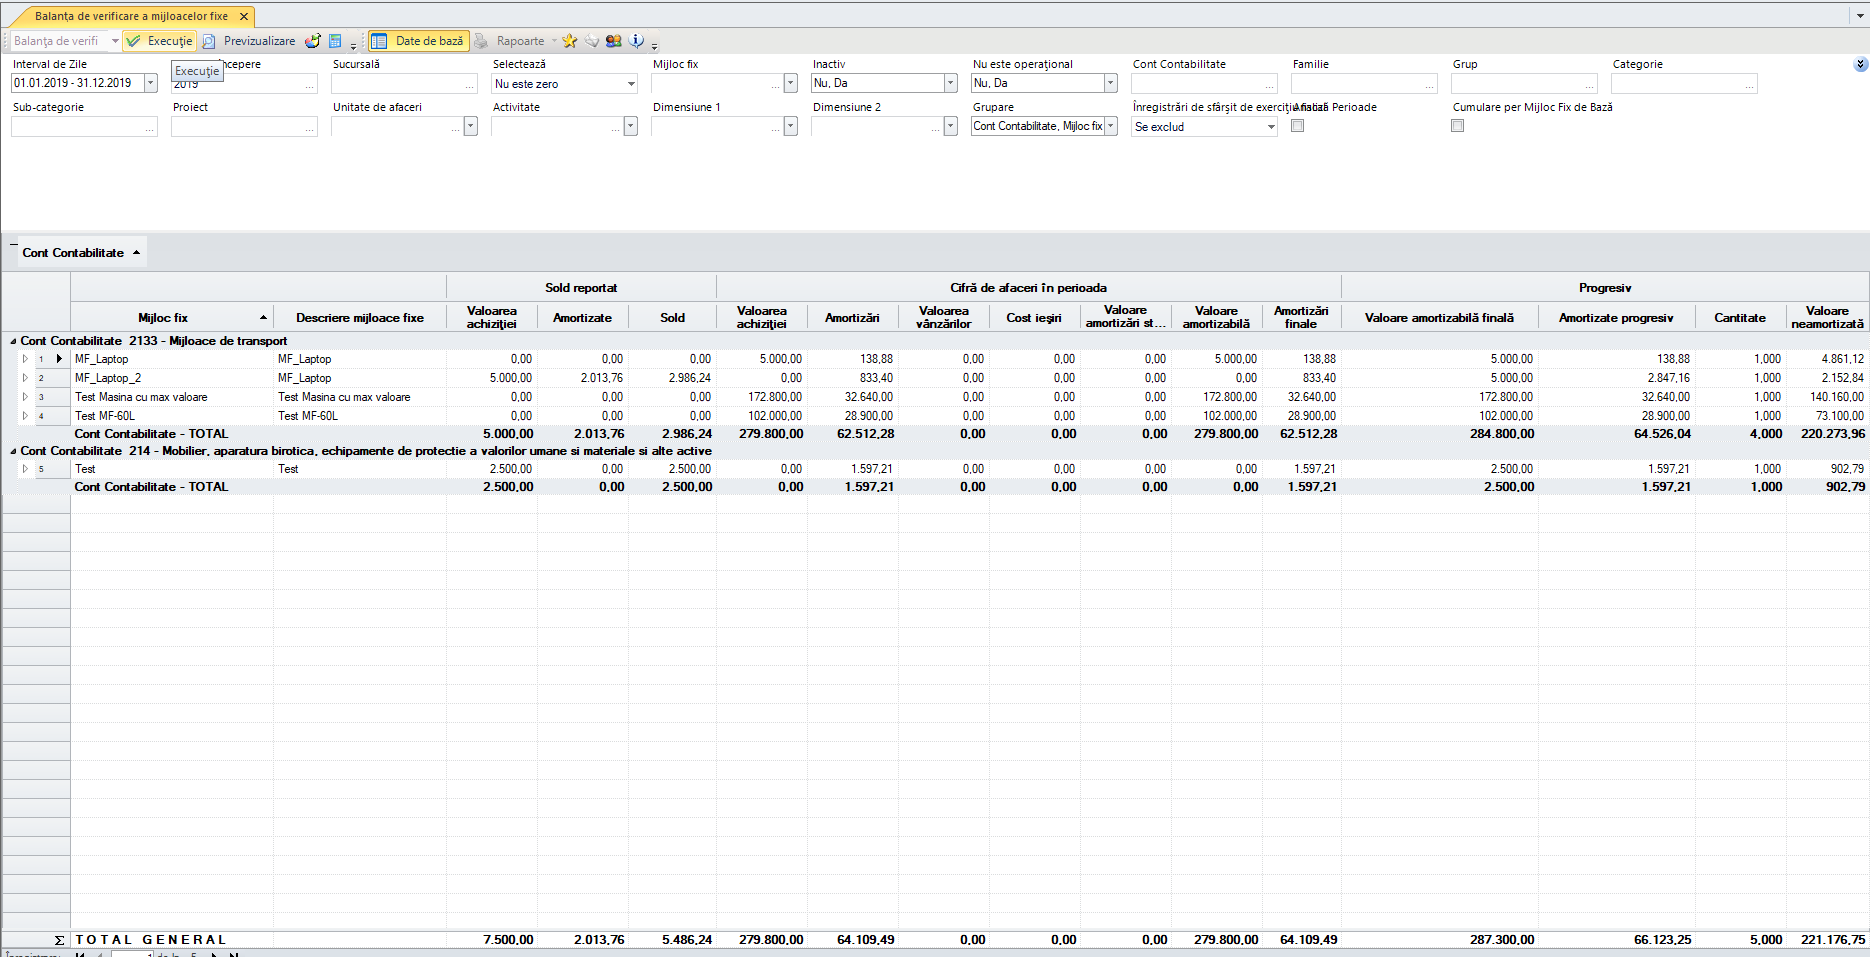
Accesați meniul Contabilitate > Lista mijloace fixe > Balanta de verificare - Balanța de verificare a mijloacelor fixe ˝ce ne oferă situația mijloacelor fixe, în format balanță:
1.8. Documente de corecție pentru mijloacele fixe
Mai jos regăsiți o listă cu documentele implicate în realizarea corecțiilor pentru mijloacele fixe. Acestea se regăsesc în Contabilitate > Lista mijloace fixe > Înregistrări de corecție.
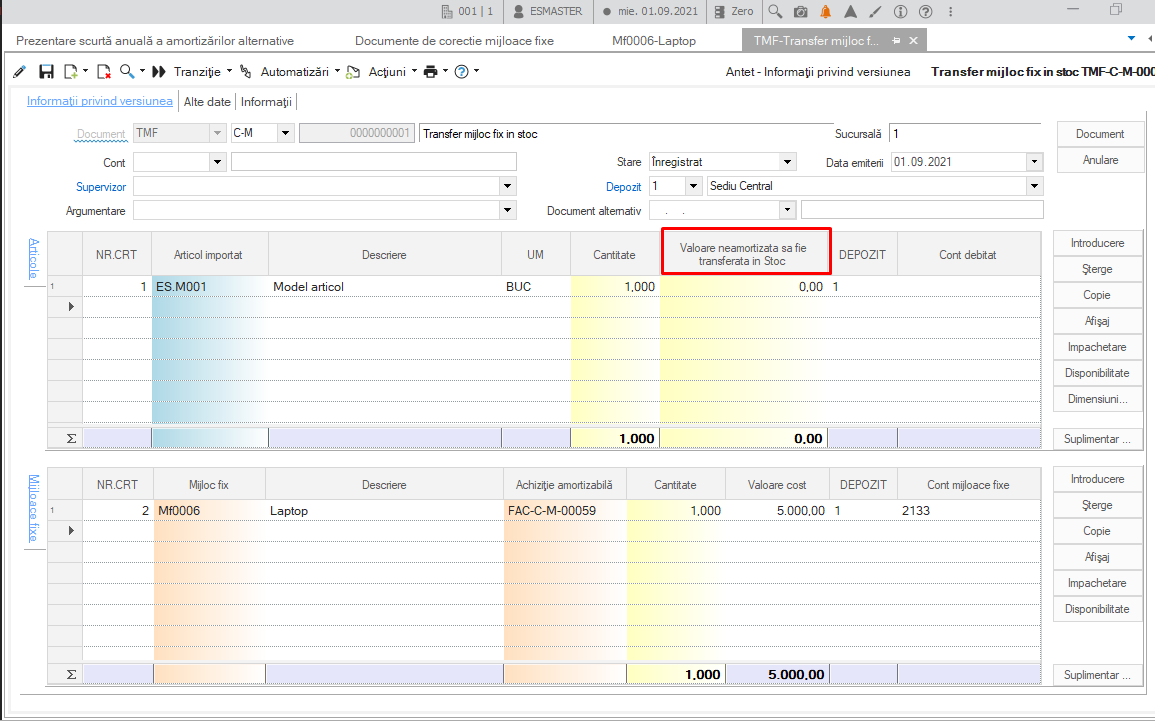
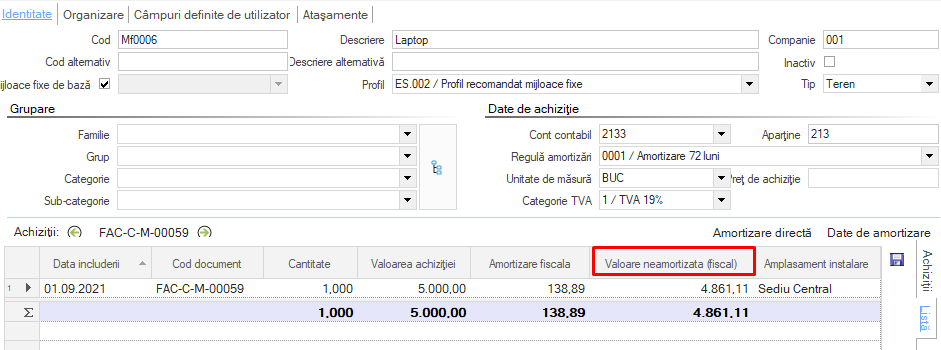
1.8.1. Transfer din mijloc fix în obiect de inventar
Transferul se realizează cu ajutorul documentului TMF (Transfer mijloc fix în stoc).
1.8.2. Transfer din articol stoc în mijloc fix
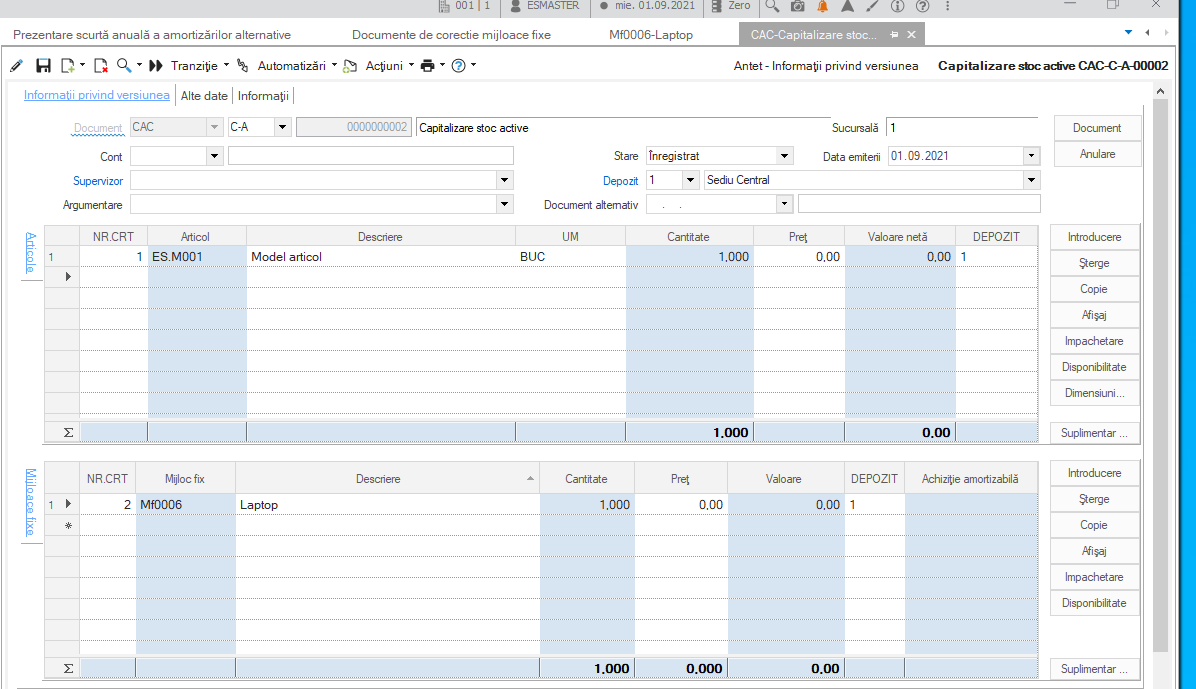
Transferul se realizează cu ajutorul documentului CAC (Capitalizare stoc activ).
1.8.3. Casare mijloc fix
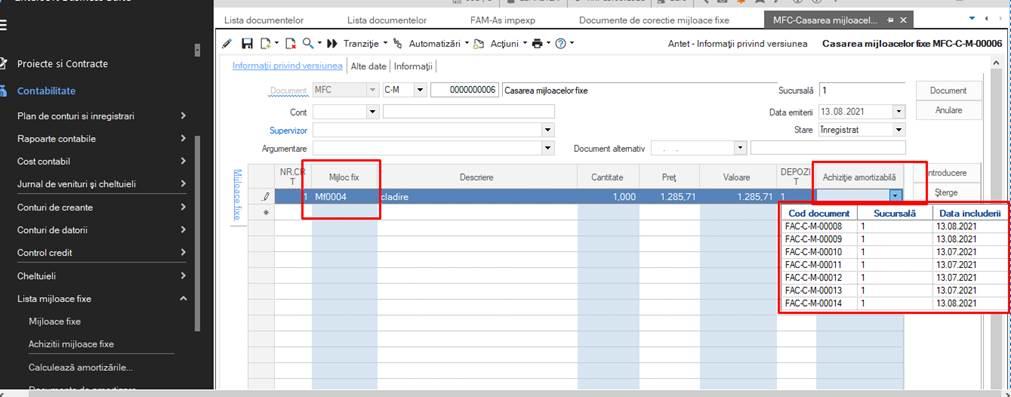
Casarea unui mijloc fix se realizează cu ajutorul documentului MFC (Casare mijloc fix).
1.8.4. Transfer contabil mijloc fix
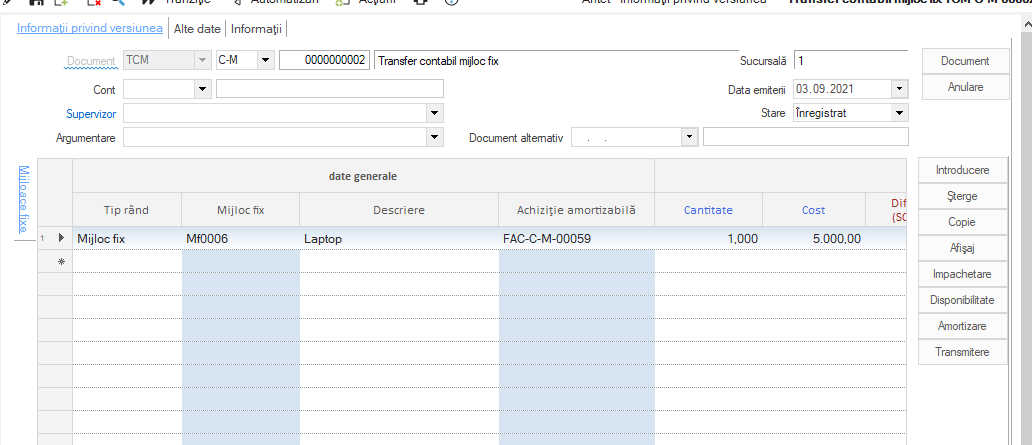
Transferul contabil al unui mijloc fix se realizează cu ajutorul documentului TCM (Transfer contabil mijloc fix).
1.8.5. Ajustarea valorii de achiziție a unui mijloc fix
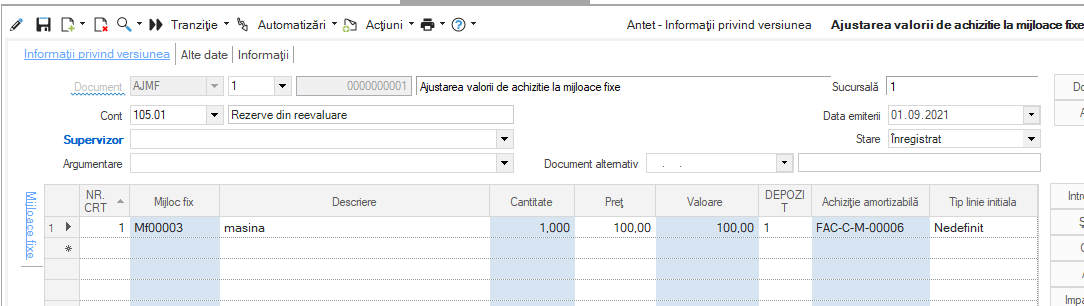
Ajustarea valorii de achiziție unui mijloc fix se realizează cu ajutorul documentului AJMF (Ajustarea valorii de achiziție la mijloace fixe). Acest document acceptă și valori cu minus.
1.8.6. Ajustarea valorii de amortizare a unui mijloc fix
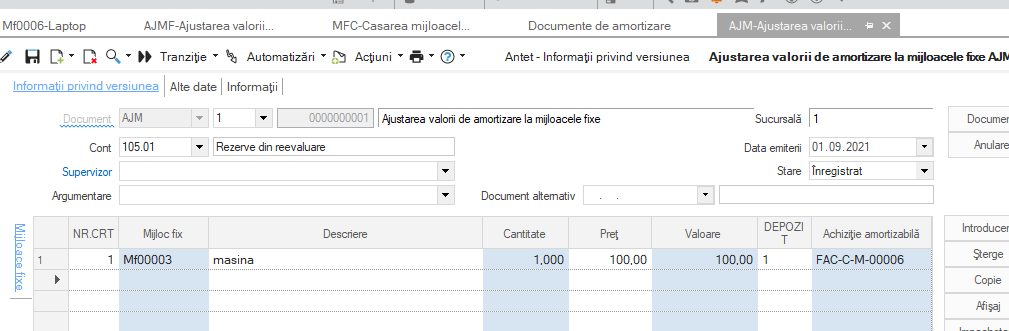
Ajustarea valorii de amortizare a unui mijloc fix se realizează cu ajutorul documentului AJM (Ajustarea valorii de amortizare la mijloacele fixe). Acest document acceptă și valori cu minus.
2. Obiecte de inventar
Obiectele de inventar se regăsesc în modulul de mijloace fixe. Pe acestea le regăsim în meniul Contabilitate > Lista mijloace fixe > Mijloace fixe; aici avem lista tuturor obiectelor de inventar.
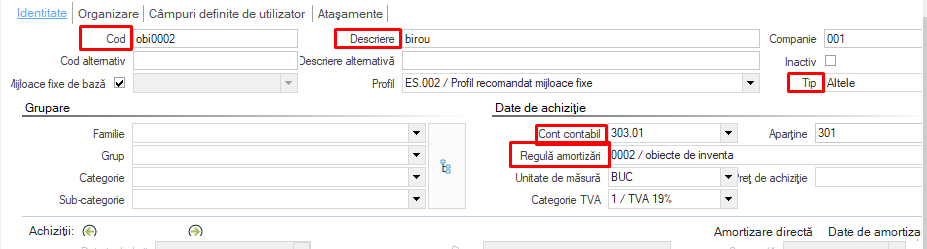
Pentru a defini un nou obiect de inventar, folosim butonul Adaug (+) și completăm următoarele:
| Cod | Specificați numărul de inventar al obiectului de inventar; |
|---|---|
| Descriere | Specificați descrierea acestuia; |
| Cont contabil | Specificați contul pe care evidențiați acest obiect de inventar |
Regula amortizarii Tip Categorie contabilă | Alegeți regula de amortizare dorită. În cazul reguli de amortizare, trebuie să vă definiți o regulă nouă de amortizare pentru obiecte de inventar. Recomandarea noastră este să definiți regula de amortizare pe o lună. Alegem „Altele”. Alegem categoria contabila dorită. În cazul obiectelor de inventar categoria contabilă trebuie definită, nu este predefinită. |
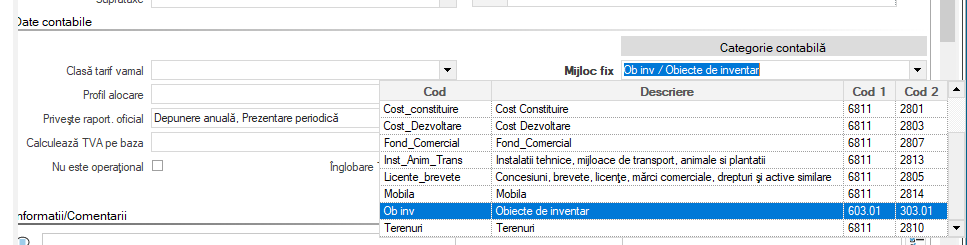
2.1. Regula de amortizare
Având în vedere că obiectele de inventar se dau în folosință în aceeași lună, amortizarea se face doar pe o lună.
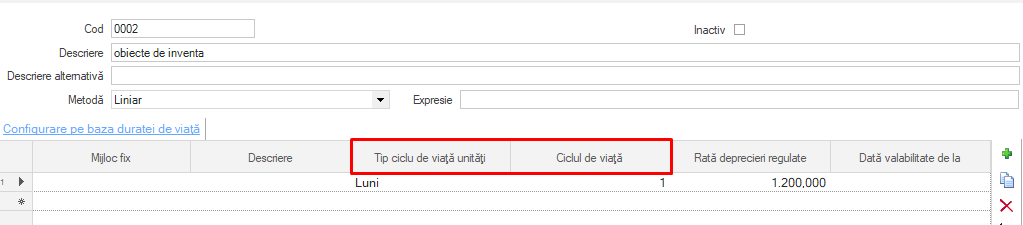
2.2. Amortizarea obiectelor de inventar
Procesul de amortizare în cazul obiectelor de inventar este identic cu cel pentru mijloace fixe.
\
3. Reevaluarea mijloacelor fixe
3.1. Legislație
Reevaluarea imobilizărilor corporale sau păstrarea costului istoric al acestora reprezintă un element al politicilor contabile aprobate în cadrul companiei.
Potrivit punctului 99 alin. (1) din OMFP 1802/2014, prin derogare de la evaluarea pe baza principiului costului de achiziție sau al costului de producție, entitățile pot proceda la reevaluarea imobilizarilor corporale existente la sfârșitul exercițiului financiar, astfel încât acestea să fie prezentate în contabilitate la valoarea justă, cu reflectarea rezultatelor acestei reevaluări în situațiile financiare întocmite pentru acel exercițiu.
Amortizarea calculată pentru imobilizările corporale astfel reevaluate se înregistrează în contabilitate începând cu exercițiul financiar următor celui pentru care s‐a efectuat reevaluarea.
Atunci când prin politicile contabile s-a stabilit că imobilele se prezintă în bilanț la valoarea reevaluată, reevaluarea contabilă se face simultan pentru toate imobilele.
Pentru fiecare imobil, etapele sunt:
a) eliminarea amortizării înregistrate
b) înregistrarea rezultatului reevaluarii.
Tratamentul plusului rezultat din reevaluare este prevăzut la punctele 108 și 109 din OMFP 1802/2014.
Potrivit reglementărilor contabile, în cazul în care se efectuează reevaluarea imobilizărilor corporale, diferența dintre valoarea rezultată în urma evaluării pe baza costului de achiziție sau a costului de producție și valoarea rezultată în urma reevaluării trebuie prezentată în bilanț la rezerva din reevaluare, ca un subelement distinct în „Capital și rezerve” (contul 105 „Rezerve din reevaluare”).
Surplusul din reevaluare inclus în rezerva din reevaluare este capitalizat prin transferul direct în rezultatul reportat (contul 1175 „Rezultatul reportat reprezentând surplusul realizat din rezerve din reevaluare”), atunci când acest surplus reprezintă un câștig realizat.
Câștigul se consideră realizat la scoaterea din evidență a activului pentru care s‐a constituit rezerva din reevaluare. Cu toate acestea, o parte din câștig poate fi realizat pe măsură ce activul este folosit de entitate. În acest caz, valoarea rezervei transferate este diferența dintre amortizarea calculată pe baza valorii contabile reevaluate și valoarea amortizării calculate pe baza costului inițial al activului.
Potrivit punctului 111 alin. (1) din OMFP 1802/2014, dacă rezultatul reevaluării este o creștere față de valoarea contabilă netă, atunci aceasta se tratează astfel:
ca o creștere a rezervei din reevaluare prezentată în cadrul elementului „Capital și rezerve”, dacă nu a existat o descreștere anterioară recunoscută ca o cheltuială aferentă acelui activ; sau
ca un venit care să compenseze cheltuiala cu descreșterea recunoscută anterior la acel activ.
Potrivit punctului 111 alin. (3) din OMFP 1802/2014, sumele reprezentând diferențe de natura veniturilor și cheltuielilor rezultate din reevaluare trebuie prezentate separat în contul de profit și pierdere (contul 755 „Venituri din reevaluarea imobilizărilor corporale”, respectiv contul 655 „Cheltuieli din reevaluarea imobilizărilor corporale”, după caz).
3.2. Termeni utilizați
| Valoare de intrare | Valoarea mijlocului fix conform facturii de achiziție |
|---|---|
| Durata de viață (luni) | Nr de luni în care se amortizează mijlocul fix |
| Amortizare lunară | Valoare de intrare / Durata de viață (luni) |
| Amortizare cumulată | Suma amortizărilor până la o anumită dată |
| Valoare netă | Valoare de intrare – Amortizare cumulate |
| Valoare justă (în urma reevaluării) | Noua valoare netă a mijlocului fix. |
3.3. Exemplu
Presupunem următorul caz:
Se achiziționează în luna mai 2018 un utilaj în valoare de 120.000 lei cu o durată de viață de 10 ani (120 de luni).
Amortizarea lunară este de 1.000 lei (120.000 / 120) și începe din luna iunie 2018.
Până la finalul anului 2018, se cumulează o amortizare de 7.000 lei (1.000 * 7 luni)
Valoarea netă la finalul anului 2018 este de 120.000 – 7.000 = 113.000 lei
În urma reevaluării, se stabilește o noua valoare pentru utilaj : 118.000 lei
Acest lucru presupune o creștere de valoare de 5.000 lei.
Pașii sunt:
Stornare amortizare cumulată până la data reevaluării în corespondență cu contul de mijloc fix NC: 28XX = 21XX 7.000 lei
Ajustare valoare mijloc fix
NC: 21XX = 105 5.000 lei
La începutul anului 2019 avem următoarea situație:
Valoare netă mijloc fix: 118.000 lei
Amortizare cumulată: 0
Nr luni rămase : 120 – 7 = 113
Amortizarea lunară: 118.000 / 113 = 1.044,25 lei
3.4. Mod înregistrare reevaluare în Entersoft
Înainte de reevaluarea de la 31.12.2018 mijlocul fix prezintă următoarea situație:
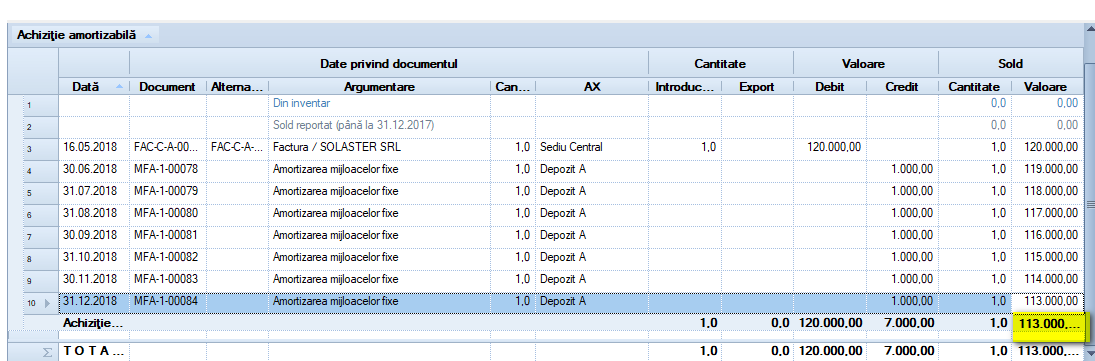
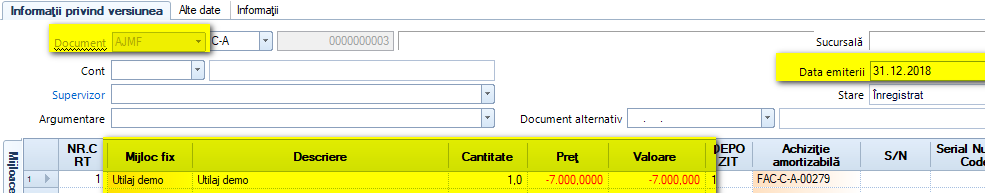
Se înregistrează stornarea amortizării și a valorii de achiziție cu valoarea amortizării cumulate (7.000 lei) prin documentele de tip AJM (meniu: Documente de amortizare) și AJMF (Documente de corecție mijloace fixe).
Ambele documente se înregistrează cu data de 31.12.2018.
Atenție: Nu se mai rulează calculul de amortizare pentru anul în care se face reevaluarea.
3.4.1. Stornare amortizare
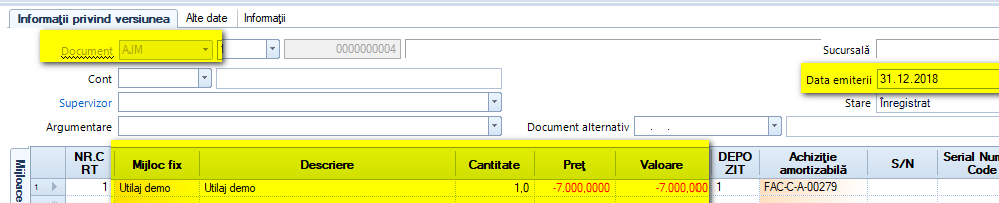
3.4.2. Stornare valoare achiziție
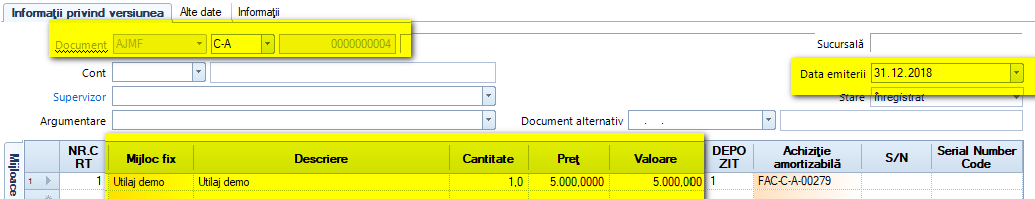
Se înregistrează surplusul de valoare de 5.000 lei prin documentul AJMF (meniu: Documente de corecție mijloace fixe) cu data de 31.12.2018.
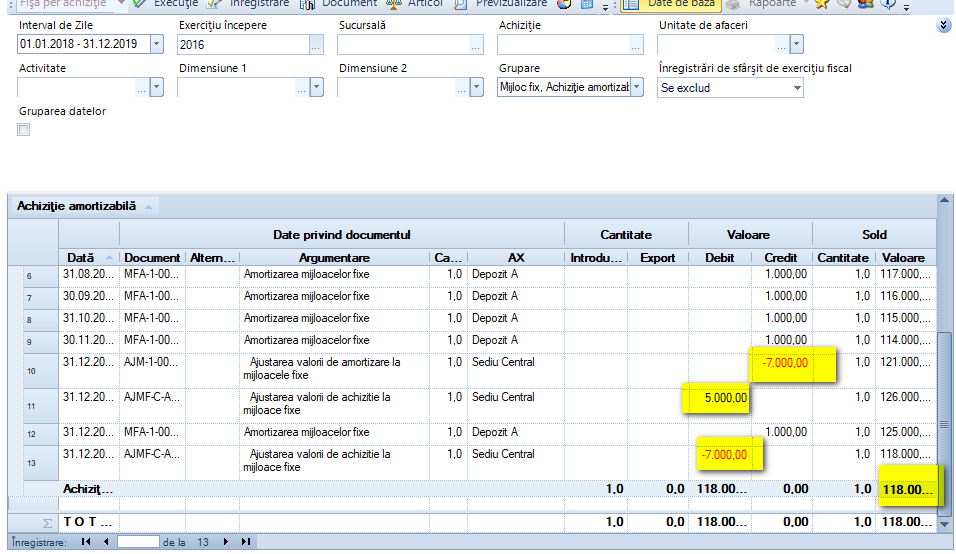
Fișa mijlocului fix va arăta astfel:
Se modifică regula de amortizare cu valabilitate de la 01.01.2019, astfel:
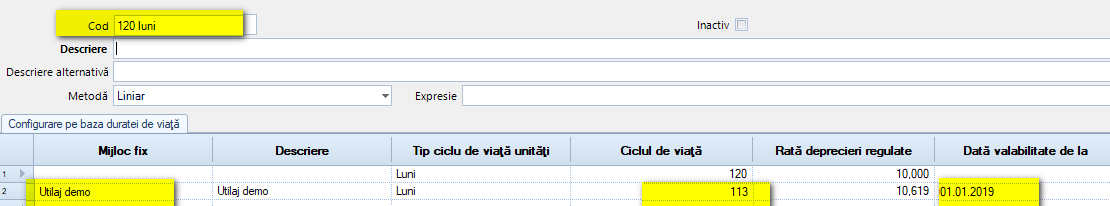
Amortizarea așteptată de la 01.01.2019 este 118.000 / 113 luni = 1044.2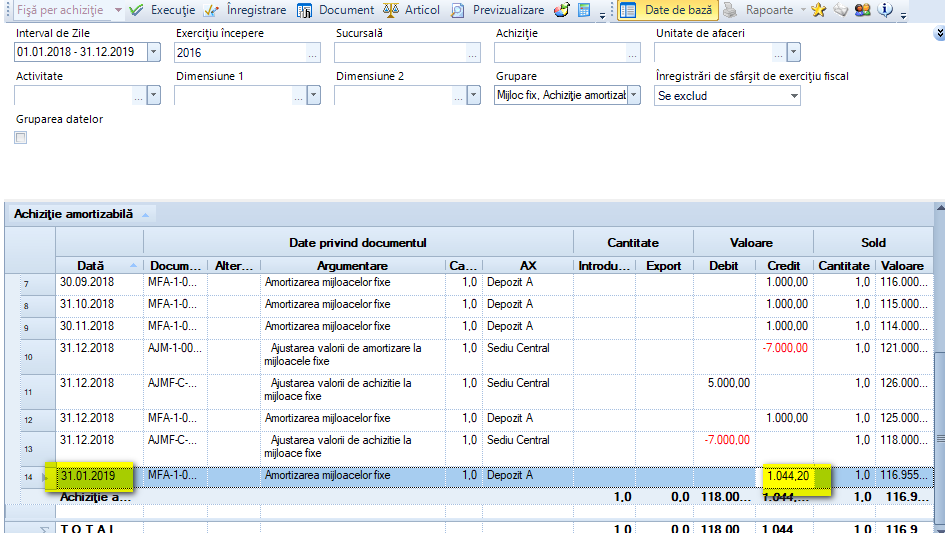
3.5. Casarea mijloacelor fixe
Casarea unui mijloc fix se realizează prin documentul MFC (Casare mijloace fixe). Acest document se găsește în Contabilitate > Lista mijloace fixe > Înregistrări de corecție. Dacă apăsați butonul Adaugă (+) se va deschide o fereastră de unde putem selecta documentul MFC.
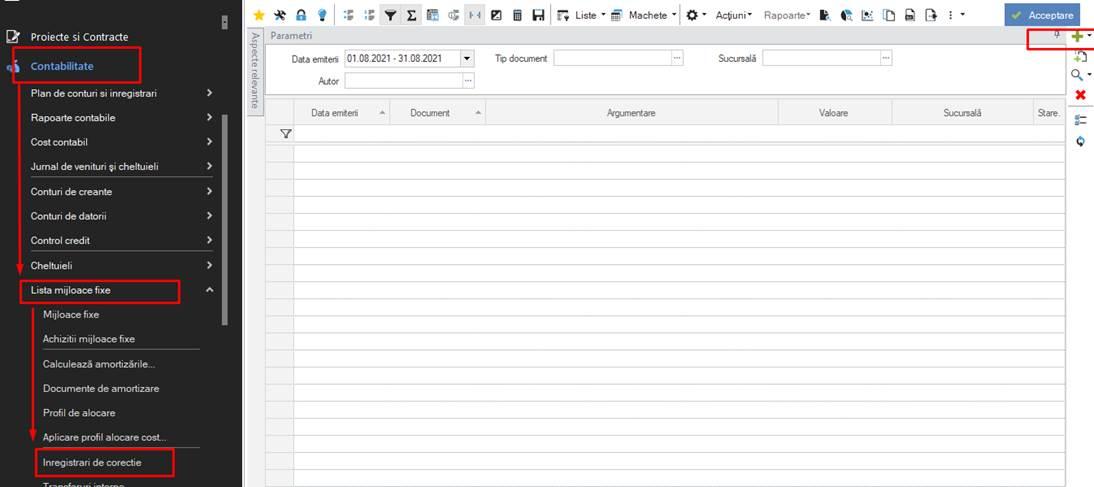
Completarea documentului MFC se realizează astfel: pe linia din document se selectează mijlocul fix care se dorește casat, iar la coloana „Achiziție amortizabilă” selectăm documentul prin care s-a achiziționat respectivul mijloc fix.
După alegerea documentul din „Achiziție amortizabilă” se va deschide o fereastră, iar în cazul în care un mijloc fix nu a fost încă amortizat, puteți rula amortizarea de aici.
Dacă mijlocul fix nu a fost amortizat până în acel moment puteți apăsa butonul „Începere calcul”; dacă nu trebuie amortizat apăsați pe butonul „Ieșire” și apoi salvați documentul.
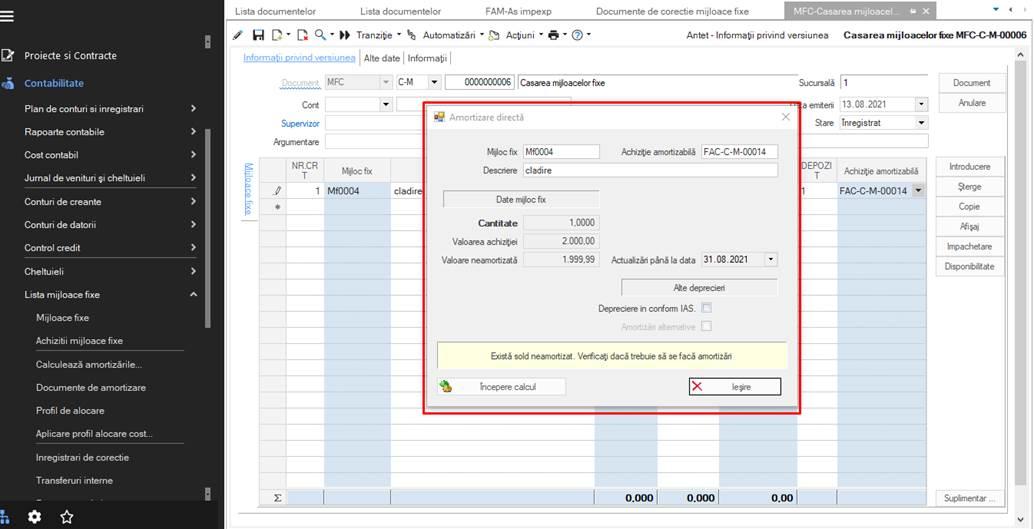
La final, verificați dacă nota contabilă a documentului MFC se înregistrează corect în sistem.
3.6. Transfer contabil mijloc fix
Transferul contabil al unui mijloc fix se realizează cu ajutorul documentului TCM (Transfer contabil mijloc fix).
3.7. Ajustarea valorii de achiziție a unui mijloc fix
Ajustarea valorii de achiziție unui mijloc fix se realizează cu ajutorul documentului AJMF (Ajustarea valorii de achiziție la mijloace fixe).
Acest document acceptă și valori cu minus.
3.8. Ajustarea valorii de amortizare a unui mijloc fix
Ajustarea valorii de amortizare unui mijloc fix se realizează cu ajutorul documentului AJM (Ajustarea valorii de amortizare la mijloacele fixe).
Acest document acceptă și valori cu minus.
4. Obiecte de inventar
Obiectele de inventar se regăsesc în modulul de mijloace fixe. Acestea în sistem le găsim în meniul Contabilitate > Lista mijloace fixe > Mijloace fixe; aici avem lista tuturor obiectelor de inventar.
Pentru a defini un nou obiect de inventar, apelăm butonul de Adaugă și completăm următoarele:
| Cod | Specificați numărul de inventar al obiectului de inventar; |
|---|---|
| Descriere | Specificați descrierea acestuia; |
| Cont contabil | Specificați contul pe care evidențiați acest obiect de inventar |
| Regula amortizarii | Alegeți regula de amortizare dorită. În cazul regulii de amortizare, trebuie să vă definiți o regulă nouă de amortizare pentru obiecte de inventar. Recomandarea noastră este să definiți regula de amortizare pe 1 lună. |
| Tip | Alegem „Altele” |
| Categorie contabilă | Alegem categoria contabilă dorită. În cazul obiectelor de inventar categoria contabilă trebuie definită, nu este predefinită. |
4.1. Regula de amortizare
Având în vedere că obiectele de inventar se dau în folosință în aceeași lună, amortizarea se face în doar 1 lună.
4.2. Amortizare obiecte de inventar
Procesul de amortizare în cazul obiectelor de inventar este identic cu cel pentru mijloace fixe.