Aspecte generale Declarația D100 care este generată din EBS-RO are ca sursă exclusivă notele contabile.
Acest lucru este diferit față de alte declarații din aplicație care nu depind de înregistrările contabile ci doar de documentele primare înregistrate în zona operațională.
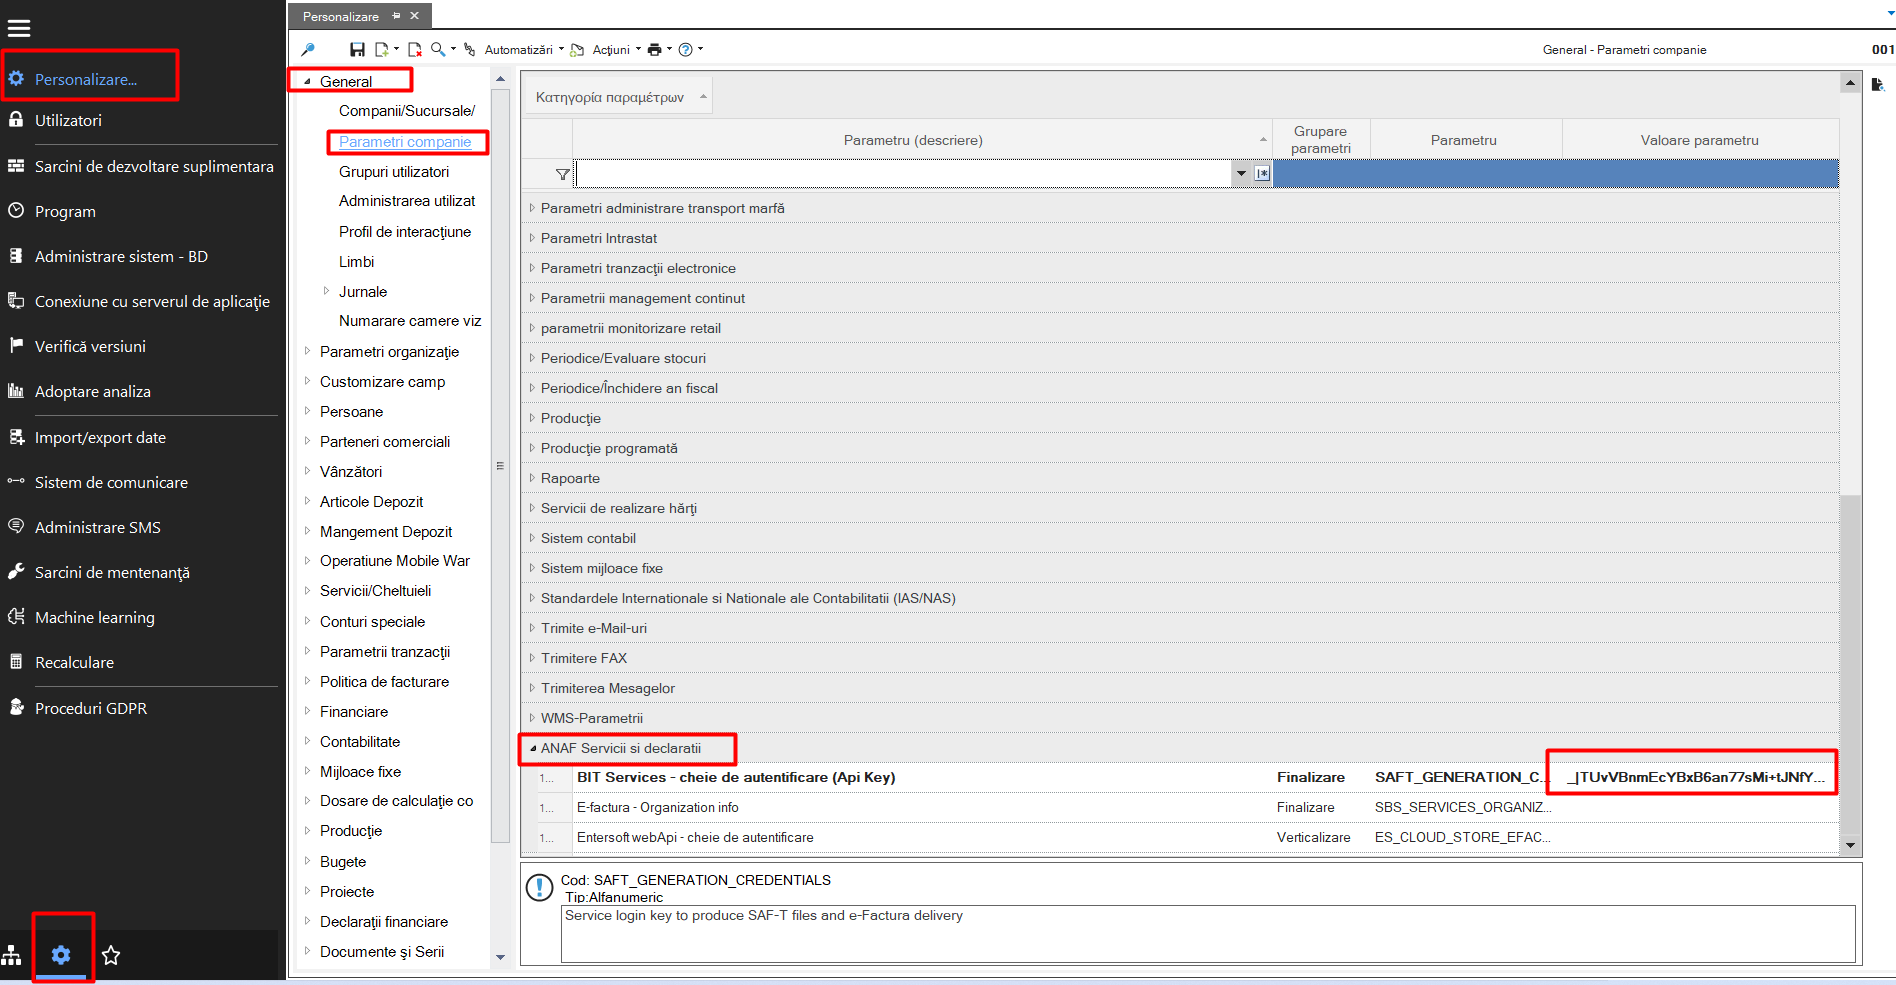
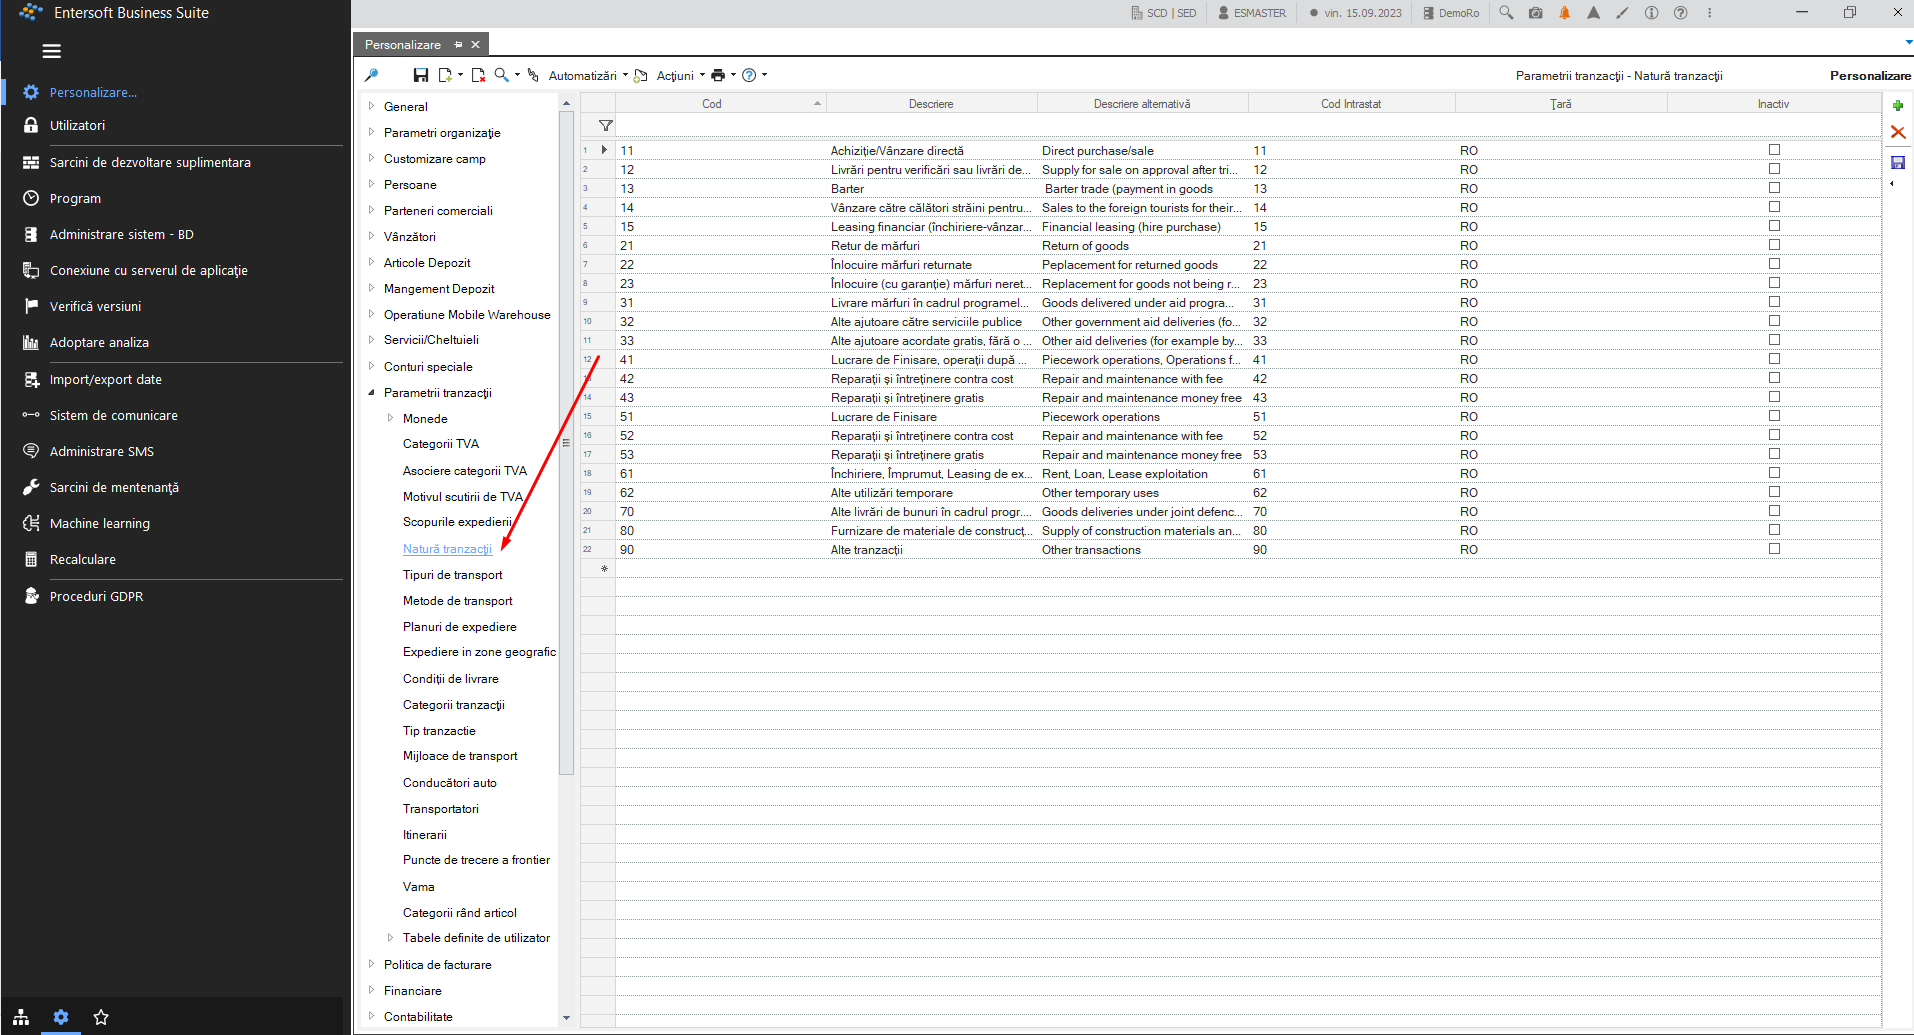
Setări 2.1. Parametri companie Accesați meniul de Configurare și Instrumente > Personalizare… > General > Parametri companie:
Câmpurile implicate, obligatoriu de completat pentru generarea declarației, sunt cele evidențiate mai jos, în pagina de Parametri companie, categoria Declarații financiare.
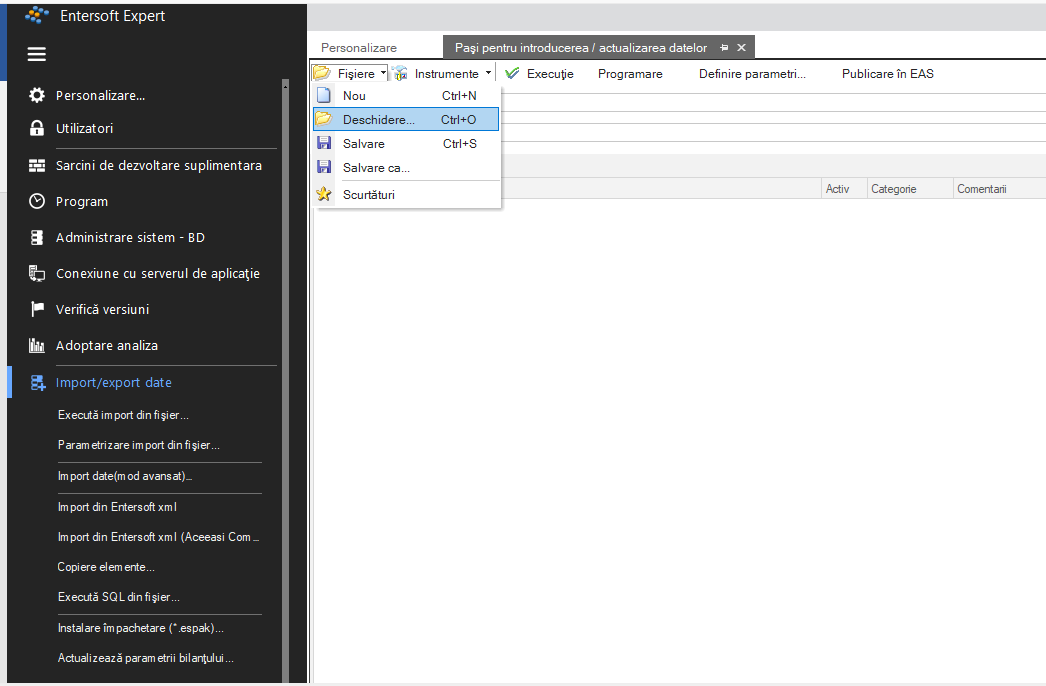
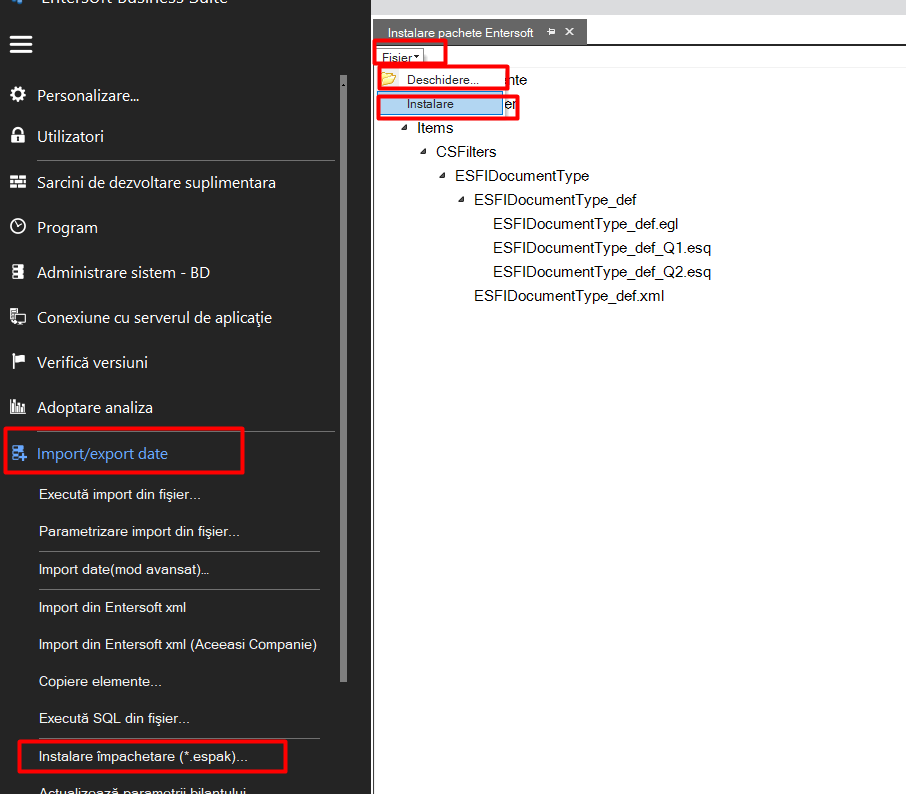
Import fișiere D300 – Decont de taxă pe valoare adăugată În situația în care în momentul upgrade-ului nu au fost importate toate fișierele și declarația 300 nu este accesibilă în sistem este necesar să urmăm calea de mai jos și să importăm fișierele pentru declarația 300.
Se vor selecta toate declarațiile care apar și se importă.
Setări Pentru ca declarația D390 - VIES să fie generată sunt necesare în prealabil următoarele setări.
1.1. Setări companie Pentru a rula declarația D390 sunt necesare a fi completate următoarele câmpuri în parametrii companie
În meniul (Instrumente și configurare ) Personalizare > General > Parametrii companie > Categorie: Parametrii Intrastat
Tipuri de informații 1.1. Date de identificare persoană impozabilă, reprezentant legal, întocmit, opțiune Date de identificare ale persoanei impozabile
Date de identificare ale reprezentantului fiscal/legal/împuternicit
Date întocmit
Selectează - Datele înscrise în declarație referitoare la tranzacțiile derulate cu fiecare persoană impozabilă (client/furnizor) înregistrată în scop de TVA pot fi consultate de către aceasta prin intermediul aplicației informatice puse la dispoziție de ANAF și cu acordul persoanei impozabile care depune declarația. Acordul va fi dat în prima declarație depusă de persoana impozabilă și va fi valabil pentru toate declarațiile informative D394 pentru care există obligativitatea depunerii în anul fiscal menționat, fără a avea posibilitatea schimbării opțiunii.
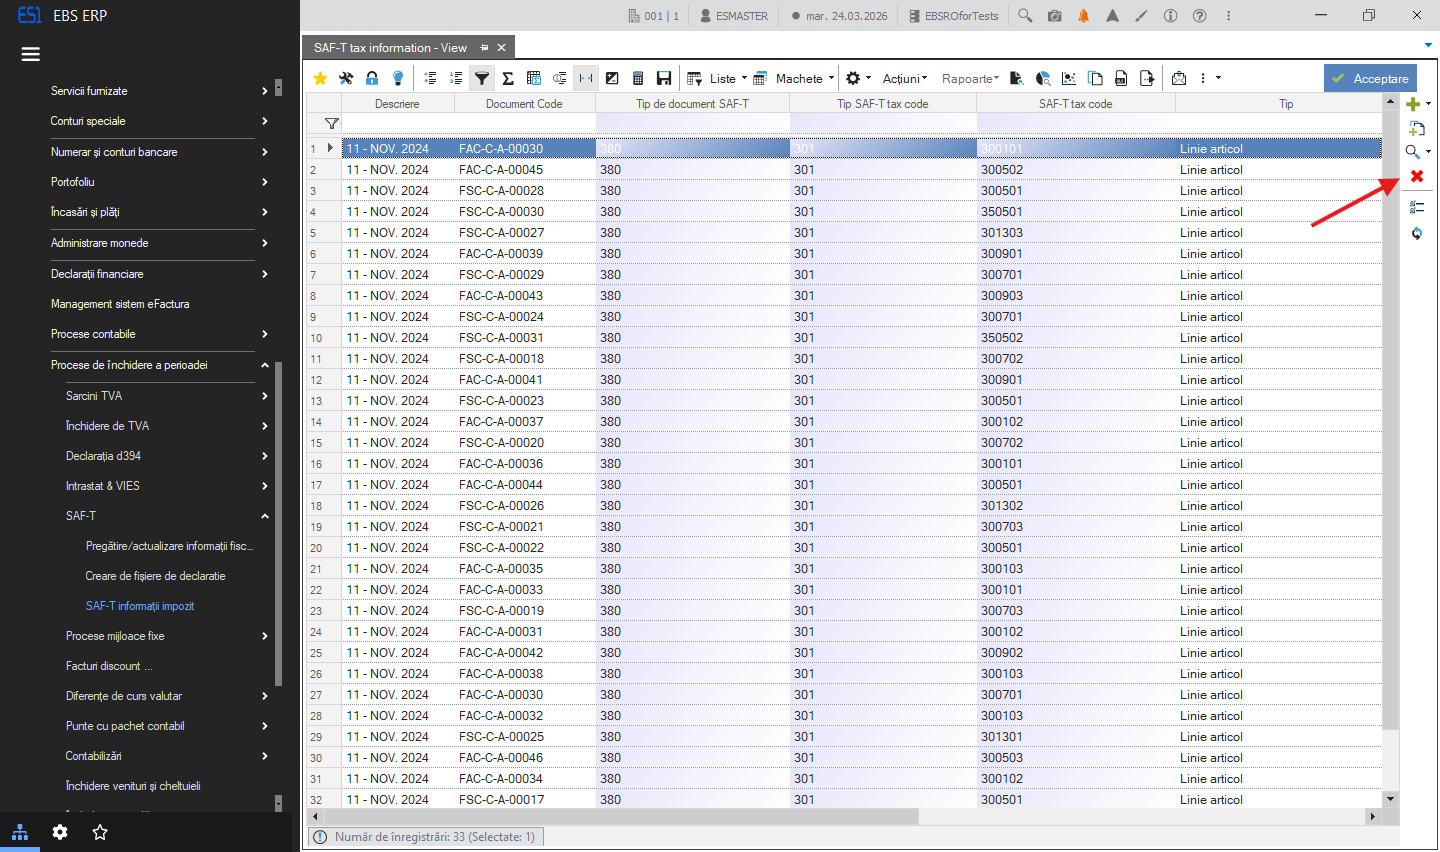
Introducere Rolul principal al SAF-T este acela de a standardiza transferul de informații între autoritățile fiscale și marii contribuabili, oferind beneficii ambelor părți. SAF-T implică raportarea periodică a unui set de informații care facilitează revizuirea de către autoritățile fiscale a operațiunilor desfășurate de contribuabili.
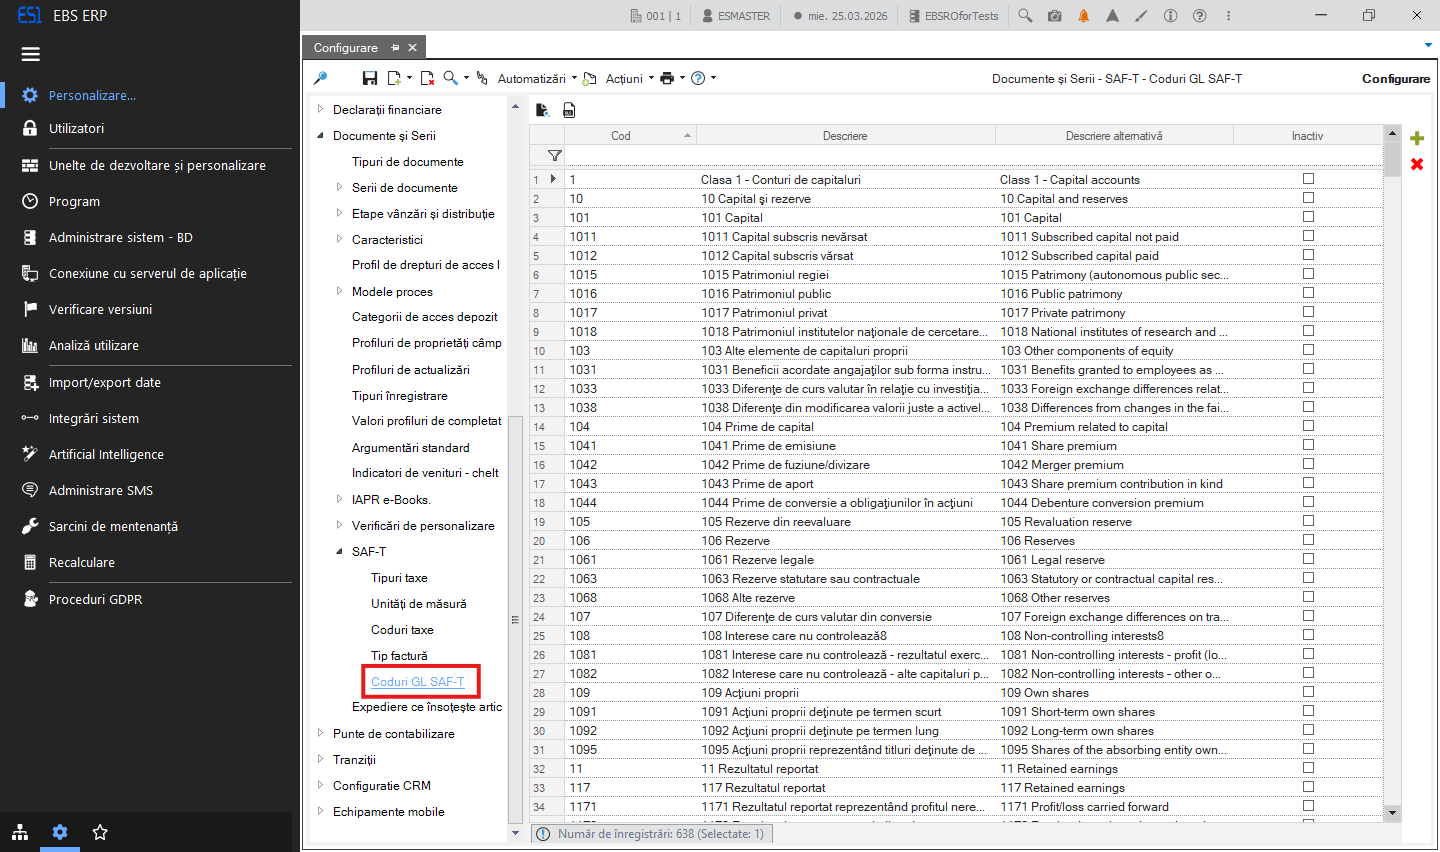
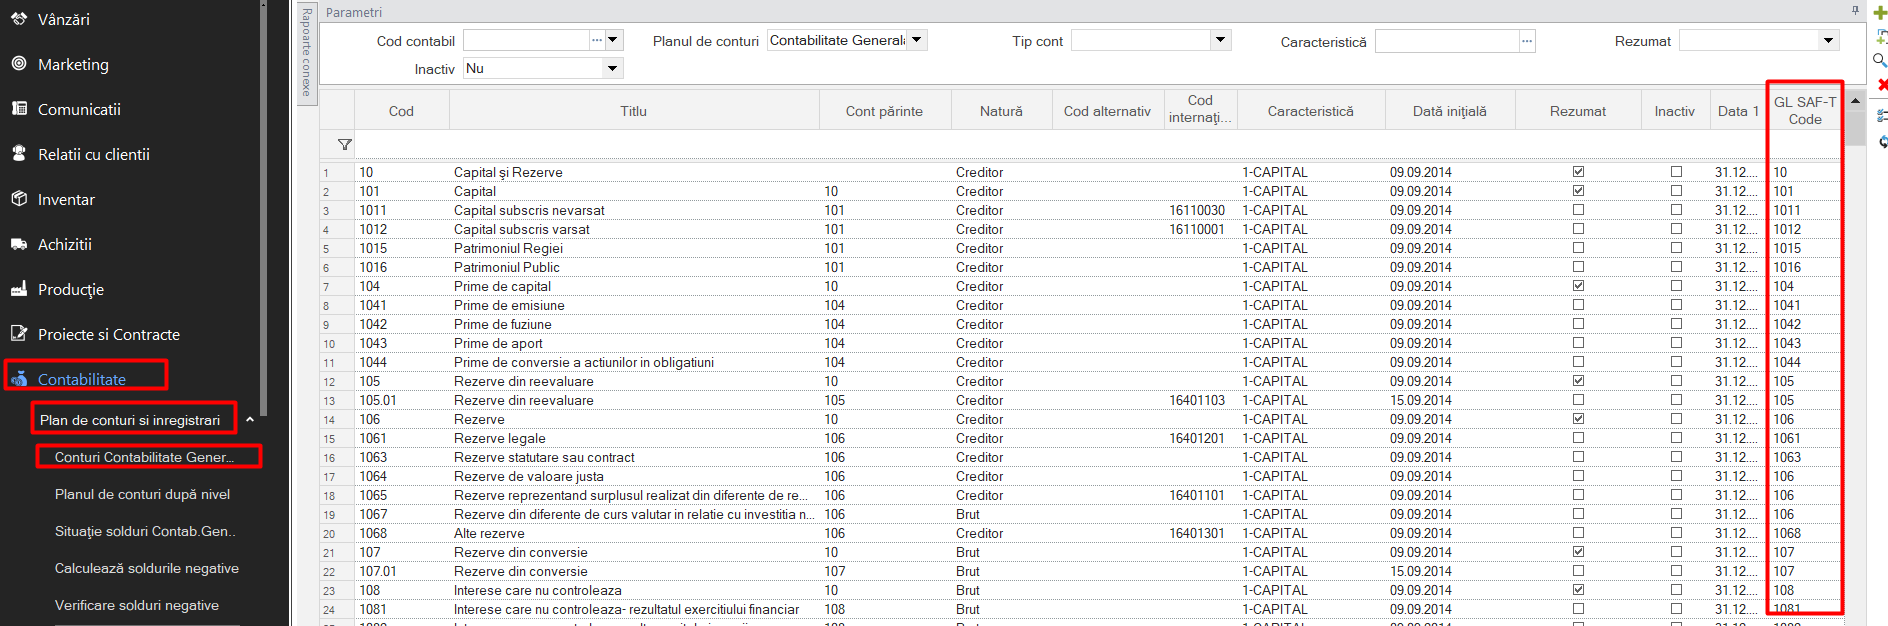
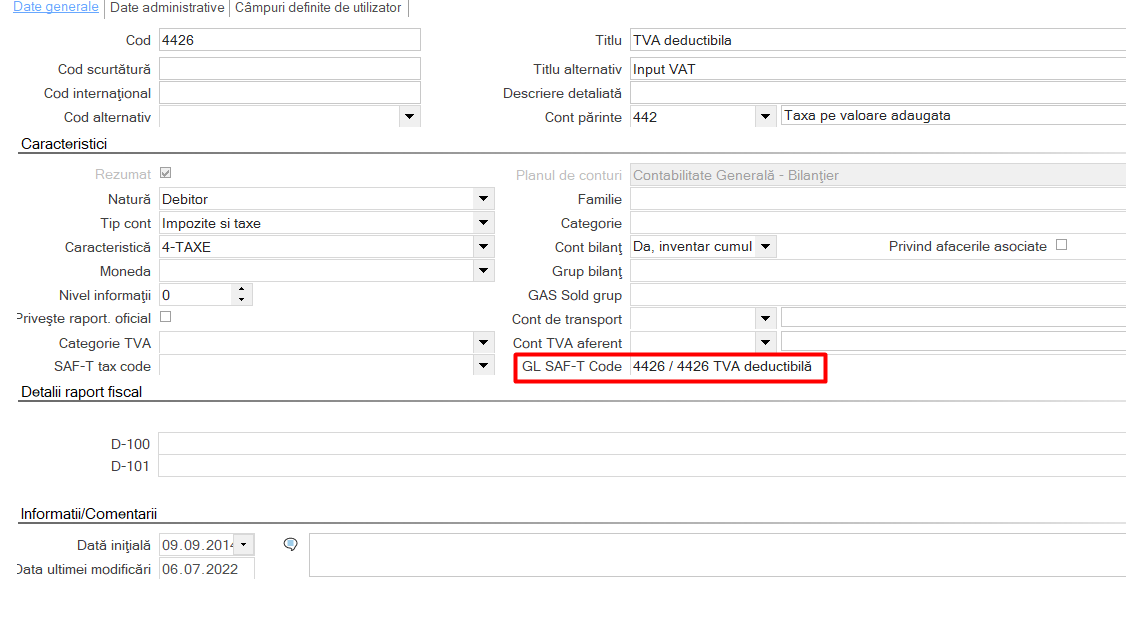
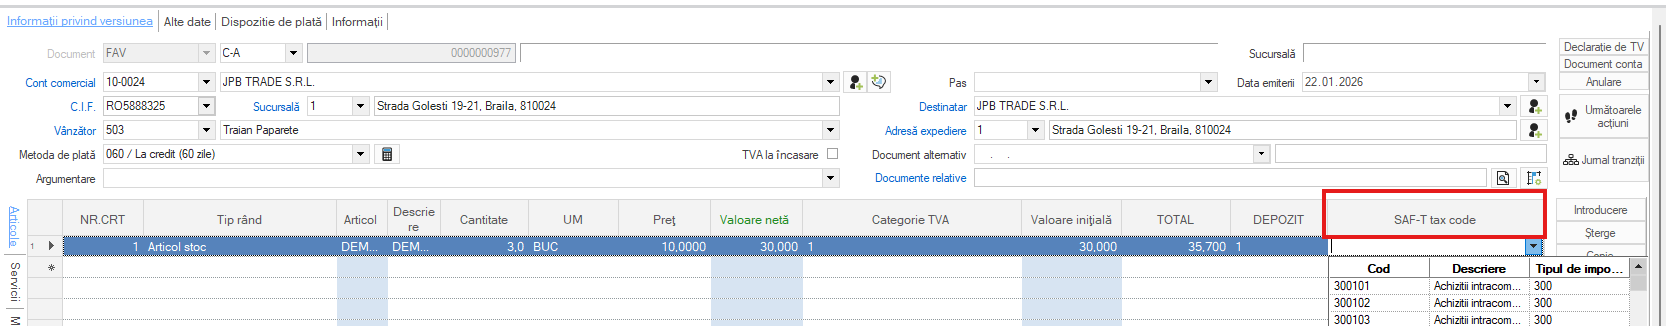
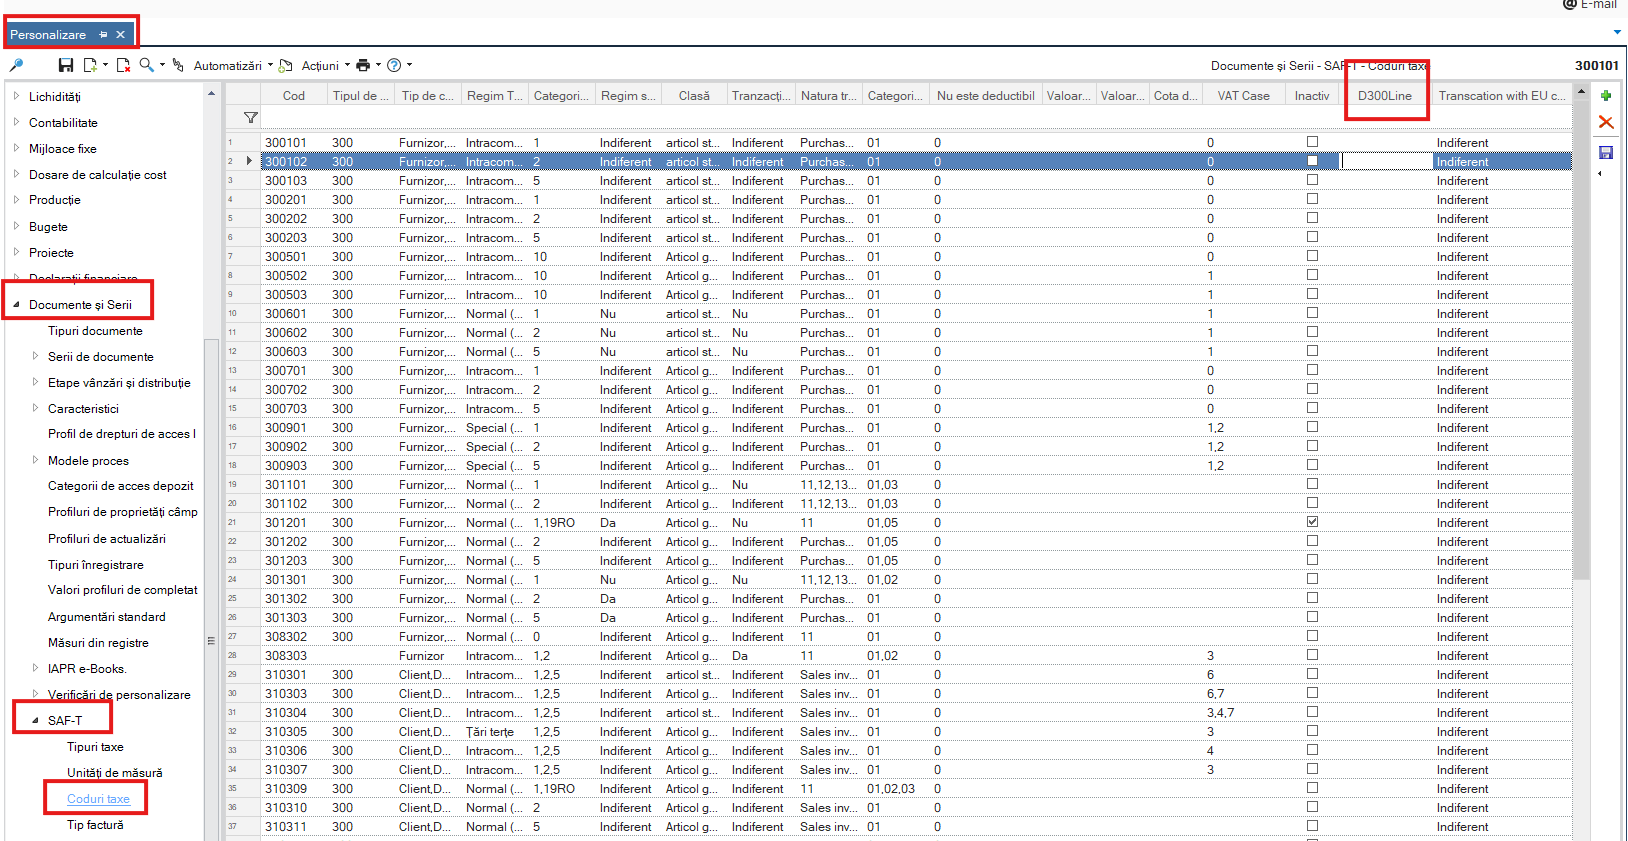
În vederea realizării declarației de tip SAF-T, este necesară efectuarea unor setări (codificări) astfel încât informațiile să fie transmise conform indicațiilor furnizate.
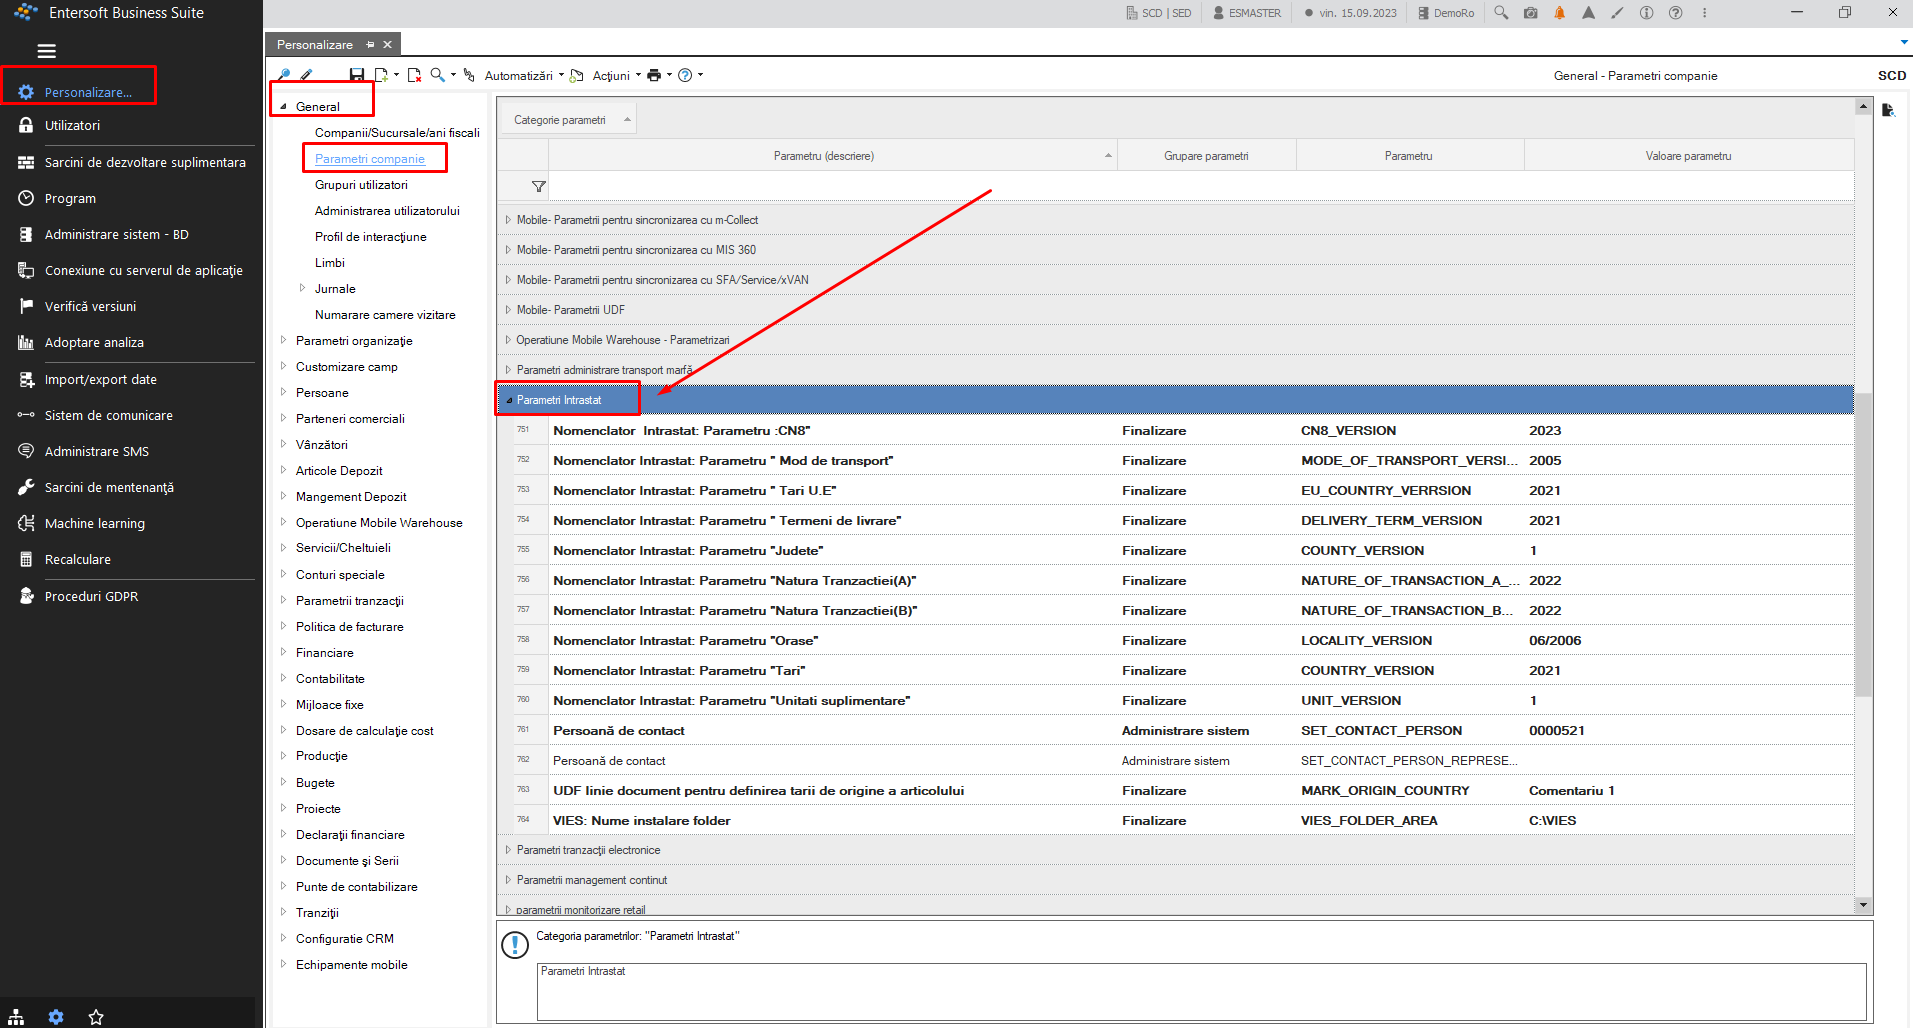
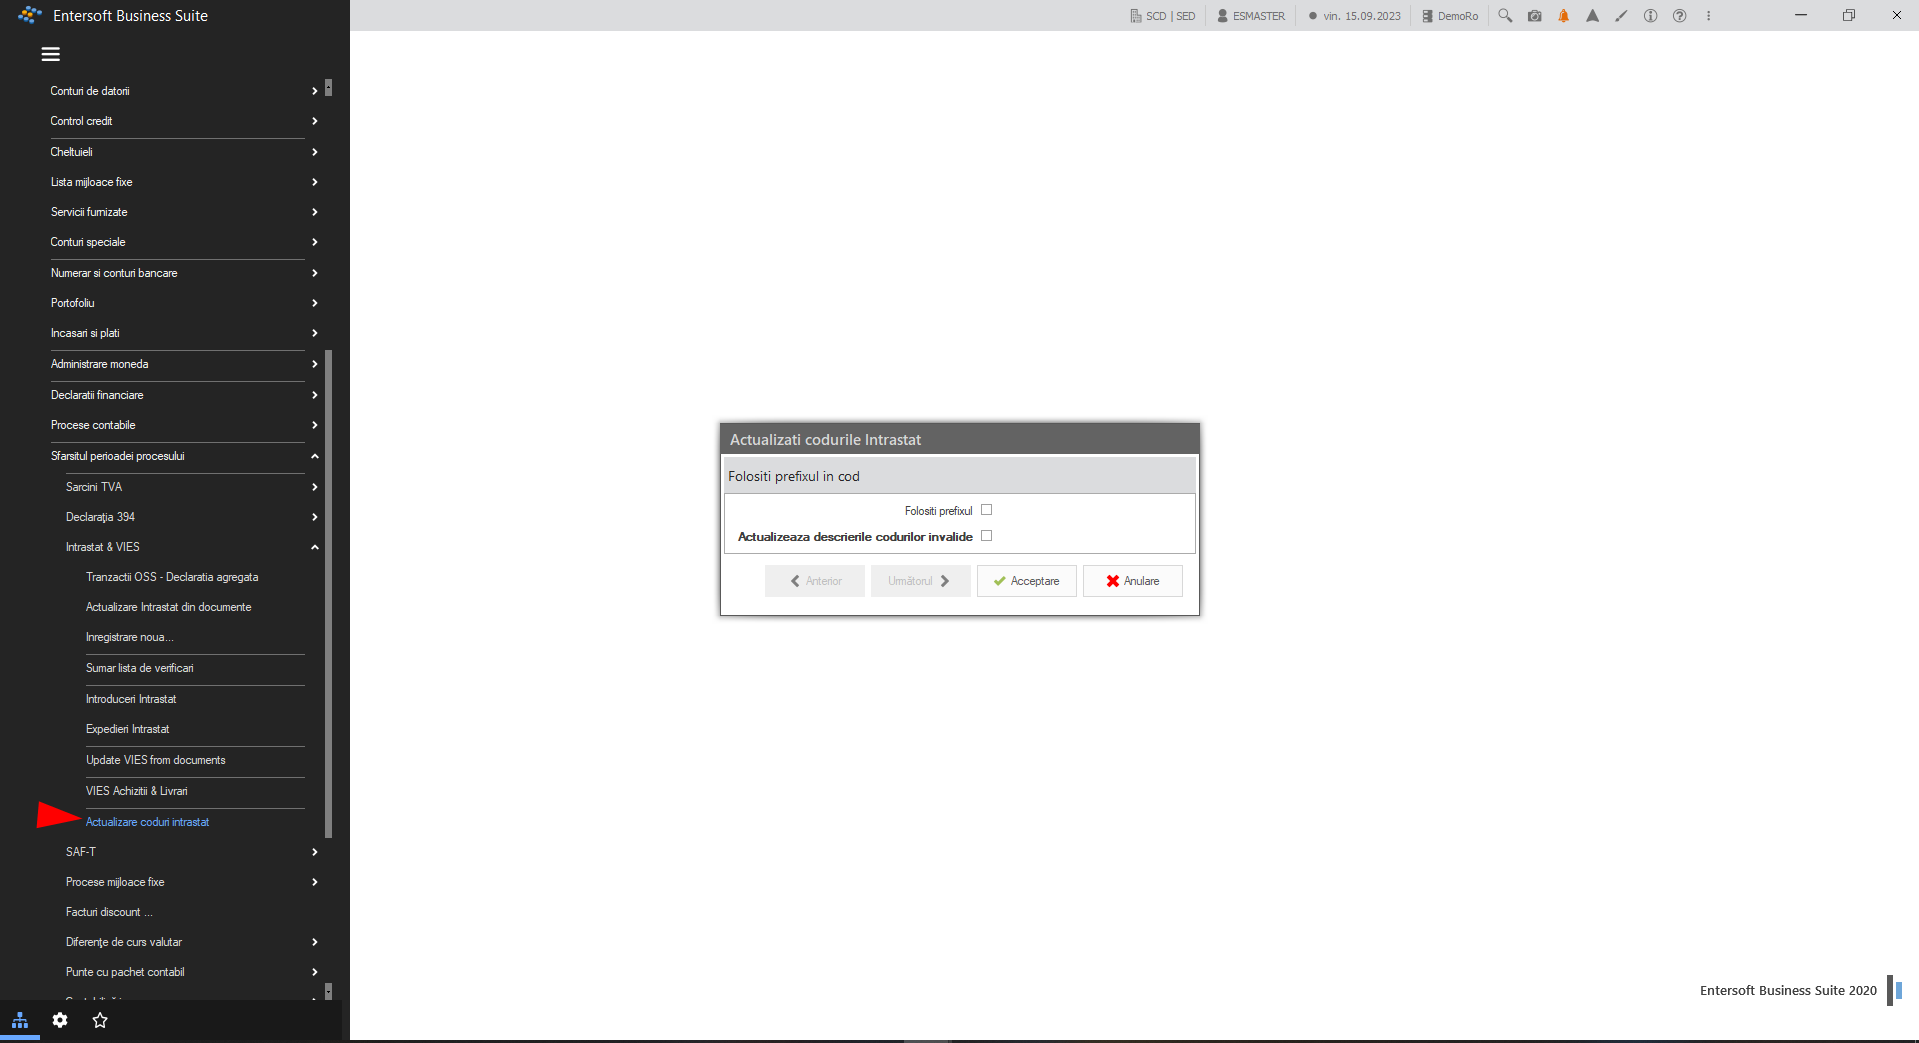
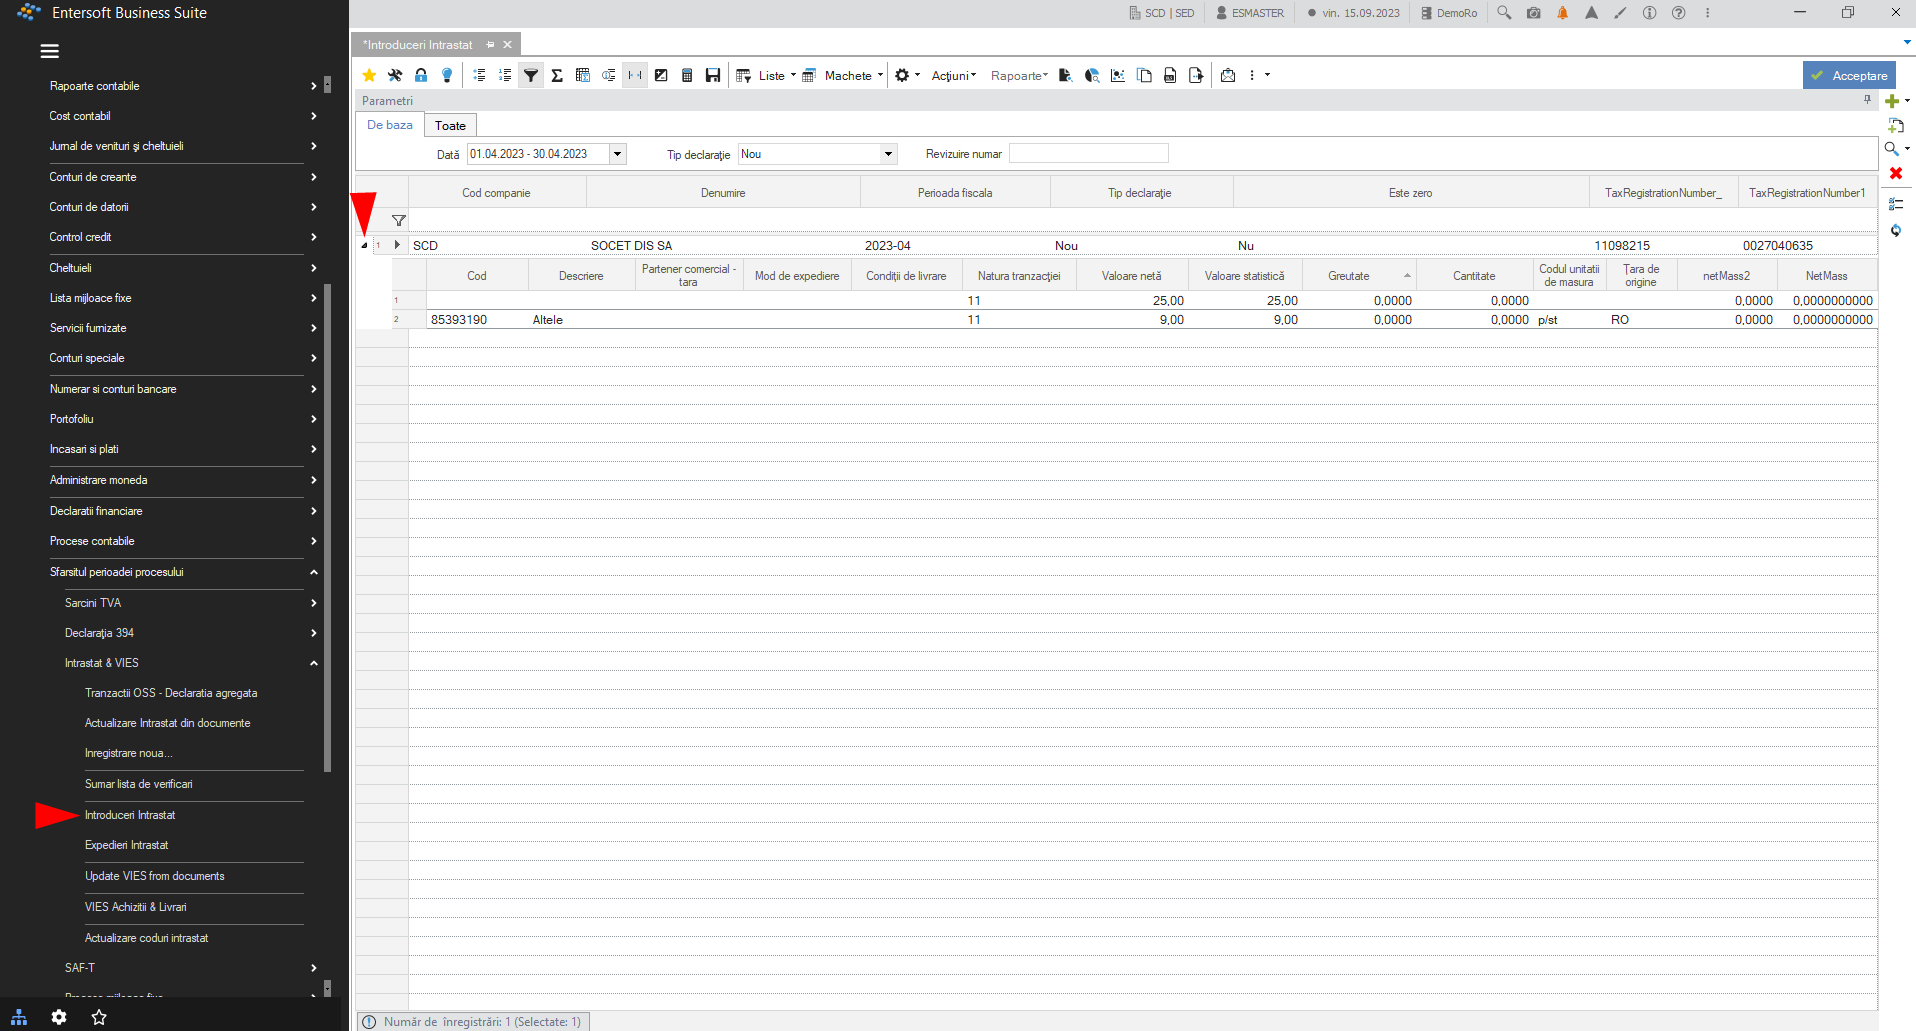
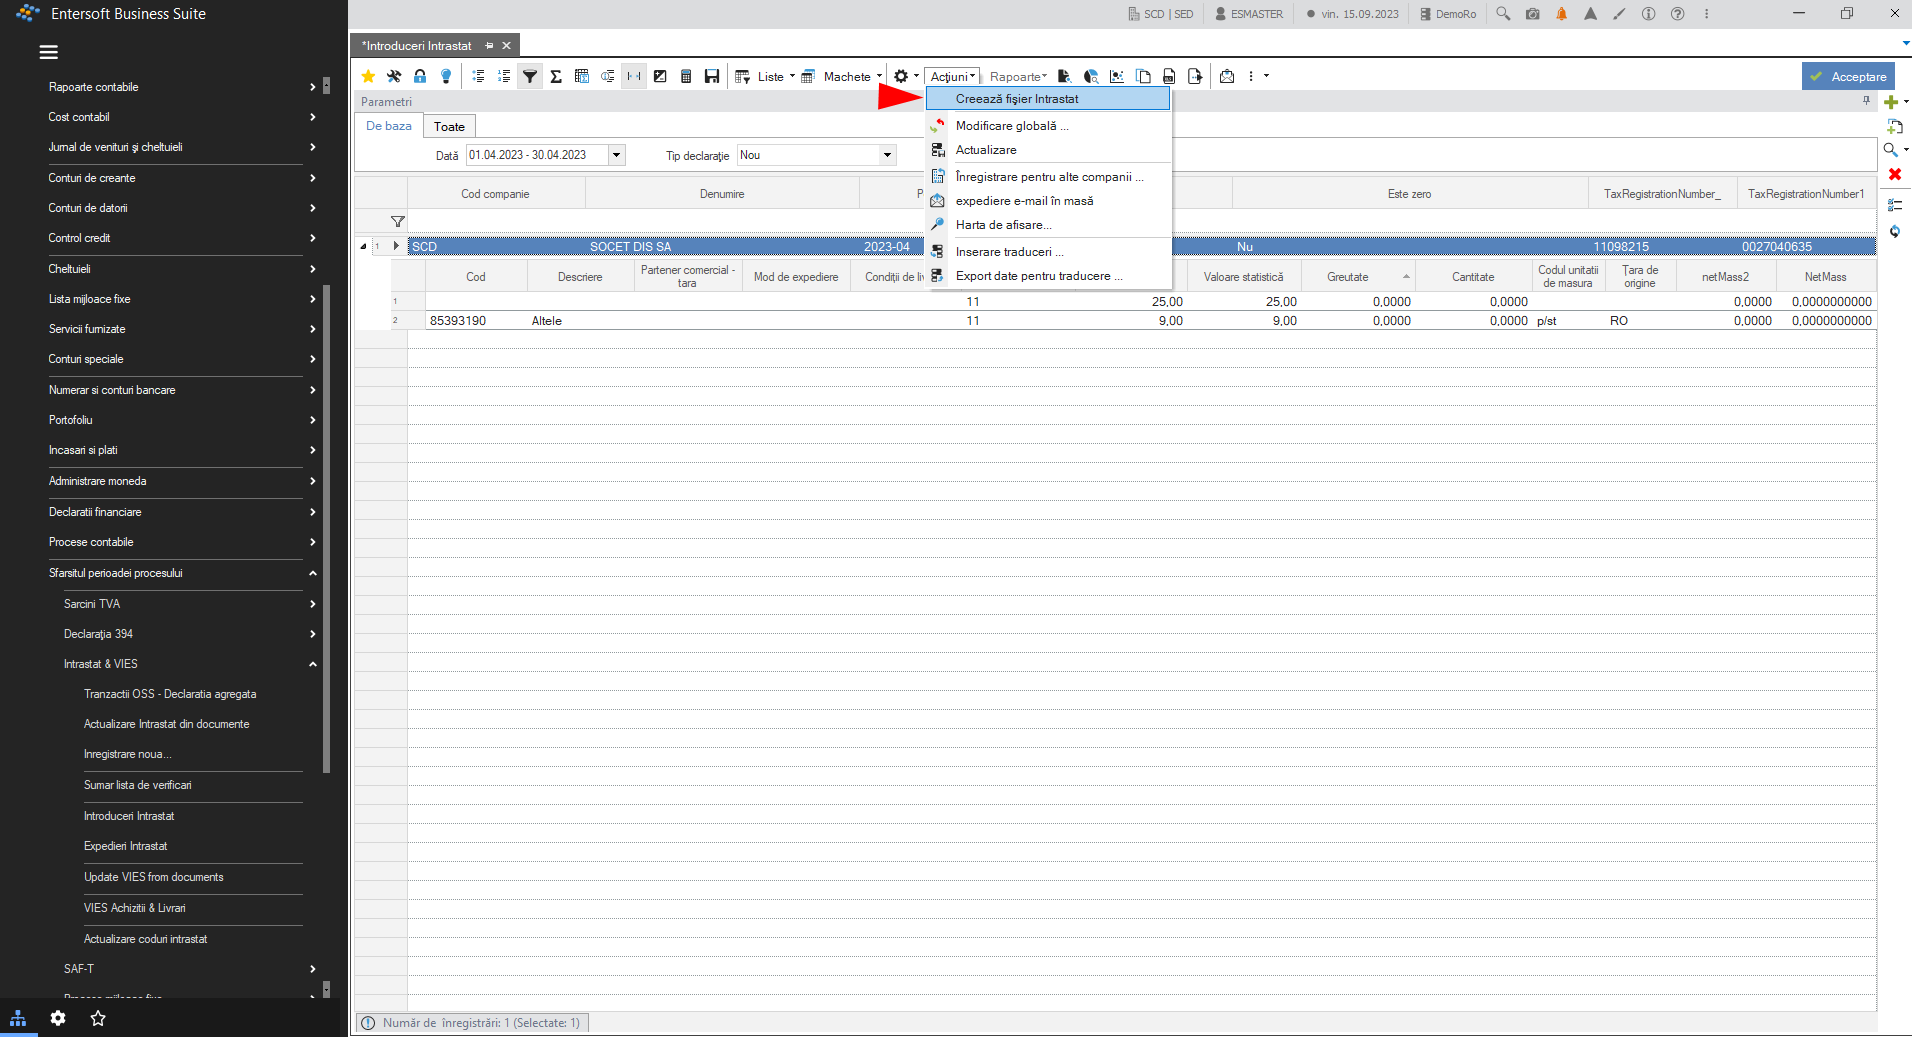
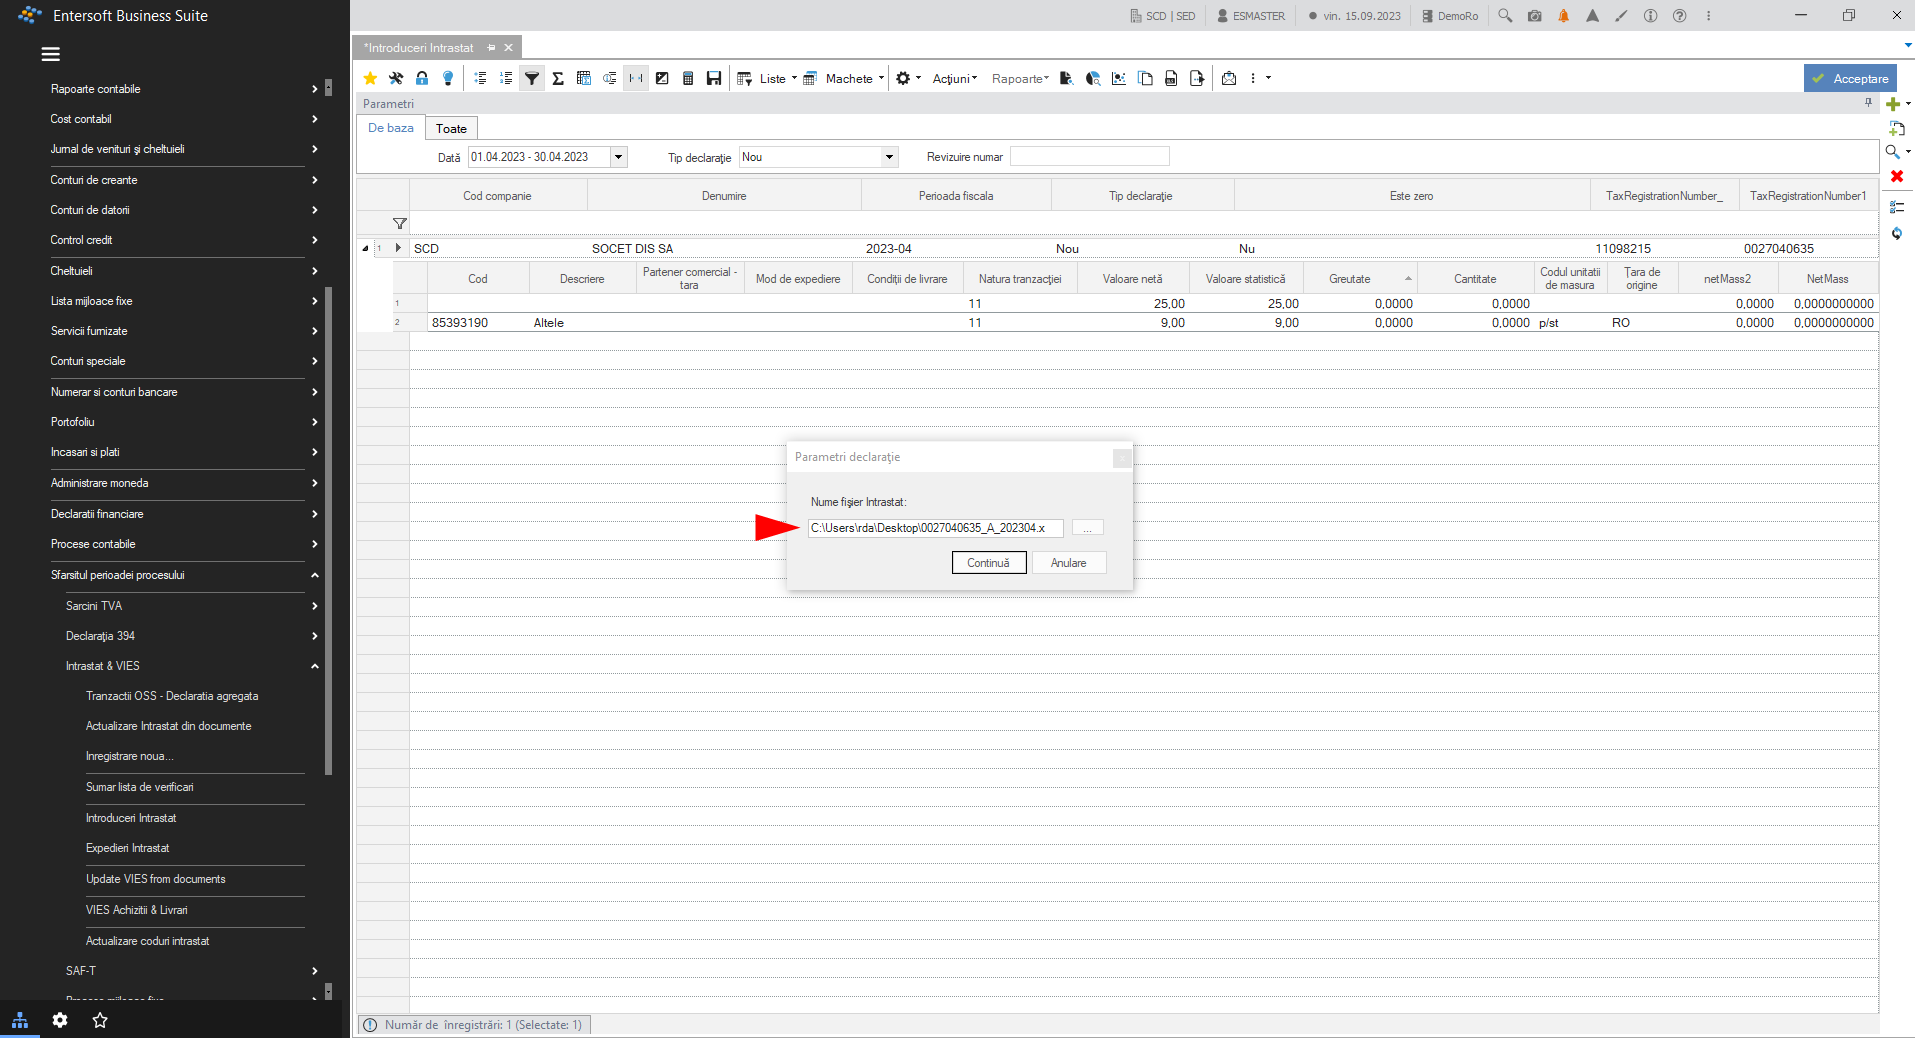
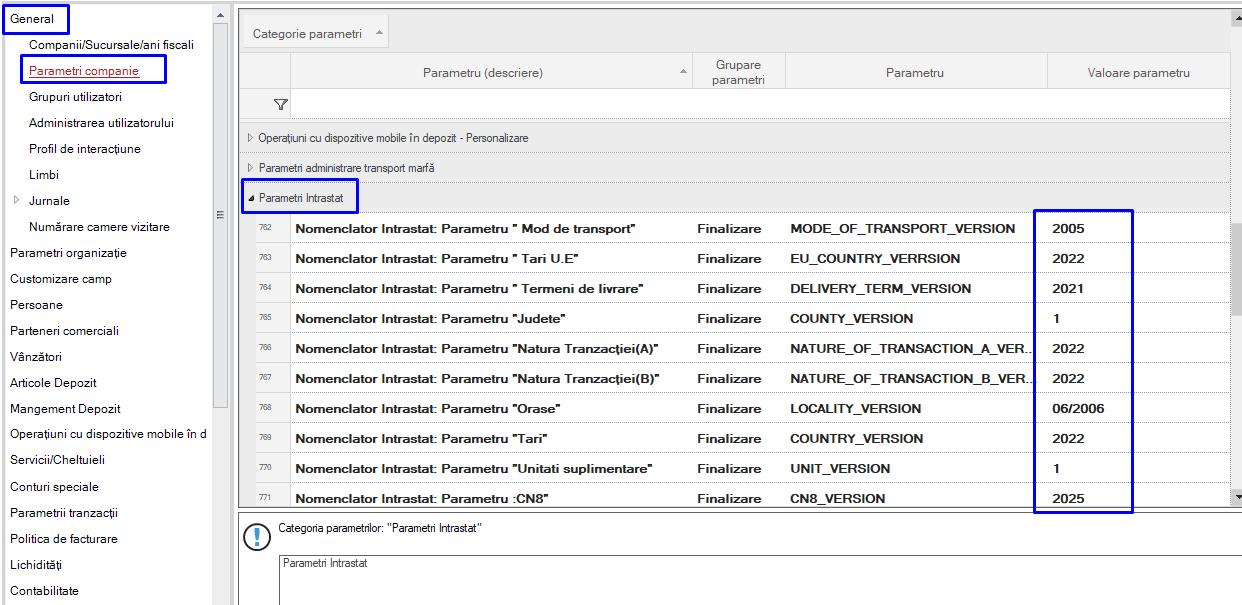
Setări 1.1. Setări companie Pentru a rula declarația Intrastat sunt necesare a fi completate câteva câmpuri în parametri companie:
Navigați la meniul Instrumente și configurare > Personalizare > Parametri companie - Categorie: Parametri Intrastat
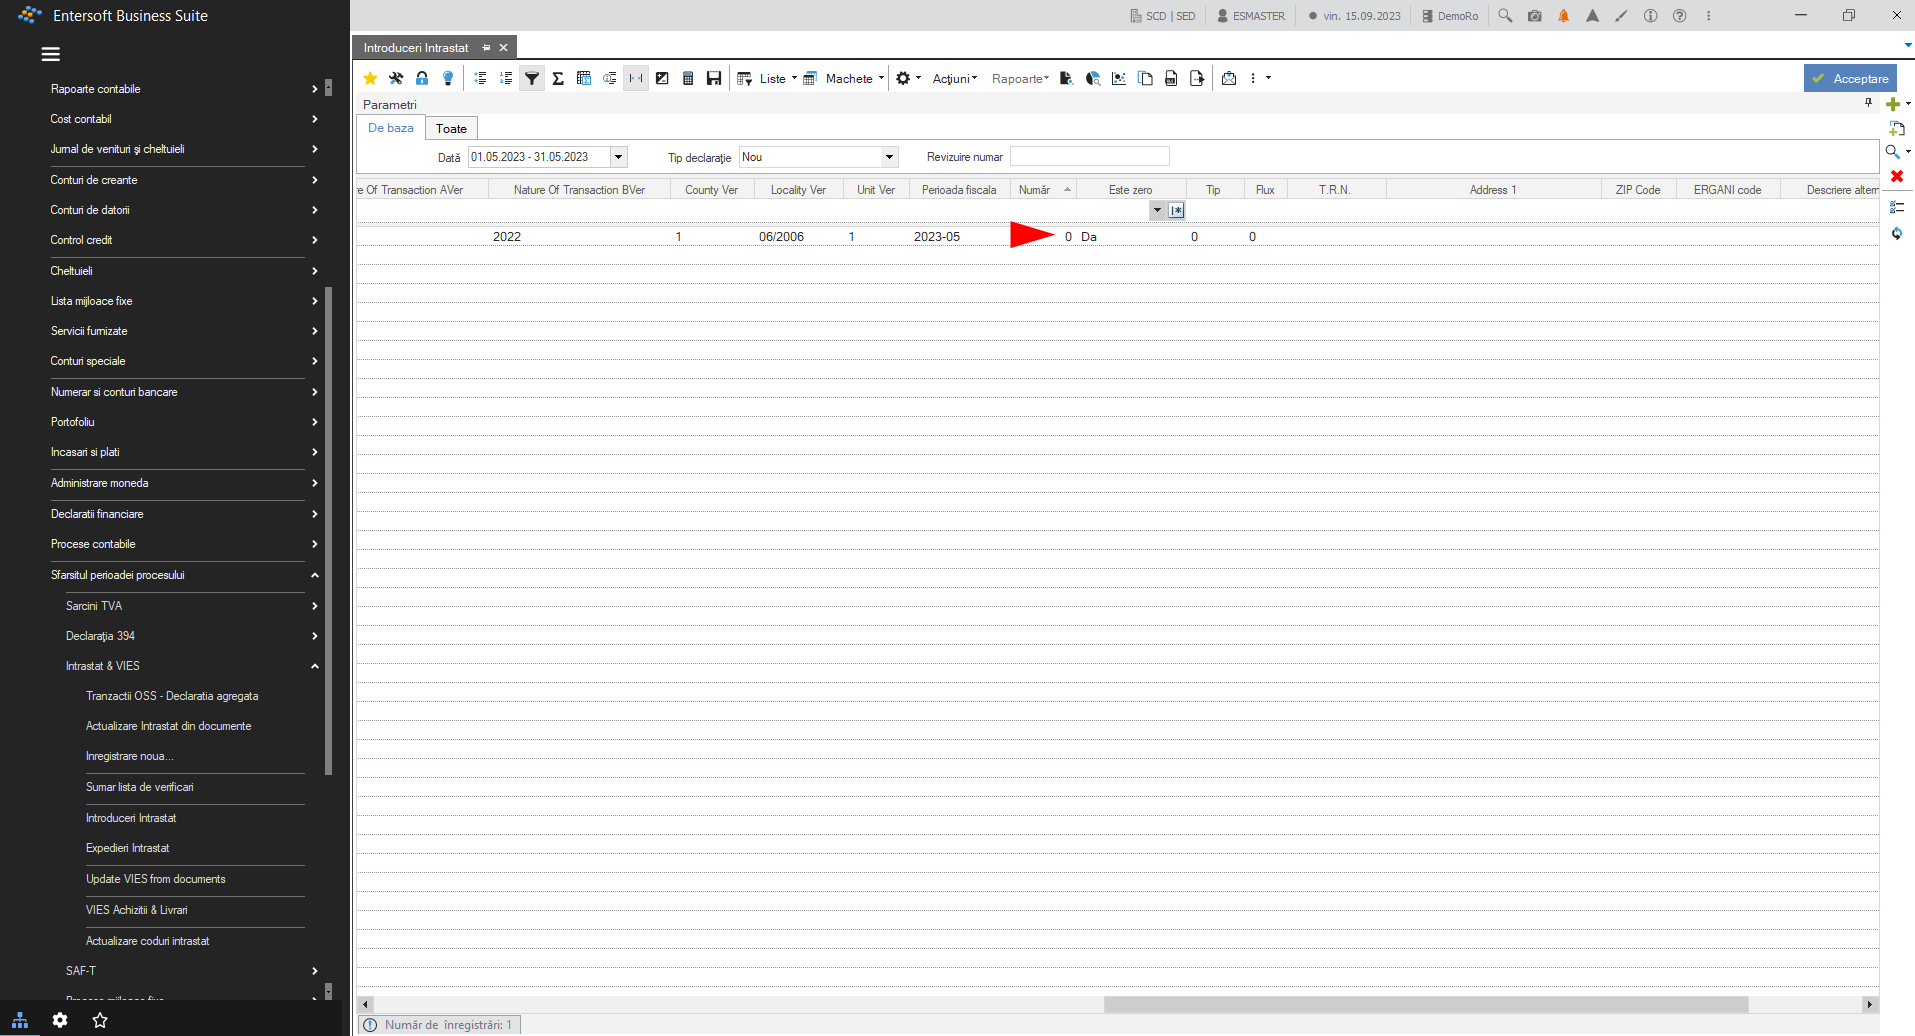
În câmpul parametru CN8 se completează anul în care este făcută declarația (2022, 2023, etc)
{class=“children children-type-tree children-sort-weight”}
Subsecțiuni ale Declarații
D100
1. Aspecte generale
Declarația D100 care este generată din EBS-RO are ca sursă exclusivă notele contabile.
Acest lucru este diferit față de alte declarații din aplicație care nu depind de înregistrările contabile ci doar de documentele primare înregistrate în zona operațională.
2. Setări
2.1. Parametri companie
Accesați meniul de Configurare și Instrumente > Personalizare… > General > Parametri companie: Câmpurile implicate, obligatoriu de completat pentru generarea declarației, sunt cele evidențiate mai jos, în pagina de Parametri companie, categoria Declarații financiare.
Mențiune: Dacă este deja setată persoana care depune D300, aceeași persoană va fi preluată și pentru depunerea D100. Calea propusă de sistem pentru salvarea fișierului .xml pentru D100 este aceeași ca cea pentru salvarea .xml-ului pentru declarația D394. Totuși, la generarea fișierului .xml utilizatorul poate alege o altă cale.
2.2. Tipul declarației
Din meniul de Configurare și Instrumente > Import/export date > Import din Entersoft xml selectați folderul ESMasterConfig / 5. Declaration Types. Acest import se face doar dacă instalarea este făcută înainte de introducerea declarației în funcționalitățile EBS-RO.
2.3. Drepturi pe declarația D100
În meniul principal Contabilitate > Declarații financiare > Tipuri de declarații se va selecta tipul D100 pe care se vor seta grupurile de utilizatori care au drepturi să genereze/editeze declarația D100.
2.4. Actualizare parametri declarație
În meniul principal Contabilitate > Procese de închidere a perioadei > Impozit pe venit > Actualizare Parametri.
Finalitatea acestui proces este:
Sistemul creează codurile de creanțe fiscale D100*
sistemul completează automat codurile de creanțe fiscale D100 pe cardul conturilor contabile din planul de conturi**.
Mențiuni:
*) Orice cod nou de creanță D100 trebuie adăugat manual în aplicație.
**) actualizarea se realizează doar pentru conturile din planul de conturi standard adică cele care se regăsesc în fișierul Excel existent în folderul aplicației ESExcel\ESConfiguration_D100_D101.xlsx.
În EBS, lista codurilor de creanțe fiscale D100 se regăsește în Personalizare > Contabilitate > Raport fiscal D100.
Acestea se asociază doar pe conturile contabile analitice.
2.5. Conturile contabile asociate D100
Aceste conturi contabile, asociate declarației D100, se pot vizualiza în raportul de mai jos:
Pentru a actualiza și alte conturi cu D100, în parametrul Conturi cu se va alege opțiunea Toate, iar apoi se va utiliza acțiunea de Modificare globală.
Pentru calcularea datelor și generarea declarației accesați din meniul principal: *Contabilitate > Procese de închidere a perioadei > Impozit pe venit > Calculare date declarația D100*
Dacă la câmpul Separarea Reducerilor se alege opțiunea:
DA - înregistrările cu valori negative pe credit vor apărea în declarație în câmpul Bonificație
NU - înregistrările cu valori negative pe credit vor apărea în declarație în câmpul Suma datorată.
Declarația generată se va regăsi în meniul: *Contabilitate > Procese de Închidere a perioadei > Impozit pe venit > Declarație privind impozitul pe profit*
Primul tab afișează sumele aferente fiecărei creanțe.
Tabul Înregistrări afișează notele contabile luate în calcul.
\
5. Actualizare stare Declarație D100
Pentru modificarea stării declarației, se folosește scolerul menționat anterior Declarații.
Se va selecta declarația, apoi veți accesa automatizarea Stare și se va alege starea dorită.
În EBS-RO, declarația D100 poate avea 4 stări:
Înregistrată,
Verificată,
Definitivată și
Înscrisă.
Inițial declarația D100 se salvează cu statusul Înregistrată; în acest stadiu declarația poate fi modificată.
Celelalte stări corespund progresului fluxului de lucru realizat de Departamentul de Contabilitate.
Declarația D100 poate fi modificată și de către utilizator cu ajutorul butoanelor de mai jos:
Adăugați o intrare nouă folosind butonul +. Pentru ștergere folosiți butonul x - această acțiune este disponibilă numai pentru intrările manuale, intrările generate de proces nu pot fi șterse.
\
6. Creare fișier XML
Declarația D100 cu status-ul Definitivată se poate exporta în format XML cu ajutor butonului Creează fișier.
Sistemul va completa implicit datele persoanei responsabile pentru transmiterea declarației, setate în parametrii companiei, acestea însă pot fi ajustate manual.
Fișierul se va salva în folderul din calea completată în câmpul Zona ce se va prelua din parametrii companiei sau în calea aleasă de utilizator.
Fișierul XML se validează prin DUKIntegrator. În cazul în care nu există eroare la validare se continuă cu pași de generare .pdf și semnare din DUKIntegrator.
D300
1. Import fișiere D300 – Decont de taxă pe valoare adăugată
În situația în care în momentul upgrade-ului nu au fost importate toate fișierele și declarația 300 nu este accesibilă în sistem este necesar să urmăm calea de mai jos și să importăm fișierele pentru declarația 300.
Se vor selecta toate declarațiile care apar și se importă.
2. Tipuri de informații declarație
2.1 Date de identificare persoana impozabilă, responsabil întocmit
Date persoană impozabilă
Date întocmit
2.2 Date din jurnale de TVA
● Valori taxă pe valoare adăugată colectată în perioada declarației;
● Valori taxă pe valoare adăugată deductibilă în perioada declarației;
● Regularizări Conform art.303 din Codul Fiscal;
● Informații privind taxa pe valoarea adăugată neexigibilă sau nedeductibilă.
3. Setări necesare
Setările necesare pentru afișarea unei tranzacții în D300 se referă la:
Definire parametri,
Setări companie,
Setări tipuri de documente,
Setări parteneri comerciali.
3.1 Definire parametri
În meniul Instrumente și Configurare>Personalizare… > General > Parametrii companie > Declarații financiare se setează parametrii pentru emiterea declarației și ne asigurăm că în câmpul Declarație TVA se află D300 (noua denumire a declarației).
În parametrul Codul de activitate: Codul CAEN al persoanei impozabile (același ca cel folosit în D394);
În parametrul Cont bancar: Codul contului de lichidități în care este setat contul bancar în tab-ul Număr cont.
În parametrul Persoana care depunere declarația se va seta codul persoanei care întocmește declarația.
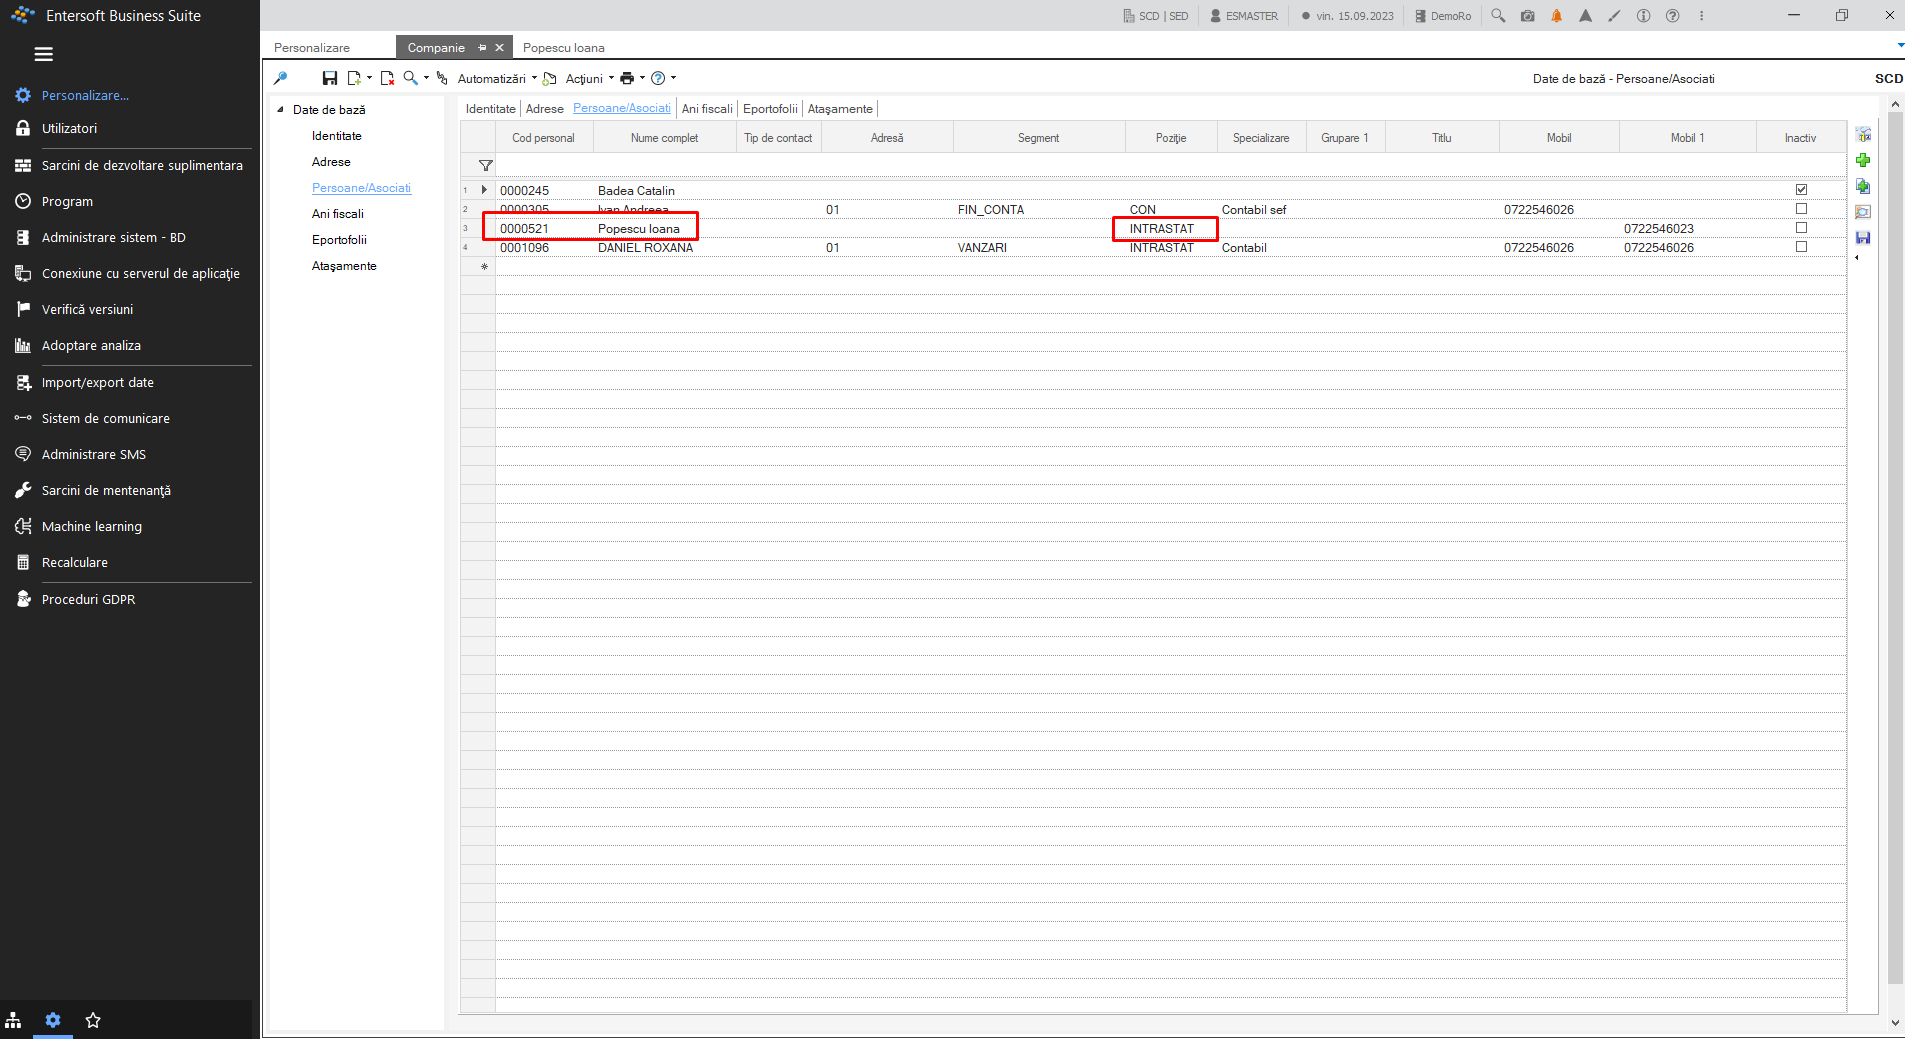
Această persoană trebuie setată și pe cardul companiei în tab-ul Persoane / Asociați.
3.2 Setări companie
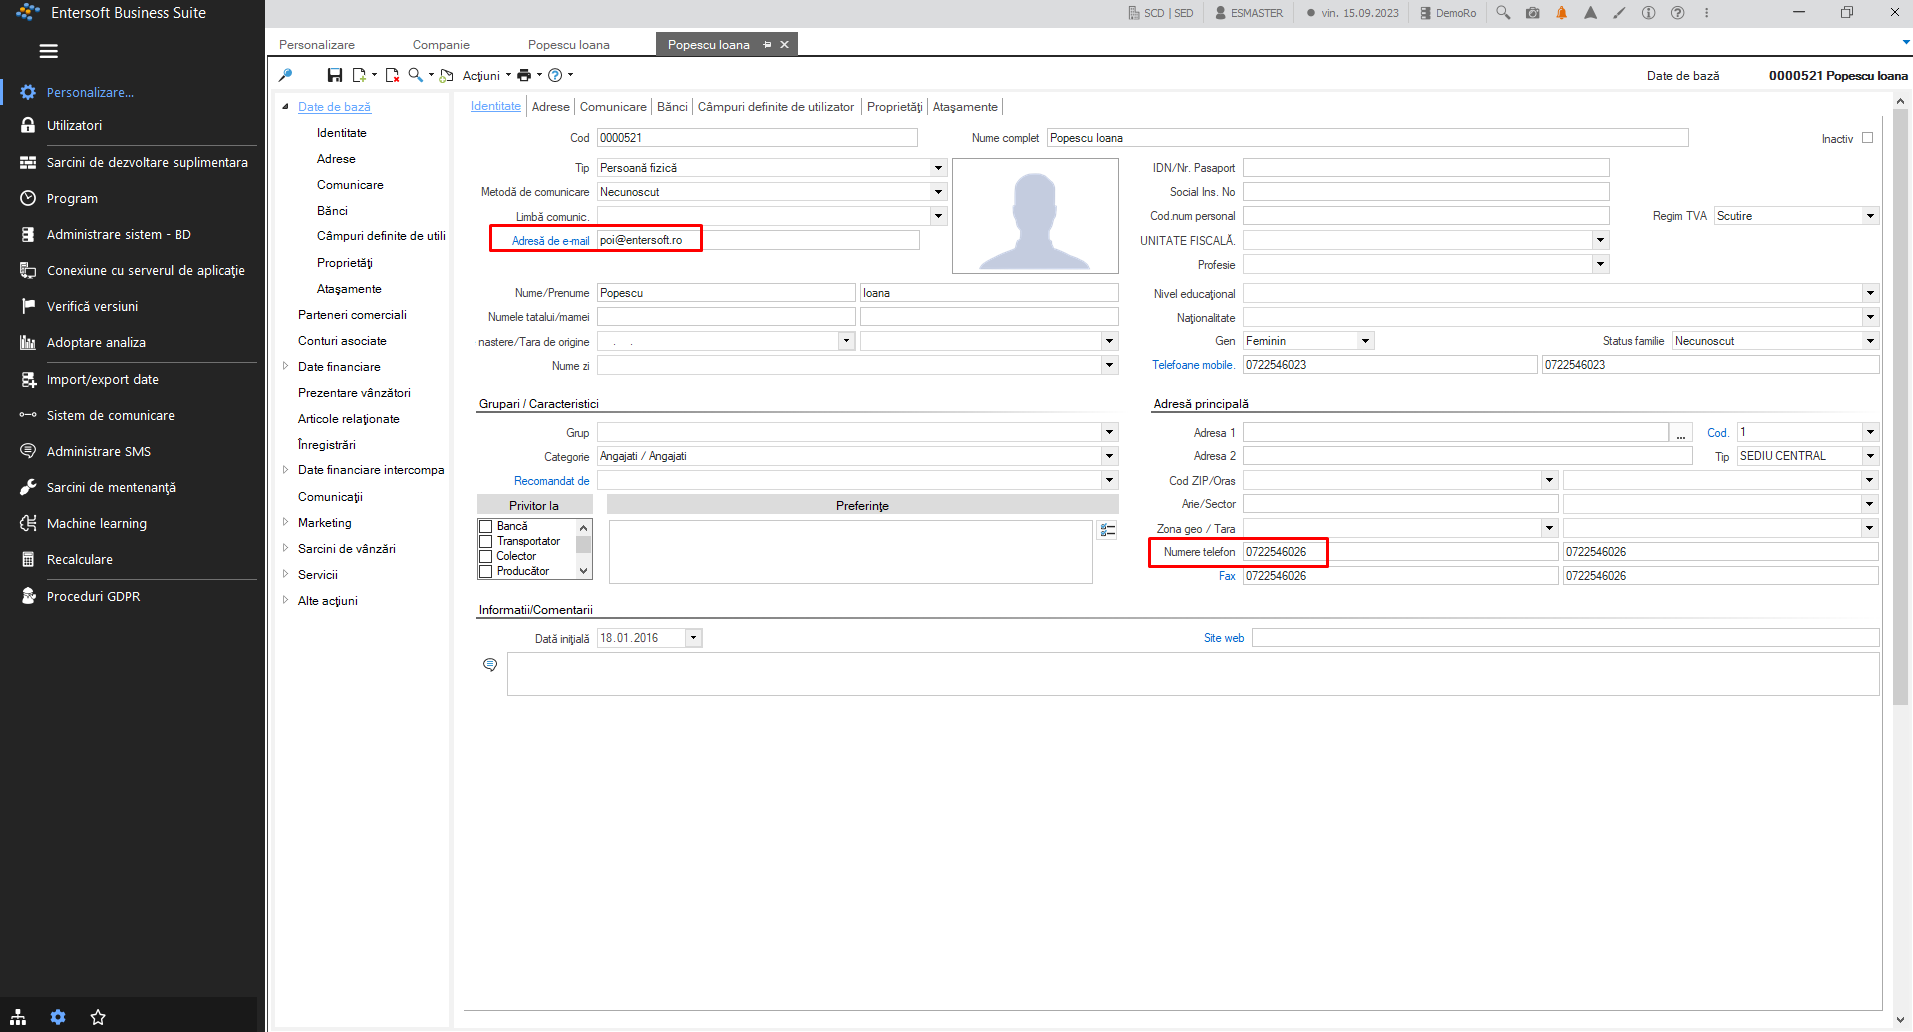
Datele de identificare ale persoanei impozabile coincide cu cele setate pentru declarația 394 și se definesc pe cardul persoanei atașată companiei de lucru: CIF; Email; Telefon; Fax; Adresă.
Datele de identificare ale celui care întocmește declarația (setat în parametri companie) sunt următoarele:
Nume: Numele complet de pe cardul persoanei
Funcție: pe cardul Companiei, în tab-ul Persoane/Asociați, câmpul: Segment (în xml se va prelua descrierea, nu codul acesteia).
3.3 Setări tipuri de documente
În Entersoft, orice document care trebuie să apară în Jurnalele de Cumpărări sau Vânzări trebuie să fie setat corespunzător tipului de document în câmpul Categoria tranzacției (Tab-ul Contabilitate de pe cardul tipului de document).
Orice altă setare este inutilă în lipsa acesteia!
3.4 Setări articole / conturi speciale
Pentru ca tranzacțiile pe articole să apară în D300, este necesar ca fiecare articol (de stoc, generic, mijloc fix sau cont special) să fie bifat ambele opțiuni (Depunere anuală și Prezentare periodică) în câmpul „Privește raport. Oficial” de pe cardul articolului / mijlocului fix / contului special.
3.5 Setări parteneri comerciali
Informațiile necesare a fi completate corect pe cardul partenerilor sunt:
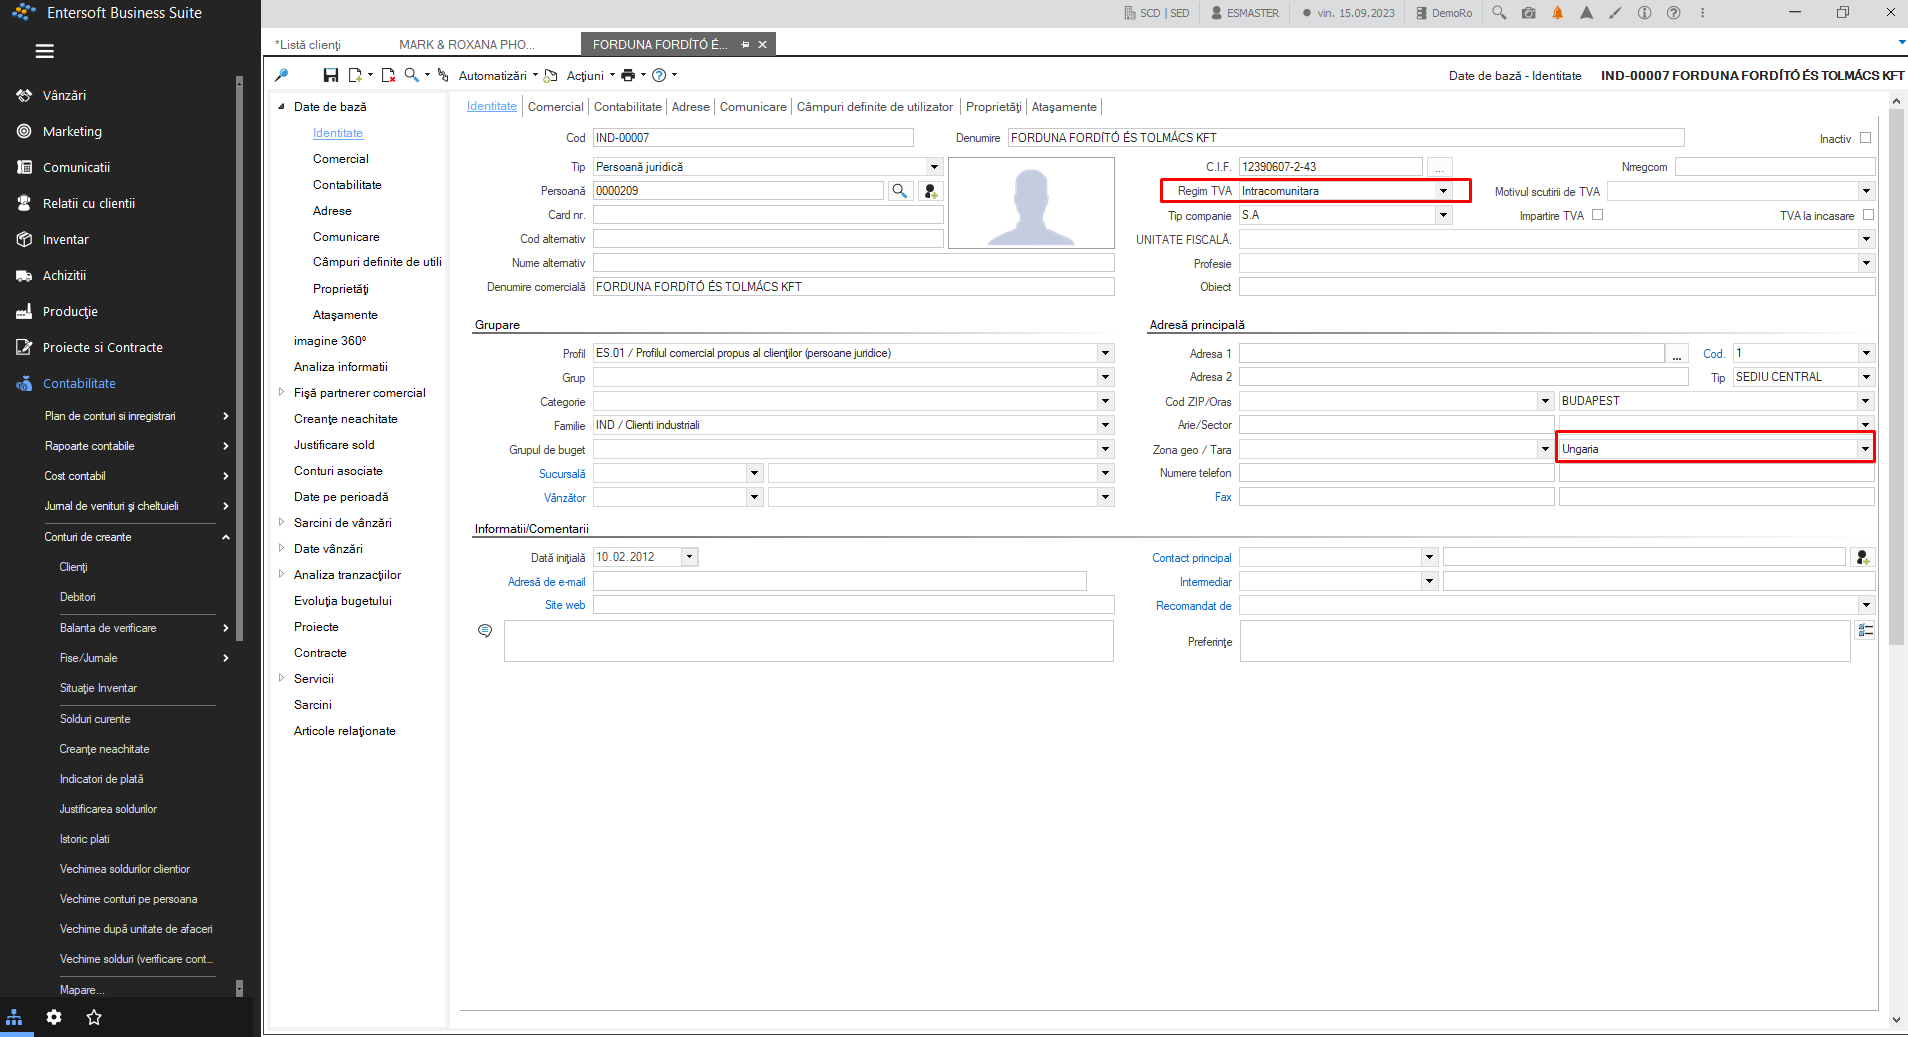
Regim TVA:
Normal pentru plătitorii de TVA
Scutire pentru neplătitorii de TVA
Tip persoană:
Fizică
Juridică
Agenție raportare stare: Obligatoriu (atât pentru plătitori cât și pentru neplătitori de TVA).
CIF: pentru persoanele juridice
Adresa + Localitate + Cod Județ + Țara: pentru persoanele fizice
Adresa se completează în tab-ul Adresa principală / câmp Adresa 1
Localitatea se completează în câmpul Oraș.
Județul se completează în câmpul Sector *.
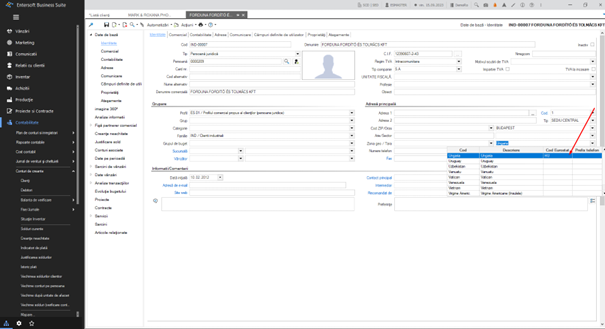
Țara se completează în câmpul Țara**.
4. Mod înregistrare operațiuni
4.1 Rândul 1 - Livrările intracomunitare de bunuri, scutite conform art. 294 alin. (2) lit. a) și d) din Codul fiscal, etc.
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări), privind baza de impozitare pentru livrările intracomunitare de bunuri, scutite conform art. 294 alin. (2) lit. a) și d) din Codul fiscal, și pentru livrările intracomunitare de bunuri cu cod T, efectuate în cadrul unei operațiuni triunghiulare de cumpărătorul revânzător, prevăzute la art. 276 alin. (5) din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare*), inclusiv sumele din facturile pentru încasări de avansuri parțiale pentru livrările intracomunitare de bunuri scutite. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) din Codul fiscal.
În Entersoft: În cazul livrărilor Intracomunitare de bunuri se selectează în tab-ul Declarație de TVA codul de Actualizare TVA = 6 și partenerul trebui să fie setat cu regim TVA - Intracomunitar.
În Jurnalul de vânzări valorile sunt prezente în coloana Vânzări intracomunitare – Valoare netă cf.art. 294 alin. (2) lit. a) şi d).
4.2 Rândul 2 - Regularizările
Instrucțiuni ANAF: se înscriu regularizările ulterioare datorate unor evenimente care determină modificarea datelor declarate la rd. 1 din decont în altă perioadă, precum: modificarea prețului generată de alte situații decât cele prevăzute la art. 287 din Codul fiscal, nedeclararea din eroare a livrării intracomunitare în perioada în care intervine exigibilitatea etc.
În Entersoft: Regularizările sunt câmpuri editabile și se completează astfel:
în cadrul declarației din sistem ne poziționăm în câmpul rândului pe care dorim să-l edităm si acționăm butonul Adăugare intrare. Se selectează codul conform căruia se face regularizarea.
După alegerea tipului de regularizare se acționează pasul 2:
Se completează valoarea de baza și se dă Acceptare.
Astfel suma este înregistrată în rândul 2.
4.3 Rândul 3 - Livrările de bunuri/prestările de servicii care nu sunt impozabile în România, etc.
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări, privind baza de impozitare pentru livrările de bunuri/prestările de servicii care nu sunt impozabile în România pentru că nu au locul livrării/prestării stabilit, conform art. 275 și 278 din Codul fiscal, în România, precum și pentru livrările intracomunitare de bunuri, scutite conform art. 294 alin. (2) lit. b) și c) din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare*), inclusiv sumele din facturile pentru încasări de avansuri parțiale pentru aceste livrări intracomunitare de bunuri, scutite. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) din Codul fiscal, precum și orice alte regularizări ulterioare, cu excepția celor referitoare la serviciile intracomunitare care se înscriu la rândul 4.
În Entersoft: În cazul livrărilor intracomunitare de servicii se selectează în tab-ul Declarație de TVA codul de Actualizare TVA = 7 și partenerul trebuie să fie setat cu regim TVA - Intracomunitar.
În Jurnalul de vânzări valorile sunt prezente în coloana Vânzări intracomunitare – Valoare netă cf.art. 294 alin. (2) lit. b) şi c).
La acest rând mai apar și tranzacțiile de tipul vânzărilor către terțe țări (cu drept de deducere și fără drept de deducere).
În cadrul acestor tranzacții partenerii au setat regimul de TVA – Intracomunitar sau Țări terțe și în Actualizare date TVA se alege în funcție de tipul tranzacției codurile 3 sau 4.
Aceste tipuri de tranzacții se pot identifica în coloanele aferente Vânzări Terțe Țări din Jurnalul de vânzări.
4.3.1 Rândul 3.1 - Prestări de servicii intracomunitare care nu beneficiază de scutire în statul membru în care taxa este datorată
Instrucțiuni ANAF: – se înscriu informațiile preluate din jurnalul de vânzări*), privind baza de impozitare pentru serviciile pentru care se aplică prevederile art. 278 alin. (2) din Codul fiscal, altele decât cele scutite de TVA în statul membru în care acestea sunt impozabile, prestate către persoane impozabile nestabilite în România, dar stabilite în Uniunea Europeană, pentru care exigibilitatea intervine în perioada de raportare, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) din Codul fiscal.
În Entersoft: Apar doar vânzările intracomunitare – Valoare netă cf. art. 294 alin. (2) lit. b) și c). Au fost prezentare la rândul anterior.
4.4 Rândul 4 - Regularizări privind prestările de servicii intracomunitare care nu beneficiază de scutire în statul membru în care taxa este datorată
Instrucțiuni ANAF: Se înscriu regularizările ulterioare datorate unor evenimente care determină modificarea datelor declarate la rd. 3.1 din decont în altă perioadă, precum: modificarea prețului generată de alte situații decât cele prevăzute la art. 287 din Codul fiscal, nedeclararea din eroare a operațiunilor respective în perioada în care intervine exigibilitatea etc.
În Entersoft: Acest camp este editabil si se urmează instrucțiunile de la punctul 4.2.
4.5 Rândul 5 - Achizițiile intracomunitare de bunuri taxabile în România
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare pentru achizițiile intracomunitare de bunuri taxabile în România, precum și baza de impozitare pentru achizițiile de bunuri efectuate de către beneficiarul unei livrări ulterioare efectuate în cadrul unei operațiuni triunghiulare, pentru care acesta este obligat la plata taxei conform art. 307 alin. (4) din Codul fiscal, și taxa pe valoarea adăugată aferentă, pentru care exigibilitatea taxei intervine în perioada de raportare*), inclusiv sumele din facturile primite pentru plăți de avansuri parțiale pentru achiziții intracomunitare de bunuri. Se înscriu și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) din Codul fiscal.
În Entersoft: La acest rând sunt înregistrate tranzacții de tipul achiziții intracomunitare de bunuri cu taxare inversă.
În cadrul acestor tranzacții partenerii au setat regimul de TVA – Intracomunitar și în Actualizare date TVA se alege cod 0 – taxare inversă.
În Jurnalul de achiziții aceste tranzacții sunt în coloanele Achiziții intracomunitare.
La rândul 5.1 Achiziții intracomunitare pentru care cumpărătorul este obligat la plata TVA (taxare inversă), iar furnizorul este înregistrat în scopuri de TVA în statul membru din care a avut loc livrarea intracomunitară = sunt valorile înregistrate la rândul 5.
4.6 Rândul 6 - Regularizări – privind achizițiile intracomunitare declarate în perioade anterioare, etc.
Instrucțiuni ANAF: se înscriu achizițiile intracomunitare de bunuri a căror exigibilitate a intervenit în altă perioadă, dar respectiva achiziție nu a fost declarată, regularizările privind achizițiile intracomunitare declarate în perioade anterioare și datorate unor evenimente care determină modificarea datelor declarate inițial, precum:
modificarea prețului bunurilor care au fost declarate ca achiziție intracomunitară pe bază de autofactură, în condițiile legii, ulterior factura primită de la furnizor având un preț mai mare sau mai mic, altele decât situațiile când această modificare a prețului a rezultat ca urmare a unuia dintre evenimentele prevăzute la art. 287 din Codul fiscal în perioada de raportare;
declararea achiziției intracomunitare pe bază de autofactură, în condițiile legii, iar la primirea facturii de la furnizor, într-o perioadă ulterioară, se constată că exigibilitatea achiziției intracomunitare intervenea într-o perioadă anterioară;
modificarea bazei impozabile a achiziției intracomunitare și a taxei aferente ca urmare a modificării cursului valutar de referință aplicabil, datorată unor neconcordanțe între data primirii facturii de la furnizor și data declarării achiziției intracomunitare;
orice alte evenimente de natură să modifice datele declarate inițial, cu excepția ajustărilor bazei de impozitare prevăzute la art. 287 din Codul fiscal, atunci când aceste evenimente au loc ulterior, într-o altă perioadă decât cea în care a intervenit exigibilitatea pentru achizițiile intracomunitare respective.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.7 Rândul 7 - Achiziții de bunuri, altele decât cele de la rd. 5 și 6 și achiziții de servicii pentru care beneficiarul din România este obligat la plata TVA (taxare inversă) din care:
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare și taxa pe valoarea adăugată pentru achizițiile de bunuri și servicii pentru care beneficiarul din România este persoană obligată la plata TVA conform art. 307 alin. (2) – (6) și pentru importurile de bunuri cărora le sunt aplicabile prevederile art. 326 alin. (4) și (5) din Codul fiscal, a căror exigibilitate intervine în perioada de raportare. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) din Codul fiscal, precum și orice alte regularizări ulterioare, cu excepția celor referitoare la serviciile intracomunitare care se înscriu la rândul 8.
În Entersoft: La acest rand sunt înregistrate tranzacții de tipul achiziții intracomunitare de bunuri și servicii cu taxare inversă, cât și achizițiile interne cu taxare inversă.
În cazul tranzacțiilor intracomunitare partenerii au setat regimul de TVA – Intracomunitar și în Actualizare date TVA se alege cod 0 – taxare inversă.
În cazul tranzacțiilor interne partenerii au setat regimul de TVA – Special și Actualizare date TVA se alege cod 1 – taxare inversă în condițiile art. 307.
4.7.1 Rândul 7.1: Achiziții de servicii intracomunitare pentru care beneficiarul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări*), privind baza de impozitare și taxa pe valoarea adăugată pentru achizițiile de servicii intracomunitare pentru care beneficiarul din România este persoană obligată la plata TVA conform art. 307 alin. (2) din Codul fiscal, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) din Codul fiscal.
În Entersoft: se vor înregistra doar valorile din tranzacțiile intracomunitare.
4.8 Rândul 8 - Regularizări privind achizițiile de servicii intracomunitare pentru care beneficiarul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: se înscriu regularizările ulterioare datorate unor evenimente care determină modificarea datelor declarate la rd. 7.1 din decont în altă perioadă, precum: modificarea prețului generată de alte situații decât cele prevăzute la art. 287 din Codul fiscal, nedeclararea din eroare a operațiunilor respective în perioada în care intervine exigibilitatea etc.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.9 Rândul 9 – Livrări de bunuri și prestări de servicii taxabile cu cota 19%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări, pentru operațiuni a căror exigibilitate intervine în perioada de raportare, privind:
baza de impozitare și taxa pe valoarea adăugată colectată pentru livrările de bunuri/prestările de servicii taxabile cu cota de 19%, inclusiv pentru livrările de bunuri și prestările de servicii asimilate;
baza de impozitare și taxa pe valoarea adăugată colectată pentru operațiunile supuse regimurilor speciale de taxă pe valoarea adăugată determinate pe baza situațiilor de calcul întocmite în acest scop;
ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, dacă au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată este de 19%.
În Entersoft: Sunt evidențiate toate livrările cu cota de TVA 19% și cu parteneri comerciali cu regim TVA – Normal.
Sunt evidențiate în Jurnalul de vânzări, cu filtru aplicat pe cota de TVA 19%.
4.10 Rândul 10 - Livrări de bunuri și prestări de servicii taxabile cu cota 9%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări*), pentru operațiuni a căror exigibilitate intervine în perioada de raportare, privind baza de impozitare și taxa pe valoarea adăugată colectată pentru livrările de bunuri/prestările de servicii taxabile cu cota de 9%, inclusiv pentru livrările de bunuri și prestările de servicii asimilate.
Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, dacă au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată este de 9%.
În Entersoft: Sunt evidențiate toate livrările cu cota de TVA 9% și cu parteneri comerciali cu Regim TVA – Normal. Sunt evidențiate în Jurnalul de vânzări, cu filtru aplicat pe cota de TVA 9%.
4.11 Rândul 11 - Livrări de bunuri și prestări de servicii taxabile cu cota 5%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări*), pentru operațiuni a căror exigibilitate intervine în perioada de raportare, privind baza de impozitare și taxa pe valoarea adăugată colectată pentru livrările de bunuri și prestările de servicii taxabile cu cota de 5%.
Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, dacă au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată este de 5%.
În Entersoft: Sunt evidențiate toate livrările cu cota de TVA 5% și cu parteneri comerciali cu Regim TVA – Normal. Sunt evidențiate în Jurnalul de vânzări, cu filtru aplicat pe cota de TVA 5%.
4.12 Rândul 12 – Achiziții de bunuri și servicii supuse măsurilor de simplificare pentru care beneficiarul este obligat la plata TVA (taxare inversă) , din care:
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare și taxa colectată pentru achizițiile de bunuri și de servicii, a căror exigibilitate intervine în perioada de raportare, de către beneficiarii care aplică măsurile de simplificare prevăzute la art. 331 din Codul fiscal.
Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 19%, 9% sau 5%.
În Entersoft: În rândul 8 sunt însumate rândurile 12.1; 12.2; 12.3 unde sunt evidențiate sumele în funcție de cota de TVA din cadrul tranzacției.
Din punct de vedere tranzacție: partenerii au cu regimul de TVA – Normal și în Actualizare date de TVA se alege cod 2 – Taxare inversă în condițiile art. 331.
4.12.1 Rândul 12.1: Achiziții de bunuri și servicii, taxabile cu cota 19%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare și taxa colectată pentru achizițiile de bunuri și de servicii, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 19%.
În Entersoft: Tranzacție: partenerii cu regimul de TVA – Normal și în Actualizare date de TVA se alege cod 2 – Taxare inversă în condițiile art 331 și cota de TVA 19%.
4.12.2 Rândul 12.2: Achiziții de bunuri, taxabile cu cota 9%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare și taxa colectată pentru achizițiile de bunuri și de servicii, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 9%.
În Entersoft: Tranzacție: partenerii cu regimul de TVA – Normal și în Actualizare date de TVA se alege cod 2 – Taxare inversă în condițiile art 331 și cota de TVA 9%.
4.12.3 Rândul 12.3: Achiziții de bunuri, taxabile cu cota 5%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare și taxa colectată pentru achizițiile de bunuri și de servicii, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 5%.
În Entersoft: Tranzacție: partenerii cu regimul de TVA – Normal și în Actualizare date de TVA se alege cod 2 – Taxare inversă în condițiile art 331 și cota de TVA 5%.
4.13 Rândul 13 - Livrări de bunuri și prestări de servicii supuse măsurilor de simplificare (taxare inversă)
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări, privind baza de impozitare pentru livrările/prestările efectuate, pentru care furnizorii/prestatorii aplică măsurile de simplificare prevăzute la art. 331 din Codul fiscal, pentru operațiuni a căror exigibilitate intervine în perioada de raportare sau în perioade fiscale anterioare. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare.
În Entersoft: La acest rând se declara vânzările interne în cadrul cărora este selectat în Actualizare date TVA – cod 9 – Scutit – taxare inversă în condițiile art. 331 și în cadrul tranzacției Regimul de TVA - Scutire.
În Jurnalul de vânzări, valoarea tranzacțiilor este prezentă în coloana Alte tranzacții – Valoarea altor vânzări scutite de TVA în conformitate cu art. 331.
4.14 Rândul 14 - Livrări de bunuri și prestări de servicii scutite cu drept de deducere, altele decât cele de la rd. 1-3, din care:
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări*) pentru operațiuni a căror exigibilitate intervine în perioada de raportare sau în perioade fiscale anterioare, privind: - baza de impozitare pentru livrările de bunuri/prestările de servicii scutite cu drept de deducere, prevăzute la art. 294 alin. (1), art. 295 și 296 din Codul fiscal;
baza de impozitare pentru operațiuni scutite de taxă, conform art. 292 alin. (2) lit. a) pct. 1 - 5 și lit. b) din Codul fiscal, în cazul în care cumpărătorul sau clientul este stabilit în afara Uniunii Europene sau în cazul în care aceste operațiuni sunt în legătură directă cu bunuri care vor fi exportate, precum și în cazul operațiunilor efectuate de intermediari care acționează în numele și în contul altei persoane, atunci când aceștia intervin în derularea unor astfel de operațiuni;
baza de impozitare pentru livrările de bunuri/prestările de servicii scutite cu drept de deducere, prevăzute la art. 294 alin. (5) din Codul fiscal;
baza de impozitare pentru operațiuni scutite de taxă cu drept de deducere potrivit altor dispoziții legale.
4.14.1 Rândul 14.1 - Livrările de bunuri/servicii scutite cu drept de deducere, prevăzute la art. 294 alin. (5) lit. a) și b)
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări*) pentru operațiuni a căror exigibilitate intervine în perioada de raportare sau în perioade fiscale anterioare, privind baza de impozitare pentru operațiuni scutite de taxă, conform art. 294 alin. (5) lit. a) și b) din Codul fiscal.
În Entersoft: La acest rând[1] se declară vânzările interne în cadrul cărora este selectat în Actualizare date TVA – cod 3 – Scutit – art. 292, 295 și în cadrul tranzacției Regimul de TVA - Scutire.
În Jurnalul de vânzări, valoarea tranzacțiilor este prezentă în coloana Alte tranzacții – Valoarea altor vânzări scutite de TVA în conformitate cu Art.292, 295/296.
4.14.2 Rândul 14.2 - Livrările de bunuri scutite cu drept de deducere, prevăzute la art. 294 alin. (5) lit. c) și d)
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări*) pentru operațiuni a căror exigibilitate intervine în perioada de raportare sau în perioade fiscale anterioare, privind baza de impozitare pentru operațiuni scutite de taxă, conform art. 294 alin. (5) lit. c) și d) din Codul fiscal.
4.15 Rândul 15 - Livrările de bunuri/prestările de servicii scutite fără drept de deducere
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări, privind baza de impozitare pentru livrările de bunuri scutite fără drept de deducere, prevăzute la art. 292 din Codul fiscal.
În Entersoft: La acest rând se declară vânzările interne în cadrul cărora este selectat în Actualizare date TVA – cod 3 – Scutit – Art.292, 295 si în cadrul tranzacției Regimul de TVA- Scutire
În Jurnalul de vânzări, valoarea tranzacțiilor este prezentă în coloana Alte tranzacții – Valoarea altor vânzări scutite de TVA (fără deducere).
4.16 Rândul 16 - Regularizări taxă colectată
Instrucțiuni ANAF: se evidențiază sumele rezultate din corectarea informațiilor de la rd. 9, 10, 11 și 12 din deconturile anterioare, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, dar care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 24%, 20% sau 9%, operațiuni pentru care exigibilitatea taxei intervine în perioada de raportare, dar pentru care se aplică cota de 24%, 20% sau 9%, sumele rezultate din regularizările prevăzute de art. 291 alin. (6) din Codul fiscal datorate modificării cotelor de TVA, precum și orice alte sume rezultate din regularizările prevăzute de legislația în vigoare datorate unor evenimente, cu excepția celor prevăzute la art. 287 din Codul fiscal, care determină modificarea datelor declarate inițial, cum ar fi nedeclararea din eroare a operațiunii în perioada în care intervine exigibilitatea.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.16 Rândul 17 - Vânzări intracomunitare de bunuri la distanță și prestări de servicii de telecomunicații, de radiodifuziune și televiziune, precum și servicii furnizate pe cale electronică către persoane neimpozabile dintr-un alt stat membru, pentru care locul livrării/prestării este în România, conform art.2781 alin. (1) din Codul fiscal
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de vânzări, privind baza de impozitare și taxa pe valoarea adăugată colectată pentru prestările de servicii de telecomunicații, de radiodifuziune și televiziune, precum și a serviciilor furnizate pe cale electronică în situația în care beneficiarul este persoană neimpozabilă stabilită în alt stat membru al Uniunii Europene, pentru care locul de prestare se consideră a fi în România, conform art. 278 alin. (8) din Codul fiscal și pentru care exigibilitatea taxei intervine în perioada de raportare, inclusiv sumele din facturile pentru încasări de avansuri parțiale pentru aceste prestări de servicii. Locul prestării se consideră a fi în România dacă valoarea totală, fără TVA, a acestor servicii nu depășește în anul curent 46.337 lei și nu a depășit această sumă nici în anul precedent, dacă prestatorul nu a optat ca locul prestării să fie la beneficiar potrivit art. 278 alin. (5) lit. h) din Codul fiscal.
În Entersoft: se vor primi indicații ulterioare[2].
4.18 Rândul 18 - Regularizări privind vânzările intracomunitare de bunuri la distanță și prestările de servicii de telecomunicații, de radiodifuziune și televiziune, precum și servicii furnizate pe cale electronică către persoane neimpozabile dintr-un alt stat membru, conform art.2781 alin. (1) din Codul fiscal
Instrucțiuni ANAF: se înscriu regularizările ulterioare datorate unor evenimente care determină modificarea datelor declarate la rd. 17 din decont în altă perioadă, precum: modificarea prețului generată de alte situații decât cele prevăzute la art. 287 din Codul fiscal, nedeclararea din eroare a operațiunilor respective în perioada în care intervine exigibilitatea etc.
În Entersoft: Acest camp este editabil și se urmează instrucțiunile de la rd. 2.
4.19 Rândul 19 –Total taxă colectată
4.20 Rândul 20 –Achiziții intracomunitare de bunuri pentru care cumpărătorul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: Se înscriu aceleași informații declarate la rd. 5.
4.20.1 Rândul 20.1: Achiziții intracomunitare pentru care cumpărătorul este obligat la plata TVA (taxare inversă), iar furnizorul este înregistrat în scopuri de TVA în statul membru din care a avut loc livrarea
Instrucțiuni ANAF: Se înscriu aceleași informații declarate la rd. 5.1.
4.21 Rândul 21 - Regularizări privind achizițiile intracomunitare de bunuri pentru care cumpărătorul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: Se înscriu aceleași informații declarate la rd. 6.
4.22 Rândul 22 - Achiziții de bunuri, altele decât cele de la rd. 20 și 21 și achiziții de servicii pentru care beneficiarul din România este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: Se înscriu aceleași informații declarate la rd. 7.
4.22.1 Rândul 22.1: Achiziții de servicii intracomunitare pentru care beneficiarul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: Se înscriu aceleași informații declarate la rd. 7.1.
4.23 Rândul 23 - Regularizări privind achiziții de servicii intracomunitare pentru care beneficiarul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: Se înscriu aceleași informații declarate la rd. 8.
4.24 Rândul 24 – Achiziții de bunuri și servicii taxabile cu cota de 19%, altele decât cele de la rd. 27
Instrucțiuni ANAF: se înscriu informațiile din jurnalul de cumpărări, privind baza de impozitare și taxa pe valoarea adăugată deductibilă aferentă achizițiilor din țară de bunuri și servicii, taxabile cu cota de 19%, altele decât cele înscrise la rd. 27, precum și baza de impozitare și taxa aferentă importurilor care nu se încadrează în prevederile art. 326 alin. (4) și (5) din Codul fiscal, pentru care exigibilitatea intervine în perioada de raportare. Se înscriu, de asemenea, și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, dacă au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată este de 19%.
În Entersoft: La acest rând se declară achizițiile interne de bunuri și servicii, partenerii comerciali sunt setați cu regim TVA - Normal și cota de TVA din documente este 19%.
De la acest rand sunt exceptate achizițiile care sunt declarate în prezentul decont însă aparțin unei alte perioade. Acestea se declara la rândul 34.
Se verifică cu Jurnalul de Cumpărări în coloana Achiziții interne & importuri taxabile în afara UE, cu filtru pe cota de 19%.
4.25 Rândul 25 - Achiziții de bunuri și servicii taxabile cu cota de 9%
Instrucțiuni ANAF: se înscriu informațiile din jurnalul de cumpărări, privind baza de impozitare și taxa pe valoarea adăugată deductibilă aferentă achizițiilor din țară de bunuri și servicii, taxabile cu cota de 9%, precum și taxa aferentă importurilor care nu se încadrează în prevederile art. 326 alin. (4) și (5) din Codul fiscal, pentru care exigibilitatea intervine în perioada de raportare. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, pentru care cota de taxă pe valoarea adăugată aplicată este de 9%.
În Entersoft: La acest rând se declară achizițiile interne de bunuri și servicii, partenerii comerciali sunt setați cu regim TVA - Normal și cota de TVA din documente este 9%.
De la acest rand sunt exceptate achizițiile care sunt declarate în prezentul decont însă aparțin unei alte perioade. Acestea se declara la rândul 34.
Se verifica cu Jurnalul de Cumpărări în coloana Achiziții interne & importuri taxabile în afara UE, cu filtru pe cota de 9%.
4.26 Rândul 26 - Achiziții de bunuri și servicii, taxabile cu cota de 5%
Instrucțiuni ANAF: se înscriu informațiile din jurnalul de cumpărări*), privind baza de impozitare și taxa pe valoarea adăugată deductibilă aferentă achizițiilor din țară de bunuri și servicii, taxabile cu cota de 5%. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare, conform art. 282 alin. (9) și (10), după caz, din Codul fiscal, pentru care cota de taxă pe valoarea adăugată aplicată este de 5%.
În Entersoft: La acest rând se declară achizițiile interne de bunuri și servicii, partenerii comerciali sunt setați cu regim TVA - Normal și cota de TVA din documente este 5%.
De la acest rând sunt exceptate achizițiile care sunt declarate în prezentul decont însă aparțin unei alte perioade. Acestea se declară la rândul 34.
Se verifică cu Jurnalul de cumpărări în coloana Achiziții interne & importuri taxabile în afara UE, cu filtru pe cota de 5%.
4.27 Rândul 27 – Achiziții de bunuri și servicii supuse măsurilor de simplificare pentru care beneficiarul este obligat la plata TVA (taxare inversă)
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări, privind baza de impozitare și taxa deductibilă pentru achizițiile de bunuri și de servicii, a căror exigibilitate intervine în perioada de raportare, de către beneficiarii care aplică măsurile de simplificare prevăzute la art. 331 din Codul fiscal. Se înscriu, de asemenea, ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 19%, 9% sau 5%. Se înscriu aceleași informații declarate la rd. 12.
În Entersoft: Suma valorilor de la rândurile următoare: 27.1, 27.2 și 27.3.
4.27.1 Rândul 27.1: Achiziții de bunuri și servicii, taxabile cu cota de 19%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări*), privind baza de impozitare și taxa deductibilă pentru achizițiile de bunuri și de servicii, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 19%. Se înscriu aceleași informații declarate la rd. 12.1.
4.27.2 Rândul 27.2: Achiziții de bunuri și servicii, taxabile cu cota de 9%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări*), privind baza de impozitare și taxa deductibilă pentru achizițiile de bunuri, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 9%. Se înscriu aceleași informații declarate la rd. 12.2.
4.27.3 Rândul 27.3: Achiziții de bunuri și servicii, taxabile cu cota de 5%
Instrucțiuni ANAF: se înscriu informațiile preluate din jurnalul de cumpărări*), privind baza de impozitare și taxa deductibilă pentru achizițiile de bunuri, precum și ajustările bazei de impozitare prevăzute la art. 287 din Codul fiscal, pentru care exigibilitatea taxei intervine în perioada de raportare și care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 5%. Se înscriu aceleași informații declarate la rd. 12.3.
4.28 Rândul 28 - Compensația în cotă forfetară pentru achiziții de produse și servicii agricole de la furnizori care aplică regimul special pentru agricultori
Instrucțiuni ANAF: se înscriu sumele reprezentând compensația în cotă forfetară achitată pentru achizițiile de produse și servicii agricole de la furnizori care aplică regimul special pentru agricultori, în aceleași limite și condiții aplicabile pentru deducerea TVA, conform art. 297-301 din Codul fiscal.
În Entersoft: excepții.
4.29 Rândul 29 - Regularizări privind compensația în cotă forfetară
Instrucțiuni ANAF: se evidențiază sumele rezultate din corectarea compensației în cotă forfetară pentru achizițiile de produse și servicii agricole de la furnizori care aplică regimul special pentru agricultori, înscrise la rândul 28.
În Entersoft: excepții. [3]
4.30 Rândul 30 - Achiziții de bunuri și servicii scutite de taxă sau neimpozabile
Instrucțiuni ANAF: se înscriu informațiile din jurnalul de cumpărări*), privind:
contravaloarea achizițiilor de bunuri și servicii a căror livrare/prestare a fost scutită de taxă, neimpozabilă sau supusă unui regim special de taxă;
contravaloarea achizițiilor de bunuri și servicii din alte state membre, pentru care nu se datorează taxa pe valoarea adăugată în România;
contravaloarea achizițiilor intracomunitare de bunuri scutite de taxă sau neimpozabile în România;
contravaloarea achizițiilor de servicii intracomunitare scutite de taxa pe valoarea adăugată;
contravaloarea importurilor scutite de taxa pe valoarea adăugată.
Nu este obligatorie înscrierea în decont a sumelor care nu sunt incluse în baza impozabilă.
În Entersoft: La acest rând se declară achizițiile interne de la partenerii care au Regim TVA – Scutire (neplătitorii de TVA).
În Jurnalul de Cumpărări se verifică cu coloana Achiziții interne – Scutire, fiind excluse tranzacțiile ce aparțin unor parteneri – plătitori de TVA (regim TVA – normal pe cardul lor) care au articole scutite de TVA (tranzacții cu cota de TVA 0 în liniile documentului).
tranzacții cu cota de TVA 0 în liniile documentului.
În cazul achizițiilor din Țări Terțe și neimpozabile, documentul se va opera cu Regim TVA - Special și în linia documentului cu cota de TVA 0%.
În Tabel 5 nu se completează nimic. Documentul va figura pe coloana Achiziții Interne – Scutite.
4.30.1 Rândul 30.1: Achiziții de servicii intracomunitare scutite de taxă
Instrucțiuni ANAF: se înscriu informațiile din jurnalul de cumpărări, privind achizițiile de servicii intracomunitare scutite de TVA.
În Entersoft: La acest rând se declară achizițiile intracomunitare de la partenerii care au Regim TVA – În cadrul UE, și selectăm în Actualizare date TVA – cod 4 – Netaxabil.
În Jurnalul de Cumpărări se verifică cu coloana Achiziții intracomunitare – Neimpozabile.
4.31 Rândul 31 - TOTAL TAXĂ DEDUCTIBILĂ
4.32 Rândul 32 - SUBTOTAL TAXĂ DEDUSĂ CONFORM ART. 297 ŞI ART. 298 SAU ART. 300 ŞI ART. 298 DIN CODUL FISCAL ȘI COMPENSAȚIE ÎN COTĂ FORFETARĂ
Instrucțiuni ANAF: se înscriu taxa pe valoarea adăugată efectiv dedusă pentru achizițiile prevăzute la rd. 20-27, precum și compensația în cotă forfetară achitată pentru achizițiile de produse și servicii agricole de la furnizori care aplică regimul special pentru agricultori, prevăzută la rândurile 28 și 29: conform art. 297 și 298 din Codul fiscal, în cazul persoanelor care efectuează numai operațiuni cu drept de deducere. Nu se preia în acest rând taxa pentru care nu se permite exercitarea dreptului de deducere conform art. 298 din Codul fiscal;
conform art. 298 și 300 din Codul fiscal, în cazul persoanelor impozabile cu regim mixt, în funcție de destinația achizițiilor, astfel:
taxa aferentă achizițiilor destinate realizării de operațiuni cu drept de deducere, cu excepția achizițiilor pentru care nu se permite exercitarea dreptului de deducere conform art. 298 din Codul fiscal;
taxa dedusă conform pro-rata pentru achizițiile destinate realizării atât de operațiuni cu drept de deducere, cât și de operațiuni fără drept de deducere, cu excepția achizițiilor pentru care nu se permite exercitarea dreptului de deducere conform art. 298 din Codul fiscal;
taxa aferentă achizițiilor destinate realizării operațiunilor care nu dau drept de deducere nu se preia în acest rând;
compensația în cotă forfetară achitată pentru achizițiile de produse și servicii agricole de la furnizori care aplică regimul special pentru agricultori, dedusă potrivit art. 3151 alin. (17) din Codul fiscal;
regularizări privind cota forfetară achitată pentru achizițiile de produse și servicii agricole de la furnizori care aplică regimul special pentru agricultori. Totalul rd. 32 poate fi mai mic sau egal cu totalul de la rd. 20-29, cu excepția celor de la rd. 20.1, 22.1, 27.1, 27.2 și 27.3.
4.33 Rândul 33 - TVA efectiv restituită cumpărătorilor străini, inclusiv comisionul unităților autorizate
Instrucțiuni ANAF: se înscriu sumele reprezentând taxa pe valoarea adăugată efectiv restituită, în baza art. 294 alin. (1) lit. b) din Codul fiscal, cumpărătorilor persoane fizice care nu sunt stabilite în Uniunea Europeană, de către persoanele impozabile autorizate în acest sens, inclusiv comisionul perceput pentru activitatea de restituire a taxei.
În Entersoft: excepții.
4.34 Rândul 34 - Regularizări taxă dedusă
Instrucțiuni ANAF: se evidențiază sumele rezultate din corectarea taxei deduse, conform art. 297 și art. 298 din Codul fiscal, în cazul persoanelor care efectuează numai operațiuni cu drept de deducere, sau art. 298 și art. 300 din Codul fiscal, în cazul persoanelor impozabile cu regim mixt, aferentă operațiunilor înscrise la rd. 24, 25, 26 și 27 din deconturile anterioare, ajustările prevăzute la art. 287 din Codul fiscal, a căror exigibilitate este ulterioară datei de 1 ianuarie 2017, dar care au fost generate de operațiuni pentru care cota de taxă pe valoarea adăugată aplicată a fost de 24%, 20% sau 9%, potrivit dispozițiilor art. 282 alin. (9) și (10), după caz, din Codul fiscal, operațiuni pentru care exigibilitatea taxei intervine în perioada de raportare, dar pentru care se aplică cota de 24%, 20% sau 9%, sumele rezultate din regularizările prevăzute de art. 291 alin. (6) din Codul fiscal datorate modificării cotelor de TVA, precum și orice alte sume rezultate din regularizările prevăzute de legislația în vigoare datorate unor evenimente, cu excepția celor prevăzute la art. 287 și art. 3151 din Codul fiscal, care determină modificarea datelor declarate inițial, cum ar fi nedeclararea din eroare a operațiunii în perioada în care intervine exigibilitatea.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2 sau este calculat de sistem în situația în care declarația a fost rulată cu bifa *„*Regularizări taxă dedusă”.
4.35 Rândul 35 - Ajustări conform pro-rata / ajustări de taxă
Instrucțiuni ANAF: se înscriu diferențele de taxă pe valoarea adăugată rezultate ca urmare a ajustării anuale pe bază de pro-rata definitivă, prevăzute la art. 300 din Codul fiscal, diferențele de taxă pe valoarea adăugată rezultate ca urmare a regularizării erorilor constatate ulterior în calculul pro rata definitivă, conform pct. 70 alin. (5) din Normele metodologice, precum și diferențele de taxă pe valoarea adăugată rezultate ca urmare a ajustării taxei deductibile, cu semnul plus sau minus, după caz.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.36 Rândul 36 - TOTAL TAXĂ DEDUSĂ
4.37 Rândul 37 - Suma negativă a TVA în perioada de raportare (rd.36 - rd.19)
4.38 Rândul 38 - Taxa de plată în perioada de raportare (rd.19 - rd.36)
4.39 Rândul 39 - Soldul TVA de plată din decontul perioadei fiscale precedente (rd.45 din decontul perioadei fiscale precedente) neachitat până la data depunerii decontului de TVA
Instrucțiuni ANAF: se preia suma prevăzută la rd. 45 din decontul perioadei precedente celei de raportare, din care se scad sumele achitate până la data depunerii decontului. Pentru primul decont de taxă pe valoarea adăugată, depus după publicarea în Monitorul Oficial al României, Partea I, a prezentelor instrucțiuni, se preia suma prevăzută la rd. 43 din decontul perioadei precedente, din care se scad sumele achitate.
Prin excepție:
în primul decont de taxă depus la organul fiscal după data aprobării unei înlesniri la plată nu se preia, din decontul perioadei fiscale anterioare, taxa cumulată de plată, pentru care a fost aprobată înlesnirea la plată;
în primul decont de taxă depus la organul fiscal după data înscrierii organului fiscal la masa credală, potrivit Legii nr. 85/2014 privind procedurile de prevenire a insolvenței și de insolvență, cu modificările și completările ulterioare, nu se preia, din decontul perioadei fiscale anterioare, taxa cumulată de plată cu care organul fiscal s-a înscris la masa credală.
În cazul fuziunii, persoana impozabilă care preia patrimoniul altor persoane impozabile preia și soldul taxei de plată către bugetul de stat al persoanei impozabile dizolvate.
În cazul divizării, persoanele impozabile care preiau patrimoniul unei persoane impozabile divizate preiau, proporțional cu cotele alocate din patrimoniul persoanei impozabile divizate, soldul taxei de plată către bugetul de stat al persoanei impozabile divizate.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.40 Rândul 40 - Diferențe de TVA de plată stabilite de organele de inspecție fiscală prin decizie comunicată și neachitate până la data depunerii decontului de TVA
Instrucțiuni ANAF: se preia suma reprezentând diferența de TVA de plată stabilită de organele de inspecție fiscală prin decizie comunicată persoanei impozabile, dar nestinsă până la data depunerii decontului de TVA.
Nu se preiau sumele neachitate la bugetul de stat până la data depunerii decontului, din diferențele de TVA de plată stabilite de organele de inspecție fiscală prin decizii a căror executare a fost suspendată de instanțele de judecată, potrivit legii, în perioadele în care este suspendată executarea deciziei. Aceste sume se cuprind în decontul perioadei fiscale în care a încetat suspendarea executării deciziei.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.41 Rândul 41 - TVA de plată cumulat (rd.38+rd.39+rd.40)
4.42 Rândul 42 - Soldul sumei negative a TVA reportate din perioada precedentă pentru care nu s-a solicitat rambursare (rd.46 din decontul perioadei fiscale precedente)
Instrucțiuni ANAF: se preia suma prevăzută la rd. 46 din decontul perioadei precedente celei de raportare, pentru care nu s-a solicitat rambursarea, prin bifarea casetei corespunzătoare din decontul anterior. Pentru primul decont de taxă pe valoarea adăugată, depus după publicarea în Monitorul Oficial al României, Partea I, a prezentelor instrucțiuni, se preia suma prevăzută la rd. 44 din decontul perioadei precedente, pentru care nu s-a solicitat rambursarea.
Prin excepție, soldul sumei negative de taxă pe valoarea adăugată înscris în decontul de taxă pe valoarea adăugată aferent perioadei fiscale anterioare datei deschiderii procedurii insolvenței prevăzute de legislația în domeniu nu se preia în decontul de taxă aferent perioadei fiscale în care s-a deschis procedura, caz în care debitorul este obligat să solicite rambursarea taxei prin corectarea decontului perioadei fiscale anterioare.
În cazul fuziunii, persoana impozabilă care preia patrimoniul altor persoane impozabile preia și soldul sumei negative a taxei pentru care persoana impozabilă dizolvată nu a solicitat rambursarea sau eventualul drept de rambursare rezultat din soluționarea deconturilor cu sume negative de taxă cu opțiune de rambursare depuse de persoanele impozabile dizolvate și nesoluționate până la data fuziunii.
În cazul divizării, persoanele impozabile care preiau patrimoniul unei persoane impozabile divizate preiau, proporțional cu cotele alocate din patrimoniul persoanei impozabile divizate, și soldul sumei negative a taxei pentru care persoana impozabilă divizată nu a solicitat rambursarea sau eventualul drept de rambursare rezultat din soluționarea deconturilor cu sume negative de taxă cu opțiune de rambursare depuse de persoanele impozabile divizate și nesoluționate până la data divizării.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.43 Rândul 43 - Diferențe negative de TVA stabilite de organele de inspecție fiscală prin decizie comunicată până la data depunerii decontului de TVA
Instrucțiuni ANAF: se preia suma reprezentând diferența negativă de TVA stabilită de organele de inspecție fiscală prin decizie comunicată persoanei impozabile până la data depunerii decontului de TVA.
Nu se preiau diferențele negative de TVA stabilite de organele de inspecție fiscală prin decizii a căror executare a fost suspendată de instanțele de judecată, potrivit legii, în perioadele în care este suspendată executarea deciziei. Aceste sume se cuprind în decontul perioadei fiscale în care a încetat suspendarea executării deciziei, în vederea determinării sumei negative a taxei, cumulată.
În Entersoft: Acest câmp este editabil și se urmează instrucțiunile de la punctul 4.2.
4.44 Rândul 44 - Suma negativă a TVA cumulate (rd. 37 + rd. 42 + rd. 43)
4.45 Rândul 45 - Sold TVA de plată la sfârșitul perioadei de raportare (rd.41 - rd.44)
4.46 Rândul 46 - Soldul sumei negative de TVA la sfârșitul perioadei de raportare (rd.44 - rd.41)
5. Selectare *„*Operațiuni pentru care se aplica taxare inversă", în conformitate cu prevederile art. 331.
Aceste informații se pot selecta în tab-ul Alte date ale declarației.
Câmpurile sunt editabile și se pot completa direct în declarație.
6. Completare *„*Facturi emise după inspecția fiscală, etc.”
Aceste informații se pot completa în tab-ul Alte date ale declarației.
Câmpurile sunt editabile și se pot completa direct în declarație.
7. Completare *„*Facturi primite după inspecția fiscală, etc.”
Aceste informații se pot completa în tab-ul Alte date ale declarației.
Câmpurile sunt editabile și se pot completa direct în declarație.
8. Completare *„*Facturi emise, cf. art.11 al. (6) și (8) din Codul fiscal, etc.”
Aceste informații se pot completa în tab-ul Alte date ale declarației.
Câmpurile sunt editabile și se pot completa direct în declarație.
9. Completare *„*Informații privind taxa pe valoarea adăugată neexigibilă sau nedeductibilă”
9.1 Rândul A - Livrări de bunuri și prestări de servicii realizate a căror TVA aferentă a rămas neexigibilă, existentă în sold la sfârșitul perioadei de raportare, ca urmare a aplicării sistemului TVA la încasare
Instrucțiuni ANAF: se înscriu informații privind livrările de bunuri și prestările de servicii realizate atât în perioada de raportare, cât și în perioadele anterioare, a căror taxă pe valoarea adăugată aferentă a rămas neexigibilă, existentă în sold la sfârșitul perioadei de raportare, ca urmare a aplicării sistemului TVA la încasare și care urmează să devină exigibilă în perioadele ulterioare, în condițiile prevăzute de art. 282 din Codul fiscal.
În Entersoft: Aceste câmpuri sunt completate în situația în care societatea noastră este setată cu TVA la încasare pe cardul societății.
9.2 Rândul A1 - Livrări de bunuri și prestări de servicii realizate în ultimele 6 luni/ 2 trimestre calendaristice
Instrucțiuni ANAF: se înscriu informații privind livrările de bunuri și prestările de servicii realizate în perioada de raportare și în ultimele 5 luni anterioare acesteia, în cazul în care perioada fiscală este luna, sau realizate în perioada de raportare și în trimestrul anterior acesteia, în cazul în care perioada fiscală este trimestrul.
În Entersoft: se vor primi indicații ulterioare.
9.3 Rândul B - Achiziții de bunuri și servicii realizate pentru care nu s-a exercitat dreptul de deducere a TVA aferentă, existentă în sold la sfârșitul perioadei de raportare, ca urmare a aplicării art. 297 alin. (2) și (3) din Codul fiscal
Instrucțiuni ANAF: se înscriu informații privind achizițiile de bunuri și servicii realizate atât în perioada de raportare, cât și în perioadele anterioare, pentru care nu s-a exercitat dreptul de deducere a taxei pe valoarea adăugată aferente, conform prevederilor art. 297 alin. (2) și (3) din Codul fiscal, existentă în sold la sfârșitul perioadei de raportare și care urmează să devină exigibilă în perioadele ulterioare, în condițiile prevăzute de art. 297 din Codul fiscal.
În Entersoft: Aceste valori se pot verifica cu Jurnalul de cumpărări în coloana Revendicări lunare interne unde sunt evidențiate tranzacțiile partenerilor setați cu TVA la încasare.
9.4 Rândul B1 - Achiziții de bunuri și servicii realizate în ultimele 6 luni/ 2 trimestre calendaristice
Instrucțiuni ANAF: se înscriu informații privind achizițiile de bunuri și servicii realizate în perioada de raportare și în ultimele 5 luni anterioare acesteia, în cazul în care perioada fiscală este luna, sau realizate în perioada de raportare și în trimestrul anterior acesteia, în cazul în care perioada fiscală este trimestrul.
În Entersoft: Aceste valori se pot verifica cu Jurnalul de cumpărări în coloana Revendicări lunare interne.
10. Rulare declarație și generare fișier xml
10.1 Generare declarație și jurnale
Generarea declarației D300 și a Jurnalelor de Cumpărări și Vânzări se execută urmând calea de mai jos din meniul aplicației Declarații financiare > Calcul date… > Calculează date TVA…
Se alege Perioada pentru care se dorește rularea declarației și apoi se apasă butonul Acceptare.
Se pune bifa: Regularizări taxa dedusă.
Procesul de declarație TVA calculează acum intrările de ajustare pentru celulele fiscale 4, 3.1, 5 și 7.1. Funcționalitatea este disponibilă verificând parametrul Regularizarea impozitului dedus. Dacă este bifat, procesul examinează data emiterii versus data alternativă și dacă luna datei alternative este anterioară lunii emise, atunci tranzacțiile sunt înregistrate pe celulele fiscale de ajustare, în caz contrar tranzacțiile sunt înregistrate pe celulele fiscale standard.
10.2 Structură declarație
Declarația este structurată în 4 tab-uri:
Date de bază – (detalii în capitolul 4);
Alte date - (detalii în capitolele 5 – 9);
Înregistrări - sunt evidențiate toate înregistrările care sunt prezente în declarative;
Intrări plăti – sunt tranzacțiile de tip regularizare TVA sau documente de plată care au generat exigibilitatea taxei.
10.3 Generare fișier XML declarație
Declarația se generează în starea Înregistrat.
Pentru a putea genera fișierul xml este necesar ca declarația sa fie în starea Definitivat. O declarație definitivată nu poate fi modificată.
Generarea fișierului xml se face după definitivarea declarației accesând iconul Creează fișier:
În momentul generării fișierului xml se poate observa prin deschiderea ferestrei, că sunt complete câmpurile cu datele setate în parametrii companiei.
Dacă este necesar să fie completate în decont dacă se aplica metoda simplificată și temeiul legal se bifează primele două căsuțe marcate mai jos:
În situația în care întâmpinați eroarea de mai jos:
Înseamnă că nu aveți setat folderul în care se dorește salvarea fișierului XML generat.
11. Verificări declarație
Putem analiza toate documentele prezente în declarație urmând calea din meniul principal:
Contabilitate > Sfârșitul perioadei procesului > Sarcini TVA > Lista verificare documente cuprinse în Declarația de TVA
11.1 Validare în Duk Integrator
12. Noua versiune a declarației D300 cu noile cote de TVA introduse în 08.2025
Pentru a beneficia de noul formular D300, un nou tip de declarație a fost adăugat în versiunea 5.12.0.7.
Datele sunt calculate printr-un set de automatizări noi. De asemenea, și generarea fișierului .xml se face printr-o automatizare nouă.
Astfel, va rămâne disponibilă și varianta actuală de declarație D300 (pentru eventuale rulări sau verificări).
În cele ce urmează, sunt descriși pașii necesari configurării și obținerii declarației valabile începând cu august 2025.
12.1 Import tip nou de declarație D300_2025
După instalarea versiunii 5.12.0.7, este necesar importul noului tip de declarație D300_2025.
Calea este: Instrumente și configurare > Import export date > Import din Entersoft xml.
Se va alege din folderul ESMasterConfig, subfolderul 5.DeclarationTypes și fișierul Tip declarație - D300_2025 Declarație de TVA.
În ecranul următor se vor bifa toate cele 3 opțiuni.
În urma acestui proces, tipul nou de declaratie D300, versiunea 2025, devine disponibil în Contabilitate/Declarații financiare/Tipuri documente.
Aceasta va rula noul mod de calcul astfel încât să fie populate corespunzător atât noile câmpuri din formularul D300 cât și cele existente.
Dacă se dorește reluarea calculului pentru o perioadă anterioară lunii august 2025, se va utiliza opțiunea de meniu precedentă: Calcul date declarație 300.
Fiecare tip de declarație are propria formă. Generarea fișierului xml se face la fel, apasând butonul Crează fișier. În funcție de tipul de declarație accesat, fișierul xml generat este diferit (pentru cele anterioare lunii august 2025, generarea xml-ului se face în forma veche).
12.5. Referințe tehnice
Noile modificări au impus următoarele actualizări:
14 coloane noi în tabelul ESFIFinancialDeclaration
Începând cu luna ianuarie 2026, formularul D300 a fost modificat prin ordinul nr. 174/2026 fiind eliminate rândurile specifice cotelor vechi de TVA.
În EBS a fost modificată automatizarea de creare fișier .xml, cea de calcul rămânând neschimbată. Automatizarea ia în calcul data declarației. Astfel, dacă e nevoie de generarea unui fișier pentru o perioadă anterioară lunii ianuarie 2026, fișierul .xml va conține și cotele vechi de TVA.
Notă: Modificările sunt deja valabile dacă instalați Hotfix-ul pentru ultima versiune - 5.13.0.3, și vor fi disponibile în următoarea versiune 5.14.0.0.
În cazul în care este necesară înregistrarea unor documente cu cotele vechi, acestea vor trebui declarate la rubricile de regularizări.
Acest lucru se face fie la nivel de document, dacă toate liniile acestuia au cote vechi de TVA, sau la nivel de linie de document, pentru liniile cu cotele vechi.
Astfel, dacă întreg documentul se declară la regularizări, se va utiliza opțiunea „Declarație de TVA” alegând în câmpul Cod taxare rândul corespunzător din D300.
Dacă există atât linii cu cote vechi cât și linii cu cote noi, se va selecta în câmpul Tip de tranzacție rândul corespunzător din D300. Acest lucru se face doar pentru liniile cu cote vechi.
Forma declarației și jurnalele de TVA din EBS au rămas, de asemenea, neschimbate.
În noul formular de la ANAF, au fost adăugate 2 câmpuri noi care conțin informații privind:
valoarea totală, fără TVA, a prestărilor de servicii către persoane neimpozabile din alte state membre UE prevăzute la art. 278 alin. (8) lit. b) din Codul fiscal,
respectiv servicii de telecomunicaţii, de radiodifuziune şi televiziune, precum și servicii furnizate pe cale electronică: Total an precedent și Total an curent (inclusiv perioada de raportare).
În EBS cele 2 câmpuri au fost adăugate ca parametri la automatizarea de generare fișier .xml.
Dacă nu există astfel de tranzacții, nu se va completa nimic.
D390
1. Setări
Pentru ca declarația D390 - VIES să fie generată sunt necesare în prealabil următoarele setări.
1.1. Setări companie
Pentru a rula declarația D390 sunt necesare a fi completate următoarele câmpuri în parametrii companie
În meniul (Instrumente și configurare ) Personalizare > General > Parametrii companie > Categorie: Parametrii Intrastat
În câmpul Persoana de contact se completează codul persoanei care semnează declarația D390 /Intrastat. Această persoana trebuie să fie setată pe cardul companiei în persoane /asociați.
Celelalte câmpuri se completează conform instrucțiunilor oferite în nomenclatoarele publicate de Institutul Național de Statistică în fiecare an. Utilizatorul trebuie să actualizeze anual parametrii.
Această persoană trebuie să fie setată pe cardul companiei în zona: Persoane /asociați.
Persoana trebuie sa aibă completat câmpul Poziție. În declarație va apărea descrierea setată în acest câmp.
Pe cardul companiei este obligatoriu să fie completate și câmpurile: CIF; Adresă; Telefon; Fax; e-mail; Țară.
1.2. Setări documente
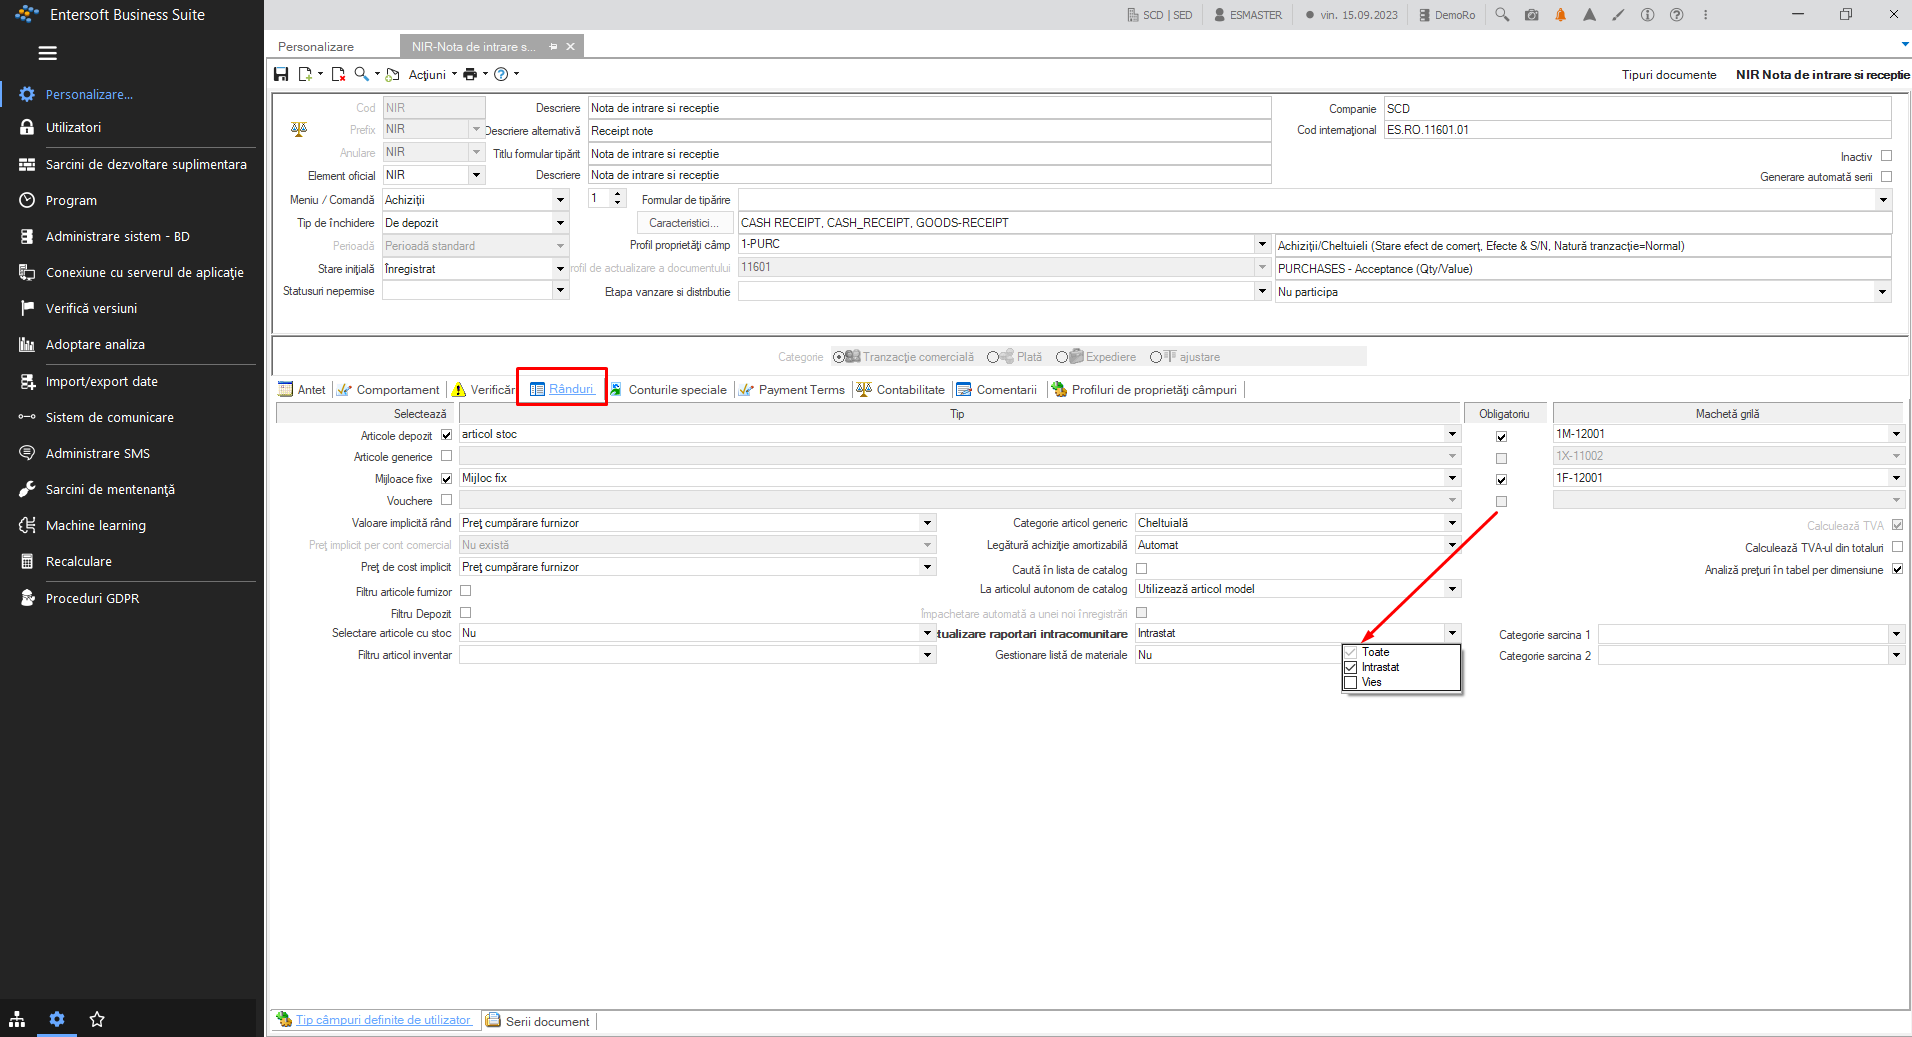
Este necesar să fie setate documentele de achiziție /vânzare specific pentru tipul de declarație.
Această setare se face pe cardul fiecărui document care trebuie să fie declarat, acestea fiind accesate din meniul
(Instrumente și configurare) *Personalizare > General > Documente și serii*
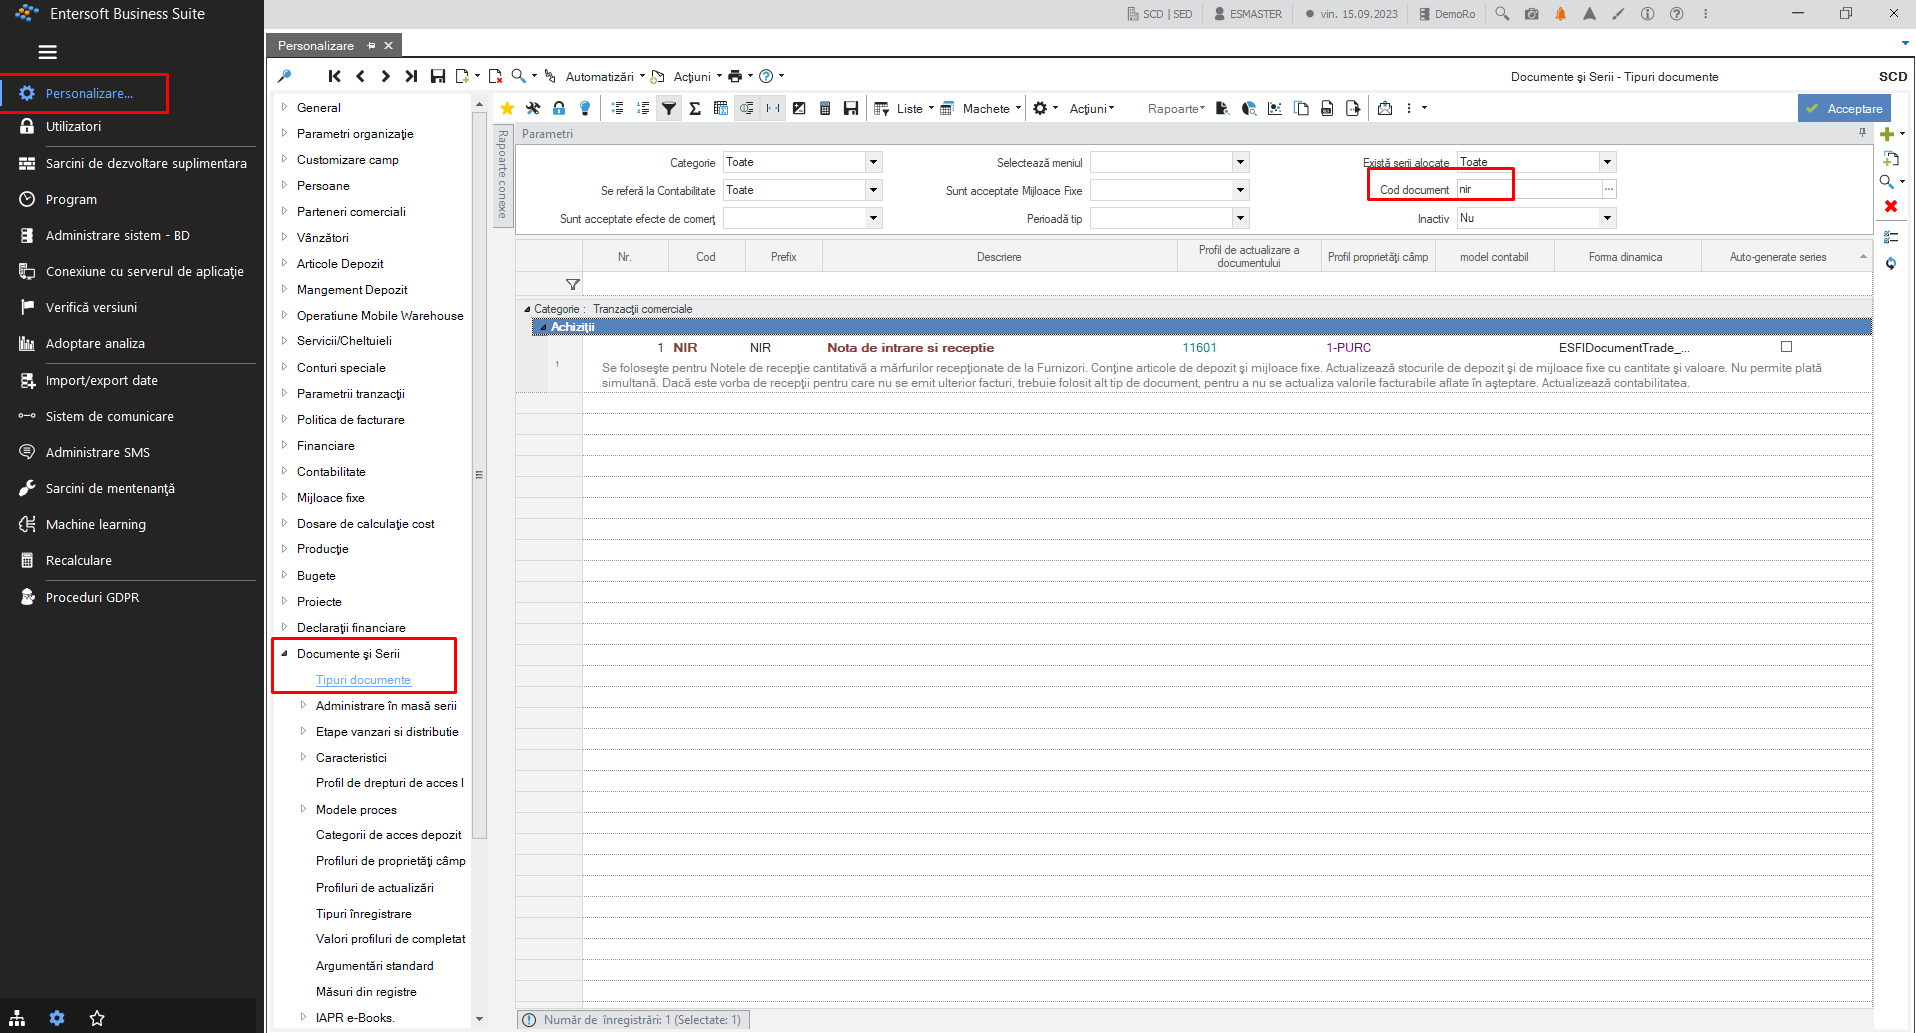
– tipul documente – căutare document.
1.3. Setări parteneri
Pe cardul partenerului comercial trebuie ca următoarele câmpuri sa fie completate:
Regim TVA - Intracomunitar;
Țara - setată pe cardul partenerului comercial trebuie sa aibă completat codul Eurostat.
În situația în care partenerul are mai multe adrese de livrare se verifică ca pe adresa de livrare să fie setată și Țara.
Codul fiscal al partenerului trebuie să fie completat.
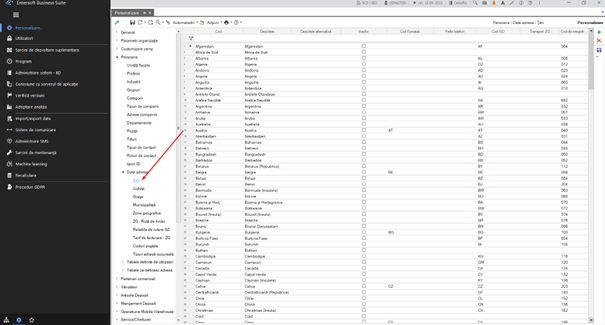
În situația în care trebuie să fie aduse modificări în tabelul țărilor, acest lucru se poate parametriza folosind calea de mai jos:
1.4. Setări articole generice
Articolele generice sunt de două tipuri:
Servicii;
Cheltuieli.
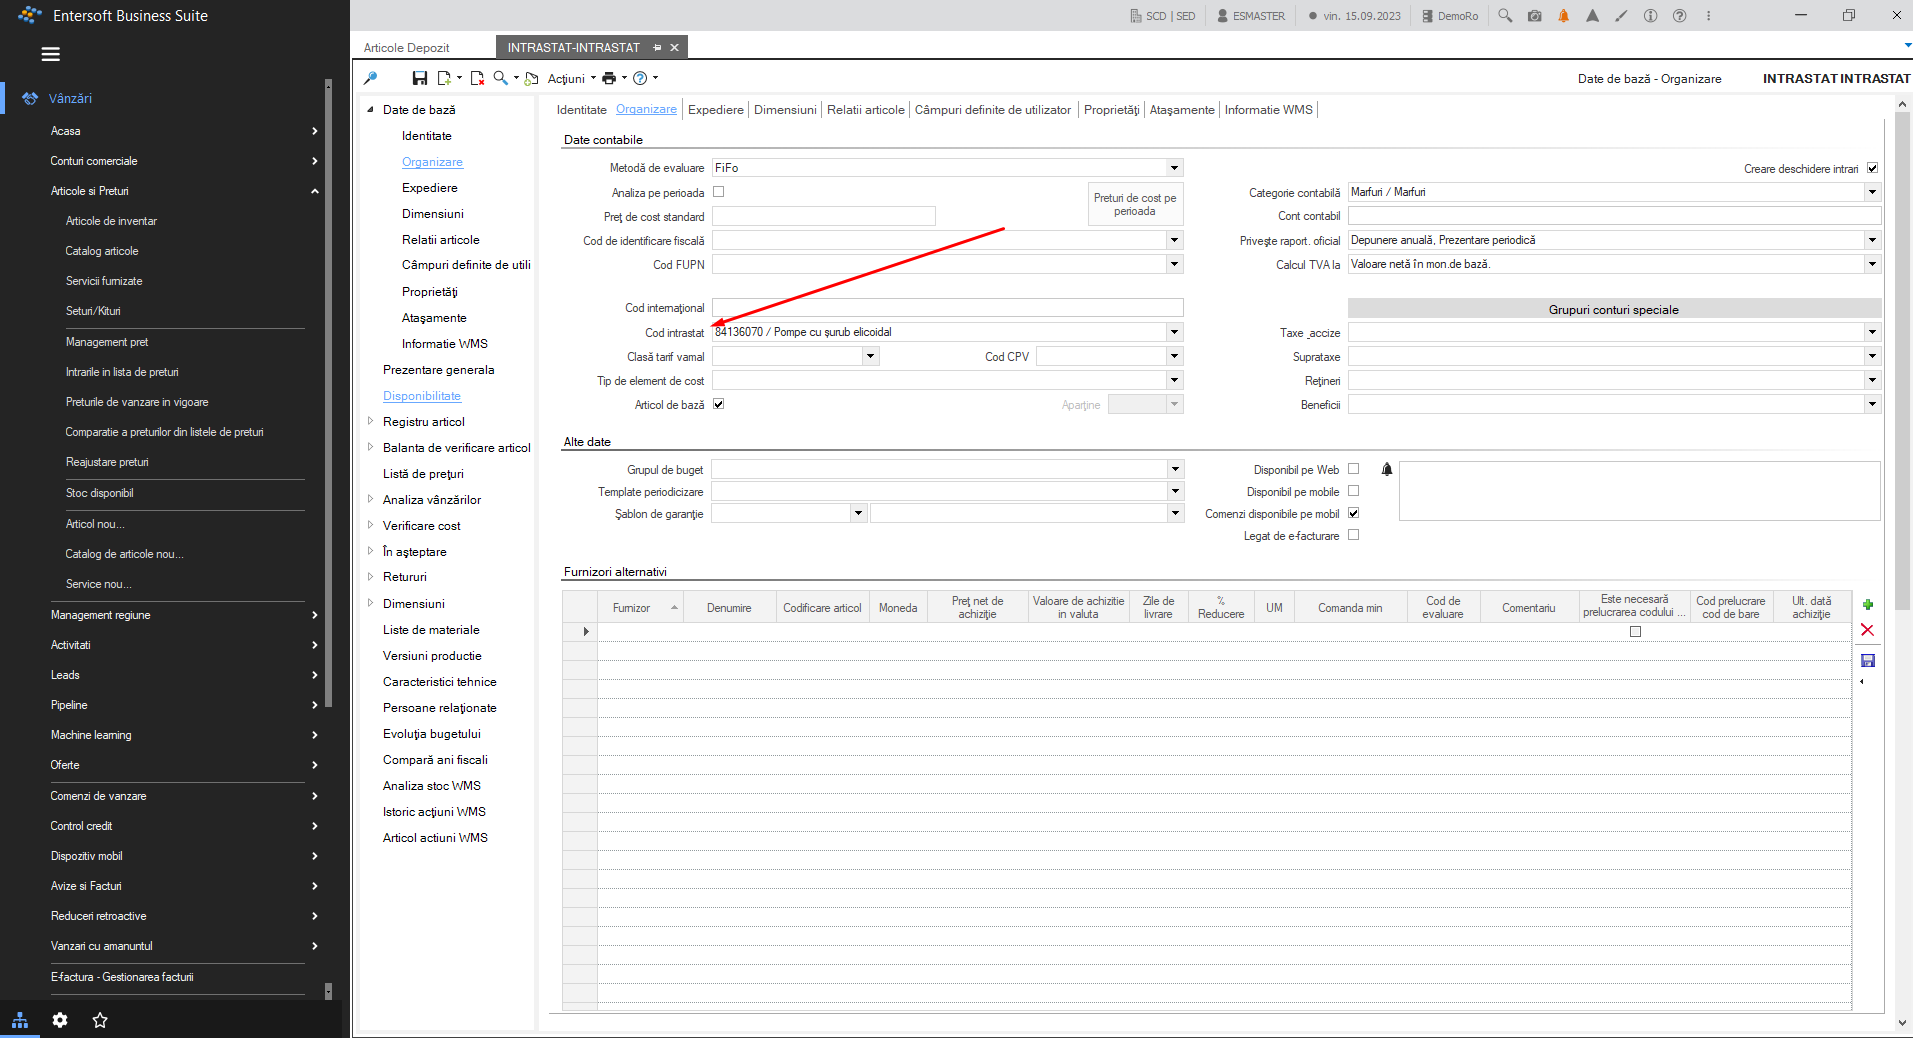
Acest tip de articole necesită setare suplimentară doar în cazul tipurilor de cheltuieli care sunt atribuite unor bunuri și trebuie declarate la Achiziții bunuri.
La aceste tipuri de cheltuieli este necesar să atribuim un cod Intrastat (indiferent de cod, acesta nu are implicații în declarație).
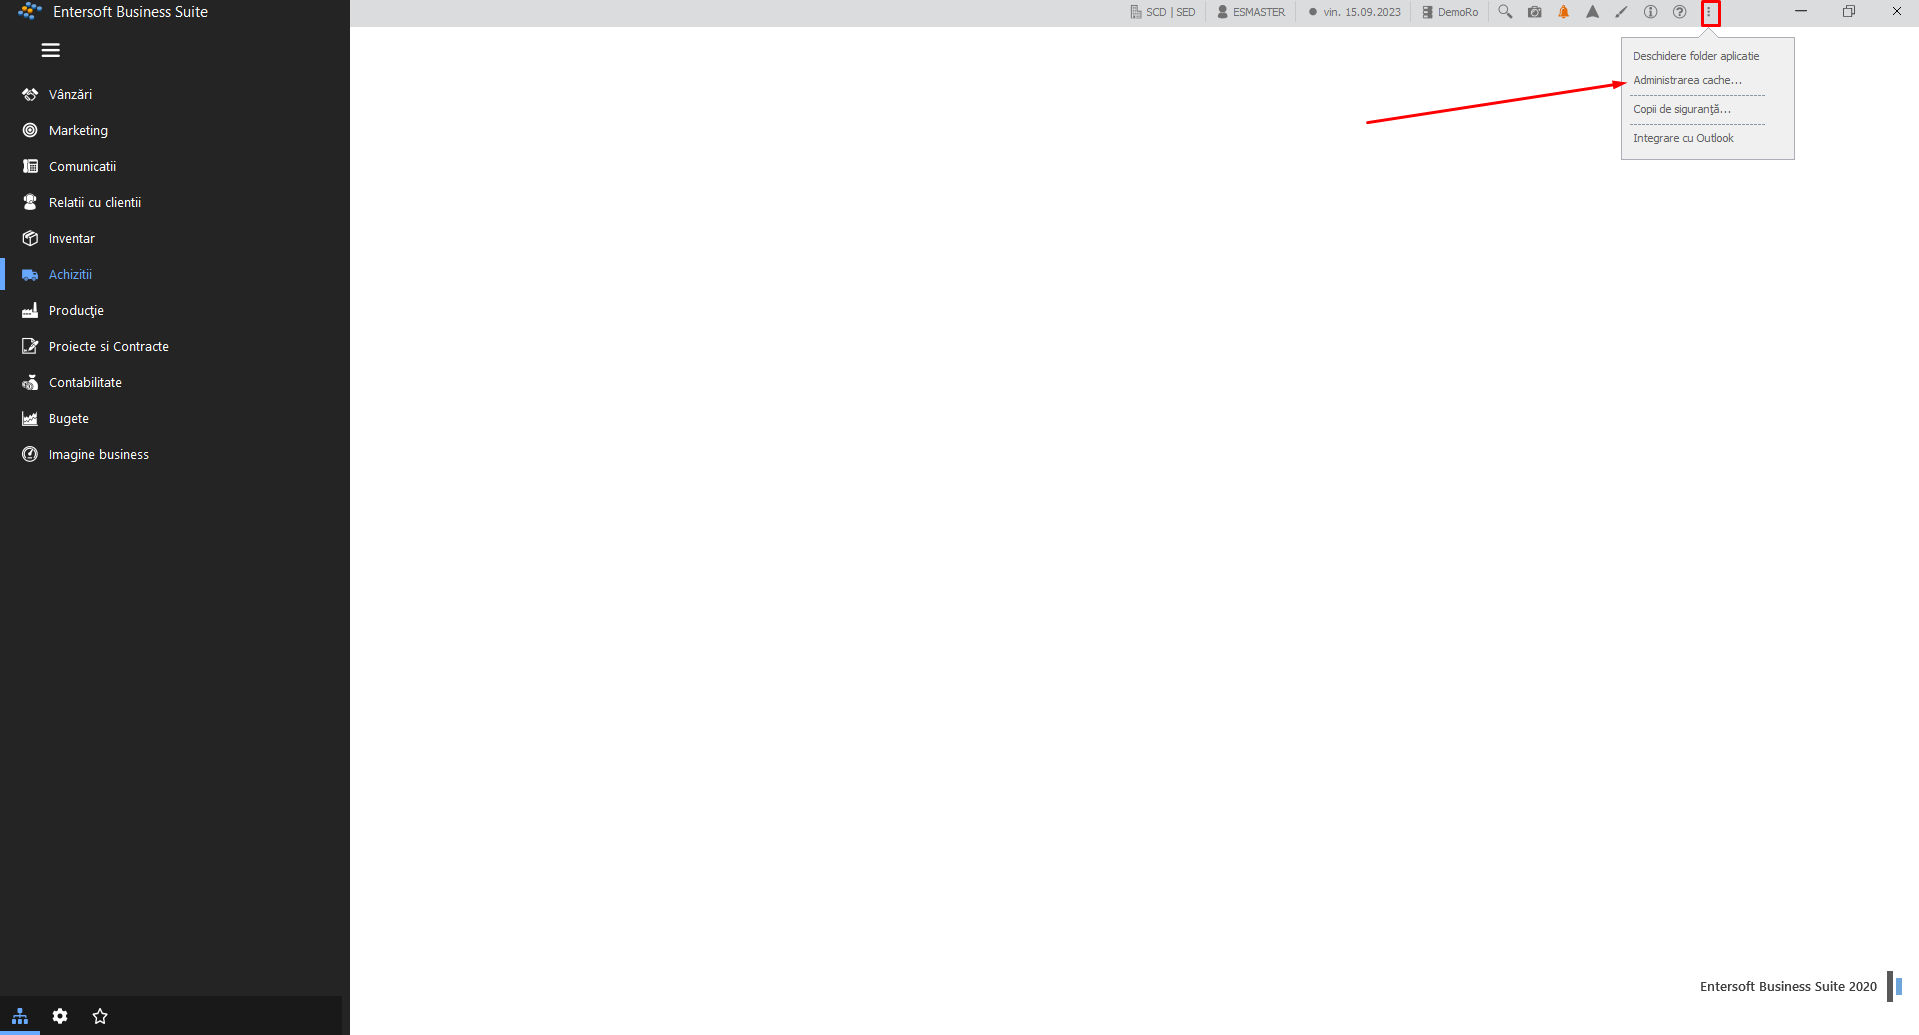
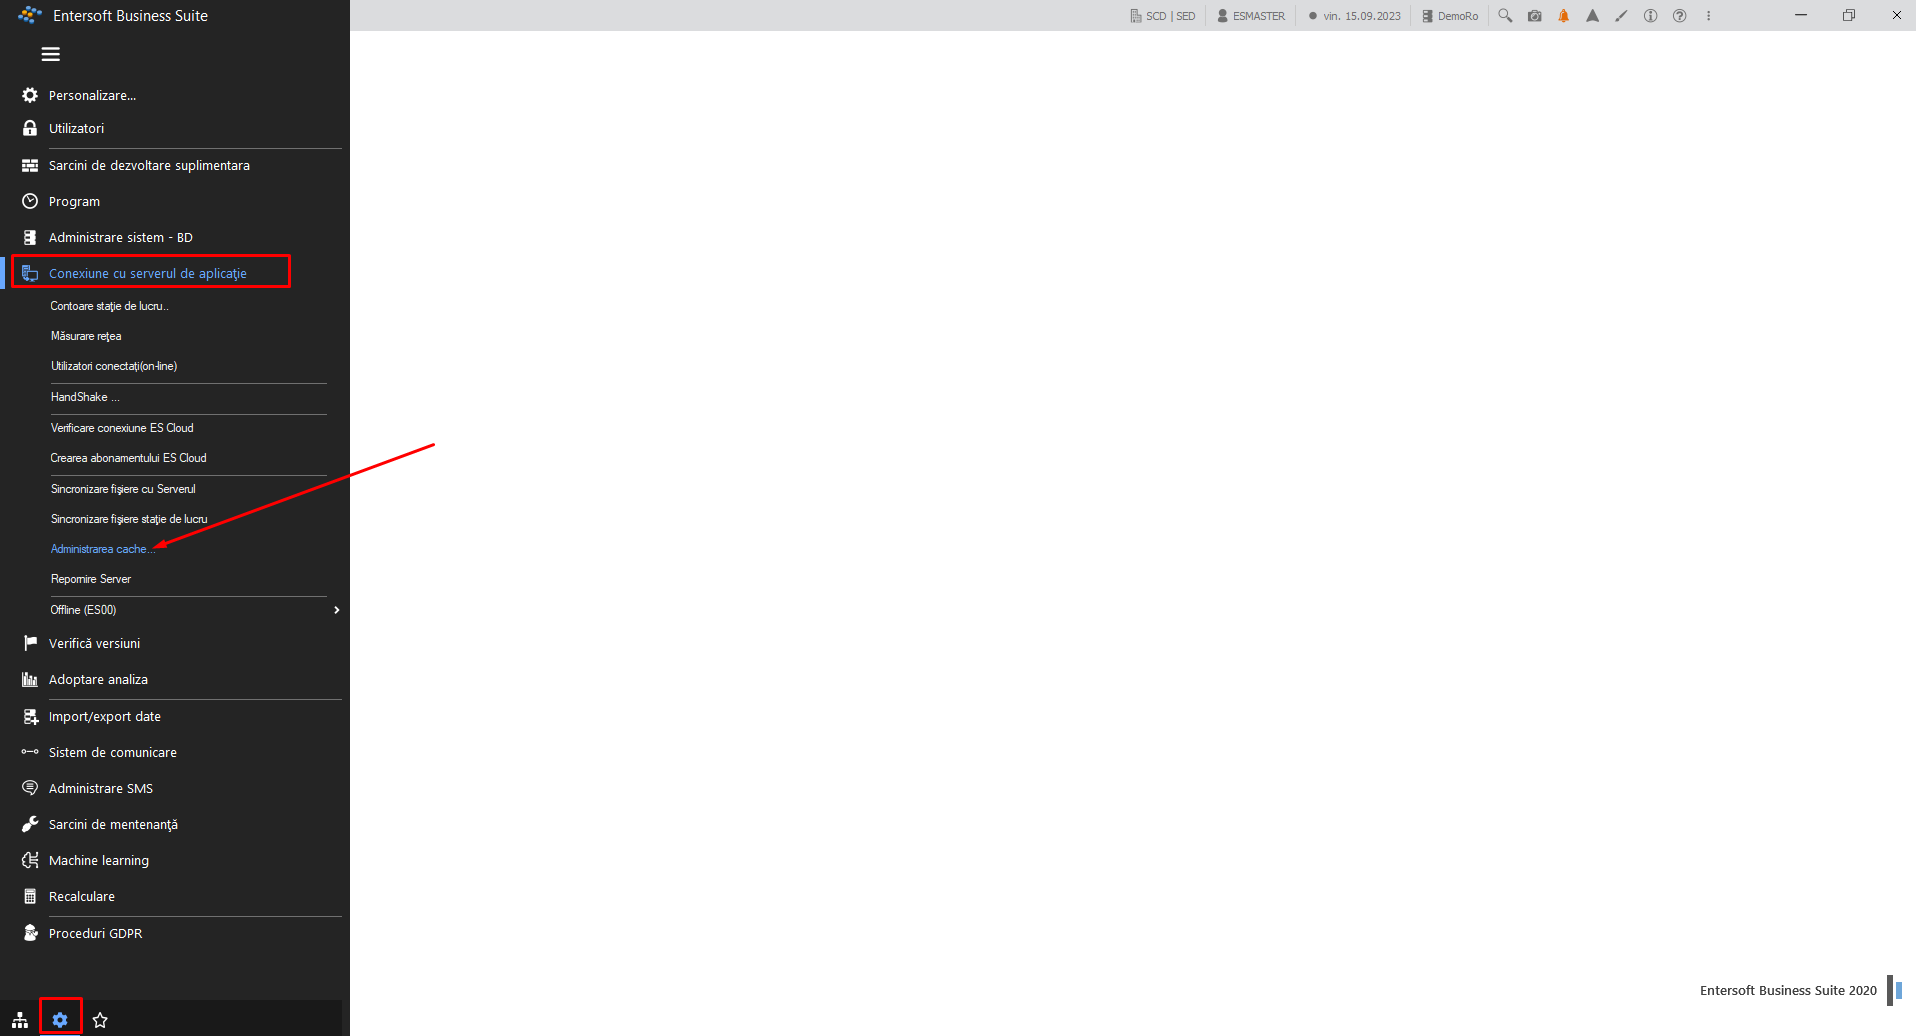
Atenție! După orice modificarea adusă în zona de Personalizare, este nevoie să fie salvată informația și să fie rulată Administrare Cache.
2. Înregistrări VIES
Înregistrările VIES pot fi:
2.1. Livrări intracomunitare de bunuri
Ca o livrare sa fie prezentă în declarație, acesta trebuie să întrunească anumite condiții:
Documentul sa fie setat corespunzător declarației VIES
Partenerul trebuie să fie cu regim TVA „Intracomunitar”.
2.2. Livrări în cadrul unei operațiuni triunghiulare
Ca o livrare triunghiulară sa fie prezentă în declarație, acesta trebuie să întrunească anumite condiții:
Documentul sa fie setat corespunzător declarației VIES
Partenerul din antet trebuie să fie cu regim TVA „Intracomunitar”
Cel de-al doilea partener implicat în triunghiulară trebuie să fie cu regim TVA „Intracomunitar” și setat în câmpul contrapartidă de pe document
2.3. Achiziții intracomunitare de bunuri
În această secțiune apar documentele care cuprind achizițiile de bunuri și documentele care cuprind cheltuieli aferente bunurilor.
2.4. Prestări intracomunitare de servicii
În această secțiune apar documentele care cuprind servicii livrate către parteneri comerciali cu regim TVA „Intracomunitar”.
2.5. Achiziții intracomunitare de servicii
În această secțiune apar documentele care cuprind servicii achiziție către parteneri comerciali cu regim TVA „Intracomunitar”.
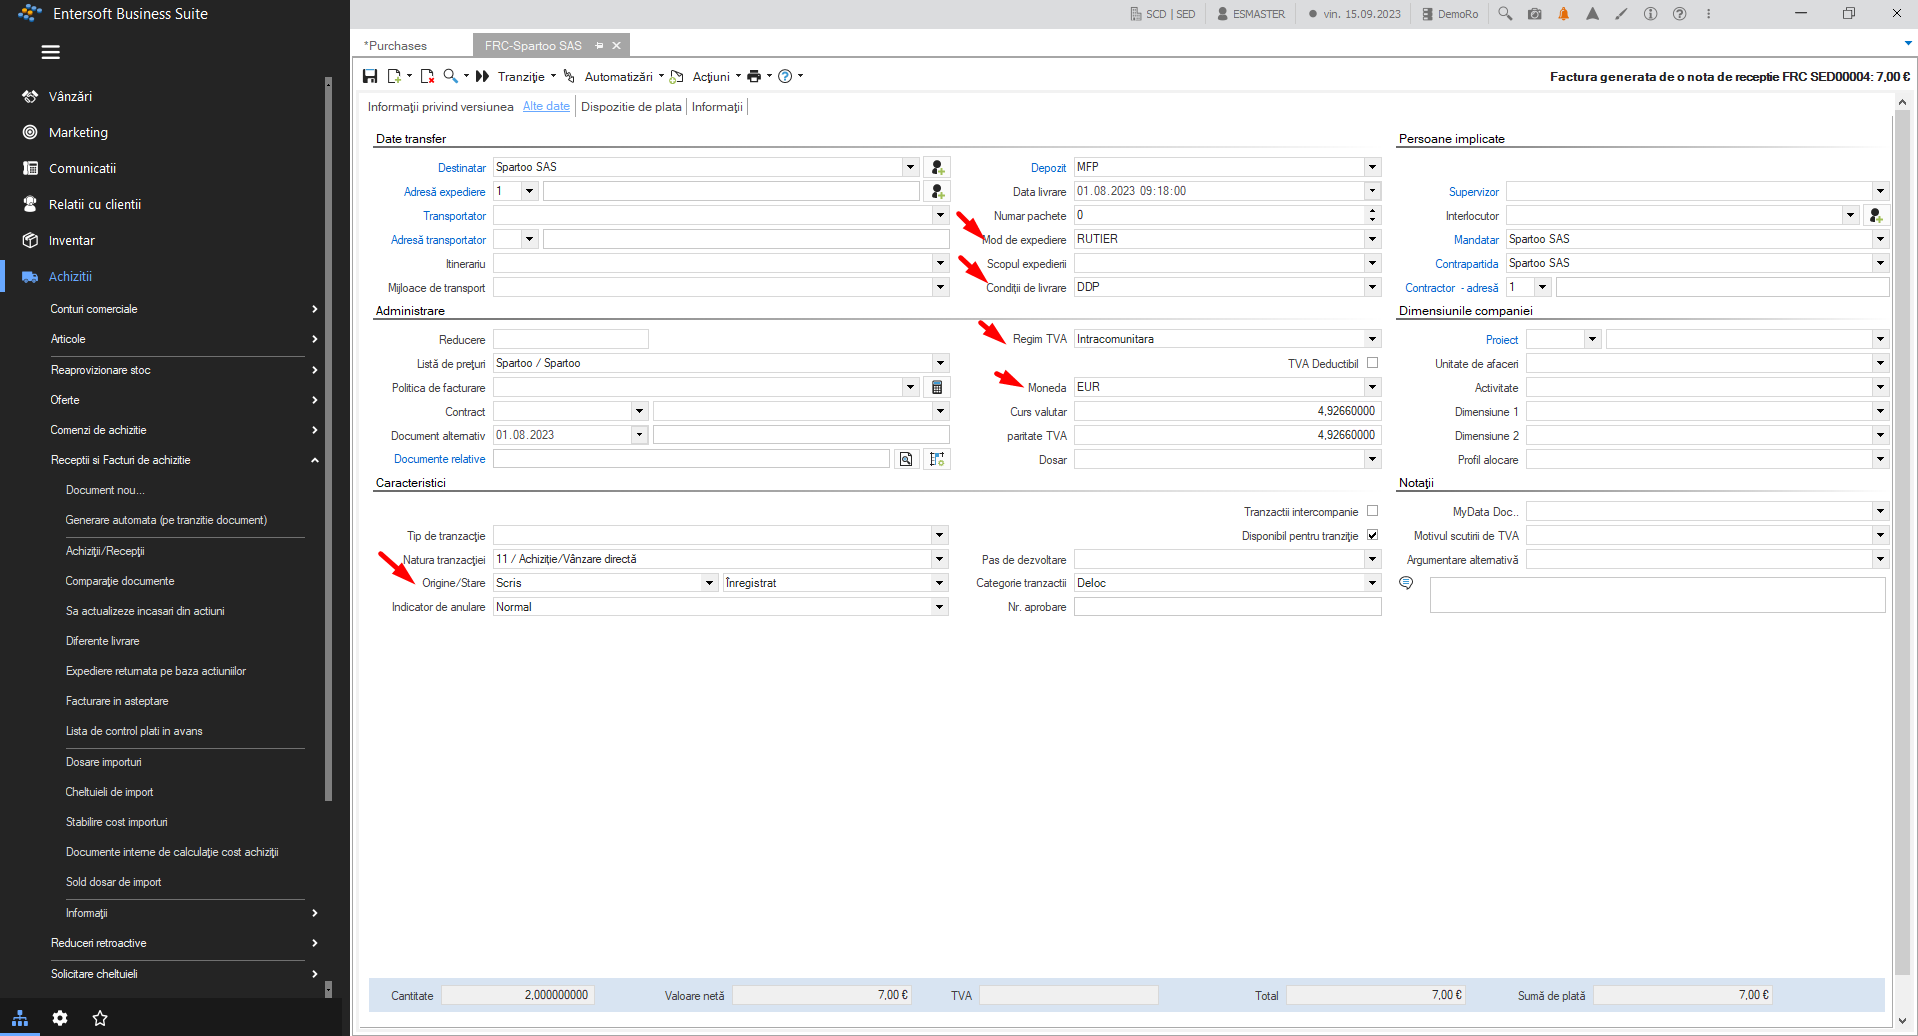
În situația tranzacțiilor achizitiilor intracomunitare de servicii scutite, care nu se dorește să fie preluate în declarația VIES, se recomandă ca în documentul de achiziție, în tabul Alte Date, la câmpul Natura Tranzacției, să fie selectată opțiunea 99/Alte tranzacții:
3. Înregistrare documente
Pe documente trebuie completate următoarele câmpuri:
Regim TVA – Intracomunitar
Monedă – Euro.
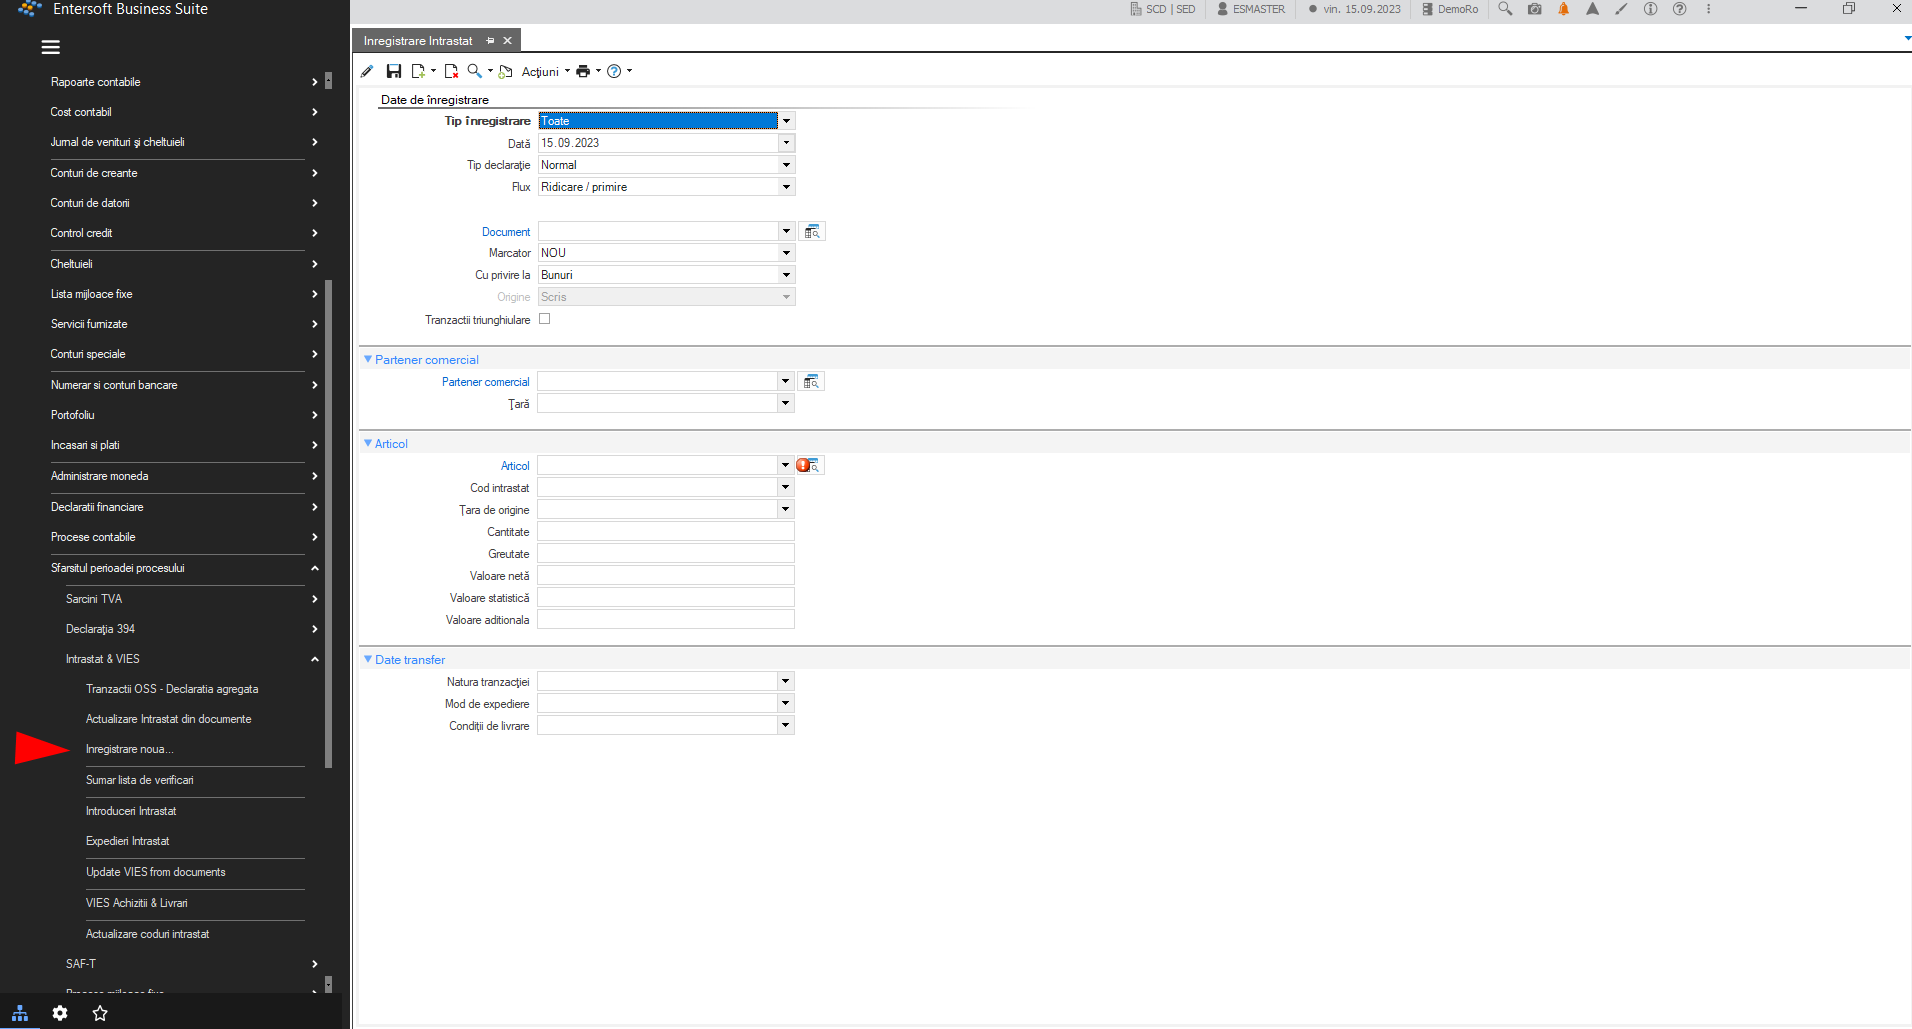
Documente se pot introduce și manual de către utilizator, accesând meniul Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies > Înregistrare nouă
La tip înregistrare se alege: VIES
4. Generare declarație
Pași pentru generarea declarației sunt:
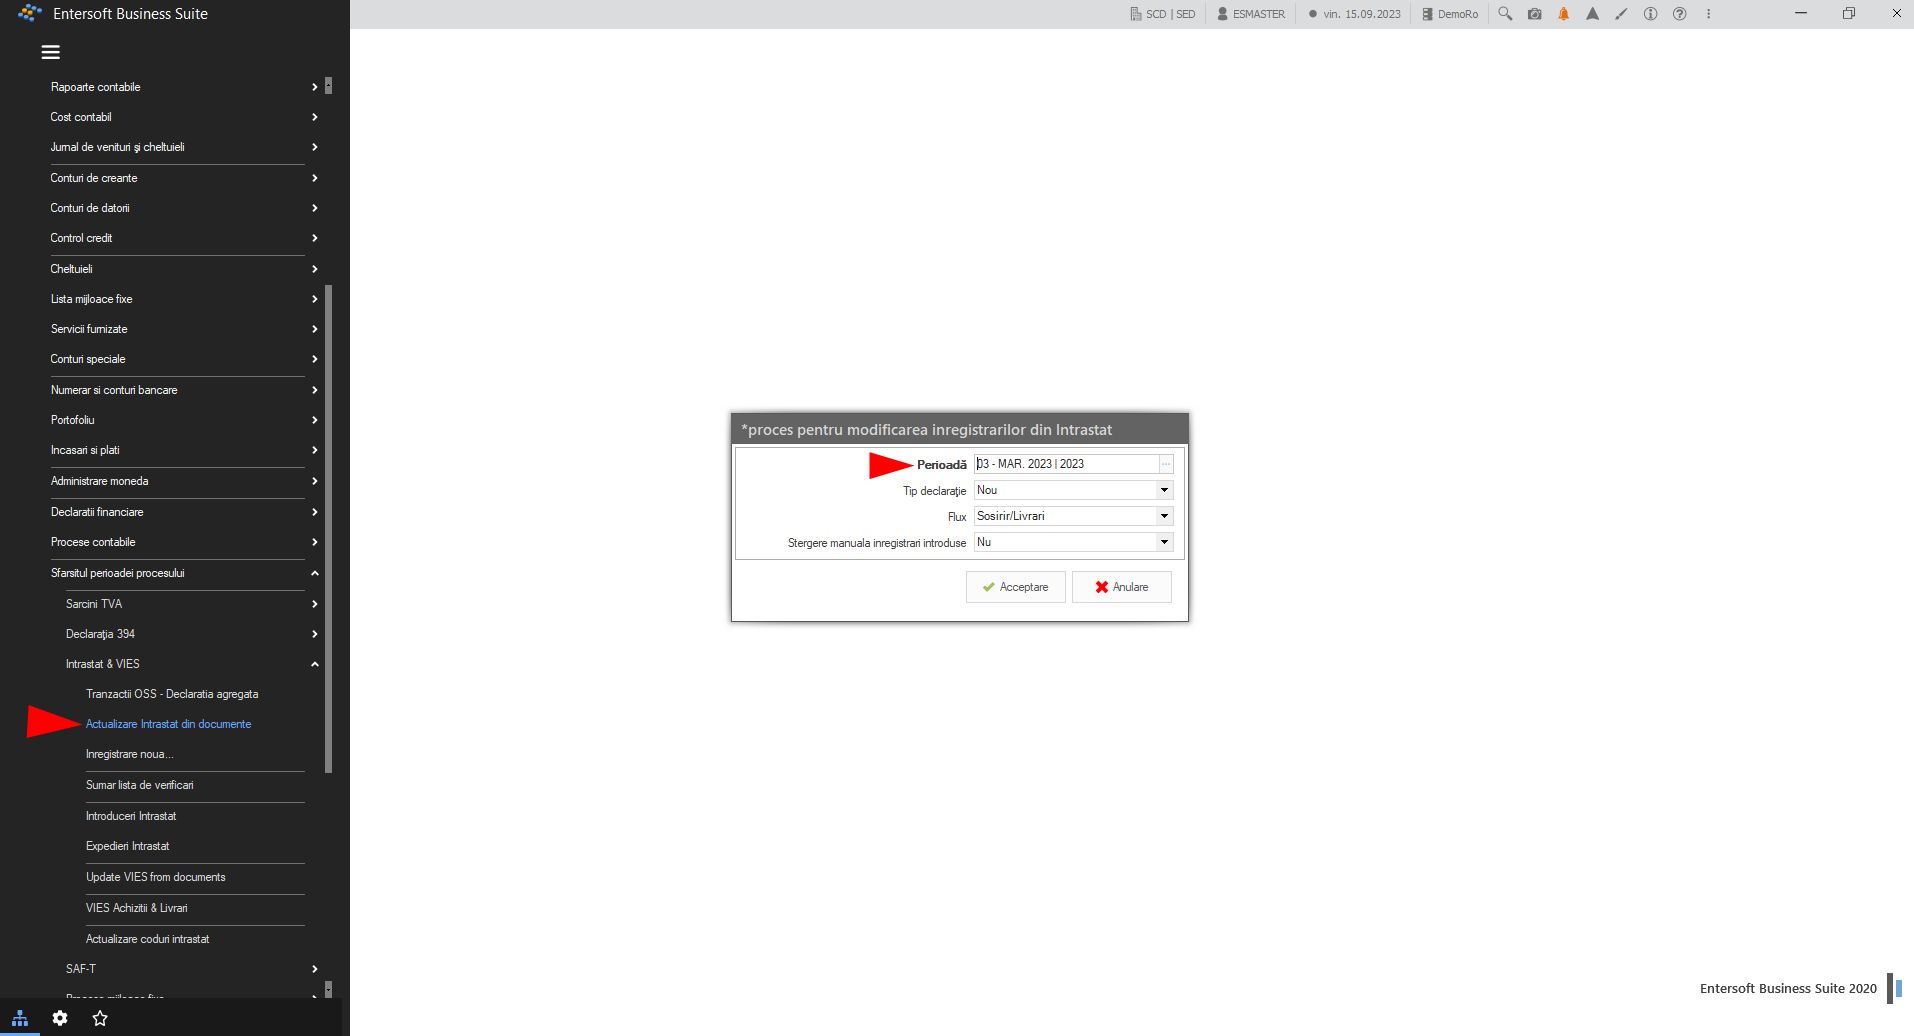
Se apelează Actualizare Intrastat din documente via meniul Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies > Update VIES din documente
Se selectează perioada în care se dorește actualizarea:
Tipul de declarație poate fi:
Nou – se vor crea înregistrări pentru toate documentele din perioada fiscală selectată;
Revizuire – procesul va șterge înregistrările din declarația inițială și va crea înregistrări noi;
Revizuire fără ștergere – procesul va crea înregistrări noi, înregistrările vechi vor rămâne neatinse ca date istorice.
5. Vizualizare rezultate VIES
Pentru a vizualiza și genera fișierul privind declarația VIES - D390 se apelează meniul:
Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies > VIES Achiziții & Livrări
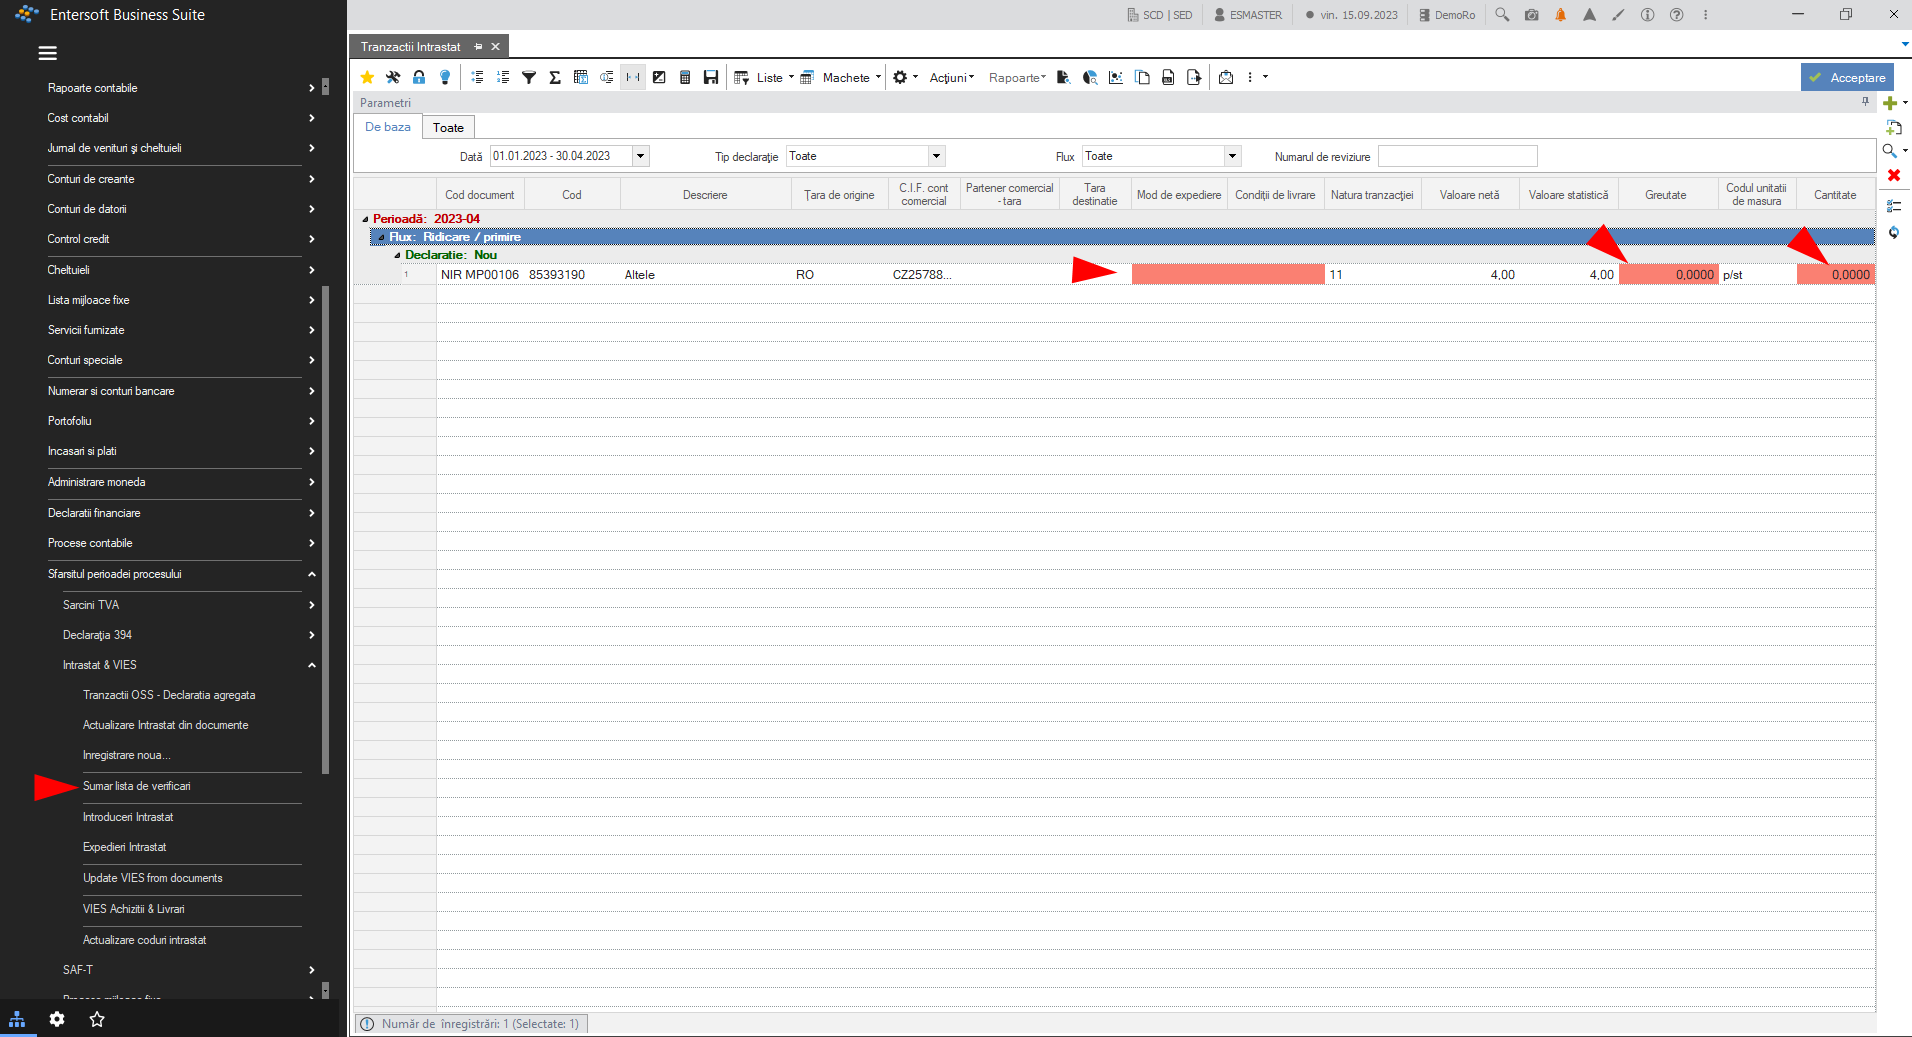
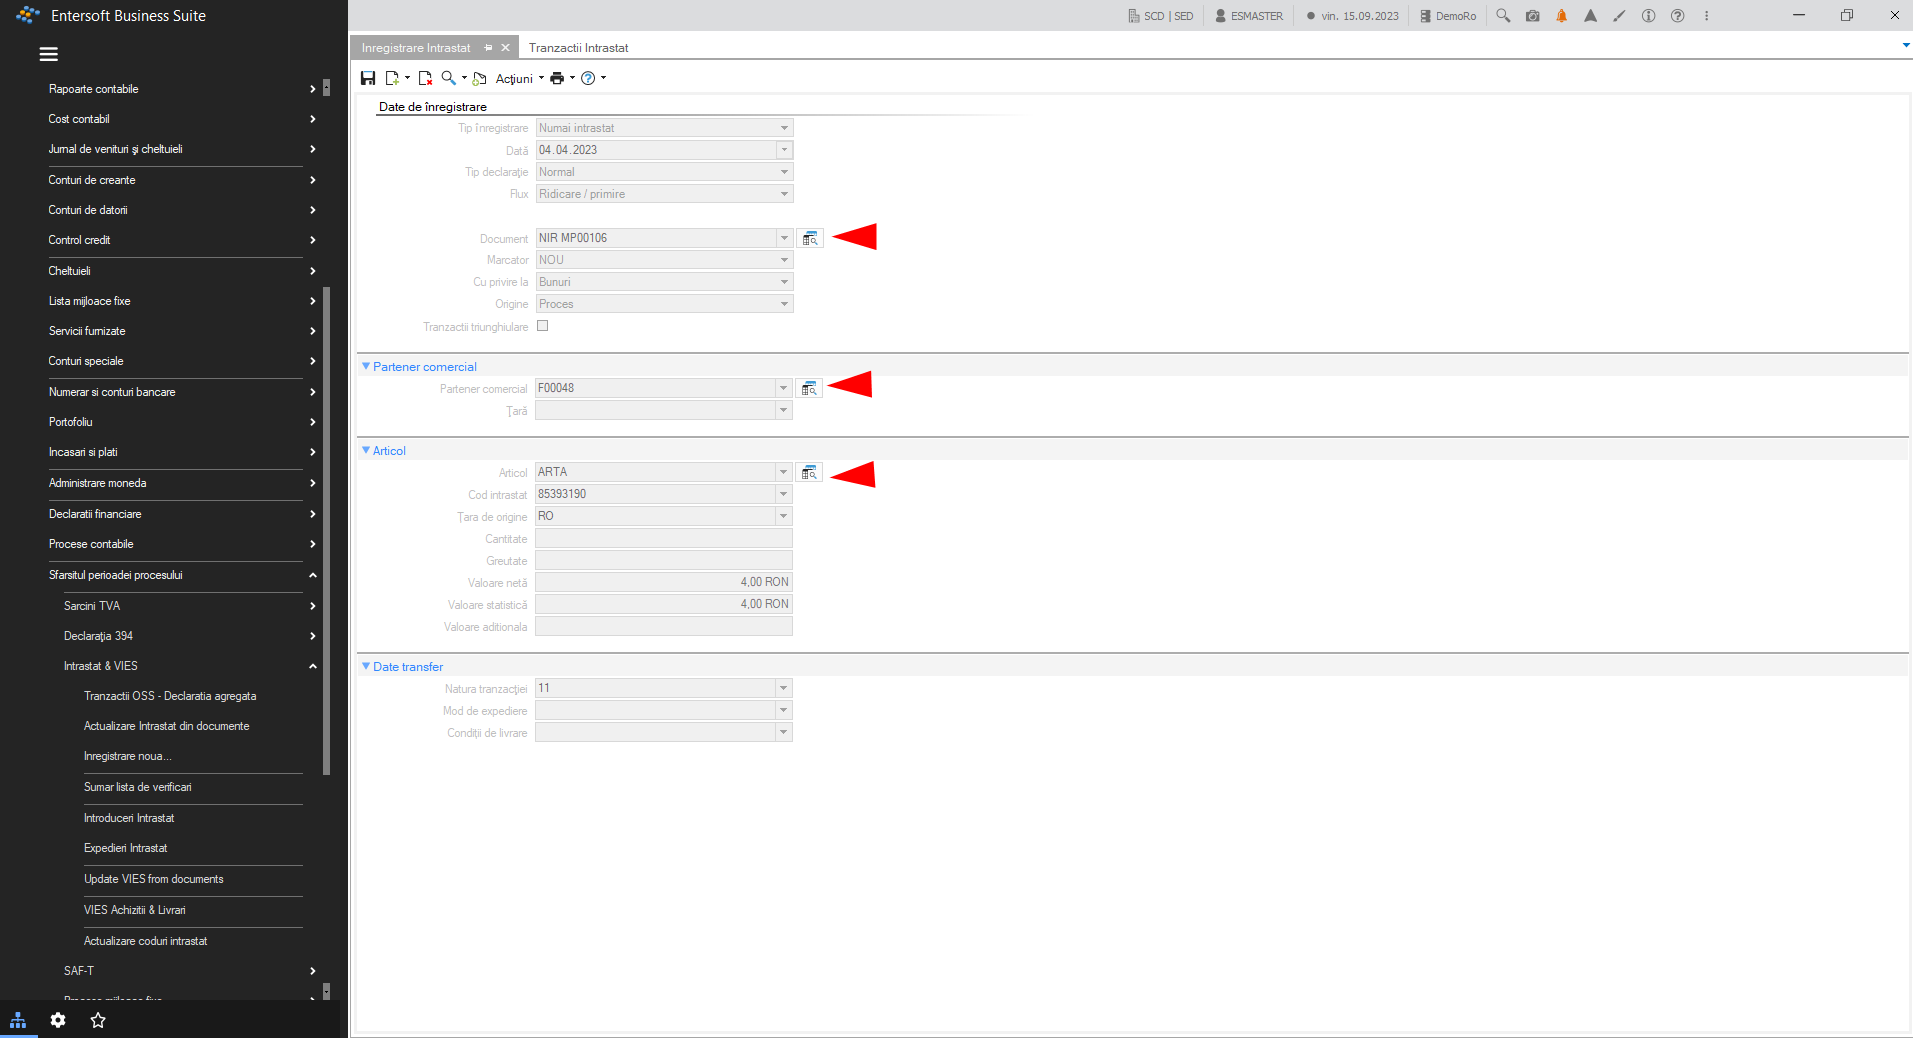
Prin dublu clic pe una dintre înregistrări ( pe Cod document), va apărea fereastra cu ajutorul căreia vom accesa documentul în care sunt câmpurile necompletate și le vom putea corecta.
Apăsând butonul aflat în dreapta fiecărui tip de câmp se poate accesa zona din document/ articol unde se afla înregistrările pentru a putea completa informațiile lipsă.
Atenție! Modificările vor putea fi vizibile după operația de Update VIES din documente.
Pentru a vizualiza și genera fișierul privind declarația VIES - se apelează Automatizări> Creează fișier VIES:
În acest fel va fi generat fișierul XML VIES-D390 în calea setată în parametrii declarației:
D394
1. Tipuri de informații
1.1. Date de identificare persoană impozabilă, reprezentant legal, întocmit, opțiune
Date de identificare ale persoanei impozabile
Date de identificare ale reprezentantului fiscal/legal/împuternicit
Date întocmit
Selectează - Datele înscrise în declarație referitoare la tranzacțiile derulate cu fiecare persoană impozabilă (client/furnizor) înregistrată în scop de TVA pot fi consultate de către aceasta prin intermediul aplicației informatice puse la dispoziție de ANAF și cu acordul persoanei impozabile care depune declarația. Acordul va fi dat în prima declarație depusă de persoana impozabilă și va fi valabil pentru toate declarațiile informative D394 pentru care există obligativitatea depunerii în anul fiscal menționat, fără a avea posibilitatea schimbării opțiunii.
1.2. Serii și numere facturi
alocate (se va completa plaja de facturi alocate prin decizie internă scrisă conform prevederilor legale în vigoare privind documentele financiar-contabile; se exclud facturile alocate pentru operațiunile intracomunitare cu bunuri și servicii, import/export de bunuri și operațiuni neimpozabile în România)
emise (număr total de facturi emise în perioada de raportare prevăzută la art.322 din Codul fiscal)
emise de beneficiari în numele persoanei impozabile (număr total de facturi emise în perioada de raportare de către beneficiari, în numele persoanei impozabile, conform art.319 alin.(18) din Codul fiscal, seria și numărul de ordine al acestora, precum și denumire și CUI beneficiar)
emise de terți în numele persoanei impozabile (număr total de facturi emise în perioada de raportare de către terți, în numele persoanei impozabile, conform art. 319 alin.(19) din Codul fiscal, seria și numărul).
Din facturile emise, se evidențiază separat pe fiecare document:
facturile anulate
facturile stornate (factura stornată reprezintă factura emisă de persoana impozabilă, a cărei valoare totală este negativă)
autofacturile
facturile emise de persoana impozabilă în calitate de beneficiar.
1.3. Tranzacții
Facturi de vânzare (atât către clienți plătitori de TVA cât și clienți neplătitori de TVA- persoane fizice sau juridice) – tip operațiune L
Vânzări pe baza de bonuri fiscale prin casa de marcat: tip operațiune i1
Achiziții atât de la furnizori plătitori de TVA cât și neplătitori de TVA (persoane fizice sau juridice). În cazul furnizorilor plătitori de TVA în D394 se evidențiază doar operațiunile taxabile. Nu se include, de exemplu, taxa radio sau penalități: tip operațiune A/AI (pentru plătitori de TVA); N (pentru neplătitori de TVA).
Achiziții pe bază de bon fiscal sau factură simplificata: tip operațiune
Achiziții / livrări cu taxare inversă: tip operațiune C/V
Facturi emise de beneficiari în numele persoanei impozabile
Facturi emise în calitate de beneficiar în numele furnizorului
1.4. Date din jurnale de TVA
În cazul în care persoana impozabilă care depune declarația este în sistemul TVA la încasare, în D394 trebuie să declare următoarele informații:
TVA colectat aferent facturilor încasate în perioada de raportare indiferent de cand au fost acestea emise
TVA deductibil aferentă facturilor achitate în perioada de raportare indiferent de perioada în care au fost primite de la furnizori cu TVA la încasare
TVA deductibil aferent facturilor achitate în perioada de raportare indiferent de perioada în care au fost primite de la furnizori care nu sunt cu TVA la încasare
În cazul în care persoana impozabilă care depune declarația nu este în sistemul TVA la încasare, în D394 trebuie să declare următoarele informații:
TVA deductibil aferent facturilor achitate în perioada de raportare indiferent de perioada în care au fost primite de la furnizori cu TVA la încasare.
2. Setări necesare
Setările necesare pentru afișarea unei tranzacții în D394 se referă la:
Definire parametri
Setări companie
Setări tipuri de documente și serii documente
Setări articole
Setări parteneri comerciali.
2.1. Definire parametri
În parametrul Reprezentant companie se va seta codul persoanei care reprezintă reprezentantul legal al companiei. Această persoană trebuie atașată și pe cardul companiei în tab-ul Persoane /Asociați.
În parametrul Responsabil pentru depunere se va seta codul persoanei care întocmește declarația. Această persoană trebuie atașată și pe cardul companiei în tab-ul Persoane /Asociați.
În parametrul Tip declarație: D394.
În parametrul Codul de activitate: Codul CAEN al persoanei impozabile (același ca cel folosit în D300 - Decontul de TVA).
În parametrul Numele dosarului declarației: Calea în care va fi salvat fișierul .xml
În parametrul Limita afișare D394 pentru persoane fizice: de la 1.01.2017 acesta trebuie setat la 0.
2.2. Setări companie
Datele de identificare ale persoanei impozabile se definesc pe obiectul persoană atașată companiei de lucru: CIF; Email; Telefon; Fax; Adresă.
Datele de identificare ale reprezentantului legal (setat în parametri companie) sunt următoarele:
CIF/CNP: de pe cardul persoanei,
Nume: de pe card persoanei,
Funcție: pe cardul Companiei, în tab-ul Persoane/Asociați, câmpul: Poziție (în .xml se va prelua descrierea, nu codul acesteia),
Adresa: de pe adresa principală a persoanei,
Telefon: de pe adresa principală a persoanei,
Fax: de pe adresa principală a persoanei,
Email: de pe adresa principală a persoanei.
Datele de identificare ale celui care întocmește declarația (setat în parametri companie) sunt următoarele:
Tip persoană: fizica sau juridică,
Nume: Numele complet de pe cardul persoanei,
CIF/CNP: CIF-ul de pe cardul persoanei dacă e vorba de o persoană juridică sau CNP-ul dacă este o persoană fizică,
Funcție: pe cardul Companiei, în tab-ul Persoane/Asociați, câmpul: Poziție (în xml se va prelua descrierea, nu codul acesteia),
Calitate: pe cardul Companiei, în tab-ul Persoane/Asociați, câmpul: Specializare.
2.3. Setări tipuri de documente și serii
În Entersoft, orice document care trebuie să apară în D394 trebuie să fie setat cu valoarea Facturi/Încasări în câmpul Grupul Raportărilor de stat (în tab-ul Rânduri de pe cardul tipului de document). Orice altă setare este inutilă în lipsa acesteia!
Datorită nivelului de detaliere a tranzacțiilor din declarația D394, este necesară utilizarea unor tipuri de documente noi:
Bon fiscal (copie BFC) – în cazul in care se achiziționează și articole stocabile. Altfel, poate fi folosit tipul de document existent BFC.
Autofactură (copie VBC). Se va debifa câmpul Verificare completare sold (tab Comportament de pe tipul de document). De asemenea, poate fi setat pentru a fi vizibil în meniul de Vânzări și nu în Vânzări cu amănuntul (câmpul Meniu / Comandă). Documentele de natura VBC-ul nu afectează nici un partener comercial.
Factura emisă de persoana impozabilă în calitate de beneficiar (copie FAC)
Factura emisă de beneficiar în numele persoanei impozabile (copie FAV)
Factura simplificată de vânzare (Copie FRV)
Important: Toate aceste tipuri noi de documente se vor seta atât pentru Jurnalele de TVA cât și pentru D394!
În plus, anumite tipuri de operațiuni necesită setări suplimentare și anume:
Achiziție pe baza de bonuri fiscale / facturi simplificate: Se setează Alte cheltuieli în câmpul Elaborare de către: Este necesară utilizarea unui tip de document diferit față de o factură obișnuită (introdusă prin FAC, FRC, FAI sau FSC). Se poate utiliza tipul de document BFC/BFC.RO (În meniul Contabilitate / Cheltuieli / Documente de cheltuieli) dacă se achizitioneaza bunuri pe bon fiscal/factura simplificată. Acesta permite atât articole de stoc cât și articole generice.
Vânzare pe bază de facturi simplificate/ sau prin casa de marcat**: Alte venituri** în câmpul Elaborare de către: **
Facturi de storno (vânzare) Se setează Caracteristica CORRECTION_INVOICE pe cardul tipului de document. De exemplu, pe NKV, NVK, NDA.
Facturi emise de beneficiari in numele persoanei impozabile Se setează Caracteristica BENEF pe cardul tipului de document.
Atât caracteristica și tipul de document trebuie create astfel:
Caracteristica se definește în meniul Instrumente și Configurare > Personalizare > Documente și serii (pentru versiunea EBS) sau Documente (versiunea EXP).
La nivelul seriilor de documente de vânzare trebuie setată plaja de numere sau cel puțin numărul de început.
Acestea se declară:
fie accesând fiecare serie de document in parte, tab-ul Câmpuri definite de utilizatori: în Suma 4: Număr început în Suma 5: Număr sfârșit Se bifează Caracteristica 1 care confirmă faptul că documentele emise pe această serie vor fi contorizate în D394.
Fie utilizând raportul Limita superioară alocată seriilor.
Se filtrează după:
Meniu Vânzări
Prefix FAV (de exemplu) și toate tipurile de documente de tip Factura de Vânzare
Cod serie
Se alege obligatoriu Alocare serii bazată pe câmpul Caracteristica 1.** **
Se completează în linii câmpurile De la, Până la - în liniile raportului.
Apoi se rulează automatizarea Actualizare. Aceasta va completa pe cardul fiecărei serii informațiile în câmpurile Suma 4, Suma 5, respectiv caracteristica dorită.
Notă: Setarea plajei de numere NU se face pe seriile de anulare!
2.3.1. Setări serii documente conform număr AMEF - Case de marcat
În vederea asigurării unei raportări corecte și conforme în Declarația 394, este necesar ca pe toate seriile documentului cu rol de bon fiscal să fie completat un cod unic aferent fiecărei case de marcat, în câmpul Dispozitiv de casă.
În cazul în care pentru un magazin se utilizează mai multe case de marcat, este necesar ca pe seria de document aferentă fiecărei case de marcat să fie completat un cod unic dedicat fiecărei casei aferente, întrucât numărătoarea pentru D394 ia în calcul doar codurile distincte completate în câmpul Dispozitiv de casă. Dacă se va completa același cod pe mai multe serii, în D394 se va prelua doar o singură casă de marcat.
2.4. Setări articole / conturi speciale
Pentru că Tranzacțiile pe articole să apar în D394, este necesar ca pe fiecare articol (de stoc, generic, mijloc fix sau cont special) să fie bifate ambele opțiuni (Depunere anuală și Prezentare periodică) în câmpul Privește raport oficial de pe cardul articolului / mijlocului fix / contului special.
În plus, pentru Tranzacțiile cu taxare inversa (V/C) sau Achizițiile de la neplătitorii de TVA (N), este necesar ca articolele din documente să aibă completat pe cardul lor natura bunului în câmpul Tabel 10.
În cazul în care apare o poziție nouă în acest nomenclator, se poate adăuga direct din cardul produsului: clic-dreapta > Administrare.
Pentru plătitorii de TVA, pot fi înregistrate Achiziții de bunuri de natura următoare:
COD
PRODUS
1001
Grâu și meslin
1002
Secară
1003
Orz
1004
Ovaz
1005
Porumb
1201
Boabe de soia, chiar sfărâmate
1205
Semințe de rapiță sau de rapiță sălbatică, chiar sfărâmate
120600
Semințe de floarea-soarelui, chiar sfărâmate
121291
Sfeclă de zahăr
10086000
Triticale
120400
Semințe de in, chiar sfărâmate
21
Cereale și plante tehnice
22
Deșeuri feroase și neferoase
23
Masa lemnoasa
24
Certificate de emisii de gaze cu efect de seră
25
Energie electrică
26
Certificate verzi
27
Construcții terenuri
28
Aur de investiții
29
Telefoane mobile
30
Microprocesoare
31
Console de jocuri, tablete PC și laptopuri
Pentru neplătitorii de TVA (persoanele fizice), pot fi înregistrate Achiziții de bunuri / servicii de natura următoare:
COD
PRODUS
1001
Grâu și meslin
1002
Secara
1003
Orz
1004
Ovaz
1005
Porumb
1201
Boabe de soia, chiar sfărâmate
1205
Semințe de rapiță sau de rapiță sălbatică, chiar sfărâmate
120600
Semințe de floarea-soarelui, chiar sfărâmate
121291
Sfeclă de zahăr
10086000
Triticale
120400
Semințe de in, chiar sfărâmate
21
Cereale și plante tehnice
22
Deșeuri feroase și neferoase
23
Masa lemnoasa
31
Terenuri
32
Construcții
33
Alte bunuri
34
Servicii
2.5. Setări parteneri comerciali
Informațiile necesare a fi completate corect pe cardul partenerilor sunt:
Regim TVA:
Normal pentru plătitorii de TVA,
Scutire pentru neplătitorii de TVA.
Tip persoană:
Fizică,
Juridică.
Agenție raportare stare: Obligatoriu (atât pentru plătitori cât și pentru neplătitori de TVA).
CIF: pentru persoanele juridice.
Pentru persoanele fizice: Adresa + Localitate + Cod Județ + Țara
Adresa se completează în tab-ul Adresă principal / câmp Adresa 1,
Localitatea se completează în câmpul Oraș,
Județul se completează în câmpul Sector *,
Țara se completează în câmpul Țara**.
În fișierul .xml trebuie sa fie afișat codurile de județ conform următorului nomenclator:
COD
JUDEȚ
COD
JUDEȚ
1
Alba
22
lași
2
Arad
23
Ilfov
3
Argeș
24
Maramureș
4
Bacău
25
Mehedinți
5
Bihor
26
Mureș
6
Bistrița-Năsăud
27
Neamț
7
Botoșani
28
Olt
8
Brașov
29
Prahova
9
Brăila
30
Satu Mare
10
Buzău
31
Sălaj
11
Caraș-Severin
32
Sibiu
12
Cluj
33
Suceava
13
Constanța
34
Teleorman
14
Covasna
35
Timiș
15
Dâmbovița
36
Tulcea
16
Dolj
37
Vaslui
17
Galați
38
Vâlcea
18
Gorj
39
Vrancea
19
Harghita
40
Municipiul București
20
Hunedoara
51
Călărași
21
Ialomița
52
Giurgiu
În Entersoft, codul aferent județului se va introduce în câmpul Descriere alternativă pentru fiecare județ în meniul Instrumente și configurare > Personalizare > Persoane > Date adrese > Județe.
2.6. Setări parteneri comerciali afiliați
Pe cardul propriei companii se setează bifa pentru Grup.
Pe cardul persoanei aferente partenerilor comerciali care sunt afiliați se setează Membru grup.
** În cazul Vânzărilor către parteneri UE/ non-UE nu se verifică corectitudinea CIF-ului sau informațiilor legate de adresă. Singurul lucru obligatoriu este existența unei informații în câmpul CIF.
3. Mod înregistrare operațiuni
În cele ce urmează vom prezenta câteva exemple de introducere ale operațiunilor care trebuie afișate în D394.
Ca regula generală, orice document poate fi exclus din D394 dacă se debifează opțiunea Actualizează Grupul Raportărilor de stat din tab-ul Informații de pe respectivul document. Astfel un anumit document va fi exclus chiar dacă tipul de document este setat să apară în declarație.
3.1. Achiziții de la plătitori de TVA
Putem avea mai multe tipuri de operațiuni:
Achiziții de bunuri / servicii taxabile
Achiziții de bunuri / servicii netaxabile
Operațiunile de mai sus se introduc în mod obișnuit prin documente de tip FAC, FSC, FRC, NCC, NAC etc.
În antet document va fi întotdeauna Regim TVA = Normal. Regimul de TVA al partenerului comercial de la care am achiziționat bunurile sau serviciile.
În cazul în care se primesc facturi care conțin și bunuri / servicii taxabile, acestea se vor evidenția în linia documentului prin Categorie TVA = 0. Aceste linii apar în Jurnalul de cumpărări în coloana Scutite. În D394, aceste linii NU apar.
3.1.1. Achiziții cu taxare inversă
În cazul operațiunilor cu taxare inversă sunt necesare următoarele:
Se setează Regim TVA = Special.
Articolele trebuie să aibă setate pe cardul lor această natură - în câmpul tabel 10 (de ex. 34 Alte bunuri; 35 Servicii)
Actualizează declarația: valorile 1 sau 2.
3.1.2. Achiziții pe bază de bon fiscal/factura simplificată
Acestea se introduc prin tipul de document BFC sau BFC.RO, în funcție de cum este bonul fiscal pe care dorim să-l operăm, cu CIF sau fără CIF.
3.2. Achiziții de la neplătitori de TVA
Putem avea următoarele cazuri:
Achiziții pe bază de factură: se înregistrează ca o factură de furnizor obișnuită.
Achiziții pe baza de borderou / contract: se înregistrează printr-o copie de FAC setată corespunzător.
Indiferent de tipul de document se alege: Regim TVA = Scutire.
Important: Toate liniile din aceste documente trebuie sa aibă categorie TVA diferită de 0; Toate articolele din aceste documente trebuie sa aibă completată natura în câmpul Tabel 10 de pe cardul lor (vezi secțiunea Setări articole de mai sus). Numai persoanele fizice!
3.3. Vânzări către plătitori de TVA
Putem avea:
Vânzări taxabile obișnuite: FAV / FDV Regim normal de TVA și categorie de TVA 0 în linie.
În liniile de articole: categorie TVA diferit de 0
Articolele trebuie să aibă natura setată în tabel 10
Facturi cu valoare 0: FAV / FDV
Facturi de storno: NKV / NDA / NVK
Anulări de facturi: anularea unei facturi creează un document identic cu cel inițial dar cu semn opus.
3.4. Vânzări către neplătitori de TVA
Putem avea:
Vânzări taxabile obișnuite
Facturi cu valoare 0
Facturi de storno
Anulari de facturi
Modul de lucru este similar ca la vânzarea către o companie plătitoare de TVA cu următoarele mențiuni:
Notă: Datorită faptului că clientul neplătitor de TVA are setat pe cardul său Regim TVA = Scutire, pe documente va fi implicit completat același regim de TVA ceea ce va face ca TVA-ul să nu fie calculat. Totuși, întrucât facturile trebuie emise cu TVA, se va atașa pe documentele de vânzare un FPP (Field Property Profile) care se va completa cu regim TVA = Normal chiar dacă clientul este setat cu Scutit.
3.5. Vânzări cu bon fiscal prin casa de marcat
Acestea se introduc normal cu tipul de document FRV1.
Există 2 scenarii:
FRV1 e setat să apară și în Jurnalul de Vânzări
FRV1 e setat să nu apară în Jurnalul de Vânzări, în locul său apărând un document RAZ / RRZ (Centralizator bonuri sau Raportul Z).
Indiferent dacă apare sau nu în jurnal, FRV1 poate fi setat fără nici o limitare pentru a apărea în declarația D394.
În cazul în care ulterior se emite factura (chiar și în altă perioadă fiscală), aceasta se va declara în D394 în perioada în care a fost emisă.
Pentru înregistrarea facturii se fac următorii pași:
stornare bon fiscal la data facturii (cu o copie a tipului de document NCR1 – fără a mai apărea în D394)
emitere factură obișnuită (doar aceasta va apărea în D394).
3.6. Autofacturare conform lit. I pct. 2 din anexa nr. 1 la ordin
Aceasta se introduce cu tipul de document VBC.
Autofacturarea are loc când beneficiarul emite factura pentru el însuși în conformitate cu legea taxelor. Beneficiarul trebuie să trateze factura ca pe un debit iar furnizorul, ca pe un credit.
Pe tab-ul Alte date în câmpul Contrapartida se trece persoana companiei.
3.7. Facturile emise de persoana impozabilă în calitate de beneficiar
Se introduce cu documentul FAV - acel tip de document special creat, cel cu caracteristica Benef.
4. Rulare declarație și generare fișier .xml
4.1. Calcul date declarație
Înainte de calcularea datelor pentru D394 este necesară calcularea datelor pentru Jurnalele de TVA. Pentru aceasta accesați meniul: Contabilitate > Declarații financiare > Calcul Date > Calcul date Declarația D300 care va actualiza și calculul datelor pentru Jurnale de TVA.
Apoi se va face calcularea datelor pentru D394 accesând meniul: Contabilitate > Declarații financiare > Calcul Date > Calcul date Declarația D394.
Declarația generată poate fi vizualizată și verificată în Contabilitate > Procese de închidere a perioadei > Declarația D394 > Declarații – Declarația D394.
Declarația se generează cu status-ul Înregistrat.
Pentru a putea genera fișierul .xml este necesar ca declarația să fie în status-ul Definitivat. O declarație definitivă nu poate fi modificată.
4.2. Definire drepturi pe tipul de Declarație D394
Drepturile pe tipul de declarație D394 se definesc în Instrumente și configurare > Personalizare… > Declarații financiare > Tipuri de declarații.
Se accesează cu dublu-clic pe tipul de declarație D394 și în ecranul acesteia se definesc grupurile de utilizatori și drepturile aferente fiecăruia.
4.3. Structură declarație
Declarația conține următoarele tipuri de date:
Informații: Număr CIF (pe tip partener: plătitor, neplătitor)
Număr facturi emise de beneficiari, terți,
Date TVA.
Tranzacții standard (tip operațiuni A, AI, L, C, V),
Facturi simplificate: (atât de vânzare cât și de achiziții cu bonuri fiscale / facturi simplificate),
Tranzacții cu casa de marcat,
Conturi comerciale cu CIF invalid.
O serie de informații pot fi editate în declarație înainte de generarea fișierului .xml.
Acestea sunt:
Număr facturi beneficiari,
Număr facturi,
Număr facturi terți,
Date TVA,
Tranzacții casa de marcat
Modificările pot fi făcute doar dacă declarația este în status Înregistrat.
Pentru editare, se apasă pe semnul creionului și se completează informațiile.
În situația documentelor de tip Autofactura necesită completarea numărului de facturi astfel: ne poziționăm pe linia care trebuie modificată, apăsăm butonul de editare iar în ecranul care se deschide completăm valoarea dorită în câmpul Preț.
Pentru modificare date TVA urmați indicațiile din ecranul următor:
Pentru modificare sume Tranzacții casă de marcat avem 3 opțiuni:
Ștergere linie creată,
Modificare linie creată,
Adăugare linie nouă.
Generarea fișierului .xml se generează după definitivarea declarației accesând butonul de generare ca în ecranul următor:
Întotdeauna trebuie să fie bifată opțiunea Actualizare serii.
În funcție de tipul de setare de pe serie documentelor, se alege în câmpul – Selectați seria bazată pe…
5. Verificări declarație
5.1. Verificare date parteneri comerciali, informații documente vânzare
Se va rula raportul Verificare documente vânzare D394 (din zona de Vânzări expedieri).
Raportul afișează informații despre:
CIF/CNP client
Regim TVA client
Regim TVA document
Actualizează grupul raportărilor de stat document
Adresa, Oraș, Județ, Țară client.
În cadrul declarației sunt afișate de asemenea CIF-urile incorecte sau lipsă aferente partenerilor cu Tranzacții în perioadă.
5.2. Comparare sume cu jurnalele de TVA
Declarația D394 se compară cu Jurnalele de TVA astfel:
Tip operațiuni AI : se filtrează jurnalul de cumpărări după Coloanele CIF (RO*), TVA la încasare (Da) și se iau datele din coloana Achiziții interne. Aici sunt valori doar pentru documentele emise în lună.
Tip operațiuni A: se filtrează jurnalul de cumpărări după Coloanele CIF (RO*), TVA la încasare (Nu) și se iau datele din coloana Achiziții interne.
Tip operațiuni C: se compară cu setul de coloane Val netă art. 150/160.
Tip operațiuni L + i1 (pe tip partener 1 și 2) : se compară cu coloana Val netă și Val TVA din secțiunea Vânzări interne din jurnalul de Vânzări.
Tip operațiuni V: se compară cu una din coloanele din secțiunea Alte Tranzacții din Jurnalul de Vânzări.
Tip operațiuni N: se compară cu coloana Scutite din jurnalul de cumpărări selectând doar neplătitorii de TVA.
Plătitorii de TVA care apar in jurnal în coloana Scutite pentru anumite facturi, nu trebuie să se regăsească în D394.
5.3. Vizualizare secțiuni
Pentru a ușura verificarea corectitudinii informațiilor pregătite pentru declarația D394, aveți acces începând cu această versiune la un Raport de verificare pentru fiecare secțiune a declarației. După ce ați făcut calculele pentru declarația dorită, în scrollerul de Administrare declarații aveți un buton de Raportare ce vă oferă o listă a secțiunilor declarației pe care le puteți vizualiza pentru verificare.
5.4. Validare în Duk Integrator și gestionare erori
Mai jos se regăsesc câteva exemple posibile de tipuri de erori la validare D394 precum și câteva modalități de corectare / identificare problemă.
Orice rezolvare printr-o modificare directă a fișierului .xml e recomandat a fi însoțită de o solicitare către departamentul de support.
Atribut prezent dar vid nepermis: înseamnă că este obligatorie completarea unei informații în acel câmp. Se deschide .xml-ul și se dă căutare după atributul lipsă. Se identifică înregistrarea cu probleme. Corecția se face fie în Entersoft (calculând datele și regenerand .xml-ul) fie direct în .xml.
*Atributul X (Valoare A) trebuie să fie egal cu valoarea B. *
Acest mesaj se referă la o discrepanță între numărul de parteneri comerciali din secțiunea centralizatoare Informații și liniile din secțiunea OP1. În cazul în care nu se poate identifica tranzacția / partenerul cu probleme se corectează în .xml astfel: În secțiunea Informații – se corectează nr CUI cu valoarea menționată ca fiind corectă. În exemplu de mai sus, se înlocuiește valoarea 8 la nrcui1 cu valoarea 9. În același timp, având în vedere că totalPlata_A este calculat după formula: Nrcui1 + nrcui2 + nrcui3 + nrcui4 (toate 4 din secțiunea Informații) + BazaL + BazaA + BazaAI (din secțiunea Rezumat2 , toate cotele), orice modificare în Informații a câmpurilor nrcui1-4 trebuie însoțită de modificarea similară a câmpului TotalplataA. Acesta se găsește în primul tab, după codul CAEN.
CuiP trebuie să fie unul valid
Această eroare indică exact un CUI care nu poate fi validat.
Valoare X trebuie să fie egală cu valoarea calculată Y.
Aceste mesaj indică o discrepanță între secțiunile centralizatoare Rezumat1 / Rezumat2 pe o anumită cotă de TVA și secțiunea detaliată OP1. În cazul în care nu se poate identifica tranzacția cu eroare, se modifică în .xml, în ambele secțiuni la cota menționată, coloana menționată cu valoarea specificată la Valoare calculată. Dacă coloana modificată se referă la BazaL, BazaA sau bazaAI, modificarea trebuie făcută și în câmpul totalPlataA.
Eroare serii declarate versus serii utilizate.
Acest mesaj se referă la faptul că în .xml apar facturi emise însă nu apare și secțiunea de facturi alocate. Acest lucru poate avea 2 motive:
Când s-a generat fișierul .xml, nu s-a bifat opțiunea Actualizare serii;
Seriile nu sunt bifate într-unul din câmpurile Caracteristica1-5 sau Control tipărire oficială.
Depășire abatere permisă.
Aceste mesaj se referă la faptul în linia menționată din OP1 (pe partenerul și cota menționate), nu se respectă regula ca bază * cota de TVA să nu fie cu mai mult de 5 RON în plus / minus față de valoarea afișată a TVA (valoare preluată din documente). Întrucât în OP1 se transmit sumele rotunjite, în cazul în care apar aceste mesaj, mai întâi se caută Tranzacțiile partenerului menționat. Poate fi o problemă în documentele sursă (valoare TVA modificată manual) sau o problemă de rotunjire (de obicei la partenerii cu multe Tranzacții). Corectarea în .xml a unei linii de tip bază sau TVA în OP1 trebuie să fie însoțită de modificarea corespunzătoare în Rezumat1 și Rezumat2. În plus, dacă se modifică baza în xml, trebuie făcută modificarea și în TotalPlataA.
Atenție! Vom avea o eroare de rulare declarație dacă aceasta e lansată fără să fie ștearsă declarația anterioară din aceeași lună pe care dorim să o refacem.
D406 - SAF-T
1. Introducere
Rolul principal al SAF-T este acela de a standardiza transferul de informații între autoritățile fiscale și marii contribuabili, oferind beneficii ambelor părți. SAF-T implică raportarea periodică a unui set de informații care facilitează revizuirea de către autoritățile fiscale a operațiunilor desfășurate de contribuabili.
În vederea realizării declarației de tip SAF-T, este necesară efectuarea unor setări (codificări) astfel încât informațiile să fie transmise conform indicațiilor furnizate.
Aceste codificări și setări vor fi detaliate în cele ce urmează.
2. Informații necesare pe cardul companiei
Un prim pas constă în verificarea informațiilor introduse pe cardul companiei. Pentru a evita apariția erorilor în momentul validării declarației, este recomandat să vă asigurați că sunt menționate următoarele detalii:
CIF Companie
Adresă: oraș/sector/județ/cod postal
Adresa de e-mail
Număr de telefon
Cont bancar – după caz, unul sau mai multe, din care unul trebuie bifat ca și cont principal
Persoana juridică, anexată companiei, pe cardul căreia trebuie să fie menționate adresa de e-mail, precum și număr de telefon;
3. Scrollere SAF-T
Următoarea lista de scrollere, aflată în lista de scurtături*, reprezintă ansamblul de informații ce se vor transmite către Autoritățile Fiscale, prin intermediul declarației de tip SAF-T.
*) O parte din scrollere sunt incluse în declarația lunară sau trimestrială, altele în cea anuală (pentru mijloace fixe) și altele în cea la cerere, pentru stocuri.
În cele ce urmează, vom exemplifica conținutul fiecărui scroller.
3.1. BusinessPartners - Parteneri comerciali
Aici se regăsesc informații despre totalitatea partenerilor (clienți/furnizori/debitori/creditori) dintr-o anumită perioadă selectată.
Foarte important, înainte de a iniția procesul de rulare a declarației pe o anumită luna, este să se verifice dacă toți partenerii au următoarele detalii menționate pe cardurile acestora (fie se exportă detaliile generate din scroller într-un fișier excel, fie informațiile se pot filtra direct din el):
CIF (în cazul în care este vorba despre o persoana juridică) Pentru persoanele fizice, care nu au CNP-ul adăugat în EBS-RO, numărul de identitate va fi compus în sistem prin concatenarea codului țării (TRN) și codul său unic din EBS-RO. Codul TRN este automat alocat partenerilor în sistem, nefiind nevoie de prelucrarea sa manuală.
Țara
Oraș
Județ (valabil doar pentru partenerii din România)
Categorie contabilă
Cont contabil (nu sintetic ci analitic, preluat din Planul de conturi)
Is Individual: “0” reprezintă faptul că partenerul este persoană fizică, iar “1” juridică.
Notă! Pentru situații în care există parteneri de tipul: Creditori diverși, Debitori diverși, Buget de Stat, este bine ca aceștia să fie setați ca și persoane fizice, pentru a evita erorile ce pot apărea la rularea declarației.
Atenție! Se recomandă evitarea caracterelor speciale la crearea unui partener, cum ar fi: ghilimele, *, etc.
De asemenea, în cazul persoanelor fizice care nu au specificat CNP-ul, existența unor caractere speciale precum “-”, “_” sau “.” nu este permisă. Scrollerul actual elimină aceste caractere speciale pentru a evita erorile.
Din acest scroller, cu un dublu-clic se poate accesa cardul partenerului, pentru a efectua modificările necesare într-un mod facil.
3.2. GeneralLedgerAccounts - Conturile contabile
Conține informații cu privire la planul de conturi al companiei, precum și mapările acestuia la planul de conturi SAF-T.
În cazul în care se crează un nou analitic, va trebui mapat în funcție de corespondentul său din SAF-T. (Detalii pentru mapare în cele ce urmează).
Coloana Standard Account ID reprezintă contul corespondent SAF-T. Cu un dublu-clic, se poate accesa direct din acest scroller cardul contului contabil.
Un alt aspect extrem de important este legat de natura contului contabil.
Chiar dacă în scroller sunt afișate soldurile inițiale/finale pentru fiecare cont, în fișierul .csv soldurile sunt preluate astfel:
pentru conturile de activ: doar sold inițial debitor/sold final debitor
pentru conturile de pasiv: doar sold inițial creditor/sold final creditor
pentru conturile bifuncționale: ori sold debitor ori sold creditor, după caz.
Acest lucru este datorat testelor de consistență 12 și 13 din Setul 1, publicat de ANAF.
Acest scroller extrage totalitatea notelor contabile obținute prin înregistrarea documentelor din luna aleasă spre analiză.
Atenție! Un aspect foarte important ce poate genera erori în procesul de rulare a declarației, este faptul că articolele (fie ele stocuri sau generice) nu au menționate pe cardul acestora Categoriile și Conturile Contabile (analitice).
3.4. Invoices - Facturi
Cuprinde totalitatea liniilor din documentele emise/primite pe parcursul perioadei de timp selectată pentru analiză.
3.5. Payments - Plăți
Conține documentele de plată și încasare din perioada analizată.
3.6. PhysicalStock - Stocuri
Conține nomenclatorul de articole stocabile. Informațiile incluse, în afara de cele de identificare articol, sunt Soldul Inițial (Cantitativ/Valoric) și Soldul final (Cantitativ/Valoric).
3.7. MovementOfGoods - Miscarea bunurilor
Conține lista tranzacțiilor cu articole stocabile din perioada selectată.
Fiecare tip de tranzacție are un anumit cod din punct de vedere SAFT.
Câteva exemple:
Cod_miscari_stoc
Denumire categorie RO
Denumire categorie ENG
10
Achiziție
Purchase
20
Producție
Production
30
Vânzare
Sale of stock
40
Retur produse vândute
Return of sales
50
Retur produse achiziționate
Return of purchase
60
Reduceri comerciale primite
Discounts received
70
Consum
Consumption
80
Transfer intern
Internal Transfer
3.8. Assets - Mijloace fixe
Scrollerul afișează mijloacele fixe cu data de achiziție mai mică sau egală cu ultima zi a anului anterior.
Scrollerul afișează tranzacțiile cu mijloace fixe pe perioada selectată.
—
Acestea sunt informațiile necesare ce se vor transmite prin declarația SAF-T, alte scrollere fiind depuse doar la cerere.
Se dorește maparea informațiilor din sistem, pentru a fi în concordanță cu datele furnizate de către Autoritățile Fiscale.
Pentru standardizarea informațiilor, în versiunea 5 a aplicației au fost adăugate următoarele nomenclatoare, ce se pot vizualiza din meniul Instrumente și Configurare > Personalizare > Documente și Serii > SAF-T:
Tipuri taxe
Unități de măsură
Coduri taxe
Tip factură
Coduri GL SAF-T
4. Unități de măsură
Unitățile de măsură reprezintă parte din lista de setări ce necesită a fi efectuate, în vederea realizării declarației SAF-T.
Lista codificărilor preluate din informațiile de la ANAF, ce trebuie avute în vedere pentru parametrizare, se regăsește astfel:
Instrumente și configurare > Personalizare > Documente și serii > SAF-T > Unități de măsură
În funcție de această listă de codificări, unitățile de măsură utilizate în tranzacții în cazul fiecărei societăți în parte vor trebui mapate în concordanță cu cele preluate din lista ANAF.
O modalitate facilă prin care se poate prelua lista unităților de măsură utilizate în înregistrări, este să se ruleze scrollerul de Facturi (Scurtături> SAF-T > Facturi), filtrând perioada dorită de analiză, deoarece în informațiile extrase de aici se regăsește coloana “Cod”, ce oferă indicații cu privire la unitățile de măsură utilizate în documente.
Fiecare unitate de masura de aici, va trebui mapata utilizând codul SAF-T. În cazul utilizarii unei noi unități de măsură, trebuie efectuată aceasta mapare.
Această setare se realizează intrând pe cardul fiecărei unități de măsură, din:
Personalizare > Articole Depozit > Unități de măsură/pachete
5. Tipuri de documente
În cazul fiecărui tip de document, este necesară codificarea acestuia, astfel încât declarația SAF-T să fie executată corespunzător.
Înainte de maparea pe tipurile de documente, în funcție de categoria tranzacției, va fi necesar să se introducă manual codurile de mai jos:
Pentru completarea câmpului se va selecta unul din cele patru coduri de mai jos:
codul 380 - Factură inițială,
codul 381 - Factură storno (factură cu semnul minus indiferent de motivul stornării),
codul 384 - Factură finală re-emisă ca urmare a corecției unei facturi iniţiale sau facturi storno,
codul 389 - Autofactură (indiferent de situația care a generat emiterea autofacturii)
codul 751 - Factură - informații în scopuri contabile.
Așadar, modalitatea prin care documentele pot fi codificate, este următoarea:
Instrumente și configurare > Personalizare > Documente și serii > Tipuri Documente
Setarea se realizează în cadrul tipului de document > Tab Comportament > câmp SAF-T Tip factură
Pentru declarația SAF-T au fost utilizate în principal codurile 380 pentru facturile standard, 381 pentru notele de credit.
Documentele pot fi mapate fie individual, fie apelându-se la Modificare globală luându-se în considerare Categoria Tranzacției, astfel ca:
Pentru Categoria Tranzacției = 01 se va folosi codul facturii 380 (Tip document SAF-T). Excepție fac documentele de tip SCCT care au categoria tranzactiei 01 însă nu se declară în SAFT, fiind vorba de soldul inițial al partenerilor cu TVA la încasare.
Pentru Categoria Tranzacției = 03 poate fi utilizată oricare din valorile 380, 381 sau 384.
Trebuie avut în vedere și Impactul în e-Factura în ceea ce privește semnul documentului (381 fiind mereu cu plus).
Pentru utilizarea celorlalte coduri, este recomandat să se acceseze documentele corespunzătoare individual.
6. Tipuri de taxe
Codificarea se impune și la nivelul categoriilor de taxe. Lista codurilor se regăsește astfel:
Instrumente și configurare > Personalizare > Documente și Serii > SAF-T > Coduri Taxe.
Prin procesul de rulare declarație, în etapa de pregătire/ actualizare informații taxe, câmpul Cod taxă SAF-T va fi populat în funcție de categoria taxei care se aplică.
Aceste codificări pot fi identificate în momentul în care se rulează scrollerul de General Ledger Entries, coloana “TaxCodeCalc”.
În lista de Coduri taxe a fost adăugat și următorul cod, pentru regim TVA scutit:
7. Planul de conturi
Instrucțiunile codificărilor necesare pentru conturile planului de conturi se regăsesc astfel:
Instrumente și configurare > Personalizare > Documente și Serii > SAF-T > Coduri GL SAF-T
În urma procesului de import plan de conturi SAF-T, câmpul de mai jos va fi populat de contul corespondent din SAF-T.
Atenție! În momentul în care se crează un nou analitic, trebuie mapat conform planului de conturi SAF-T.
8. Conturi speciale
Asemenea conturilor contabile, conturile speciale vor avea același tratament. Acestea vor fi mapate utilizându-se contul corespondent cu cel din SAF-T.
Maparea acestora se regăsește intrând pe card, după cum urmează:
Contabilitate > Conturi speciale > Listă conturi speciale.
Sau se poate accesa din planul de conturi, direct pe cardul contului contabil:
9. Codificări județe
Un alt aspect de luat în considerare în vederea pregătirii declarației de tip SAF-T face referire la județe și coloana de abreviere.
După parametrizari, acestea se vor regăsi în: Instrumente și configurare > Personalizare > Persoane > Date adrese > Județe.
10. Monede
Un alt aspect de menționat face referire la utilizarea monedelor, în tranzacțiile companiei.
Este foarte important să se completeze coloana “Cod ISO” cu codul aferent.
Pentru a se verifica, informațiile se regăsesc urmând acești pași:
O primă etapă în generarea fișierelor pentru declarația SAF-T, este dată de pregătirea și actualizarea codurilor de taxe, astfel că este necesar să se acceseze următorul meniu:
Contabilitate > Procese de închidere a perioadei > SAF-T > Pregătire/actualizare informații fiscale
Se alege perioada fiscală pentru care se dorește generarea declarației și se urmăresc pașii de mai jos:
11.2. Generare fișier xml pentru declarația lunară
Generarea declarației de tip XML se realizează din meniul Contabilitate > Procese de închidere a perioadei > SAF-T > Creare fișiere declarație.
În primul rând, înainte de a rula, trebuie sa vă asigurați că în tab-ul Informații sunt populate următoarele câmpuri cu datele persoanei Reprezentant care urmează să depună declarația.
În caz contrar, sistemul vă va avertiza și va apărea o eroare la generarea declarației.
Generarea declarației se efectuează din tabul Principal, pentru fiecare lună în parte pentru care se dorește depunerea declarației.
Se alege primul an fiscal neînchis (chiar dacă anul pentru care se depune declarația este diferit), tipul de declarație L, perioada fiscală fiind luna dorită pentru depunere.
Pentru declarația trimestrială se va alege tip declarație T iar luna va fi ultima lună a trimestrului pentru depunere.
Recomandat este să se înceapă generarea CSV-urilor în primul rând pentru scrollerul de General Ledger Accounts, continuându-se cu Business Partners, General Ledger Entries, Invoices si Payments. Celelalte scrollere se vor rula și transmite doar la cerere.
În cazul în care se încearcă generarea fișierelor, apar erori într-o anume lună care se soluționează și se dorește reluarea procesului pentru aceeași lună, este recomandat să accesați butonul “Reset file processing”. Acesta actioneaza ca un refresh și șterge din folderul aplicatiei csv-urile generate.
Dacă declarația s-a procesat cu succes, în sistem vor apărea următoarele CSV-uri:
De asemenea, CSV-urile se vor regăsi și în folderul aplicației > ESNoSync, unde se creează automat un folder cu anul și luna declarației.
După generarea fișierelor .csv se va apăsa butonul “Processing” pentru generarea fișierelor .xml.
În folderul Downloads se vor găsi .xml-urile care trebuie verificate de erori în Duk Integrator și, în cazul în care nu sunt erori, convertire în PDF, semnare și depunere declarații.
Acest .xml are la bază cumulul de informații provenit din CSV-urile generate.
11.3 Declarația anuală
Se selectează următoarele opțiuni:
An fiscal: implicit, cel mai vechi an deschis
Perioada fiscală*: se va selecta perioada de închidere aferentă anului fiscal pentru care se dorește depunerea declarației
Tip declarație: se alege A
Secțiunile:
General Ledger Accounts
Assets
Assets Transactions
Generare fișiere csv
Se apasă butonul Generate files. În urma acestui proces**,** se vor crea doar fișierele csv.
Procesul de creare fișiere csv nu furnizează un mesaj la final însă faptul că butoanele imediat următoare nu mai sunt gri indică finalizarea acestuia.
În timpul generării csv-urilor:
După generarea csv-urilor:
Înainte de a trece la pasul de creare xml (butonul Processing), este recomandată verificarea datelor din fișierele .csv, în special cele de Assets și Assets Transactions.
Generare fișier xml
Se apasă butonul Processing. În urma acestui proces se va genera fișierul xml.
Erorile posibile sunt afișate în același mod ca la generarea declarației lunare. Sunt indicate clar informațiile lipsă.
După corecție, se procedează similar ca la declarația lunară:
Reset prelucrare fișiere
Generate files
Processing
În folderul aplicației, în ESNoSync, se va crea automat un folder cu următorul nume format din segmentele:
An: este anul pentru care se depune (nu cel mai vechi an închis);
01: completat automat;
Nume Companie: numele companiei pentru care se genereaza declarația;
A: tipul declarației (pentru a se diferenția de declarația lunară SAFT aferentă lunii ianuarie din același an).
Folderul va include atât fișierele csv generate la pasul Generate files cât și un folder Download ce conține fișierul xml de la pasul Processing.
12. Instrucțiuni, parametrizări
Adăugarea elementelor corespunzătoare declarației SAF-T în EBS, implică anumite acțiuni detaliate în cele ce urmează.
Un prim pas constă în verificarea versiunii aplicației. Declarația SAF-T necesită cel puțin versiunea 5.2.0.
Astfel că, aplicația va trebui să conțină următoarele informații:
12.1. Introducere API key
API Key, este o cheie de verificare disponibilă, pentru fiecare client în parte. Această cheie va fi introdusă astfel: Personalizare > Parametrii Companie > ANAF Servicii și declarații > BIT Services - Cheie de autentificare (API Key)
12.2. Scurtături SAF-T
Puteți integra în favorite un capitol special pentru SAF-T folosind următorul fișier pe care să-l încărcați pentru customizare: Scurtături SAFT.json
12.3. Fișiere SAF-T
În folderul aplicației CS Filters/ESFISAFT, se vor regasi următoarele fișiere, aferente scrollerelor ale căror informații stau la baza generării declarației SAF-T.
Business Partners
General Ledger Accounts
General Ledger Entries
Invoices
Payments
Movement of Goods
12.4. Fișiere rezultate sunt salvate în folderul ESNoSync
În folderul aplicației ESNoSync se vor regăsi:
SAF-T Client: unde se vor salva erorile de validare a CSV-urilor
Câte un folder pentru fiecare lună în care vor fi stocate fișierele CSV create. Ele se crează la rularea declarației.
12.5. Import coduri județe
Adăugarea următoarelor fișiere ajută la maparea codurilor de județe, conform cerințelor furnizate în pregătirea declarației SAF-T.
Pentru a aduce câmpul exemplificat mai jos, este necesară parcurgerea următorilor pași:
În meniul Instrumente și configurare > Import/export Date > Import Date (mod avansat) se atașează fișierul .xml:
Următorul după fișier .xml este fișierul excel de tip .xls:
Calea menționată mai jos se actualizează, atunci când este adăugat fișierul excel, urmat de apăsarea butonului “>>”:
Putem previzualiza formatul coloanelor ce vor apărea în scroller astfel:
Important! După adăugarea acestor fișiere, pentru a se și salva modificările făcute, este necesar sa se apese butonul “Execuție”.
După finalizarea procesului, urmând calea de mai jos, scrollerul de județe, accesat la Instrumente și configurare > Personalizare > Persoane > Date adrese > Județe va trebui să aibă următorul format:
12.6. Import conturi contabile
Import SAFT GL Accounts, urmând aceiași pași pentru import ca la punctul de mai sus.
Acest import actualizează nomenclatorul din calea de mai jos.
Astfel, pe cardul unui cont contabil din planul de conturi, se poate selecta contul corespunzător în campul “GL SAF-T Code”. Pentru actualizarea în masă a acestui câmp există acest scenariu de migrare (.egl) care actualizează planul de conturi (din fișierul .xls) în cea mai mare parte a lui.
12.7. Tipurile de documente și categoria tranzacției
Pentru a face mai facilă maparea tipurilor de documente, în funcție de categoria tranzacției, s-a utilizat acest fișier de tip .espak, urmând următoarea modalitate:
13.1. Ștergere date din tabelul de TaxCodes pentru ștergere documente
Pot exista cazuri în care un document necesită ștergere (fiind emis eronat) deși a fost rulat procesul de calcul Tax Code. În acest caz EBS-RO va da o eroare și nu va permite ștergerea.
Pentru a acoperi această situație, a fost adăugat în meniul de SAFT un scroller nou:
Contabilitate > Procese de închidere a perioadei > SAF-T > SAF-T Informații impozit.
Acesta afișează tranzacțiile incluse în calculul de Tax Codes. De aici, se poate șterge un anumit document (doar din calcul Tax Code) urmând ca, ulterior, utilizatorul să poată șterge documentul în modul obișnuit.
13.2. Adăugare Tax Code în linii de documente
Pentru o flexibilitate mai mare în completarea codului de taxă, a fost adăugat câmpul SAF-T Tax Code în liniile documentelor referitoare la:
Articole (orice tip)
Conturi speciale
Conturi de lichidități
Selectarea unui cod de taxă în liniile de document va face ca procedura de calcul Tax Code să ignore acea linie și să preia informația completată de către utilizator. Cu alte cuvinte, ceea ce se completează în liniile documentului are prioritate în fața calculului ulterior al sistemului.
13.3. Adăugare câmp nou în Planul de conturi pentru excludere conturi de la afișare Tax Code
Ținând cont că în scrollerul General Ledger Entries există o serie de conturi pentru care nu trebuie completat codul de taxă (și implicit, nici suma taxei) - cum ar fi conturile de TVA sau conturile de parteneri comerciali, a fost adăugat un câmp nou în baza de date pentru a marca acest conturi.
Scopul este ca în acest scroller să fie mai flexibilă excluderea informațiilor legate de codul de taxă prin utilizarea unui criteriu unic.
13.4. Câmp D300 în lista Tax Codes
În lista de coduri de taxă a fost adăugat rândul corespunzător din D300.
Acesta poate fi actualizat manual sau prin rularea unui scenariu de migrare. Template-ul fișierului împreună cu scenariul de migrare se găsesc în folderul aplicației ESMigration\SAFT.
Scenariul doar actualizează această informație pentru codurile existente, fără a altera alte configurări ale acestora.
14. Teste de consistență
ANAF a publicat până acum 2 seturi de teste prin care se verifică anumite informații transmise în SAFT. Cele două seturi au fost publicate în 2023 respectiv 2024, primul set conține 19 teste iar al doilea, care generează și notificări, cuprinde 11 teste specifice TVA. În fișierul Teste de consistență găsiți pe larg prezentarea acestora.
Intrastat
1. Setări
1.1. Setări companie
Pentru a rula declarația Intrastat sunt necesare a fi completate câteva câmpuri în parametri companie:
Navigați la meniul Instrumente și configurare > Personalizare > Parametri companie - Categorie: Parametri Intrastat
În câmpul parametru CN8 se completează anul în care este făcută declarația (2022, 2023, etc)
În câmpul Persoana de contact se completează codul persoanei care semnează declarația Intrastat.
Această persoană trebuie să fie setată pe cardul companiei în persoane /asociați.
Persoana trebuie sa aibă completat poziția Intrastat, numărul de telefon și adresa de email. Pe cardul persoanei este obligatoriu să fie completate următoarele câmpuri:
În situația în care aceste câmpuri nu sunt completate, declarația nu este vizibilă.
În câmpul UDF linie document pentru definirea țării de origine a articolului se va alege Comentariu 1, 2, 3, 4 sau 5 din linia documentului, în cazul în care nu se completează nimic în declarație, țara de origine a produsului cumpărat /vândut va fi cea de pe cardul articolului.
1.2. Setări documente
Este necesar sa fie setate documentele de achiziție specific pentru tipul de declarație.
Aceasta setare se face pe cardul documentului, fiind accesat astfel:
Instrumente și configurare > Personalizare > General / Documente și serii – tipul documente – căutare document.
1.3. Setări parteneri
Pe cardul partenerului comercial trebuie ca următoarele câmpuri să fie completate:
Regim TVA- Intracomunitara;
Țara setată pe cardul contului comercial trebuie sa aibă completat codul Eurostat;
În situația în care partenerul are mai multe adrese de livrare se verifică ca pe adresa de livrare să fie setată țara.
Codul fiscal al partenerului trebuie sa fie completat.
În situația în care trebuie să fie aduse modificări în tabelul țărilor acesta se poate parametriza folosind calea de mai jos:
Dacă se dorește să fie introduse linii noi se apasă pe plusul verde din partea dreaptă a raportului și se completează în linia raportului.
1.4. Setări articole stoc
Un articol de stoc trebuie sa aibă setate următoarele
Cod Intrastat ( poate fi găsit pe cardul articolului în zona de Organizare)
Unitate de măsură pentru greutate, care trebuie să fie în relație cu unitatea de măsură de bază.
Unitatea de măsură alternativă (pentru codurile Intrastat care impune o astfel de setare). Această unitate de măsură trebuie să fie setată în relație cu unitatea de măsură de bază.
Țara de origine
1.5. Setări articole generice
Articolele generice sunt de două tipuri:
servicii;
cheltuieli.
Acestea trebuie să fie setate cu categoria contabilă pe cardul lor și aceasta setată astfel pentru a fi evidențiate în declarații:
1.6. Coduri Intrastat
Codurile Intrastat se găsesc în meniul Instrumente și configurare > Personalizare > Articole depozit > Codificare > Coduri Intrastat.
1.7. Importarea noilor nomenclatoare cu coduri Intrastat
Pentru actualizarea codurile Intrastat se realizează operația de Actualizare coduri Intrastat care se găsește în meniul:
Contabilitate > Sfârșitul Perioadei procesului > Intrastat și Vies > Actualizare coduri Intrastat
Fișierul de tipul IntrastatCodes.xlsx trebuie salvat în folderul aplicație urmând calea:
După salvarea fișierului se rulează procesul Actualizare Coduri Intrastat:
În fereastra deschisă facem următoarele selecții după caz:
Se bifează căsuța Folosiți prefix DOAR în cazul în care compania ARE baza de date comună cu alte țări; Atenție! Dacă folosiți o bază de date comună pe mai multe țări, în ecranul următor folosiți ACELAȘI prefix pentru România ca și cel deja utilizat până în prezent, așa încât maparea [Prefix]+[IntrastatCode] să facă update nu insert în baza de date**.** Dacă nu ați bifat utilizarea prefixului, sau dacă în fereastra următoare nu introduceți prefixul, actualizarea în DB se va face pe țara implicită pentru care funcționează aplicația.
Se bifează căsuța Actualizează descrierile codurilor invalide pentru a „inactiva” codurile vechi. Inactivarea codurilor se realizează printr-o schimbare a denumirii articolului (ex: INACTIVE / Cu o greutate sub 50 kg); Atenție! Procesul de actualizare a codurilor Intrastat nu va șterge codurile care nu mai sunt valide însă le va adăuga cuvântul INACTIVE în descriere.
Important! Prin procesul de actualizare se vor actualiza nu numai codurile Intrastat ci și unitățile de măsură de aceea este recomandat să verificați și unitățile de măsură după rularea acestui proces.
După „Acceptare” va începe procesul de actualizare a codurilor Intrastat.
În cazul bazelor cu mai multe țări, la rularea actualizării nomenclatorului sistemul va transmite o avertizare că există coduri Intrastat pentru alte țări, avertizare poate fi ignorată dacă s-a bifat prefixul.
1.8. Condiții de livrare
Condițiile de livrare se parametrizează în meniul:
Instrumente și configurare > Personalizare > General > Parametri tranzacții > Condiții de livrare
Cu plusul verde din partea dreaptă, se adaugă noi condiții de livrare.
1.9. Metode de expediere
Metodele de expediere se parametrizează în meniul:
Instrumente și configurare > Personalizare > General > Parametri tranzacții > Metode de transport
Cu plusul verde din partea dreaptă, se adaugă noi metode de transport.
1.10. Natura tranzacției
Natura tranzacției se parametrizează în meniul:
Instrumente și configurare > Personalizare > General > Parametri tranzacții > Natura Tranzacției
Cu plusul verde din partea dreaptă, se adaugă noi tipuri de tranzacții.
Atenție! După orice modificare adusă este nevoie să salvați informația și să curățați cache-ul.
Pentru aceasta rulați Administrare Cache… din meniul (i) din bara de sus,
sau din (Instrumente și Configurare) Conexiunea cu serverul de aplicație > Administrare cache…
Iar din popup se alege ultimul buton - Publicare modificări.
2. Înregistrare documente
Pe documente trebuie completate următoarele câmpuri
Regimul de TVA Intracomunitar
Monedă – Euro
Condiții de livrare
Modul de Expediere
Natura tranzacției, iar natura tranzacției trebuie să fie între cele acceptate de Intrastat.
3. Înregistrări manuale Intrastat
Pentru a introduce o manual o înregistrare în Intrastat trebuie făcuți următorii pași:
Contabilitate > Sfârșitul perioadei procesului :> Intrastat și Vies > Înregistrare nouă.
4. Declarația Intrastat
Înregistrările Intrastat pot fi
Documente de Vânzare/ Achiziție;
Documente introduse manual de către utilizator.
5. Generare declarație
Pași pentru generarea declarației sunt:
Se apelează Actualizare Intrastat din documente Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies > Actualizare Intrastat din documente
Se selectează perioada în care se dorește actualizarea.
Tipul de declarație poate fi:
Nou – se vor crea înregistrări pentru toate documentele din perioada fiscală selectata;
Revizuire – procesul va șterge înregistrările din declarația inițială și va crea înregistrări noi;
Revizuire fără ștergere – procesul va crea înregistrări noi, înregistrările vechi vor rămâne neatinse ca date istorice.
6. Verificare date declarație
În meniul: Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies > Sumar listă de verificări se pot vedea dacă înregistrările din declarație au date incomplete.
În această fereastră vor fi marcate cu roșu câmpurile care nu sunt completate.
Prin dublu clic pe una dintre înregistrări va apărea fereastra cu ajutorul căreia vom accesa documentul în care sunt câmpurile necompletate și le vom putea corecta.
Apăsând butonul aflat în dreapta fiecărui tip de câmp se poate accesa zona din document /articol unde se află înregistrările pentru a putea completa informațiile lipsă.
Atenție! Modificările vor putea fi vizibile după operația de Actualizare Intrastat din documente.
7. Vizualizare rezultate Intrastat și generare fișier
Pentru a vizualiza și genera fișierul privind achizițiile Intrastat se apelează: Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies > Introduceri Intrastat.
În scrollerul de introduceri Intrastat vor apărea achizițiile Intrastat:
Pentru a vizualiza și genera fișierul privind Introducerile Intrastat se apelează Acțiuni > Creează fișier Intrastat.
În acest fel va fi generat fișierul .xml Intrastat în calea setată în parametri declarației:
În cazul în care într-o luna nu există tranzacții, declarația se va rula și în coloana Este zero valoarea va fi - Da, iar fișierul .xml va avea în câmp extensia „AN” în denumirea lui: 11098215_AN_202305.xml
Pentru o perioadă în care există date, declarația va avea coloana Este zero valoarea - Nu. Fișierul va avea extensia „A” în denumirea lui.
Contabilitate > Sfârșitul perioadei procesului > Intrastat și Vies / Expedieri Intrastat
În scrollerul de expedieri vor apărea toate livrările Intrastat:
Apelând Acțiuni > Creează fișier Intrastat va fi generat fișierul de livrări Intrastat:
În acest fel s-a generat fișierul .xml Intrastat:
În cazul în care într-o lună nu există tranzacții declarația va avea în coloana Este zero valoarea va fi Da și fișierul .xml va avea în câmp extensia DN în denumirea lui:
Pentru o perioadă în care există date, declarația va avea în coloana Este zero – Nu iar fișierul .xml obținut prin export va avea extensia D în denumirea lui.
8. Actualizări Intrastat
În fiecare an Institutul Național de Statistică aduce modificări/actualizări importante în completarea declarației statistice Intrastat. Acestea sunt furnizate într-un fișier numit intrastat-nomenclatoare.xlsx, pe baza căruia este creat un nou fișier IntrastatCodes.xlsx pentru generarea declarației Intrastat în EBS-RO. Regăsiți aceste fișiere în subfolderele corespunzătoare anului dorit (de exemplu 2024, 2025, etc) din folderul nomenclatoare, de unde le și puteți descărca.
Pentru a putea actualiza informațiile din EBS-RO este nevoie să efectuați următorii pași:
Descărcați fișierul IntrastatCodes.xlsx și salvați-l în folderul aplicației de pe server, utilizând calea de mai jos. Atenție: Este important ca fișierul să fie salvat pe serverul aplicației, dacă se va încărca în folderul din aplicația locală, importul nu se va realiza.
La sfârșit, modificați parametri Intrastat, astfel: Navigați la meniul (Instrumente și configurare) > Personalizare… > Parametri companie, Categorie: Parametri Intrastat. Parametrul Nomenclator Intrastat Parametru :CN8 se completează cu valoarea 2025 (sau anul curent pentru care faceți actualizarea).
După setarea acestui parametru este necesar să se efectueze repornirea serverului, din aplicație: (Instrumente și configurare) > Conexiune cu serverul de aplicație > Repornire server.
Atenție! Repornirea trebuie să se efectueze în momentul în care utilizatorii nu sunt în aplicație pentru a nu perturba activitatea zilnică.
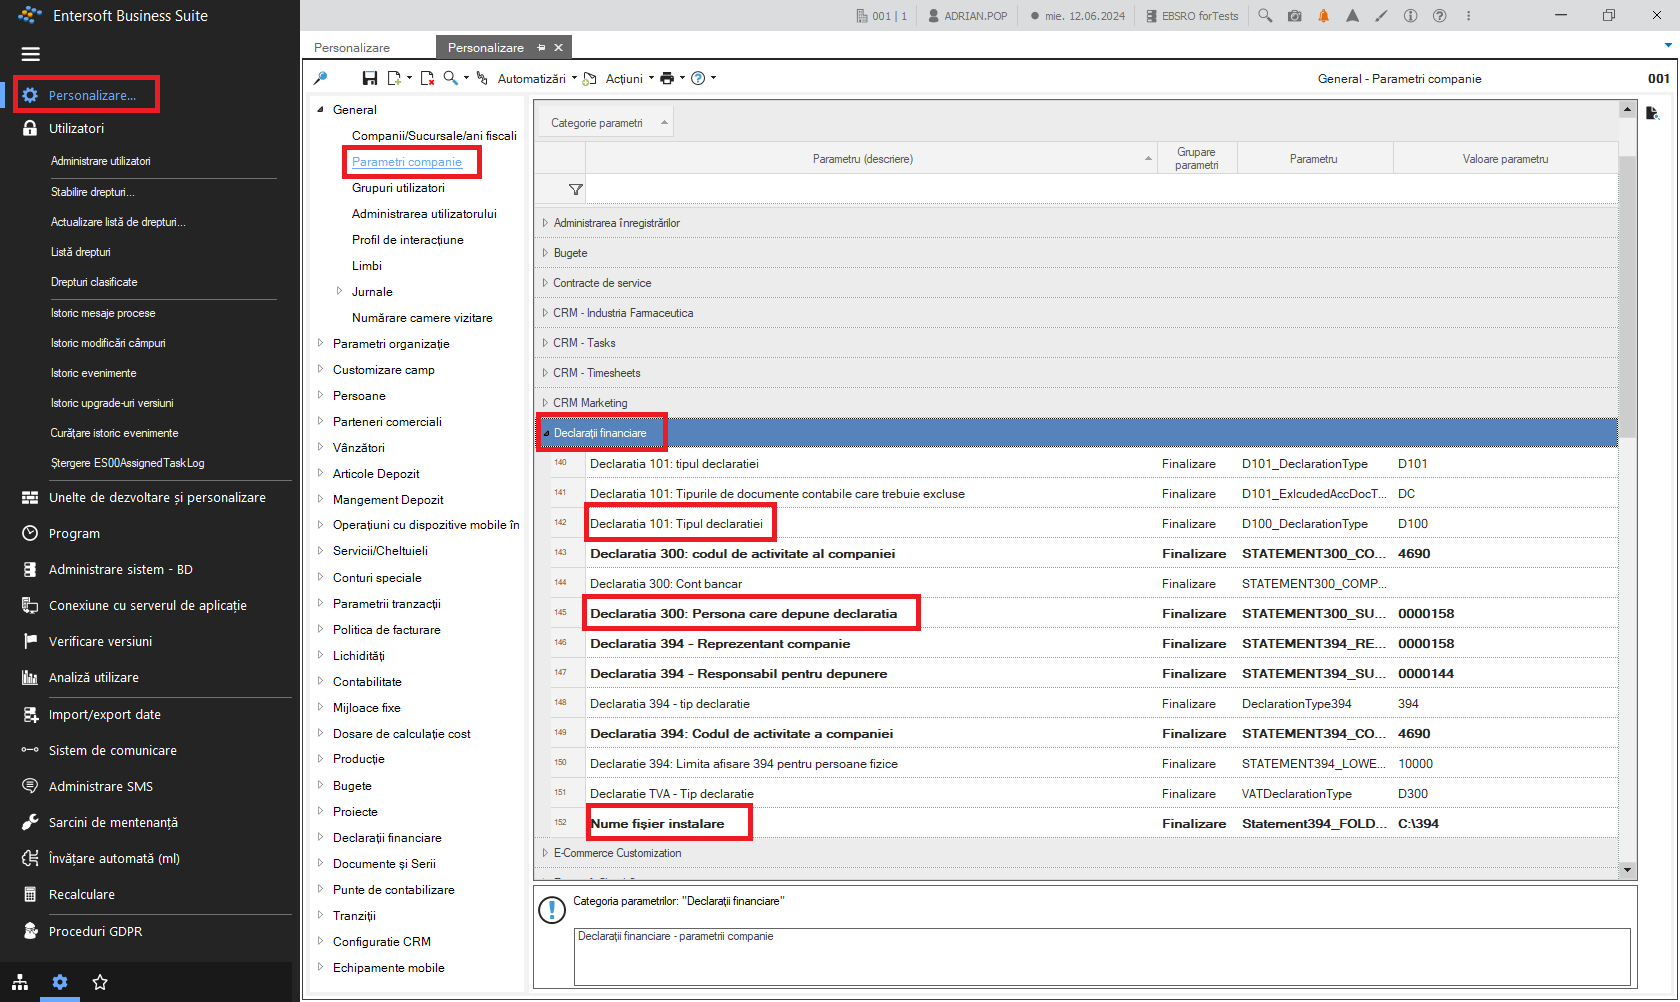
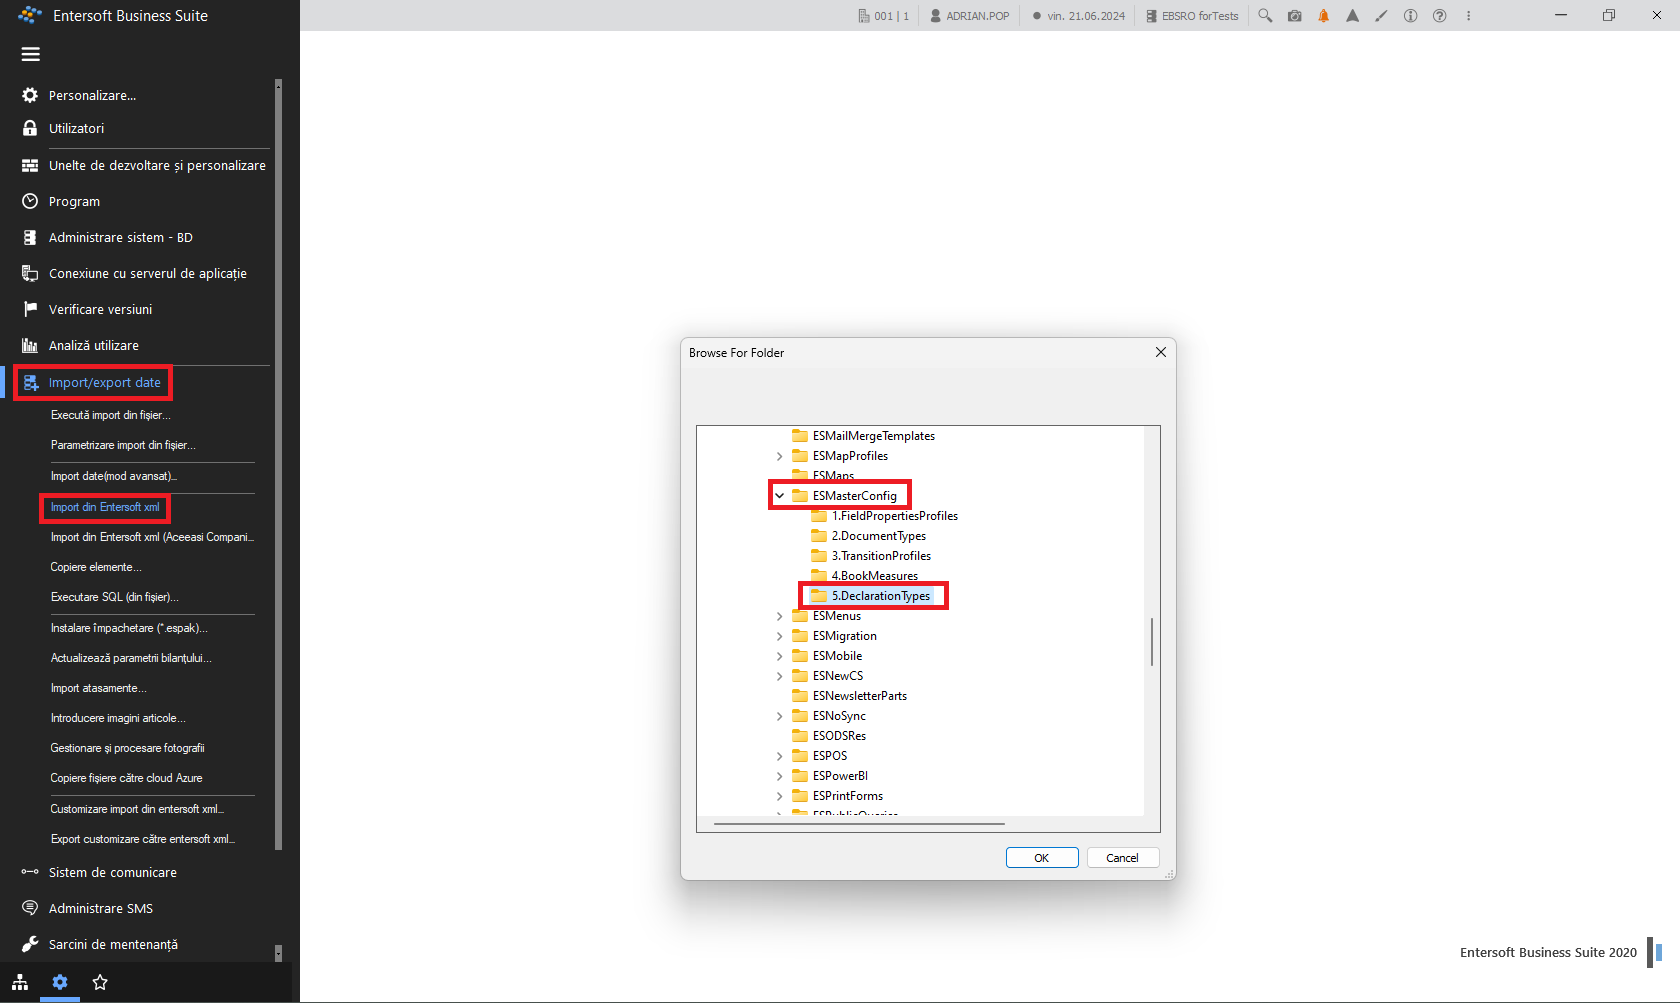
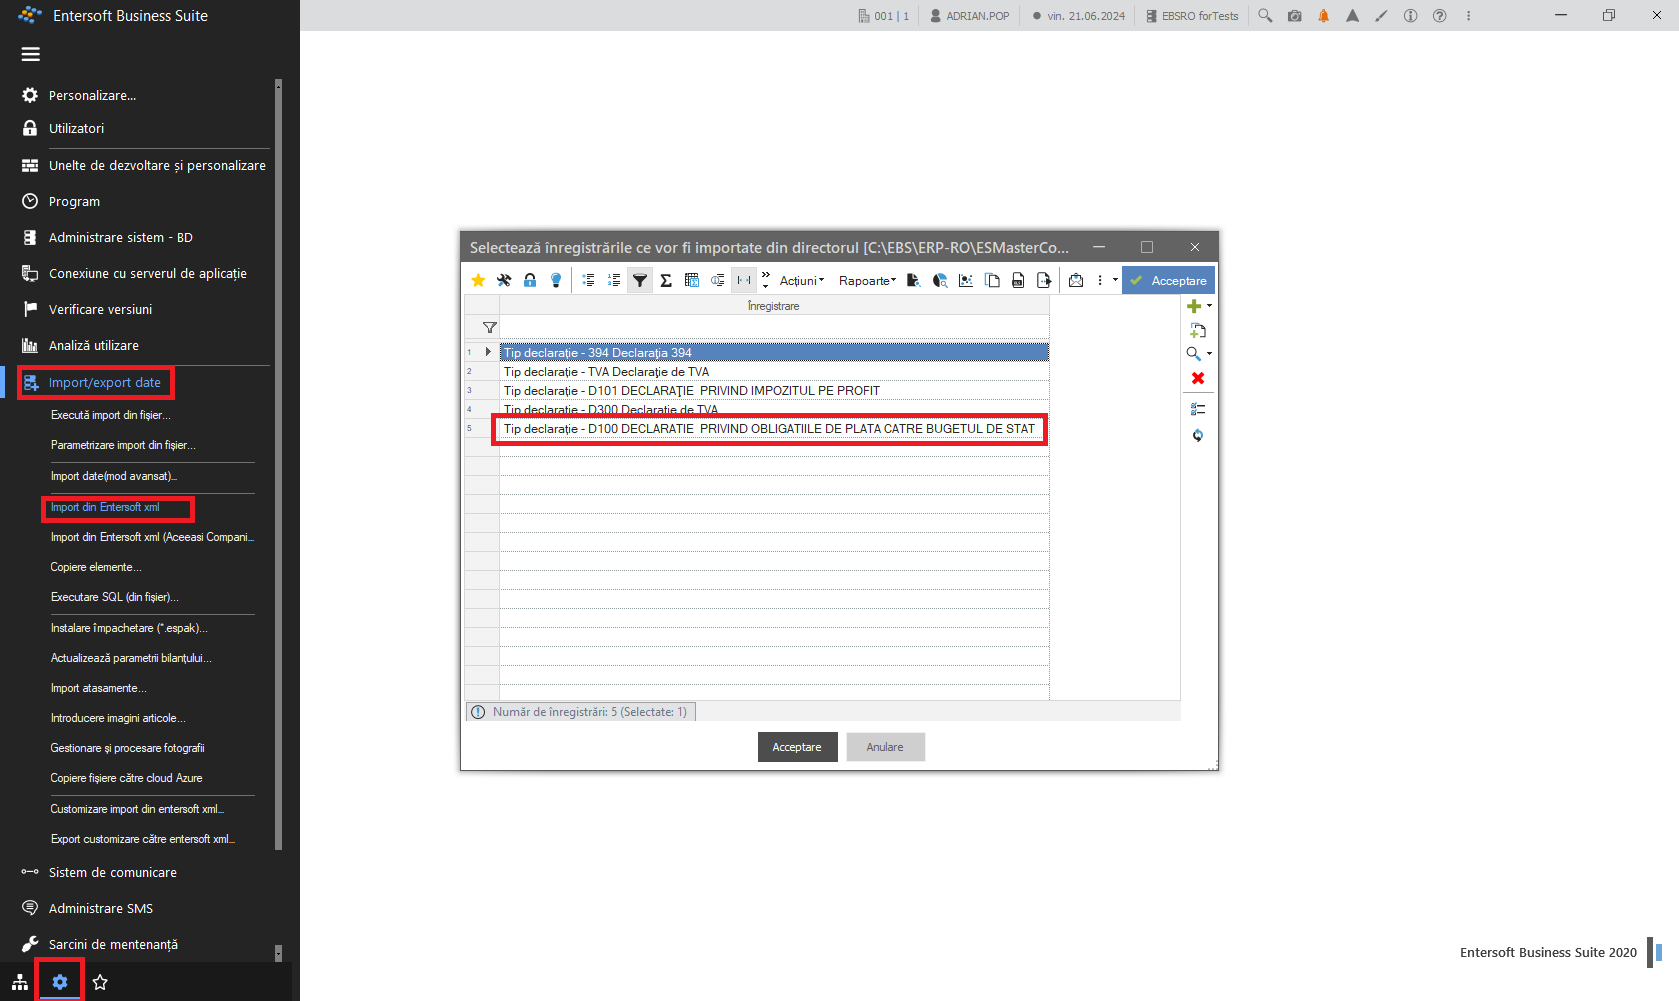
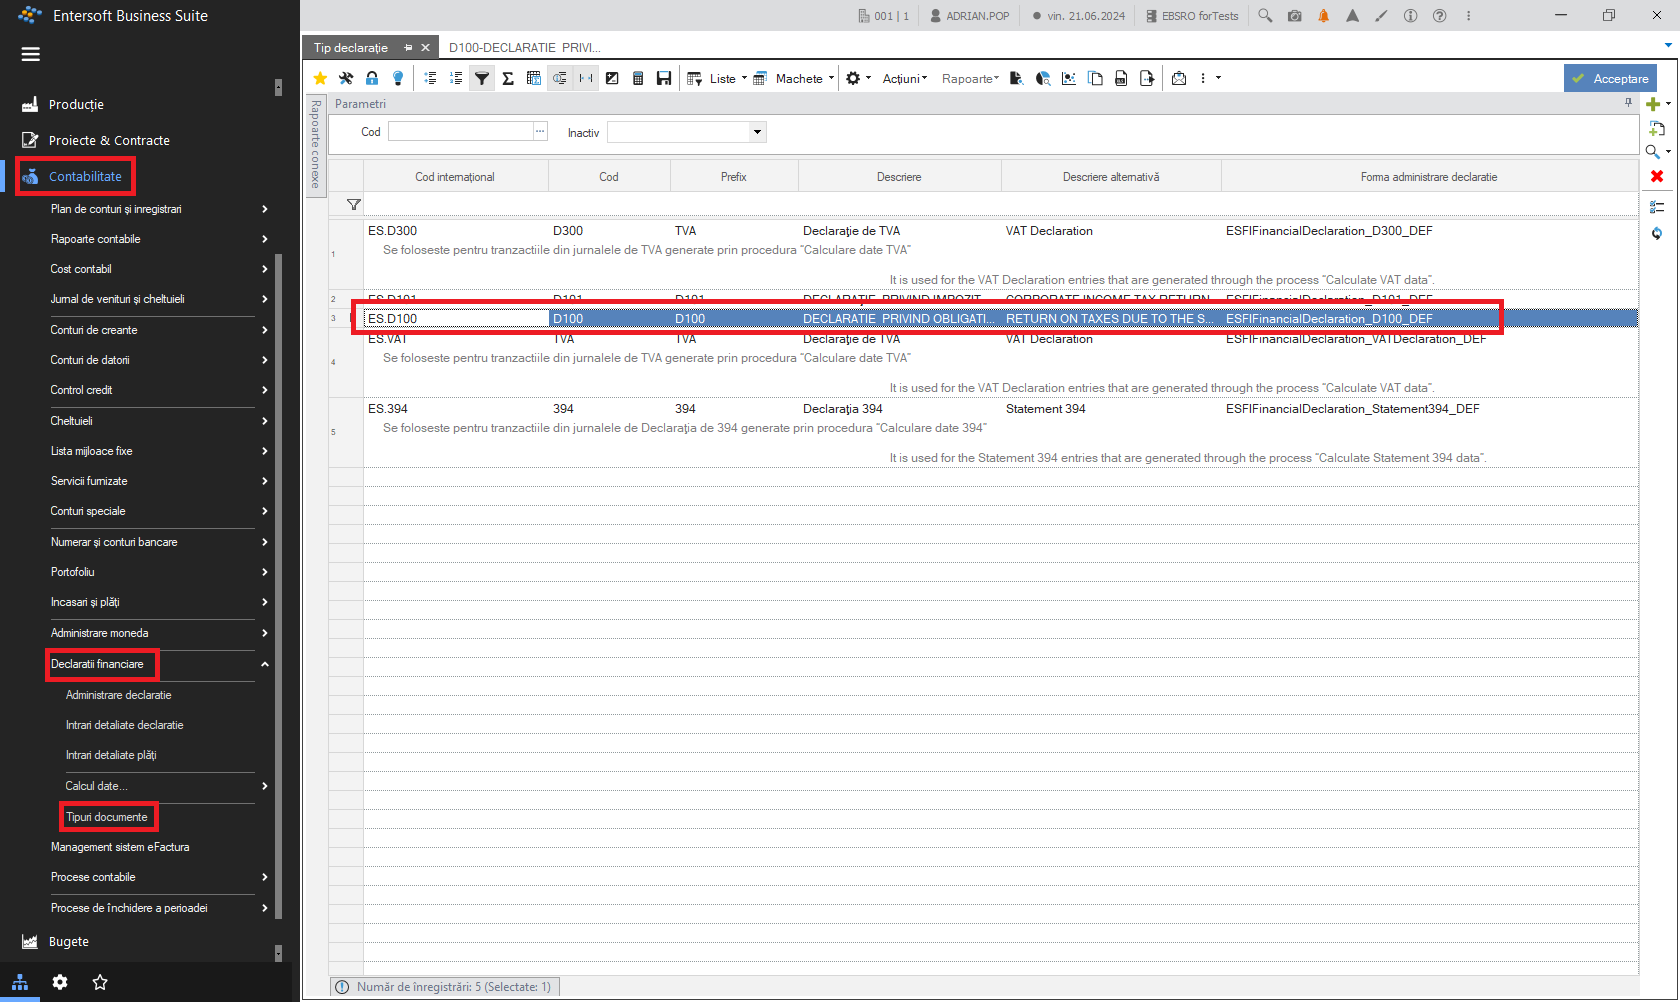
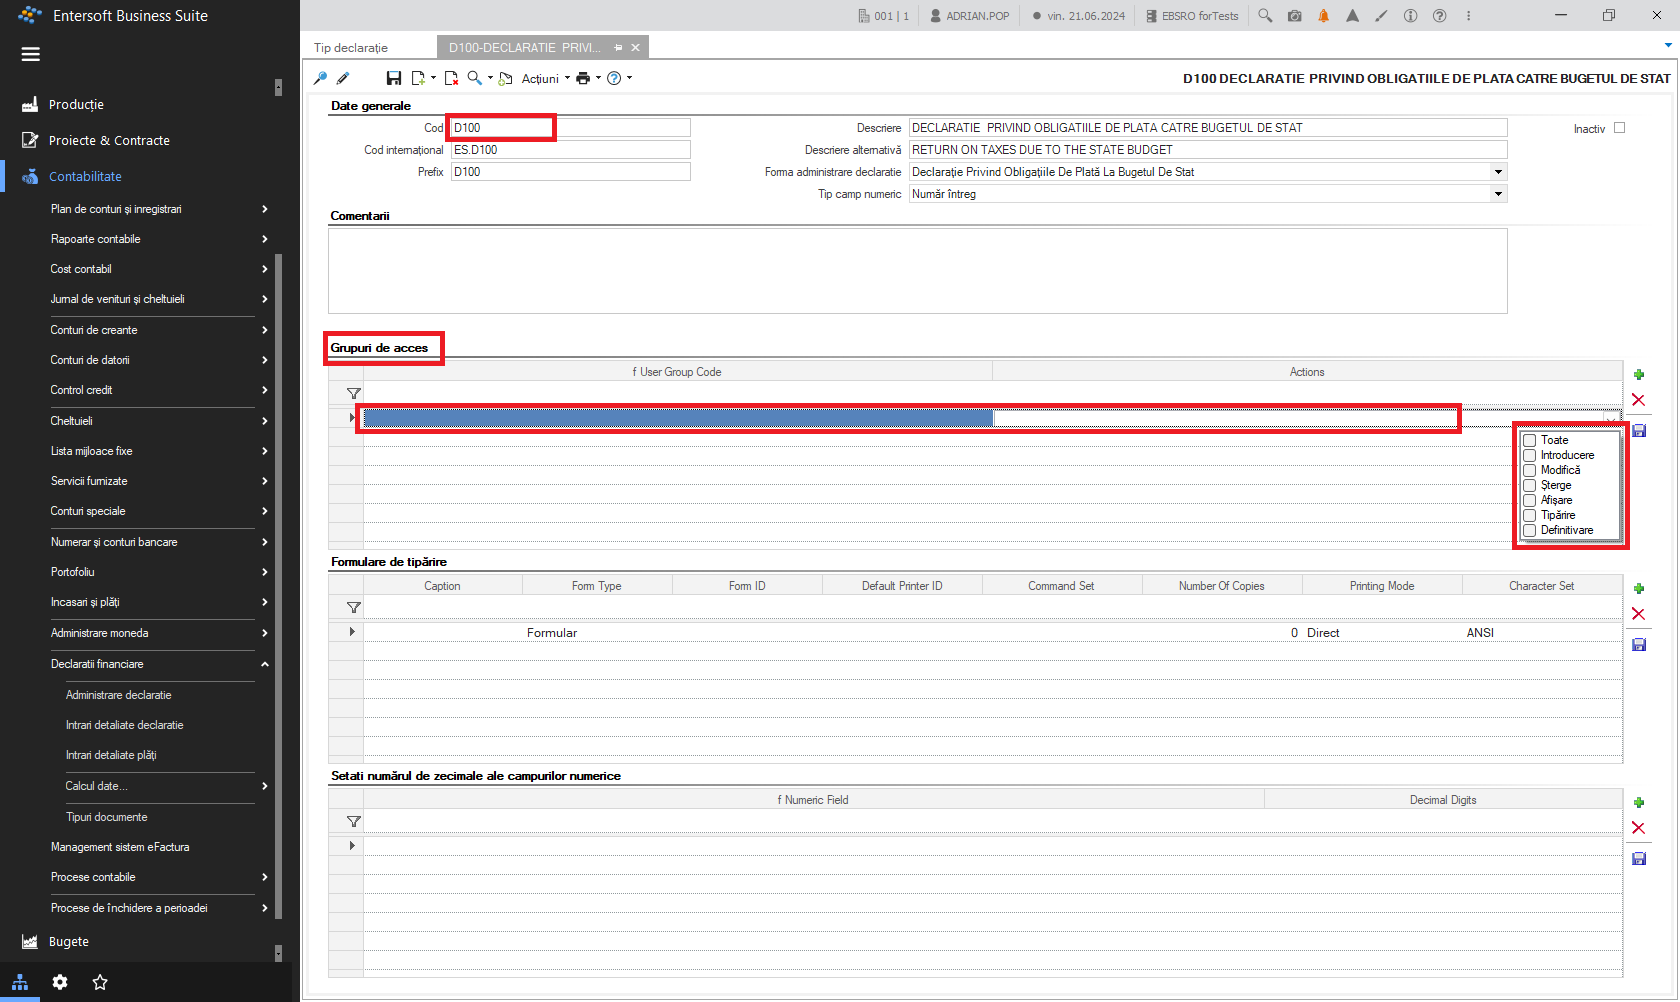
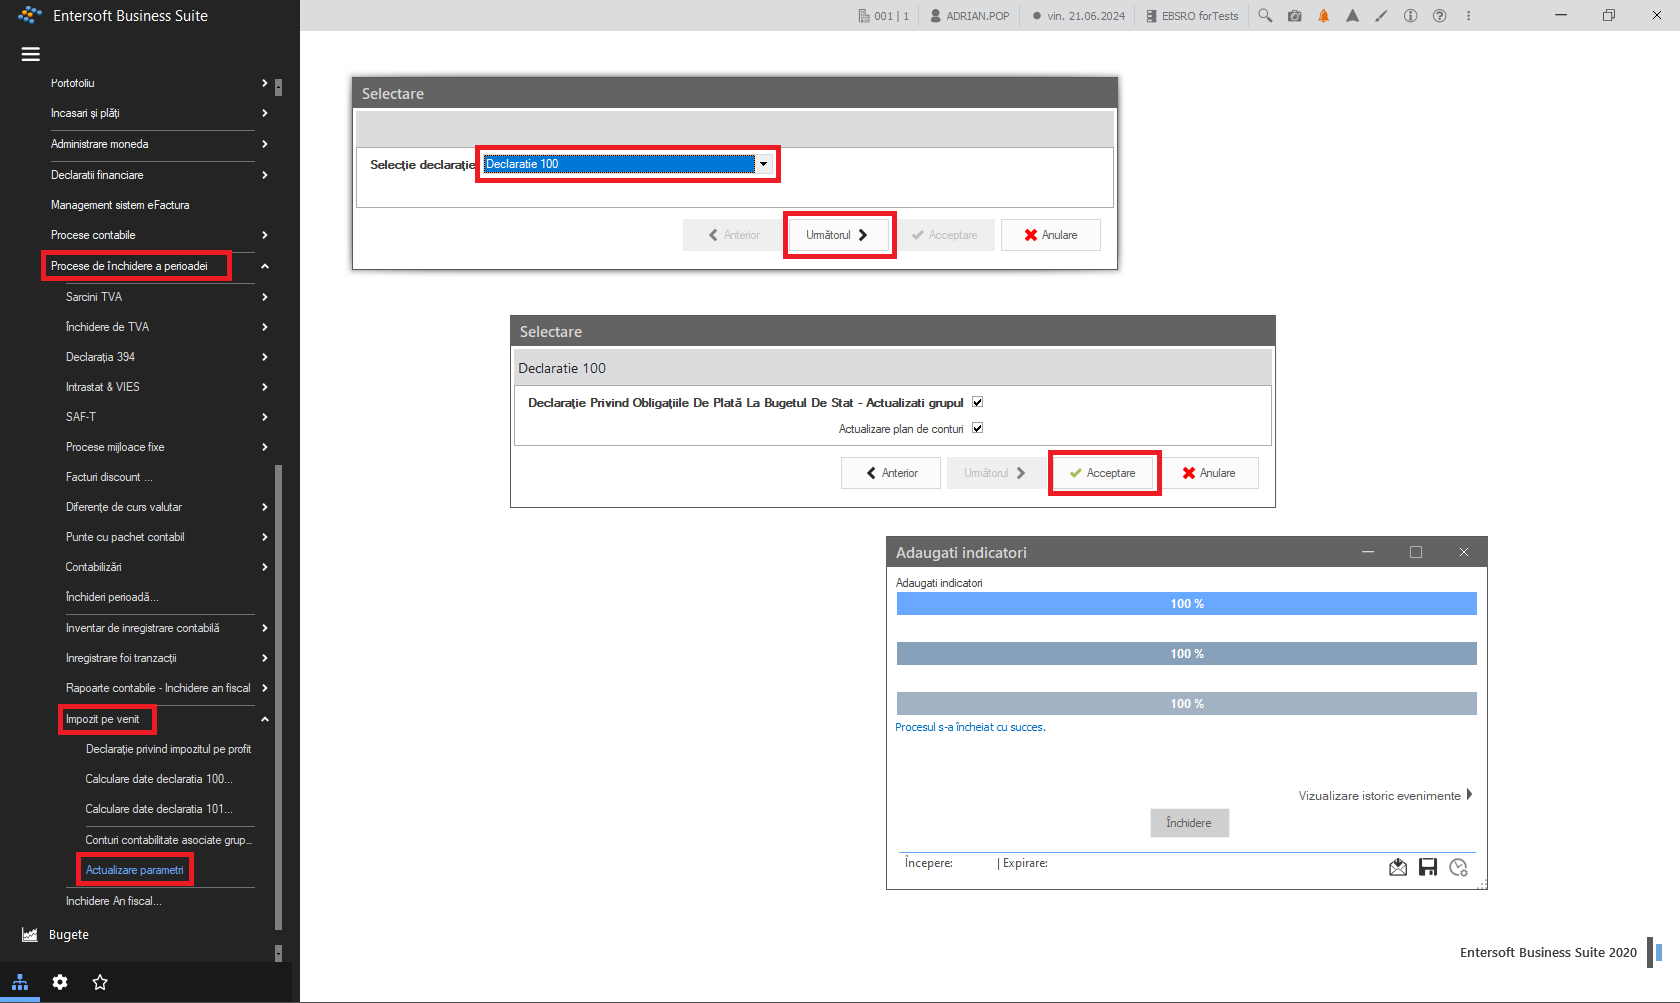
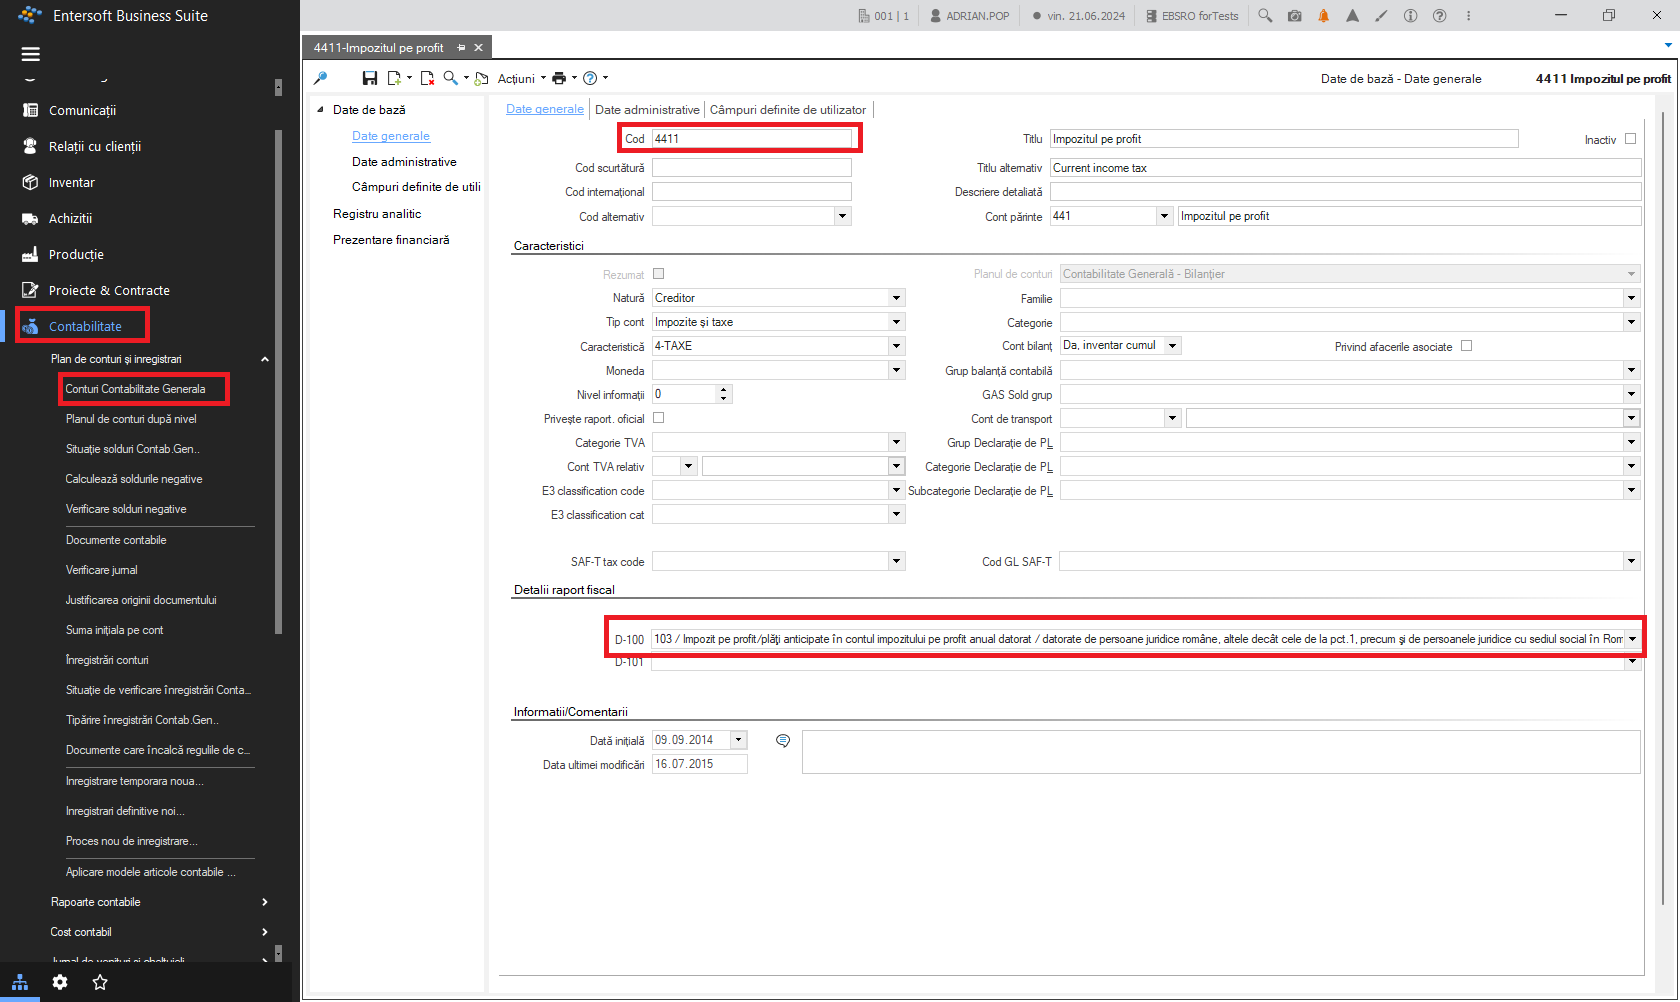
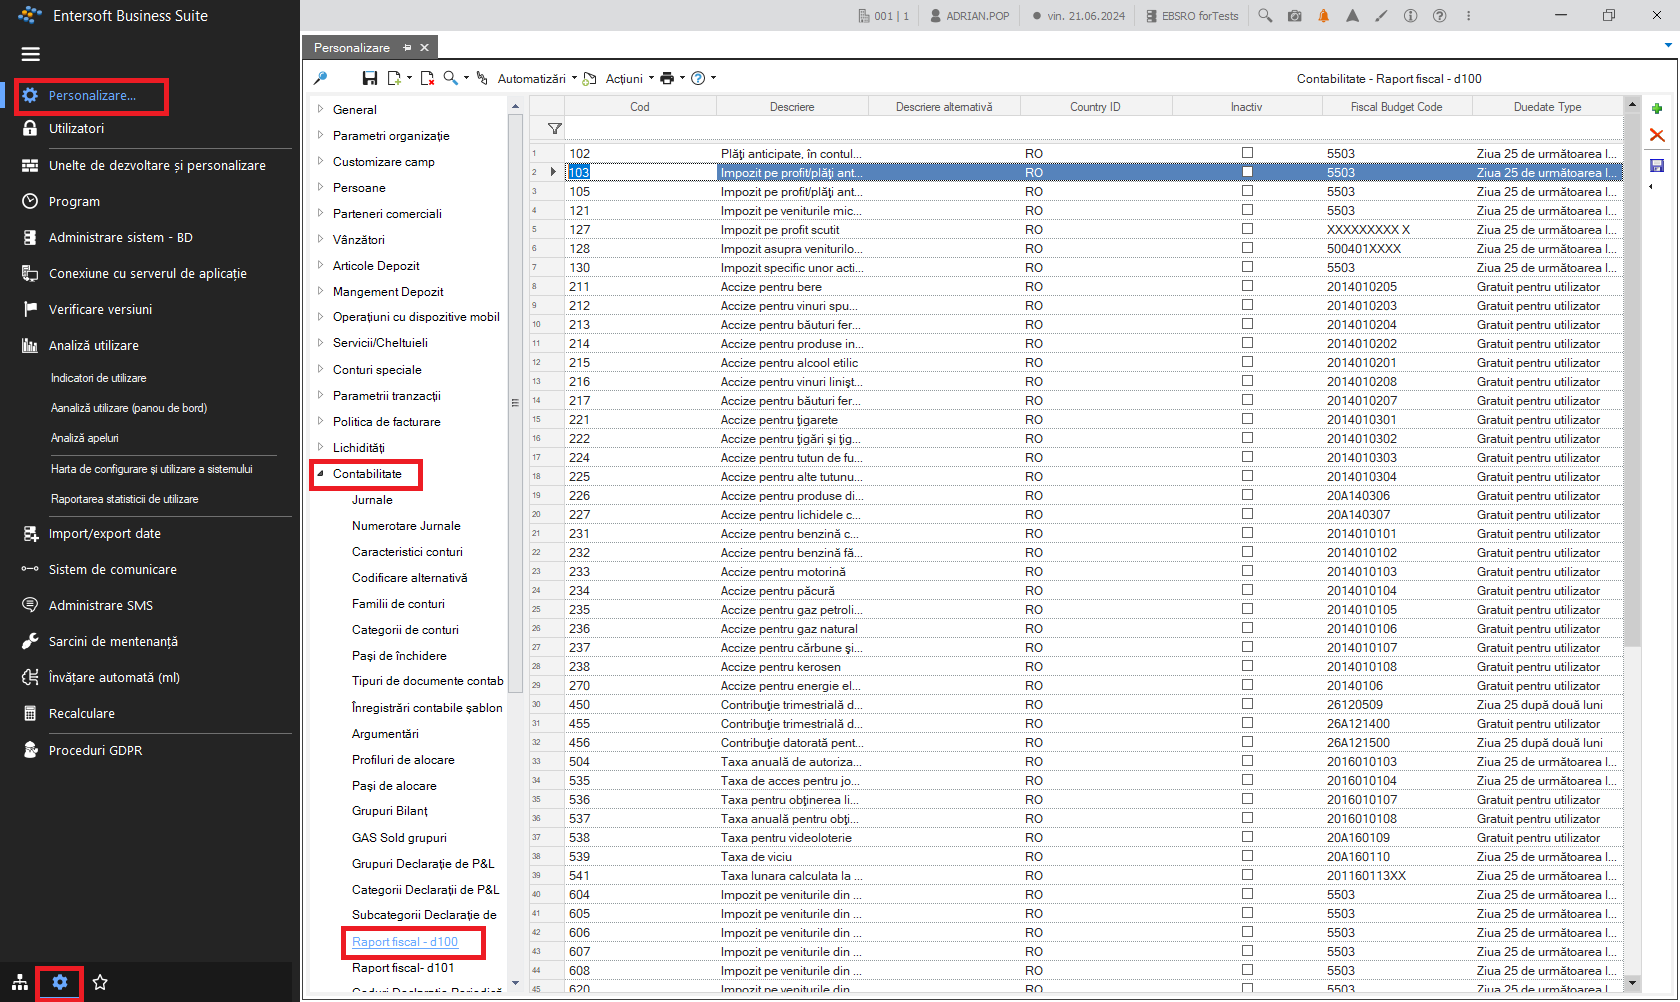
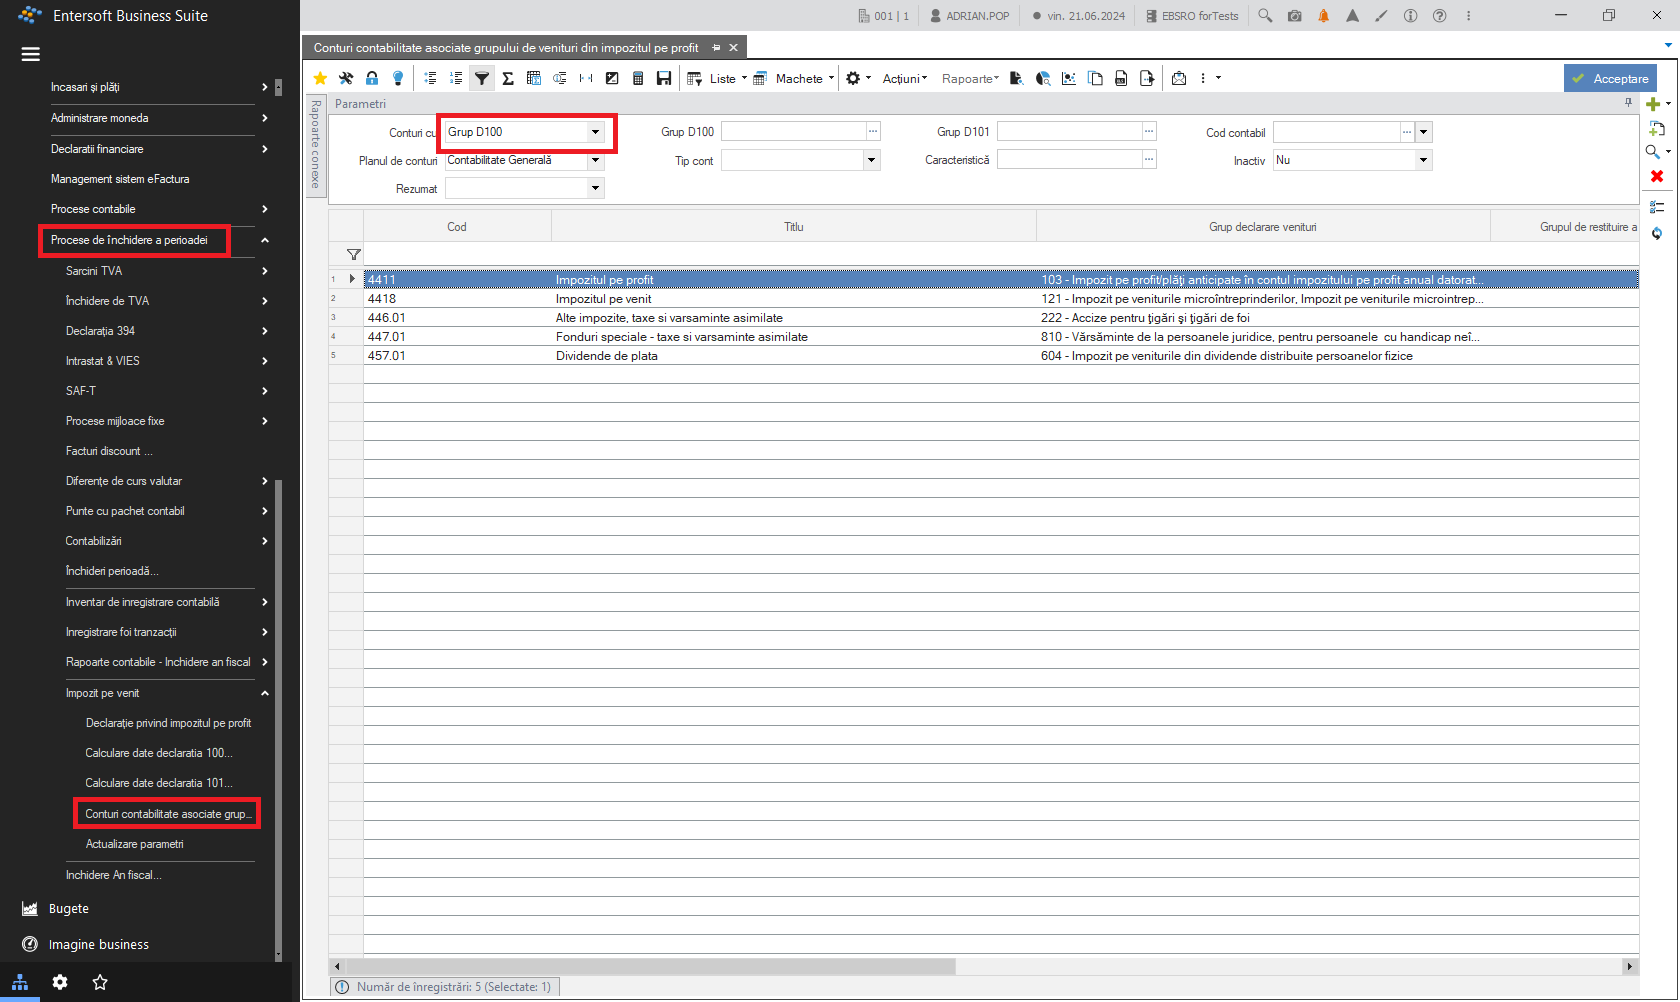
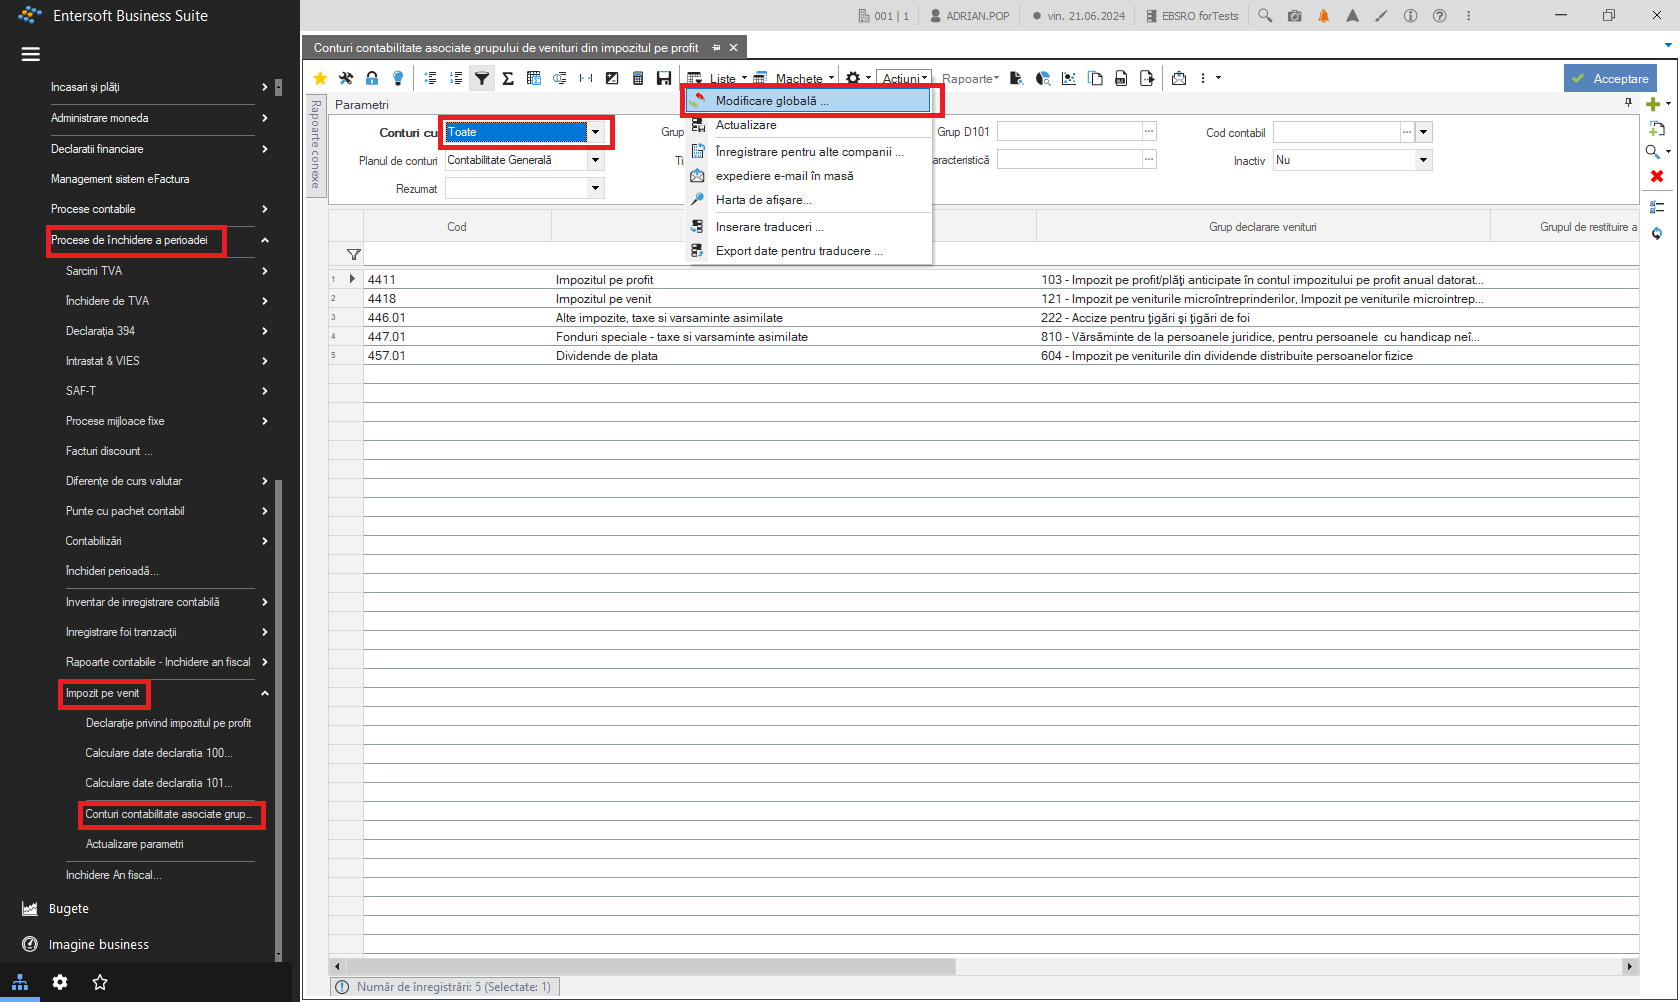
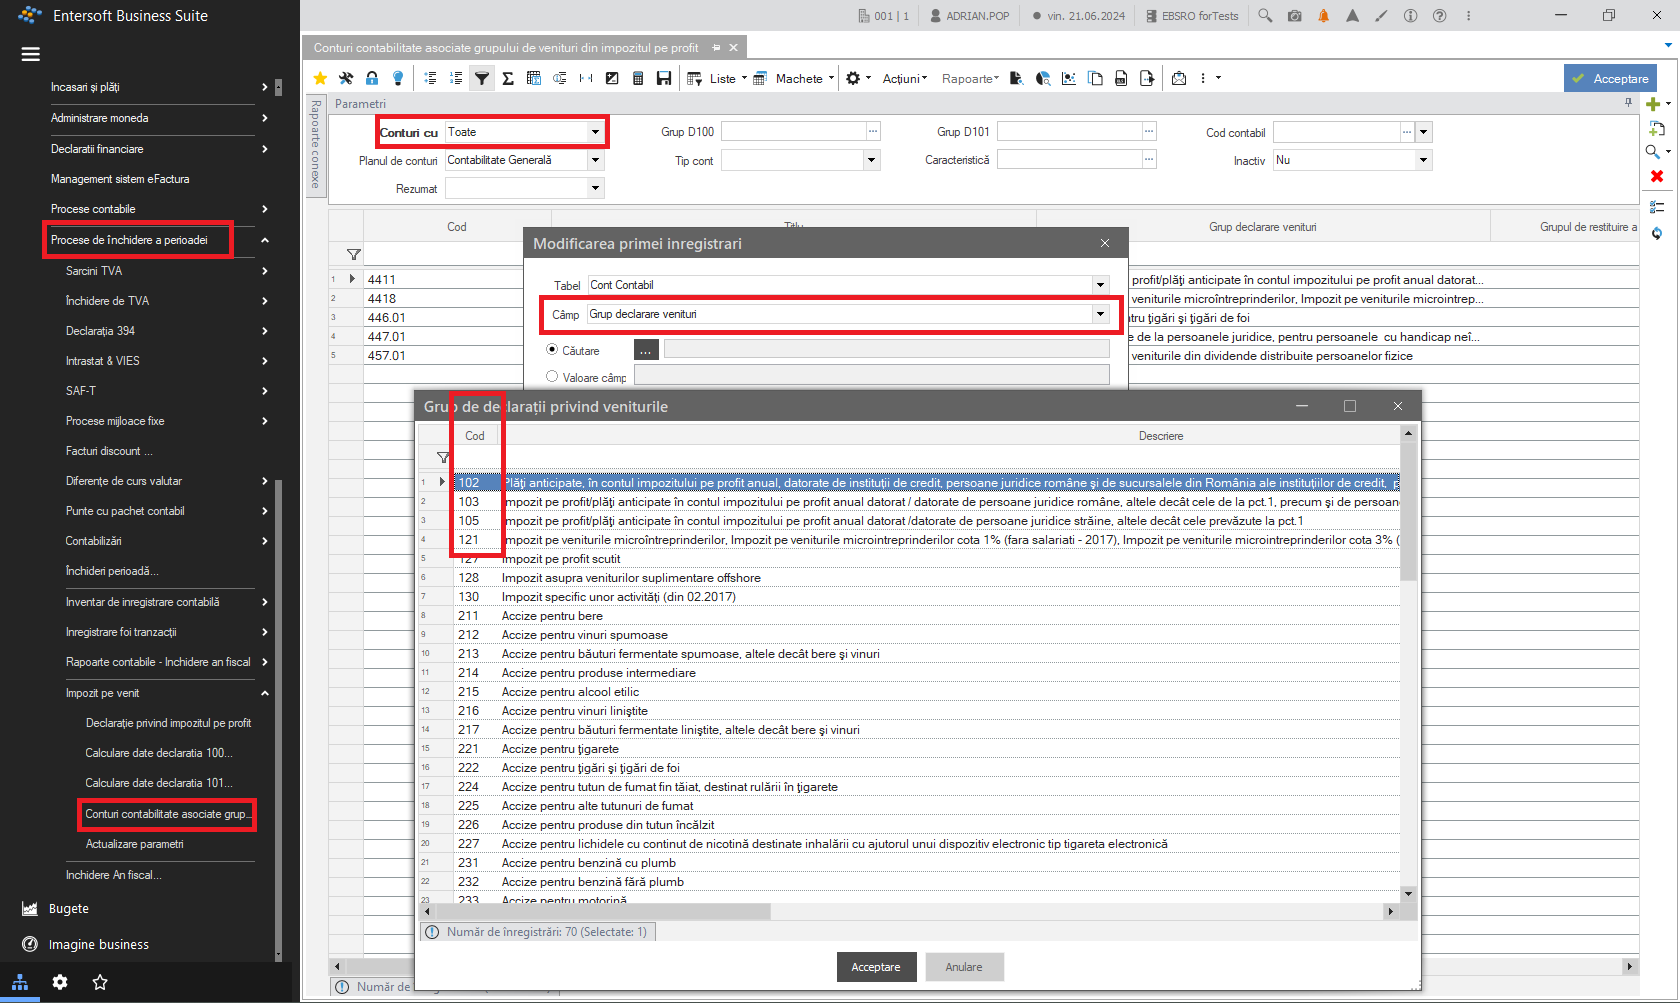
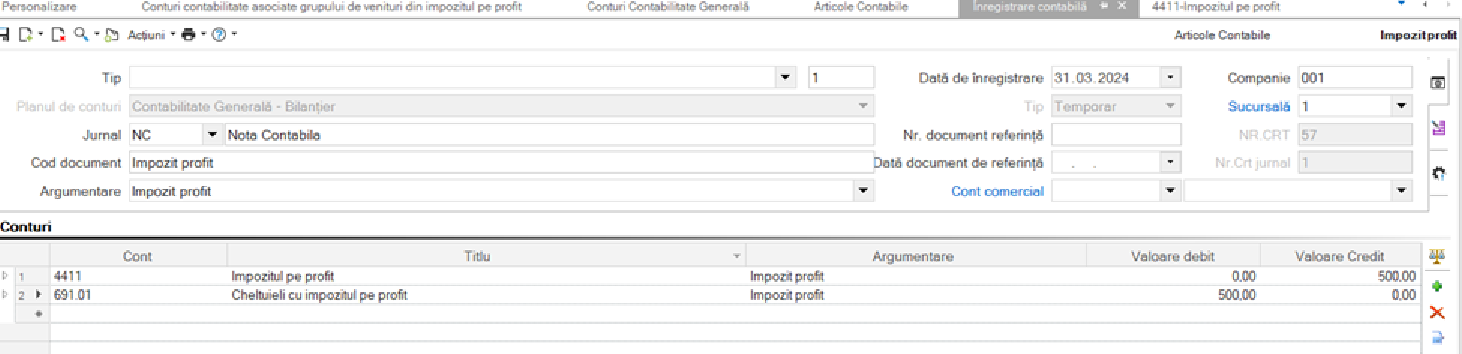
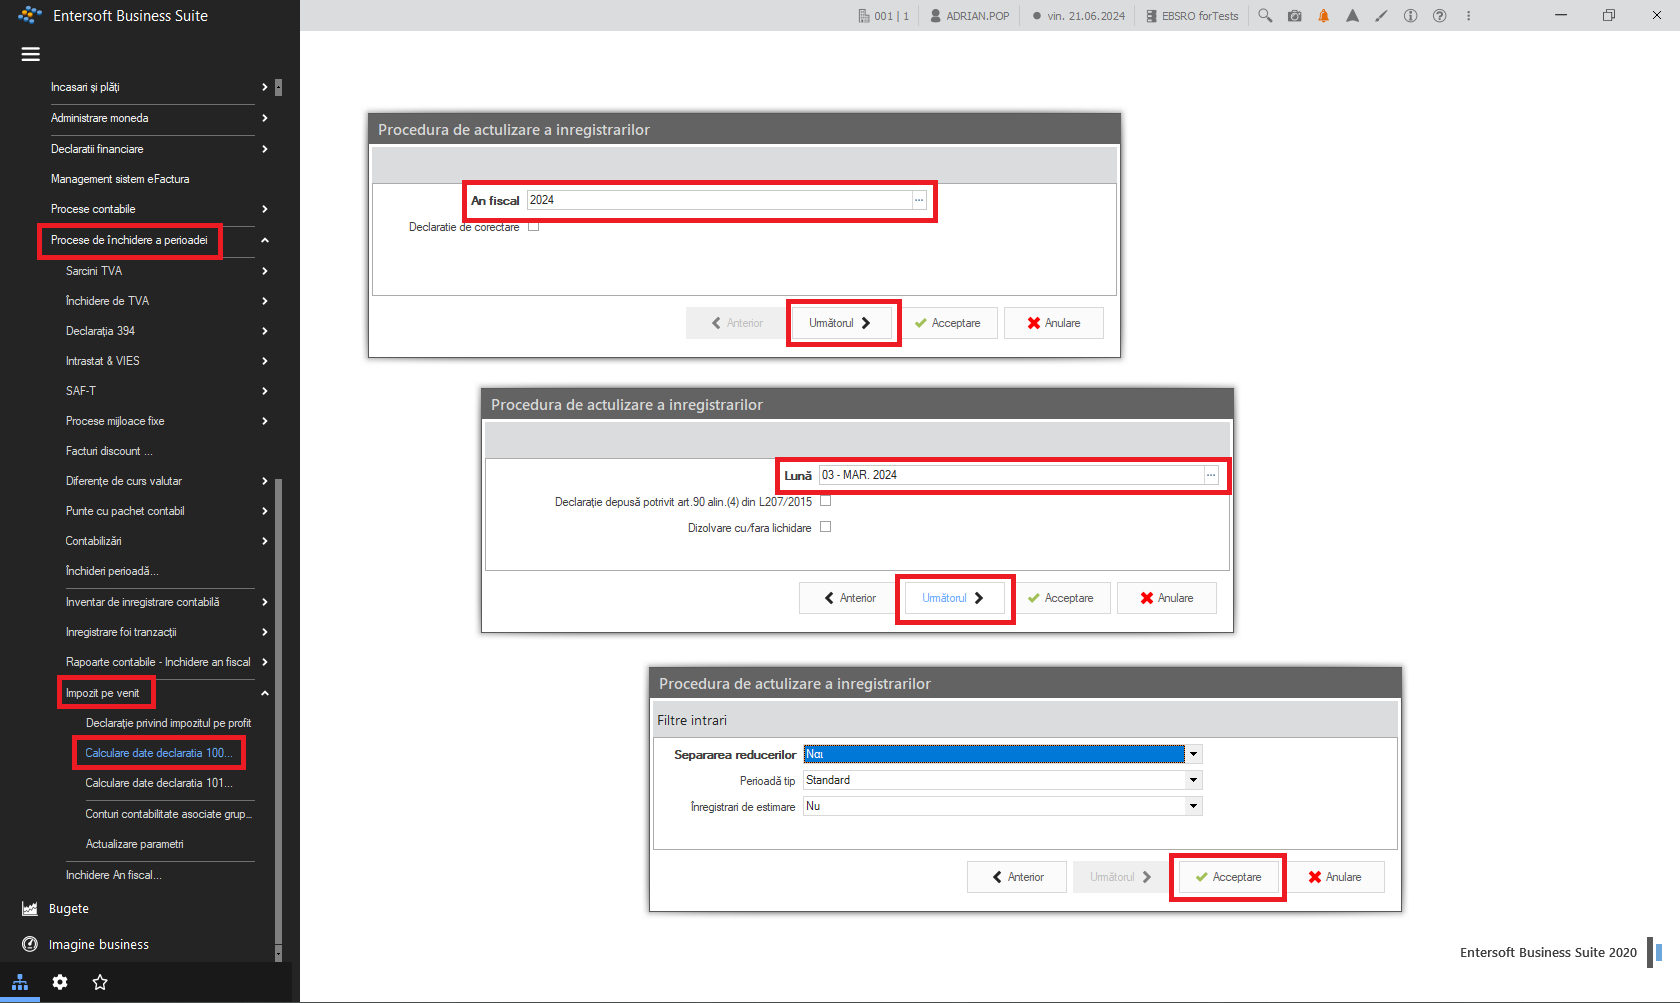
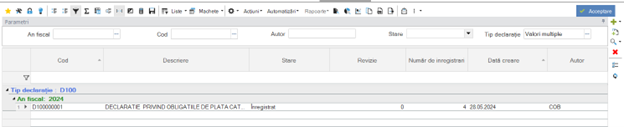
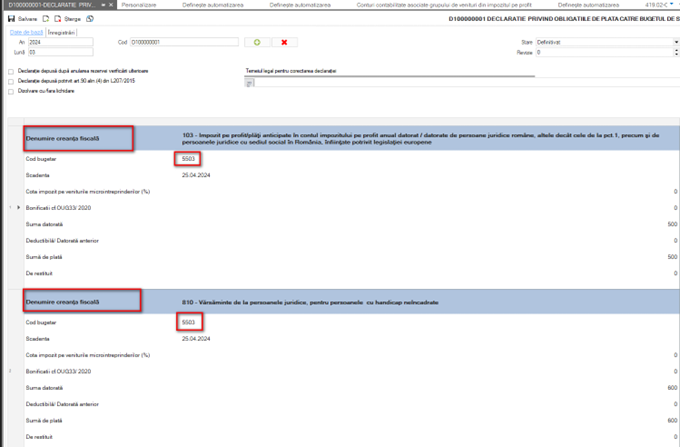
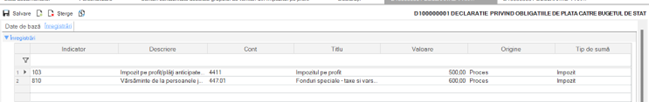
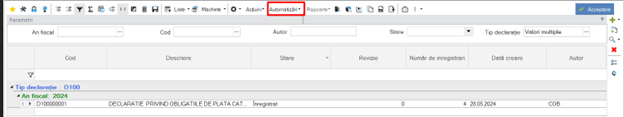
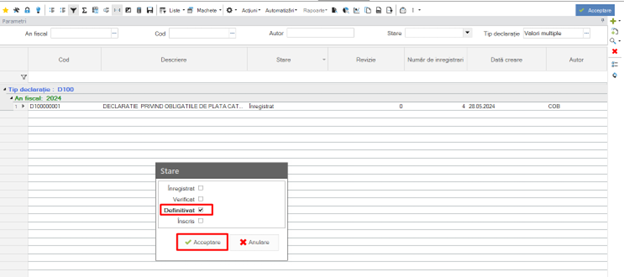
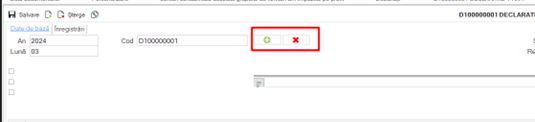
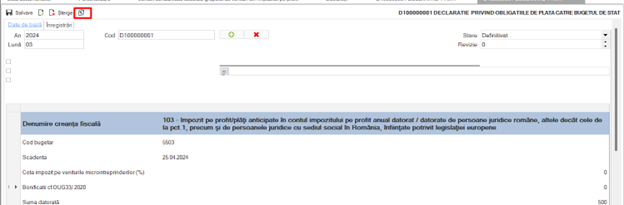
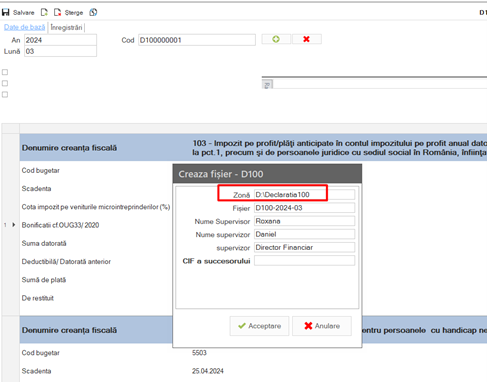
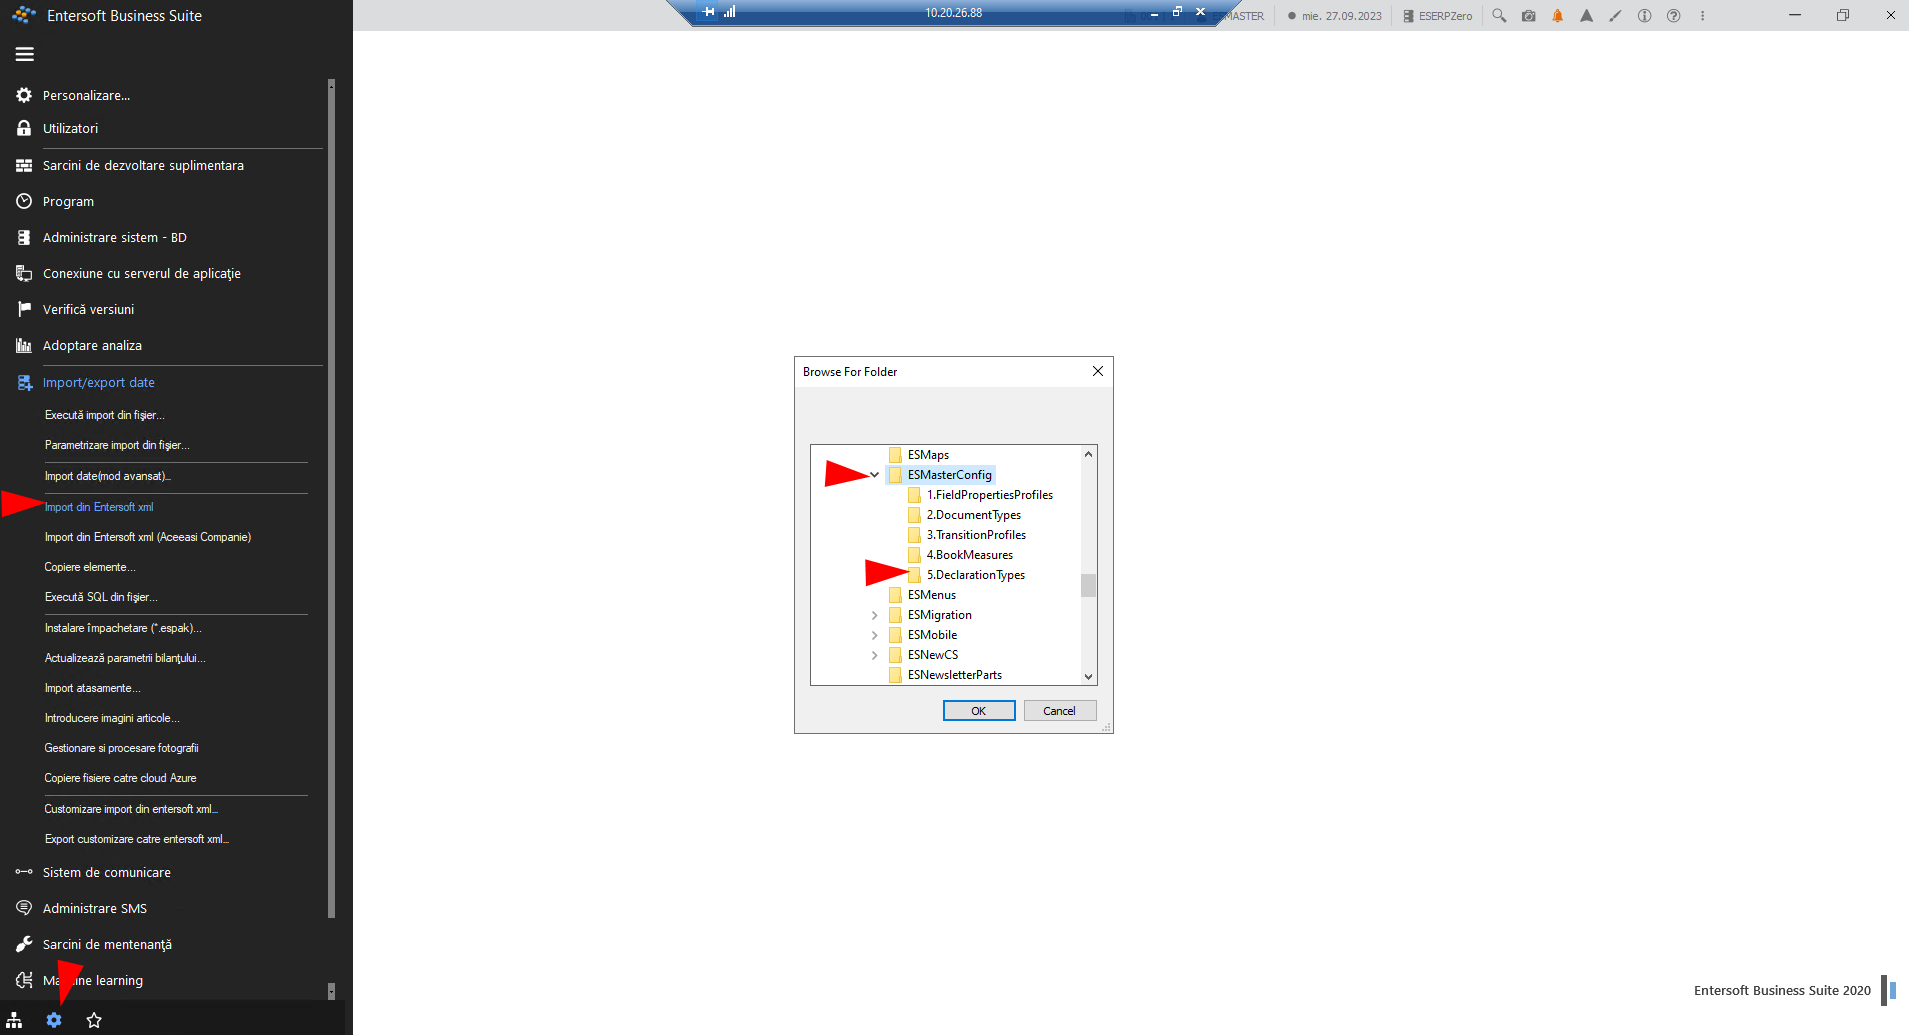
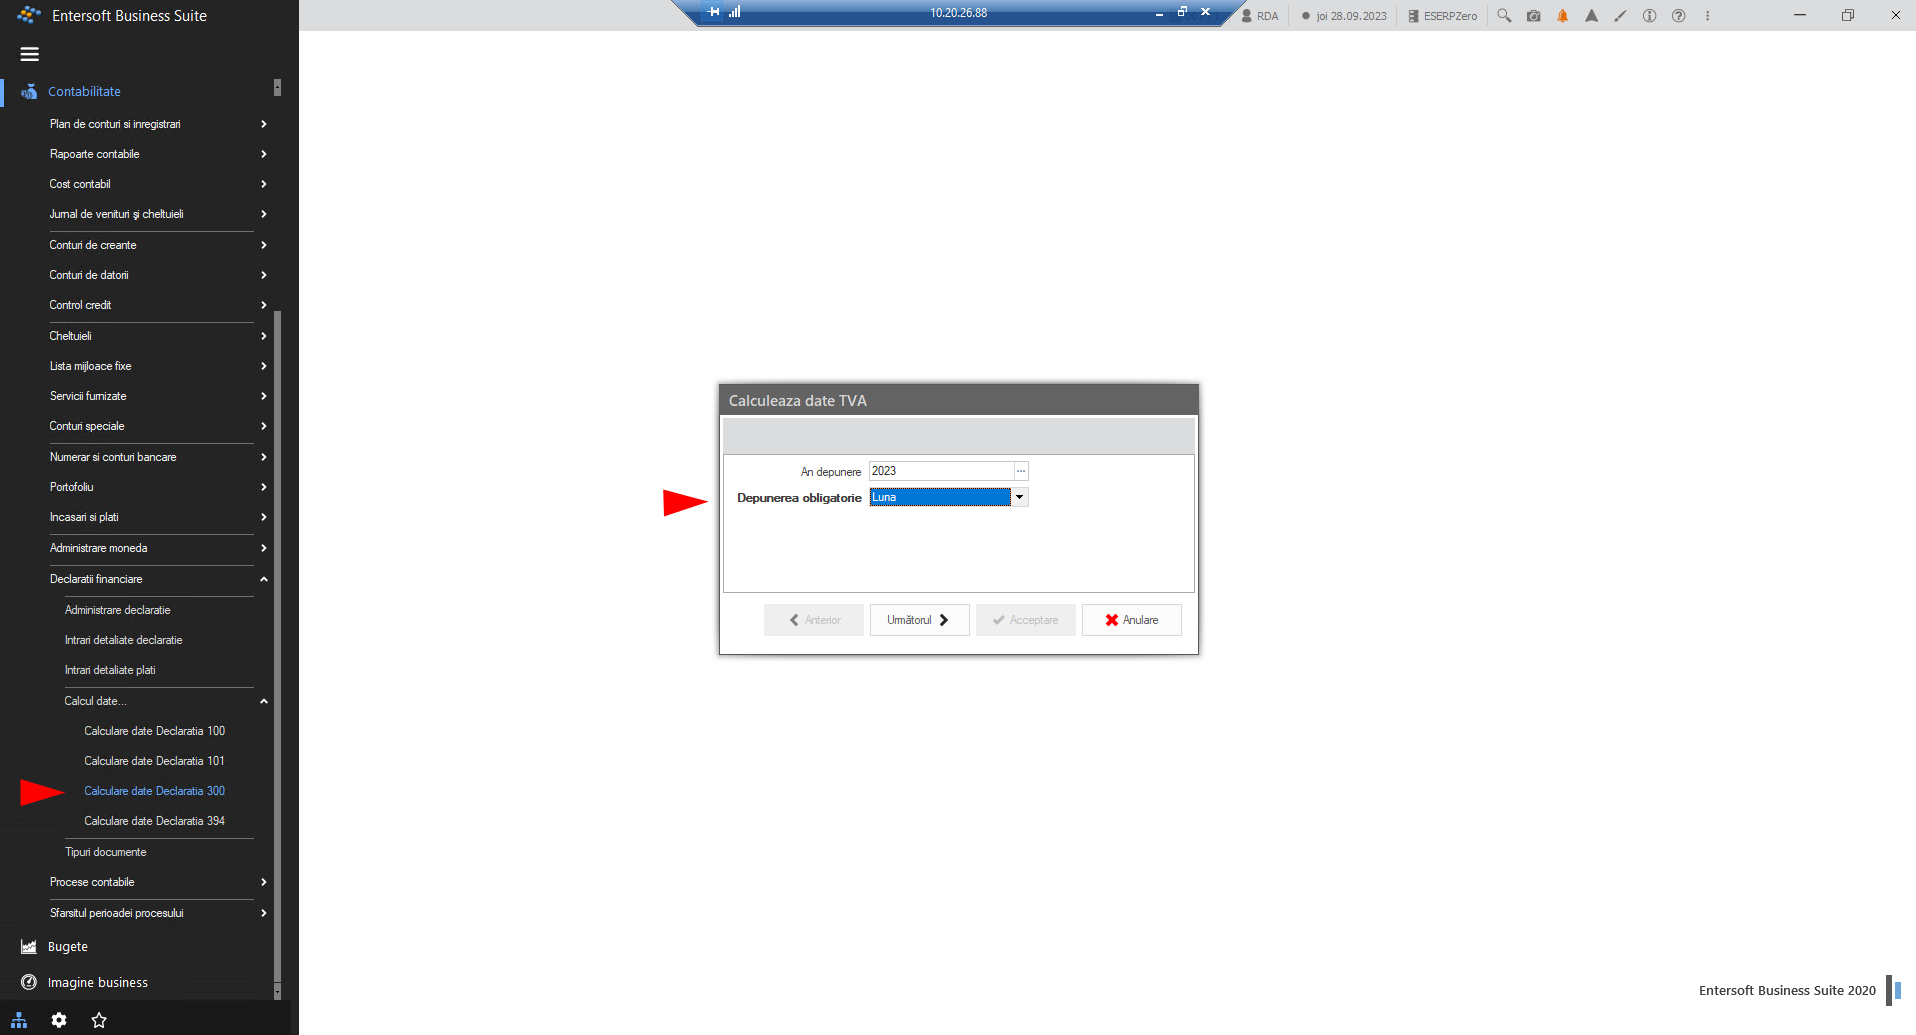
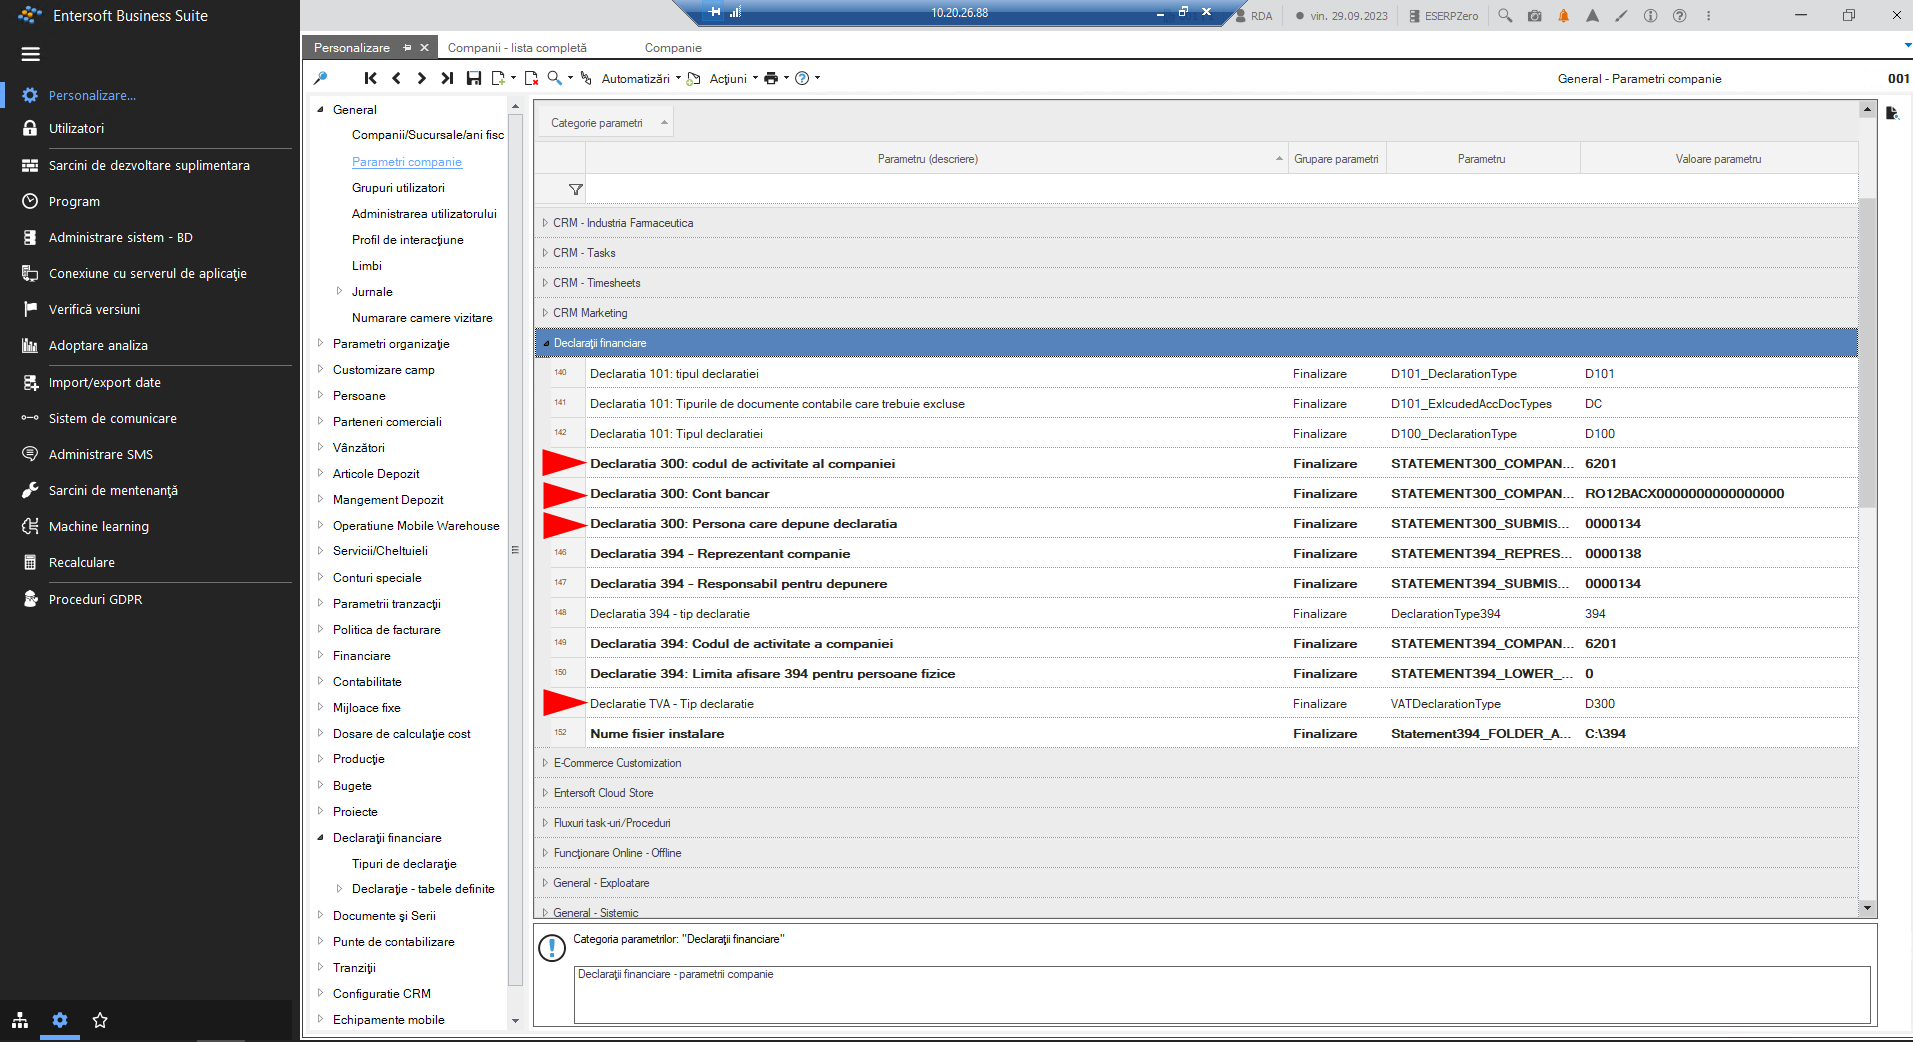
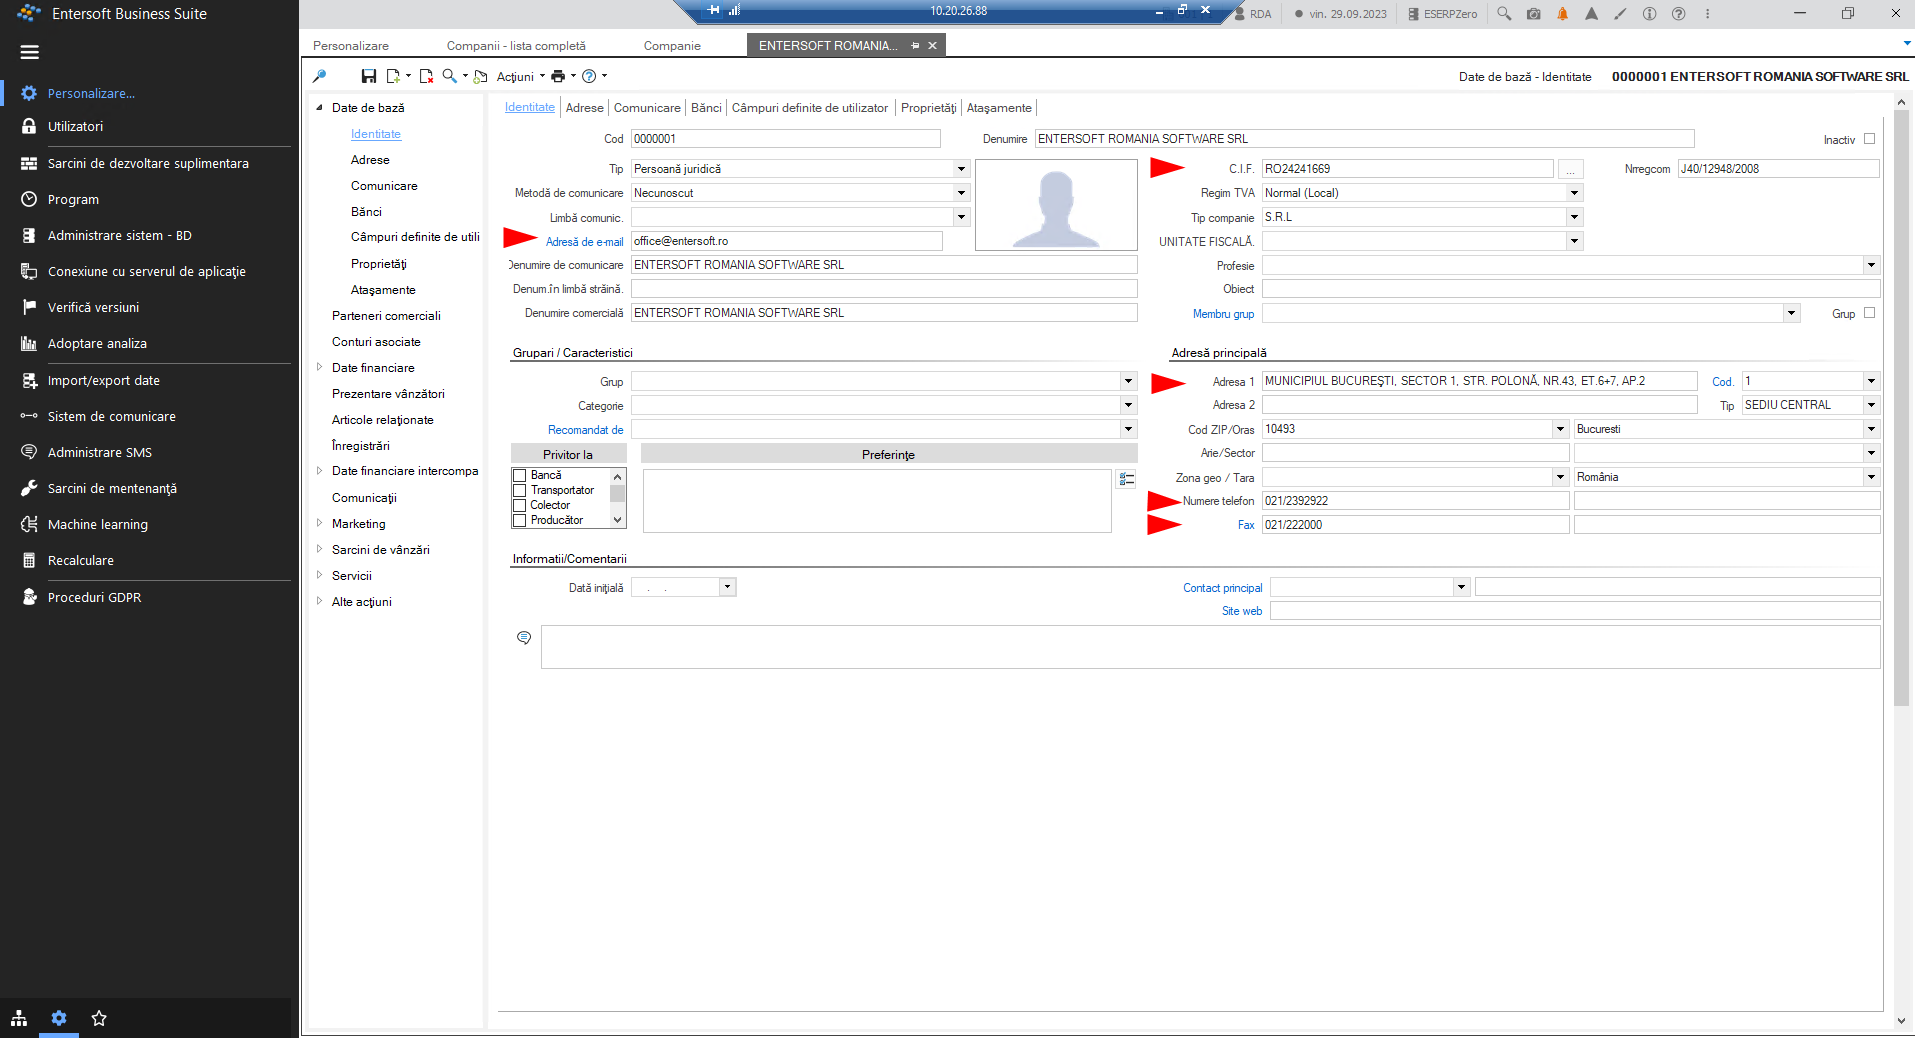
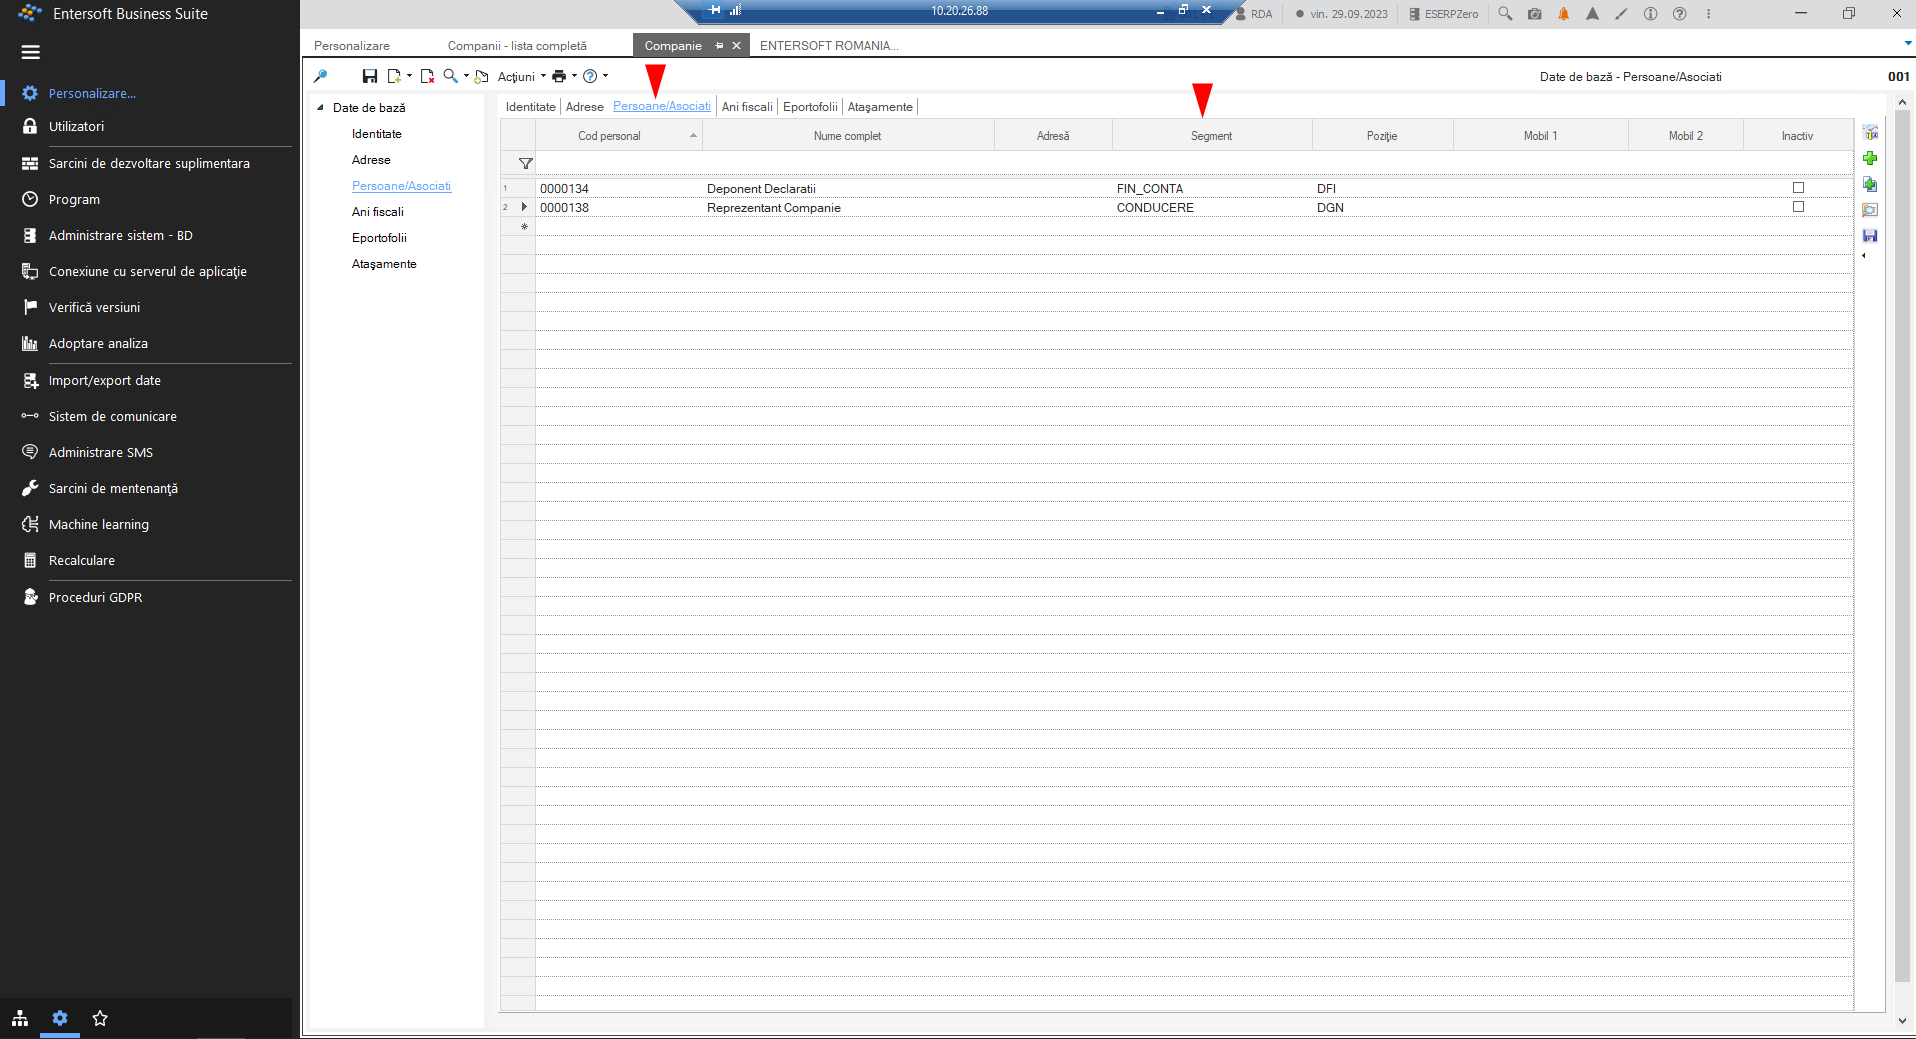
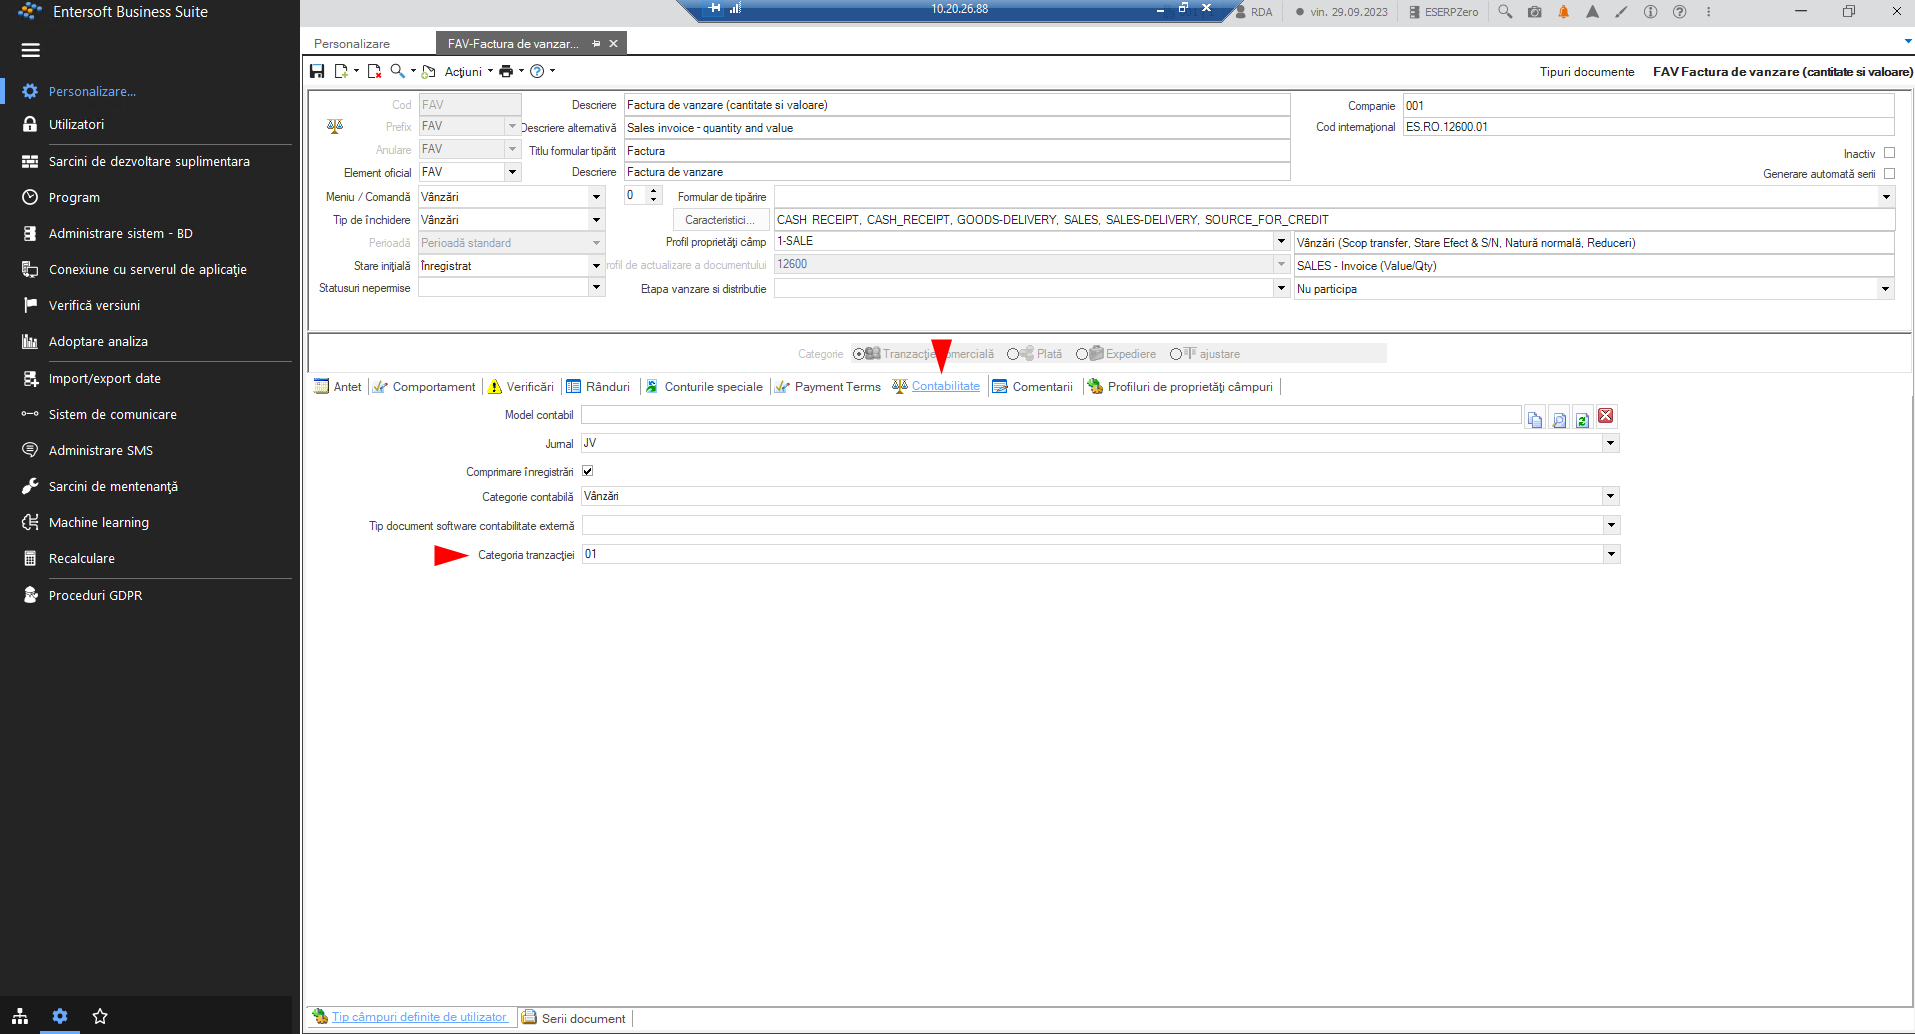
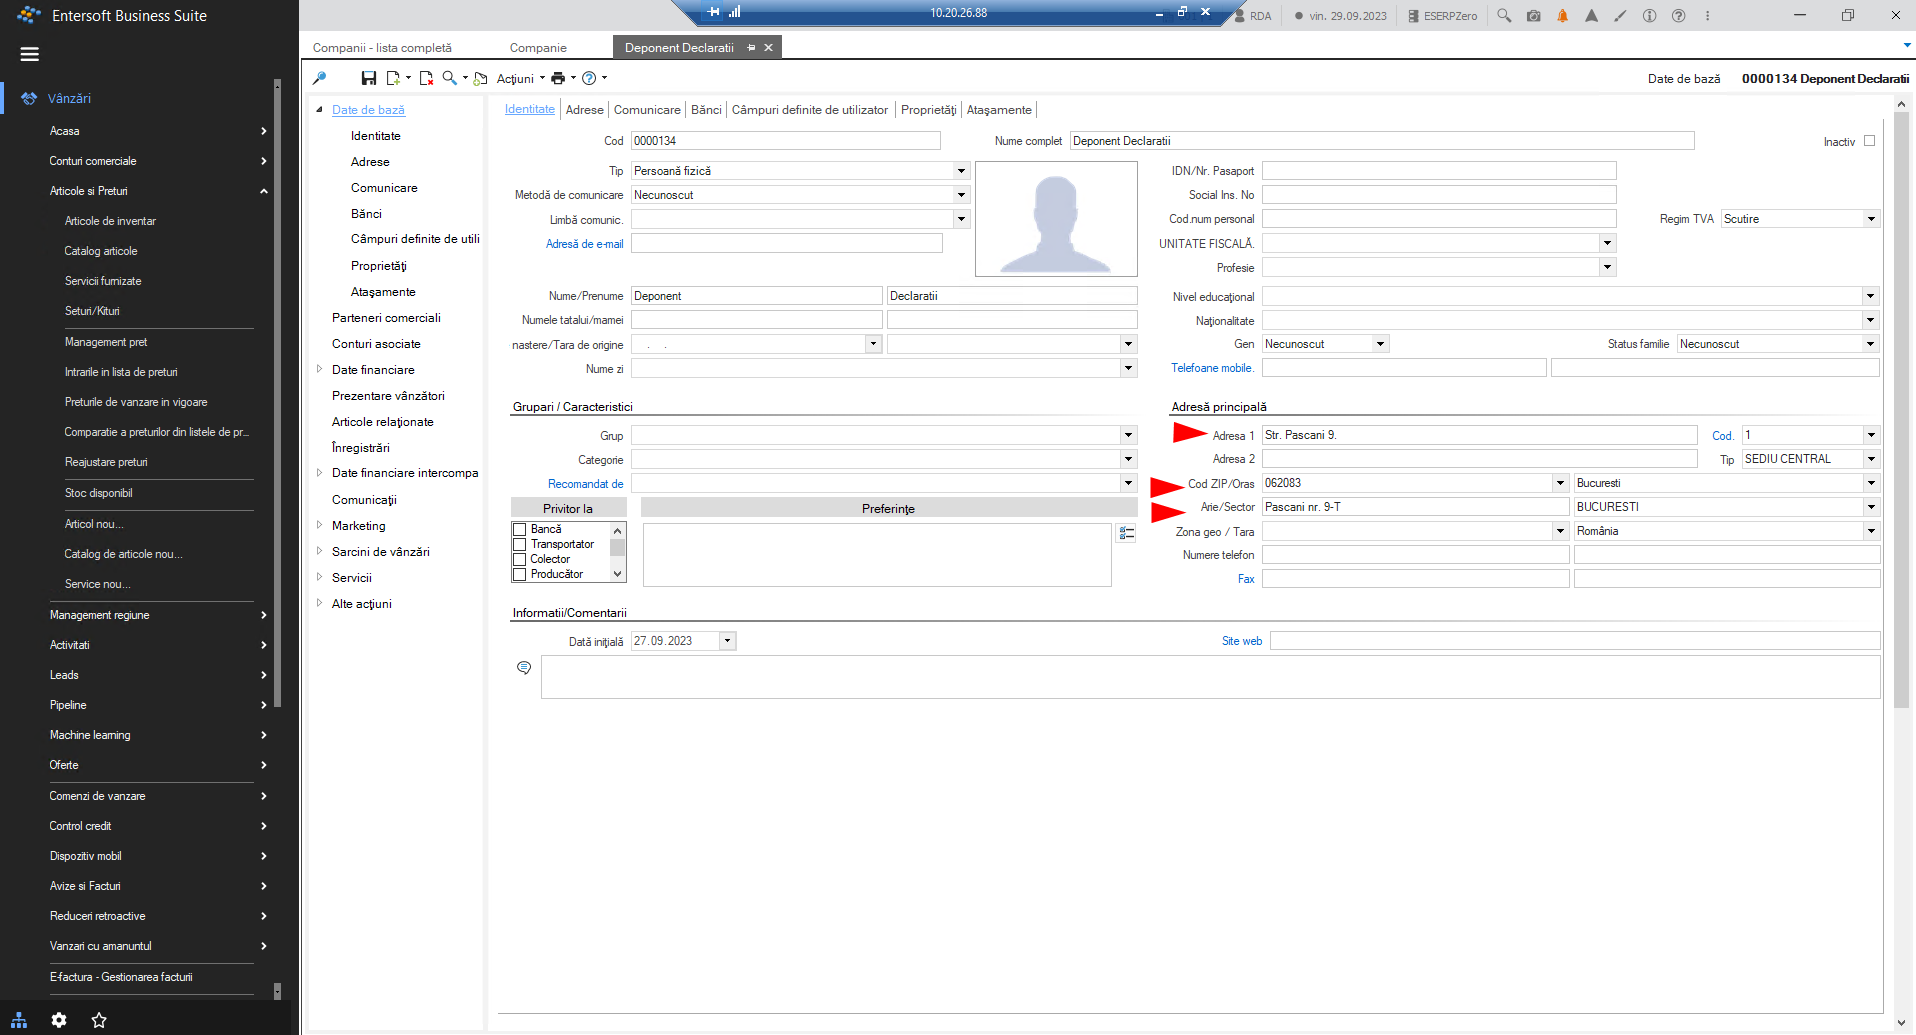
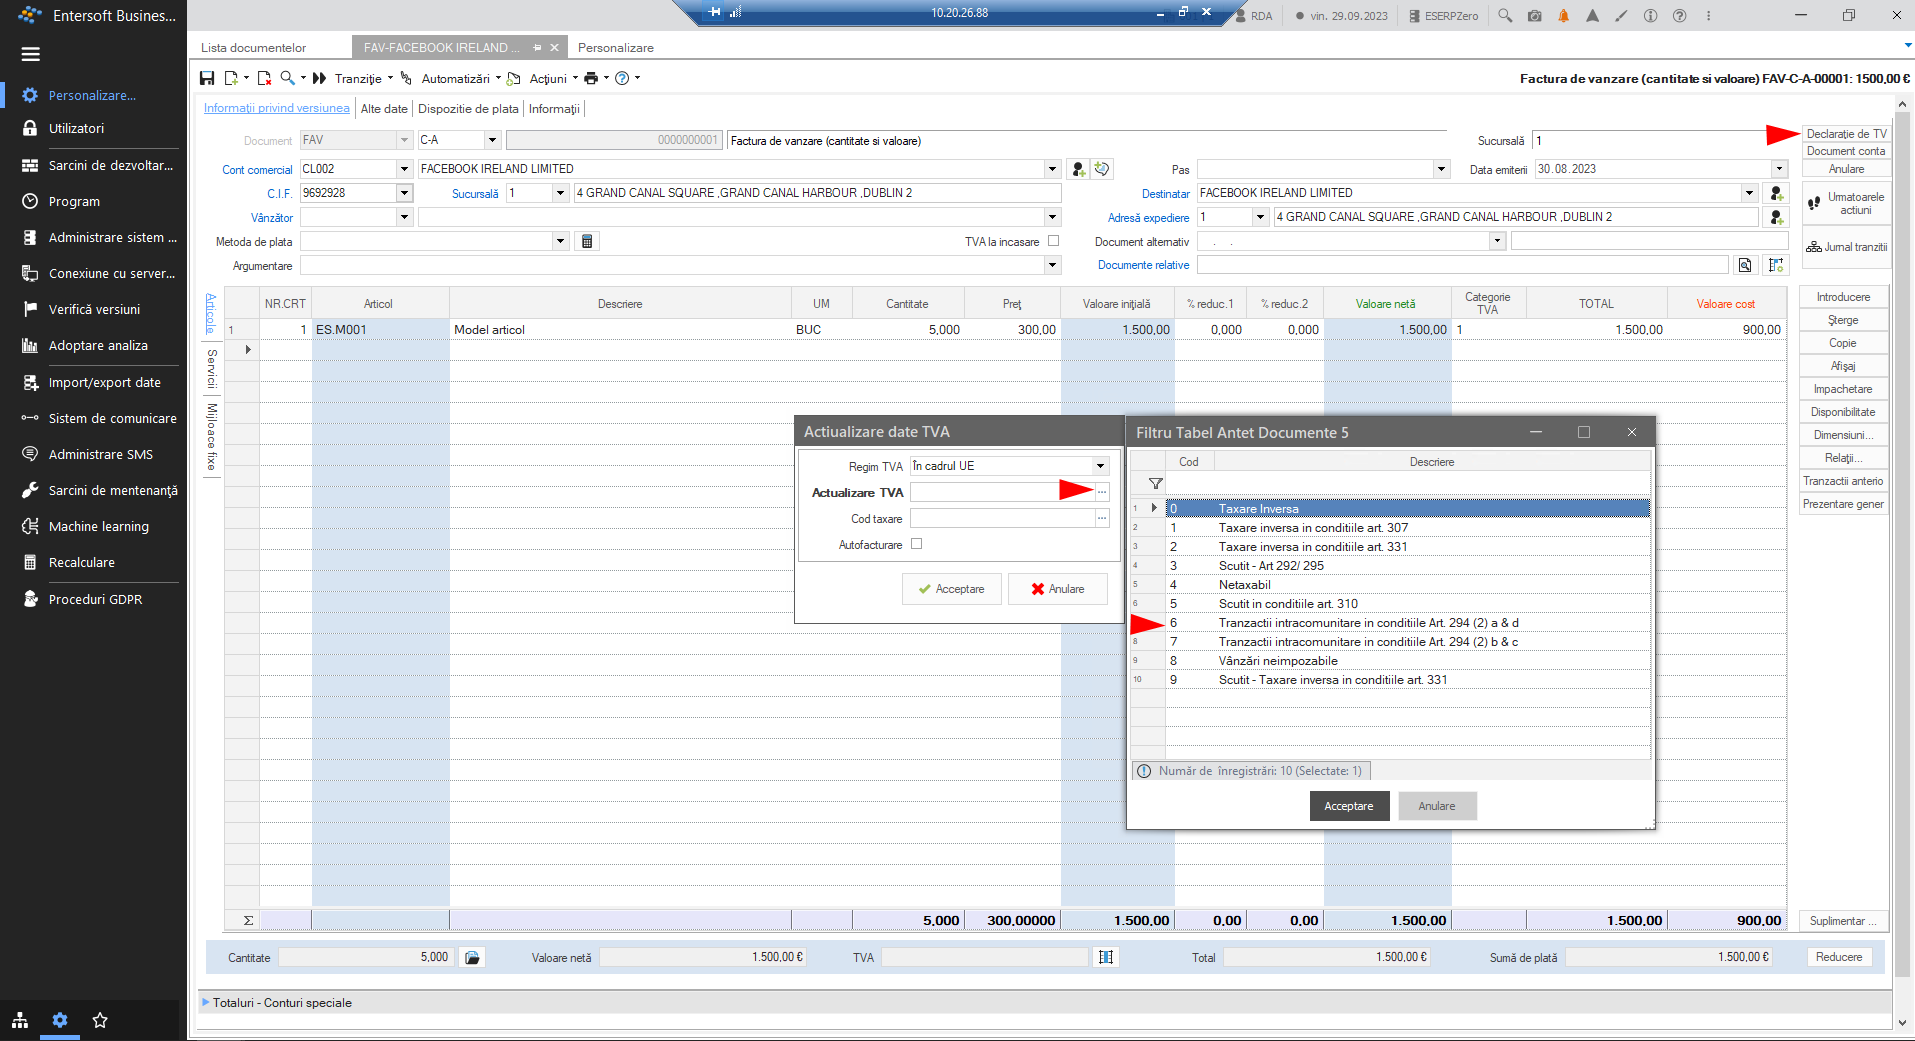
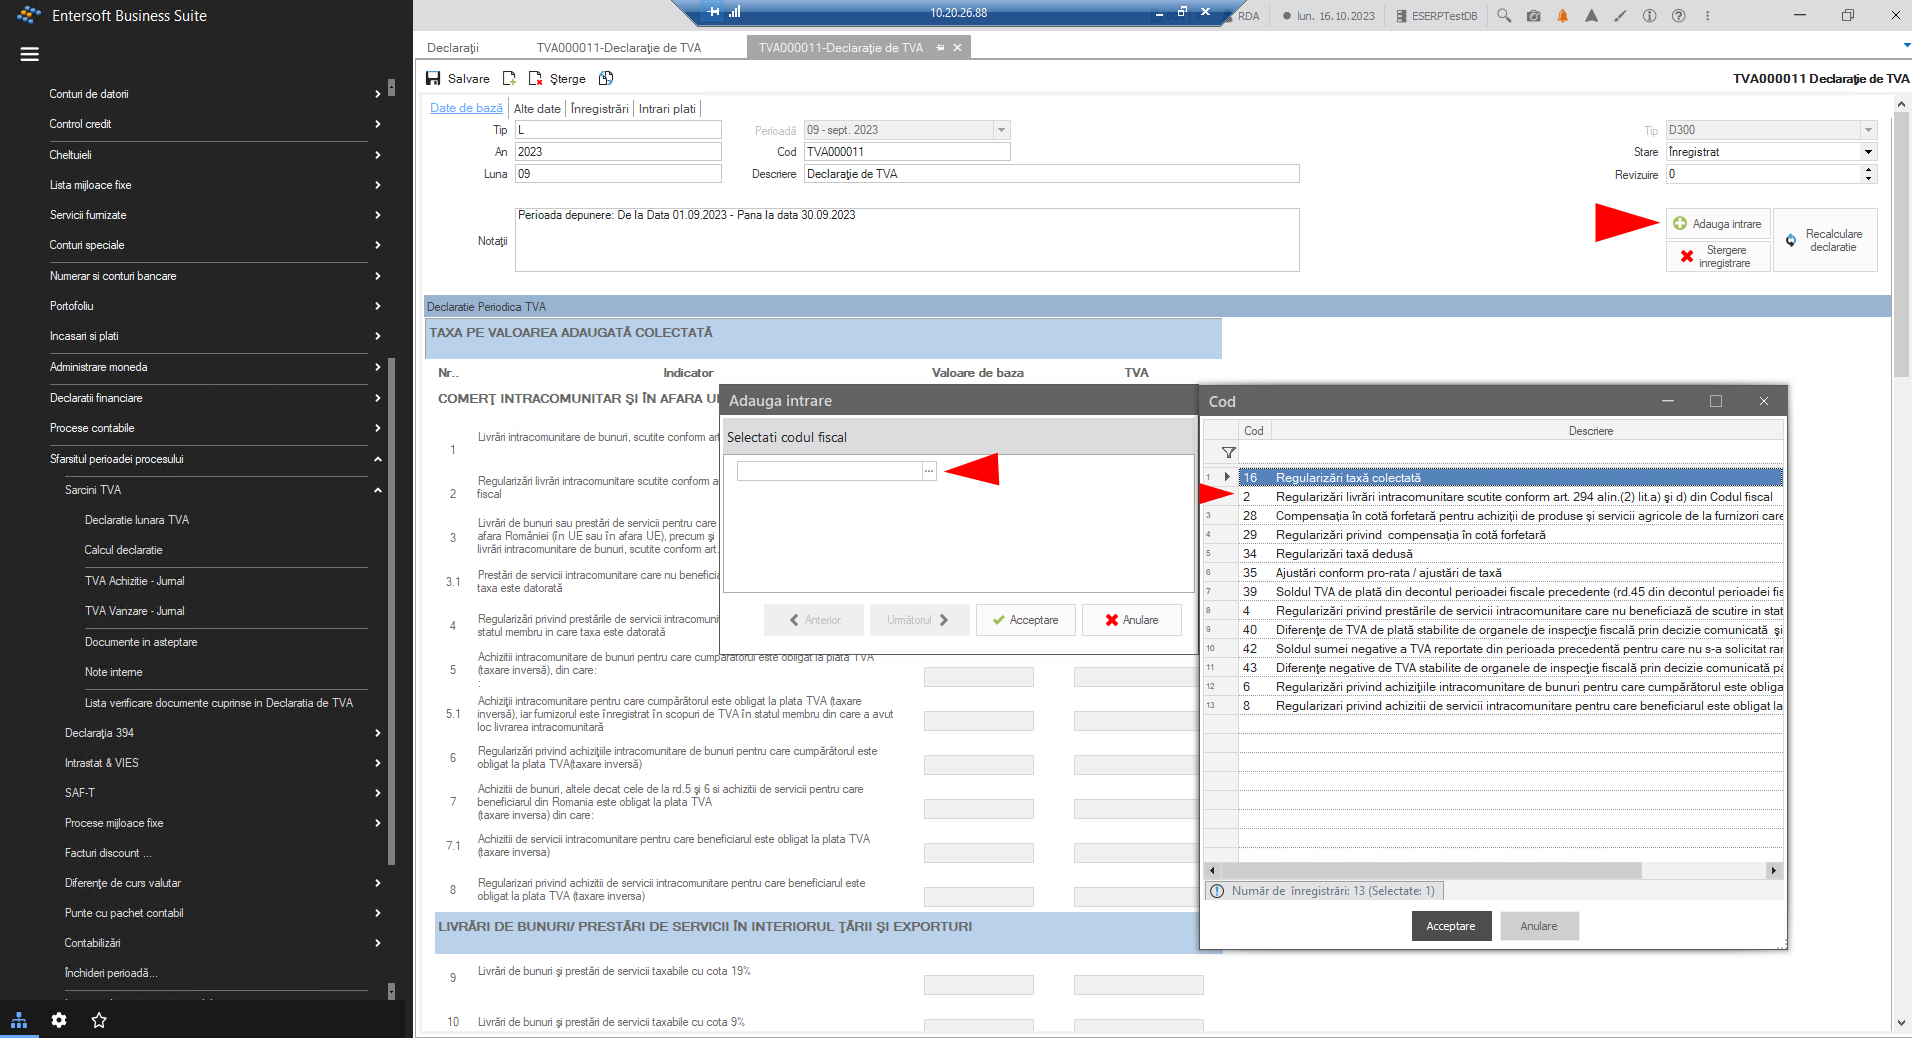
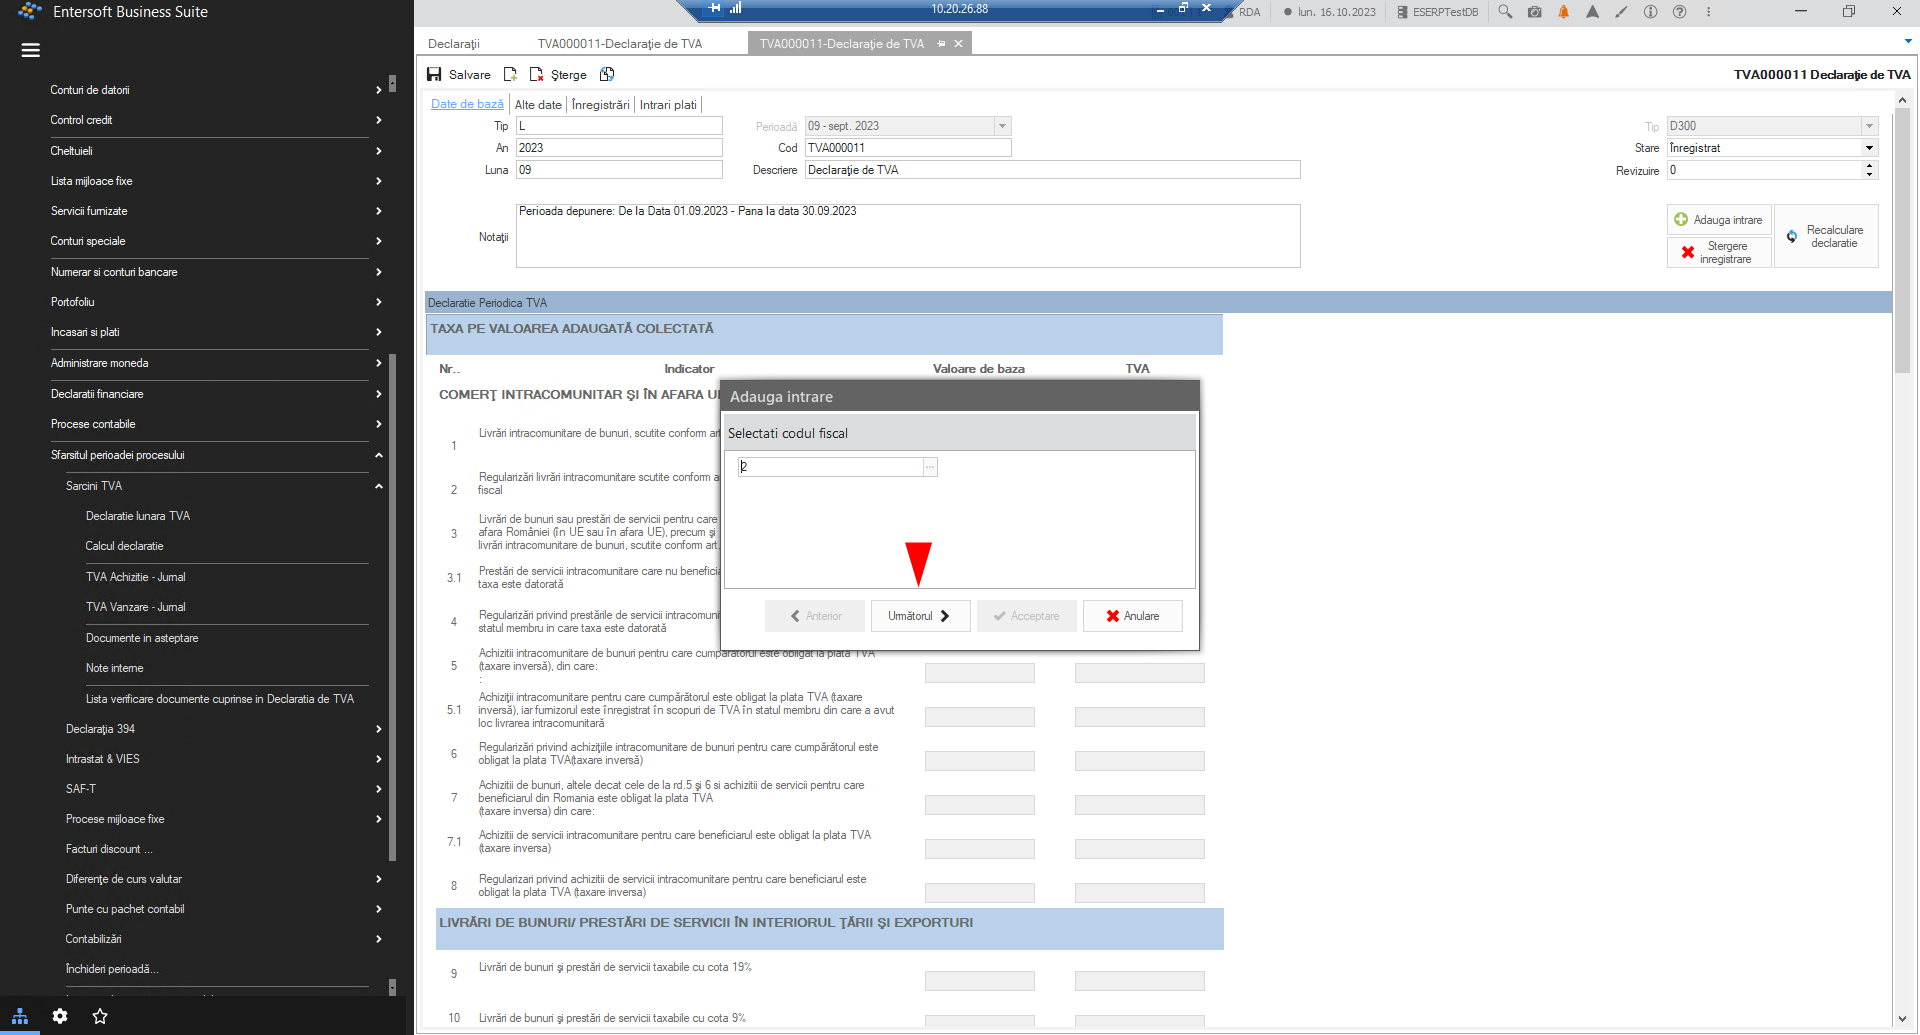
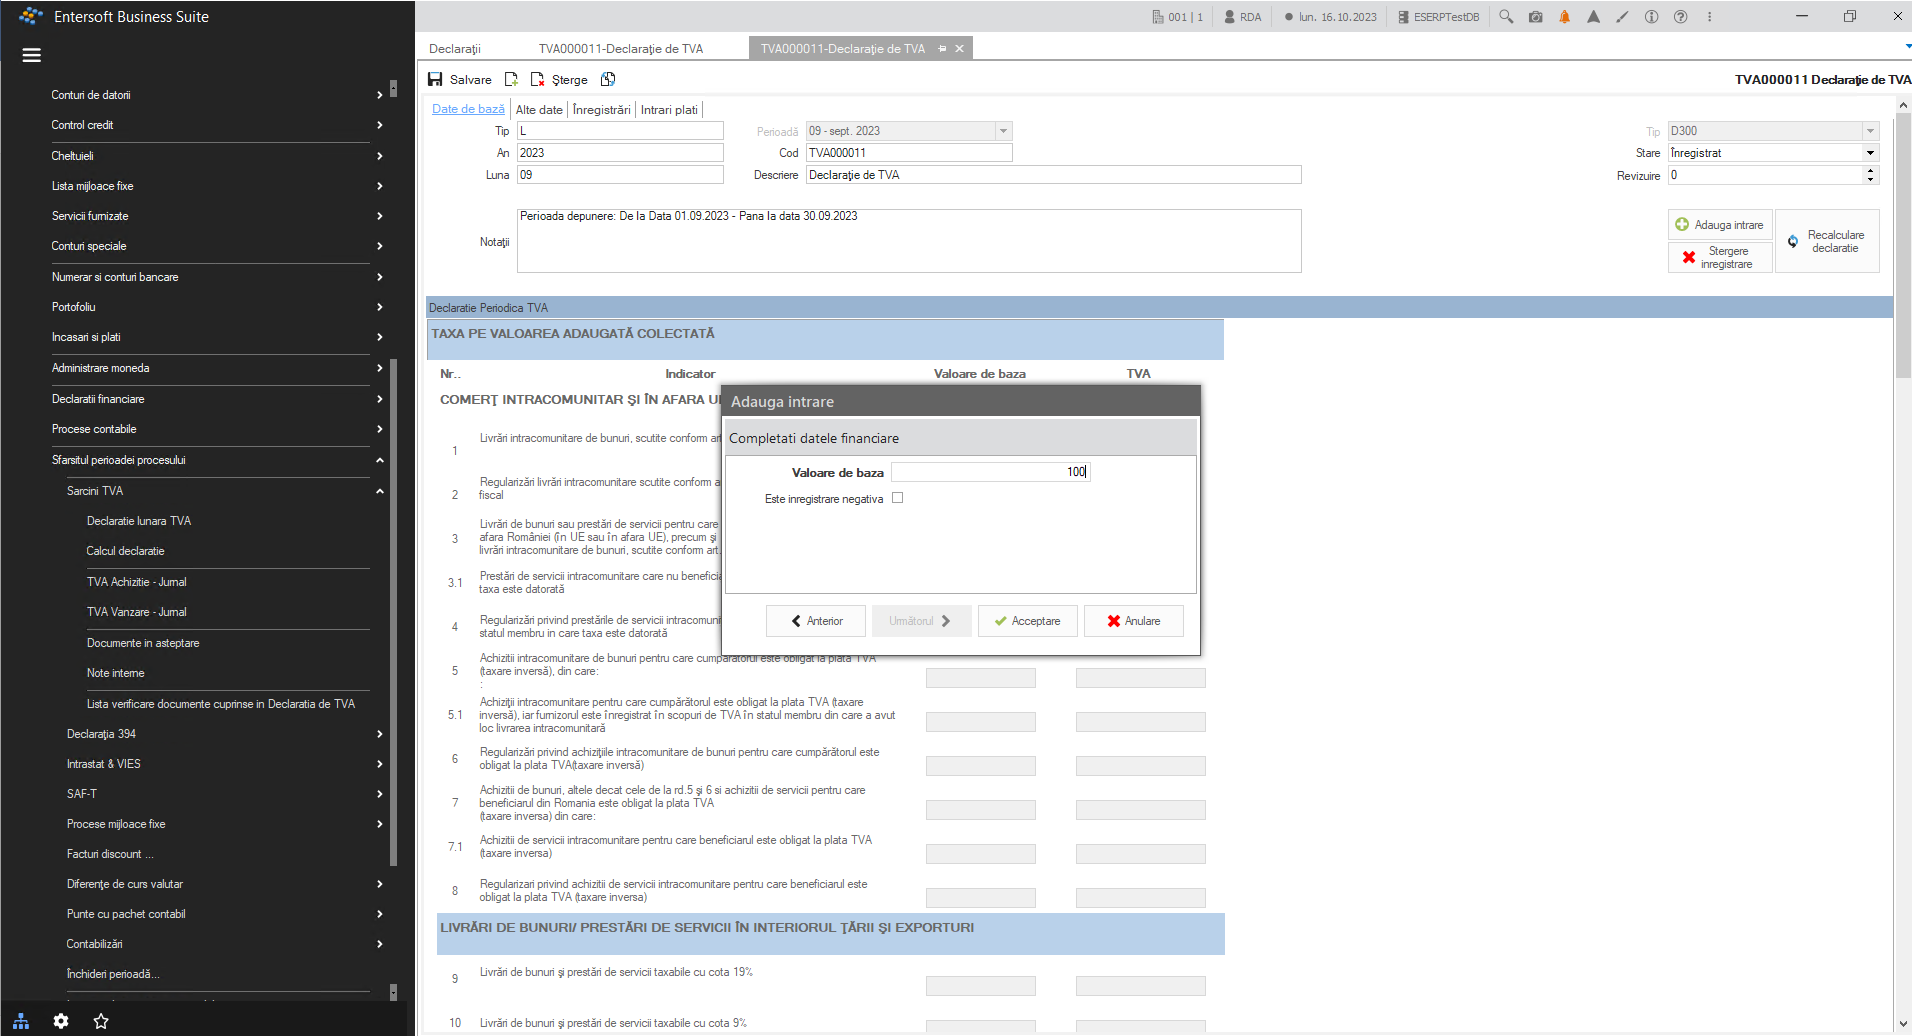
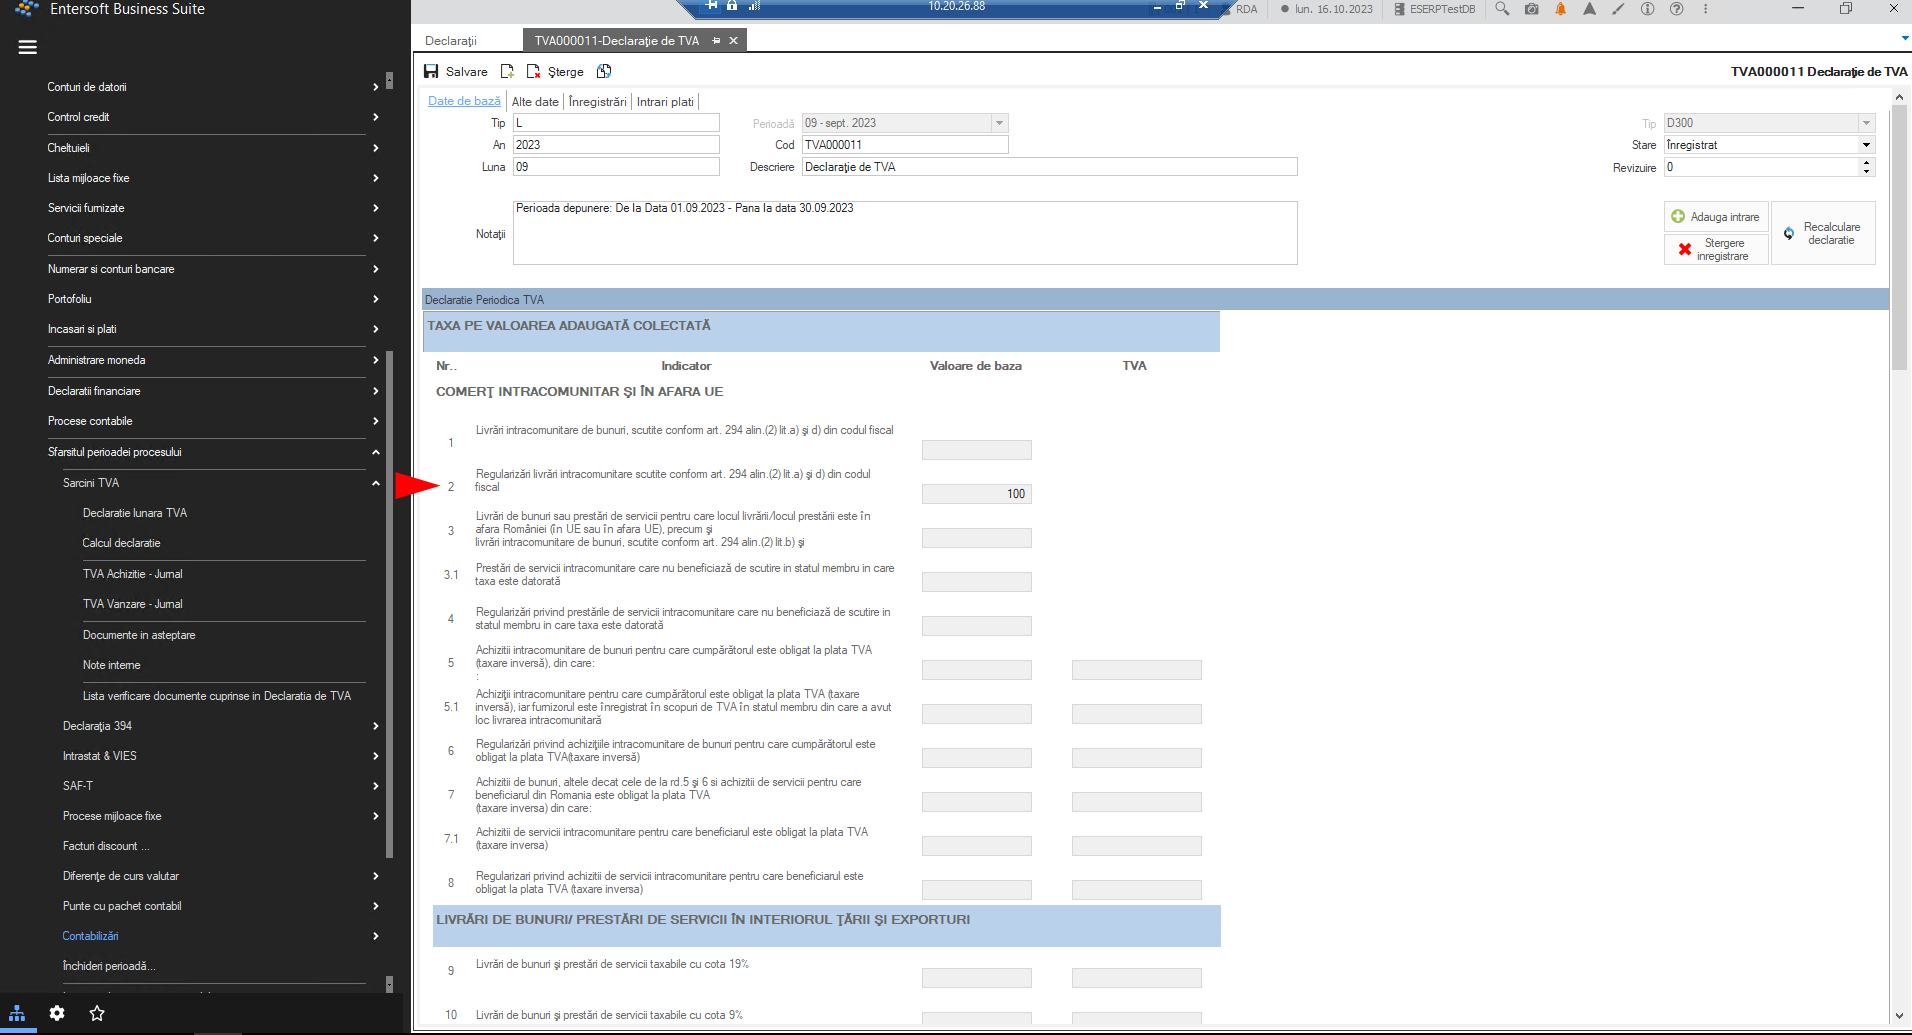
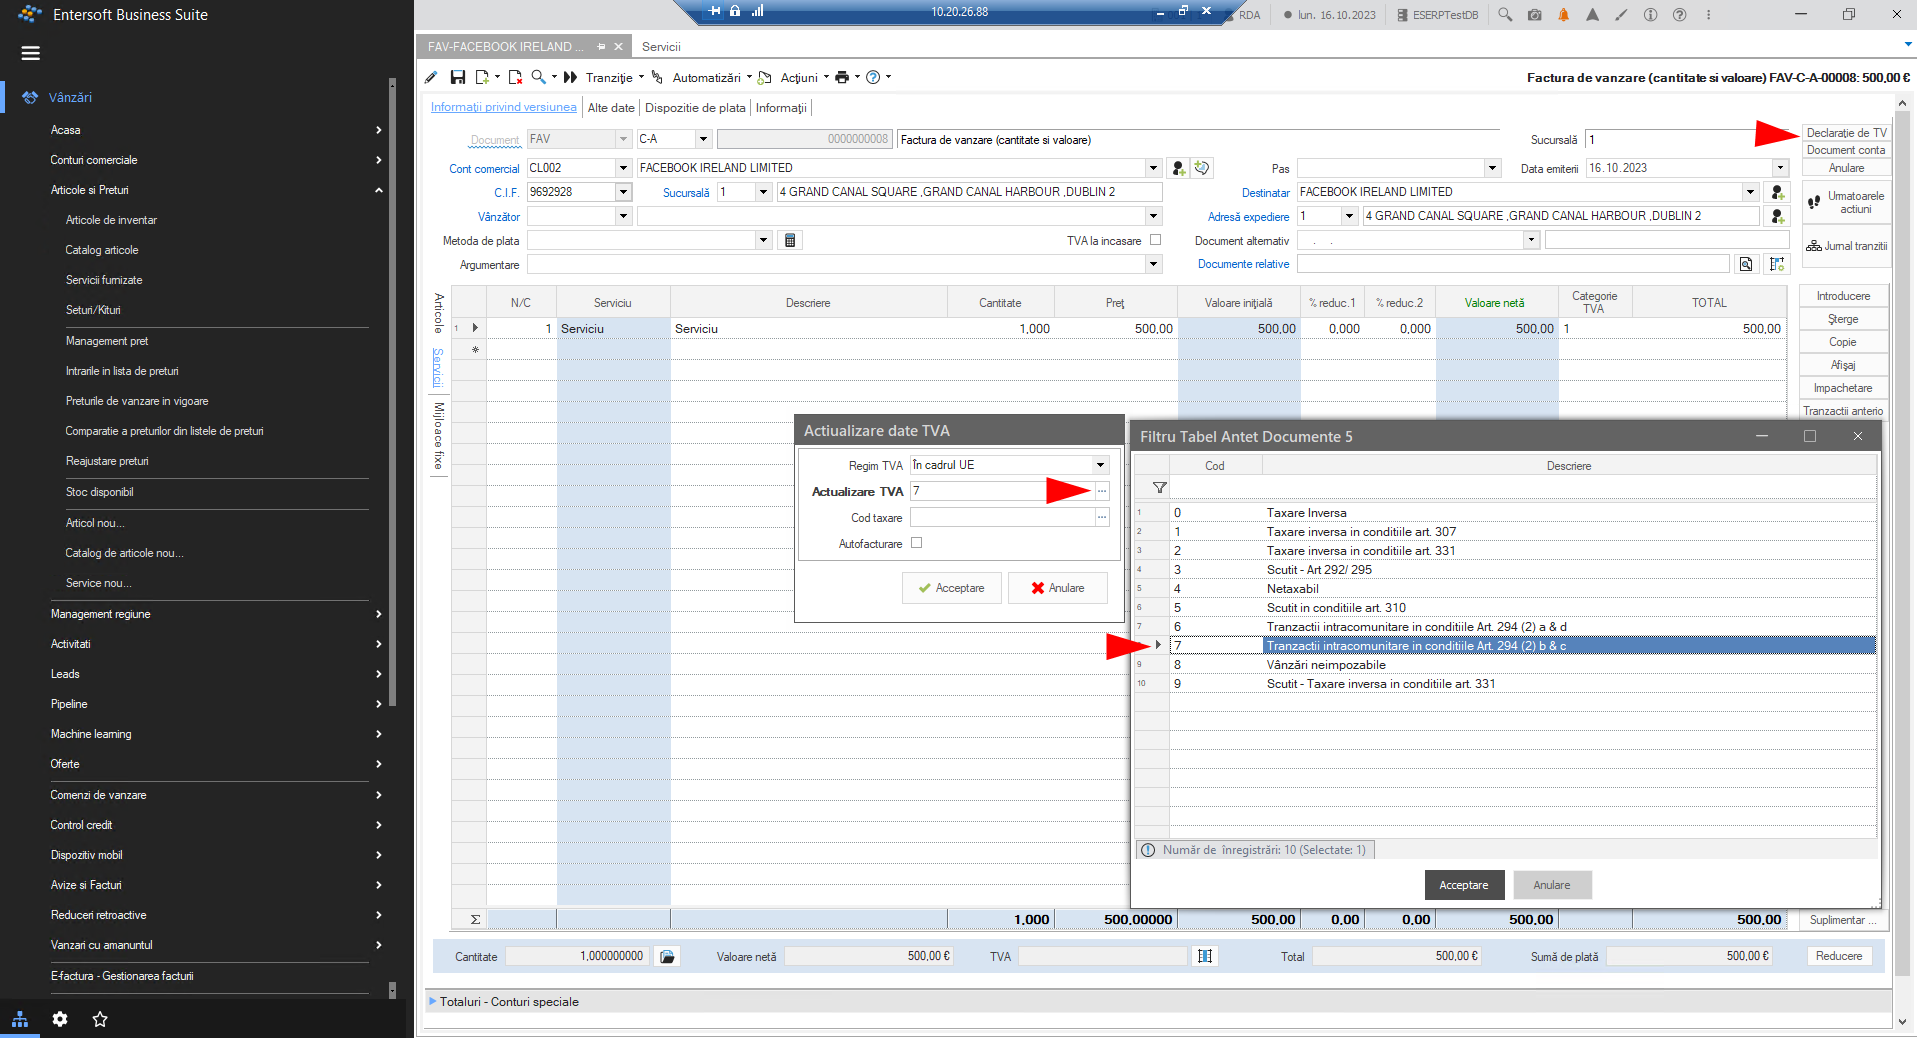
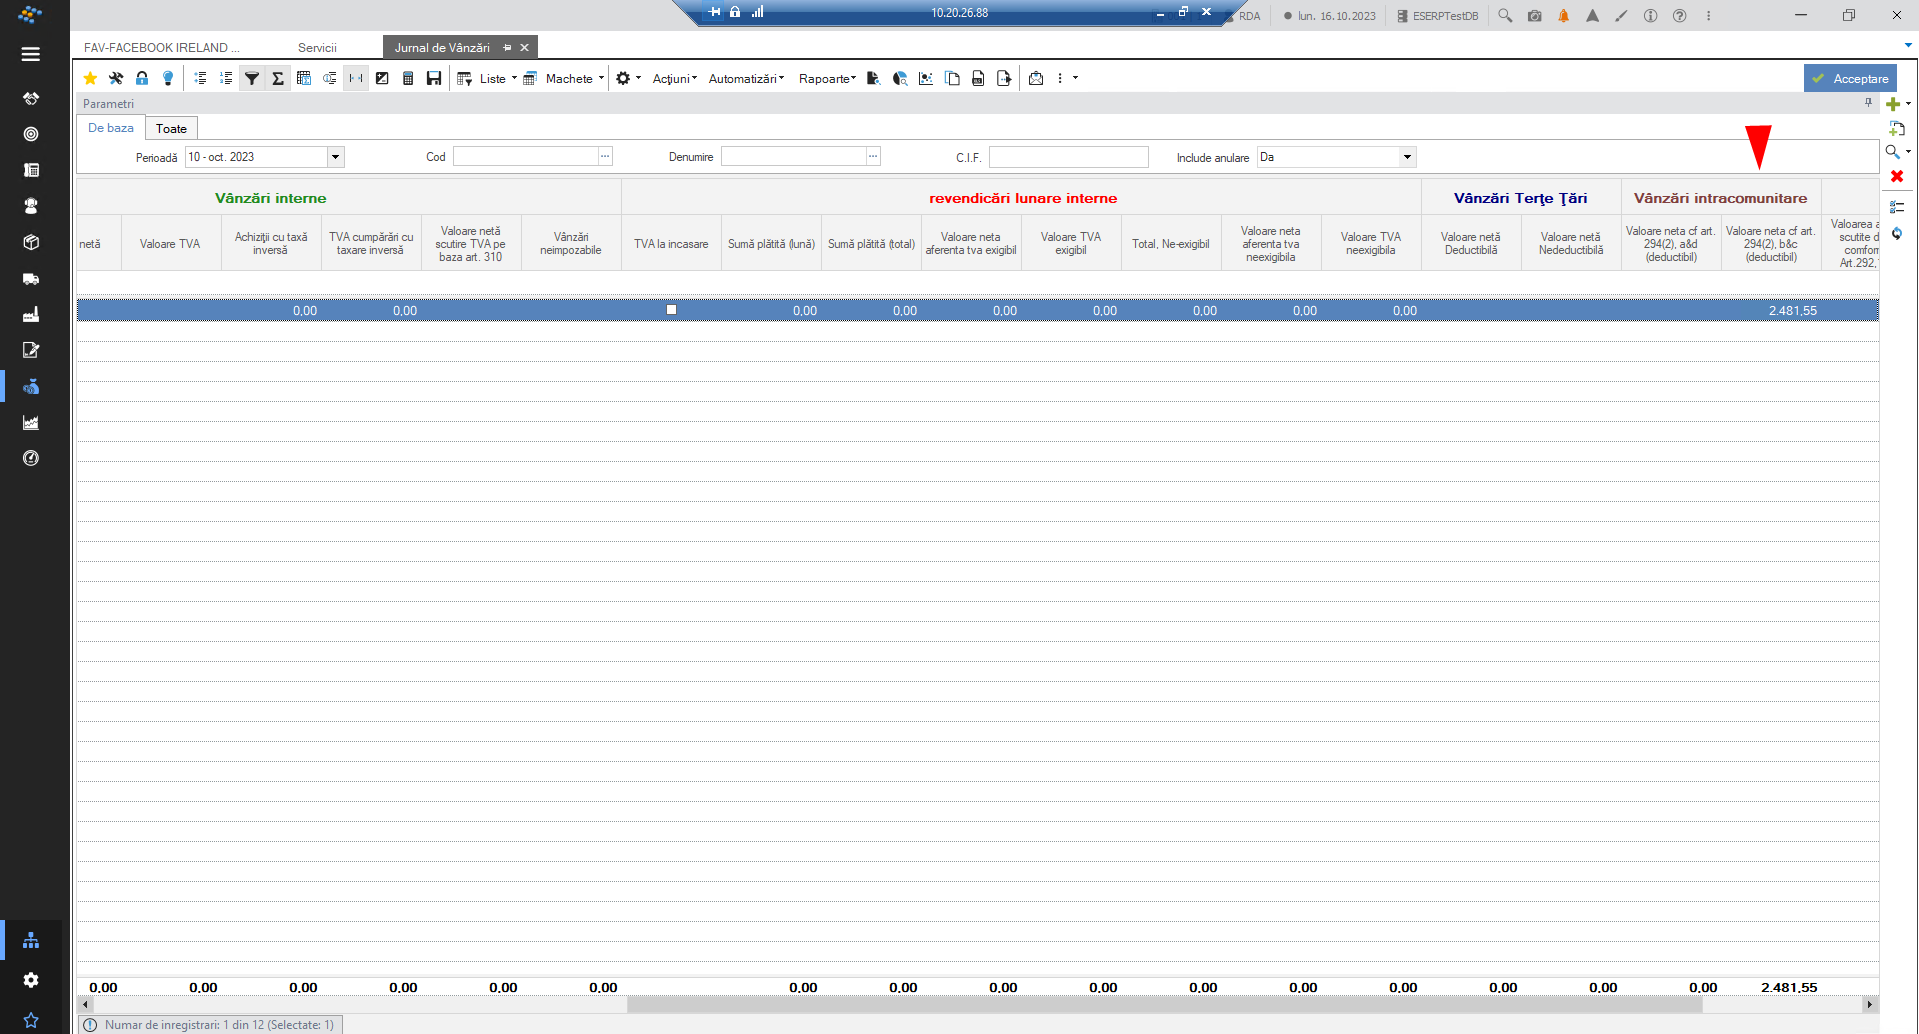
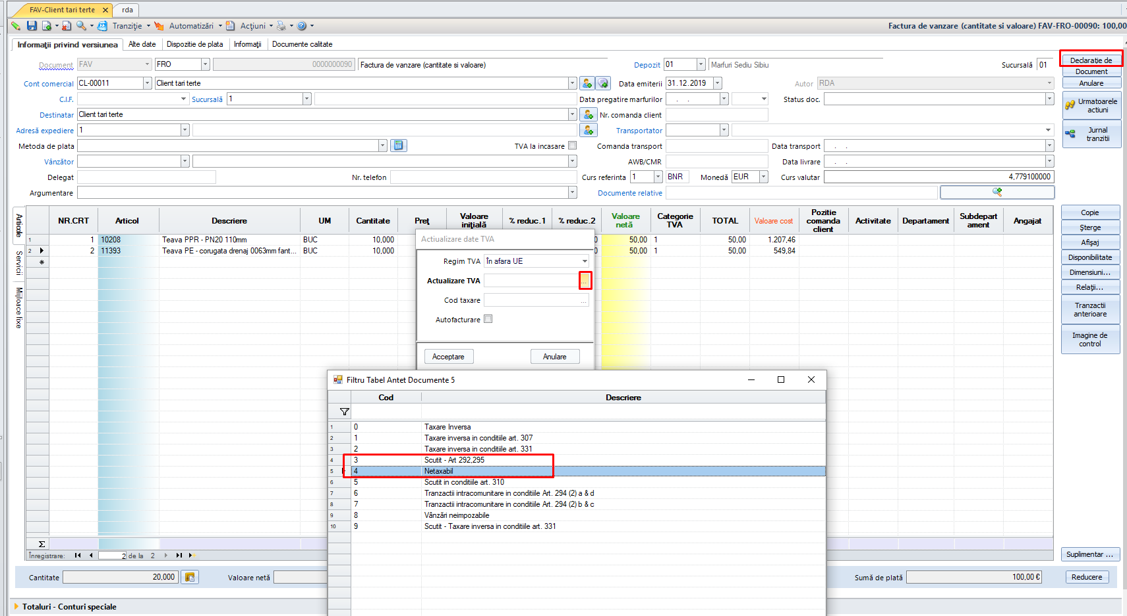
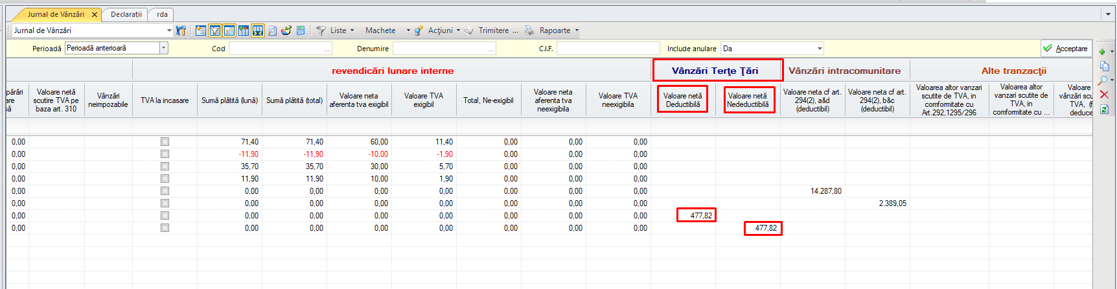
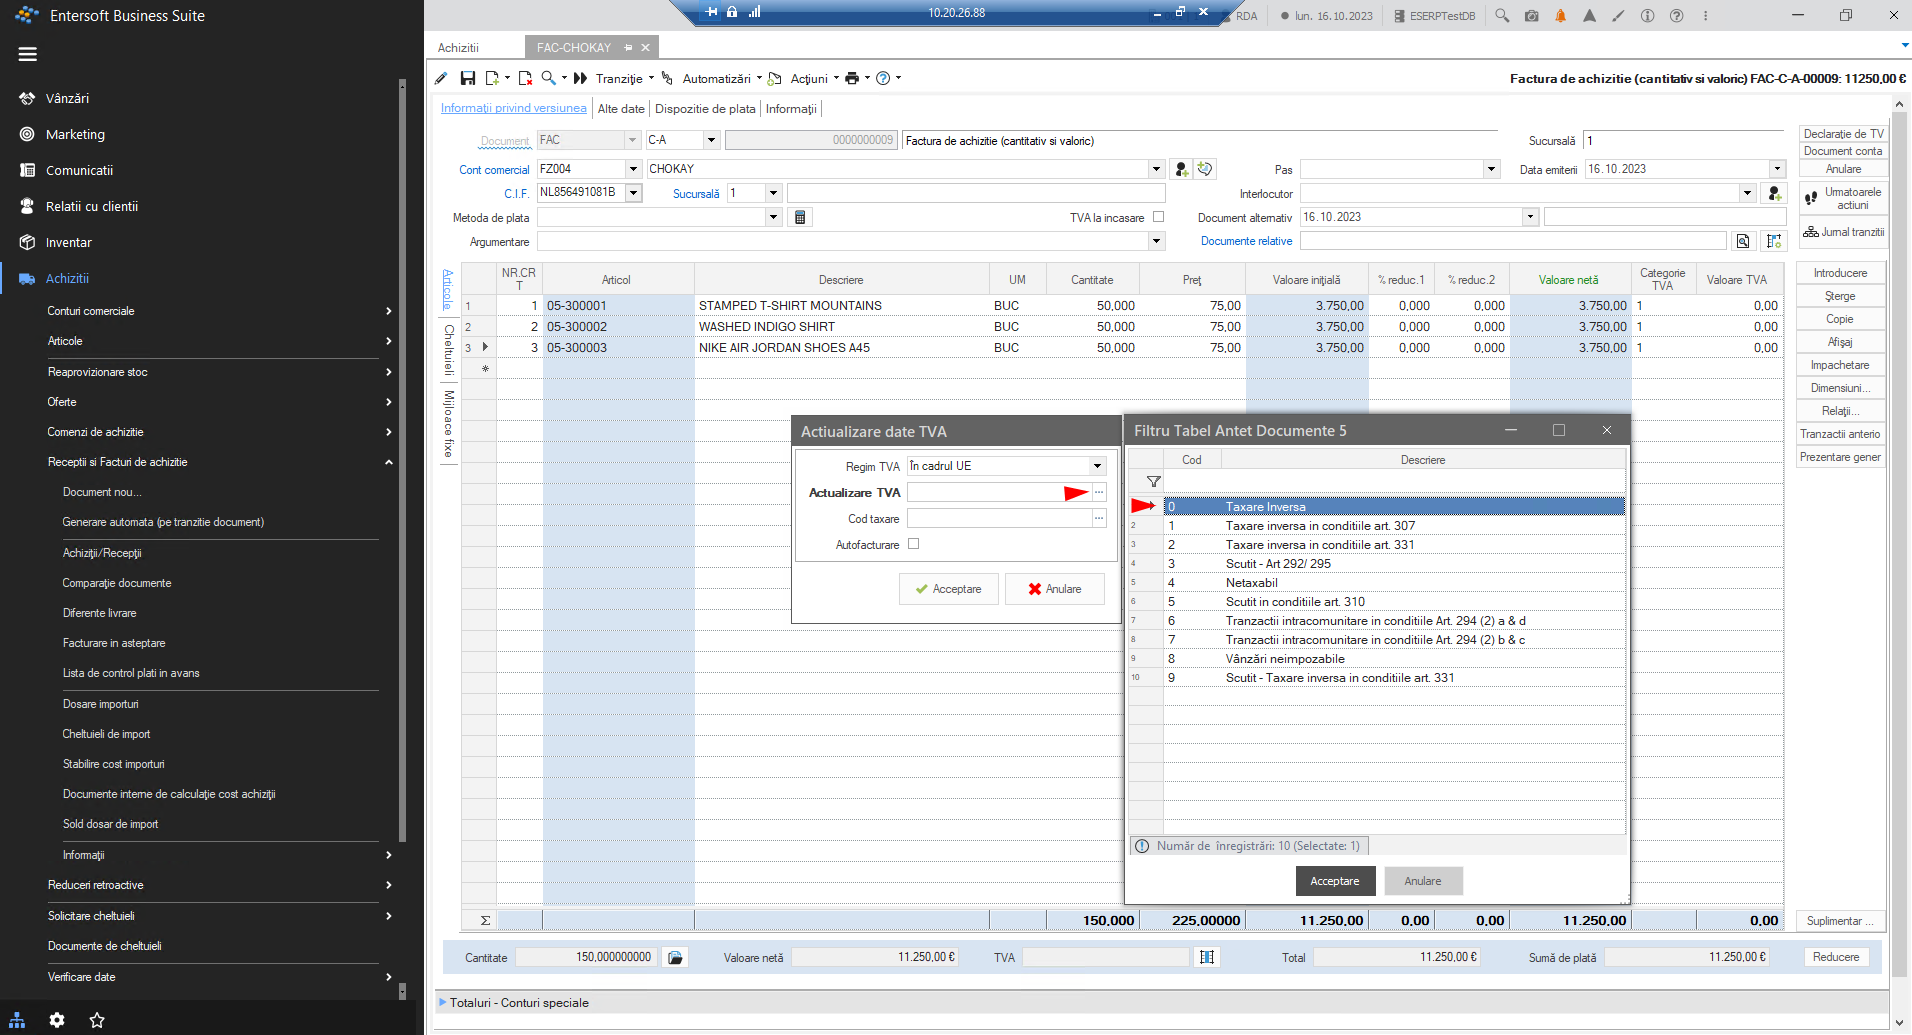
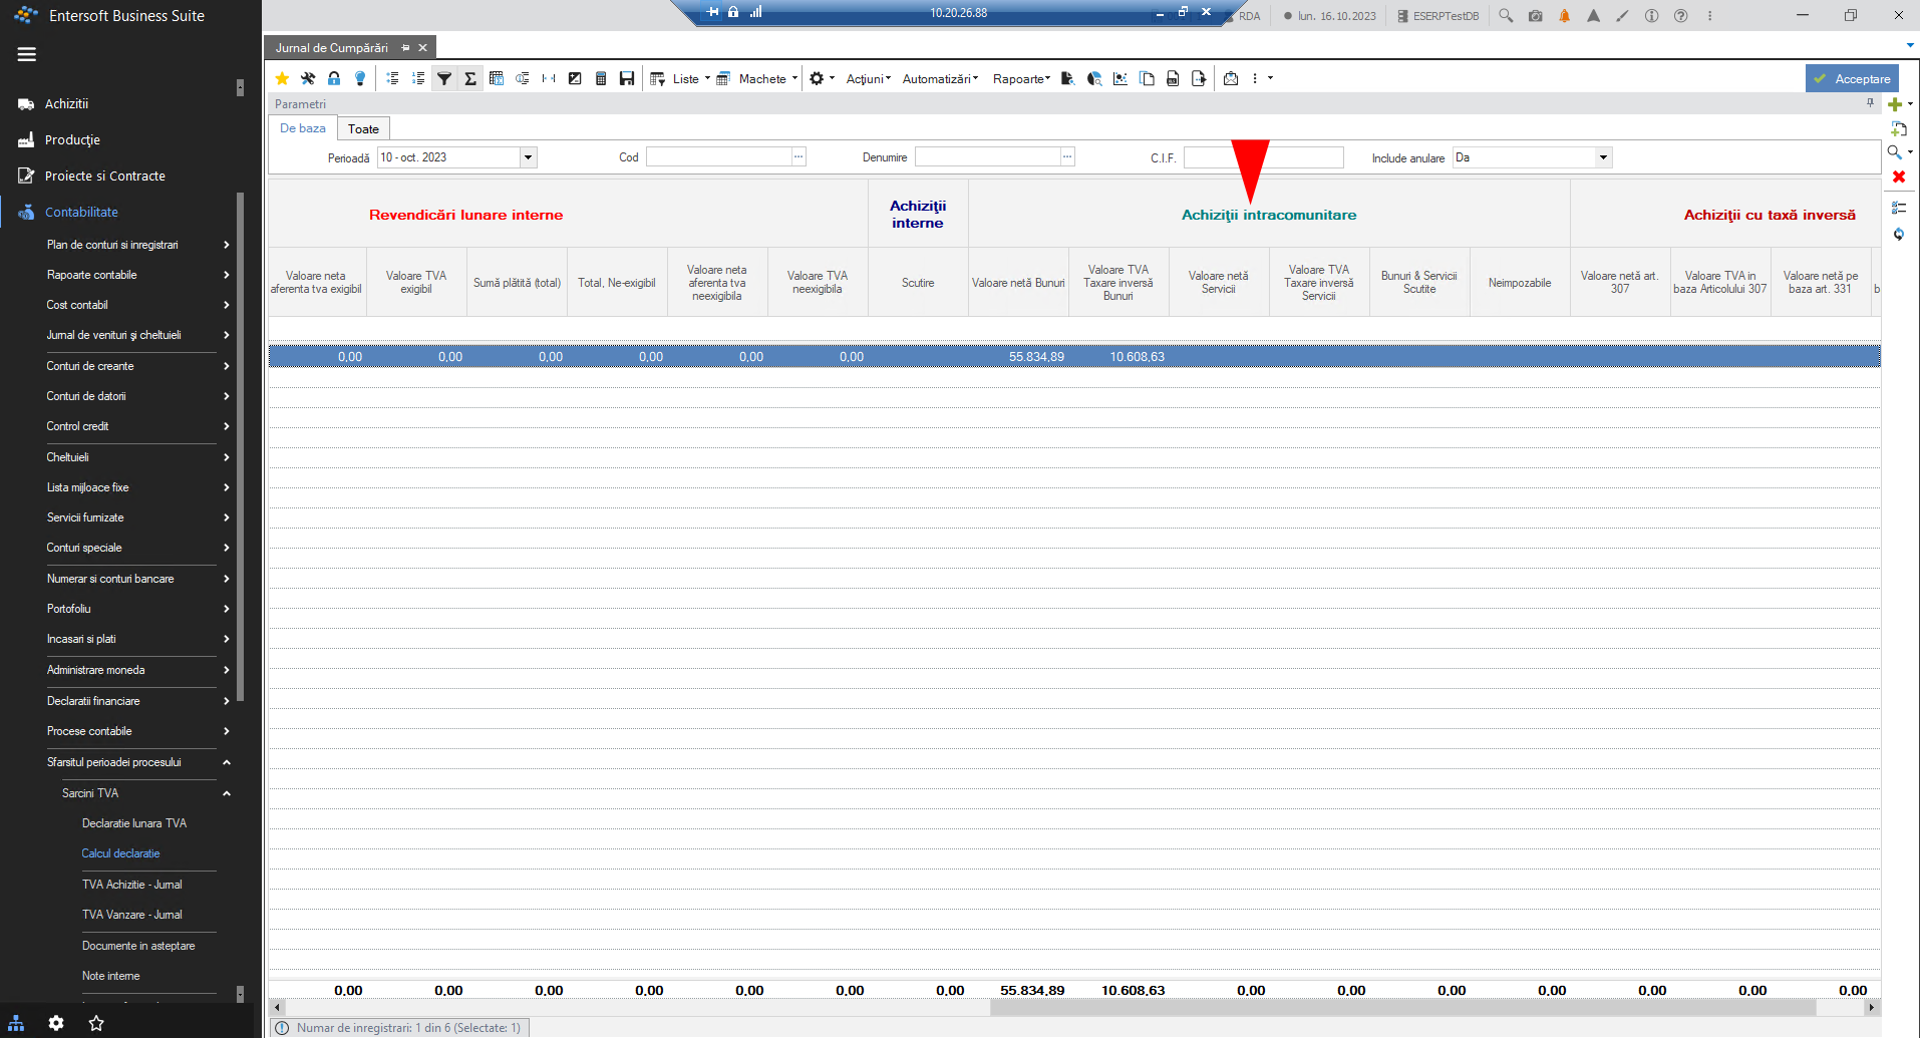
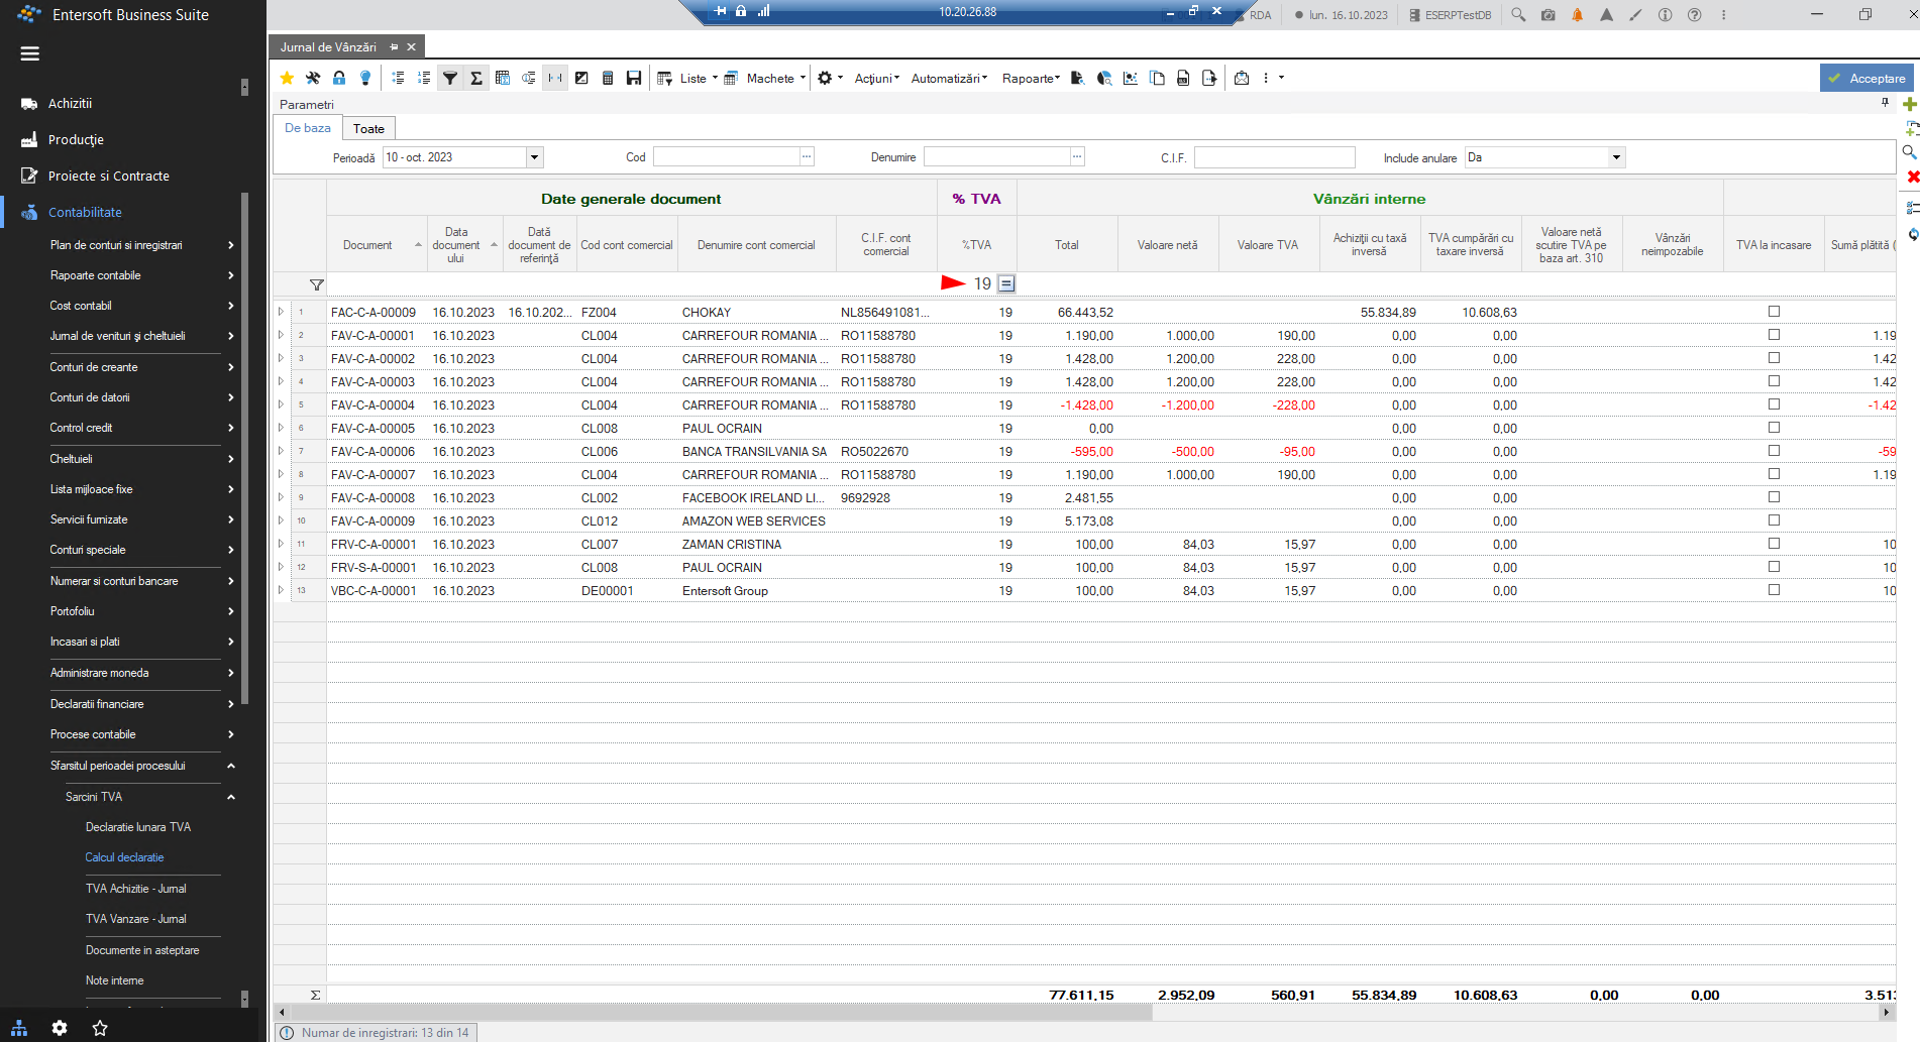
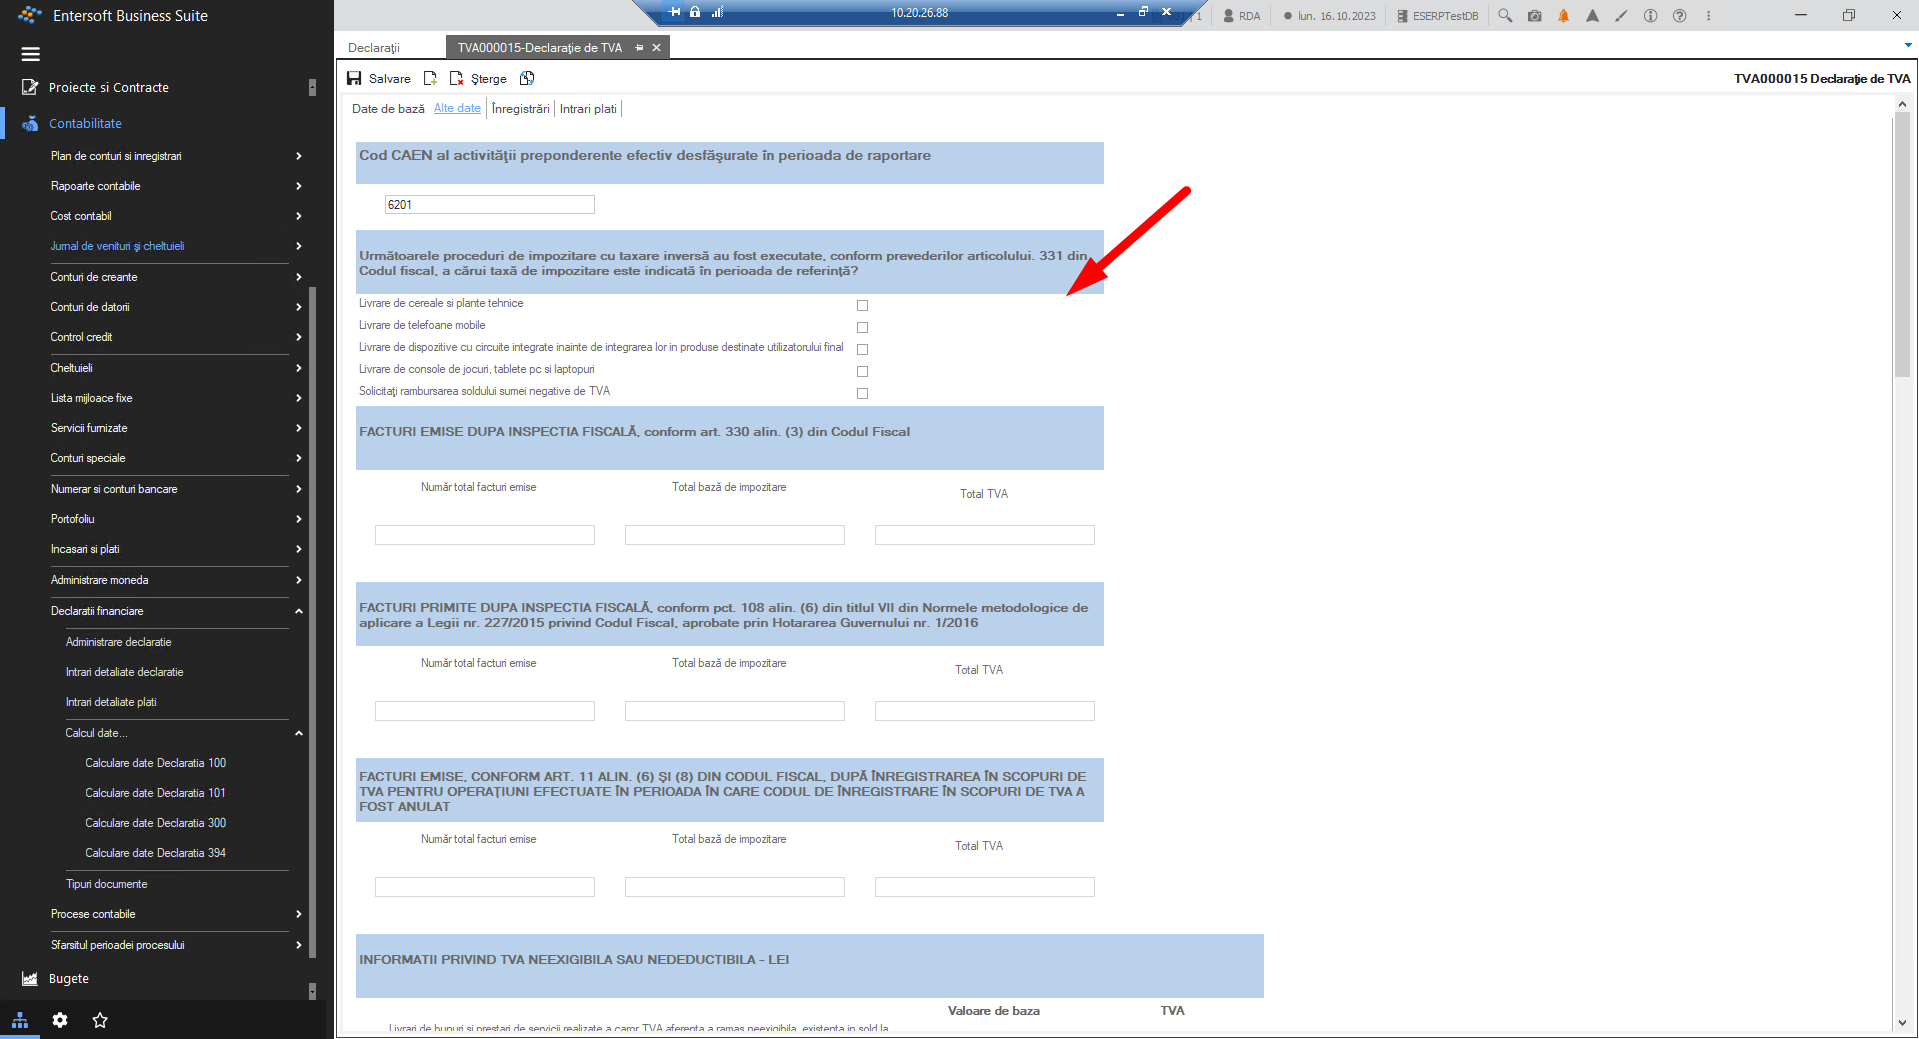
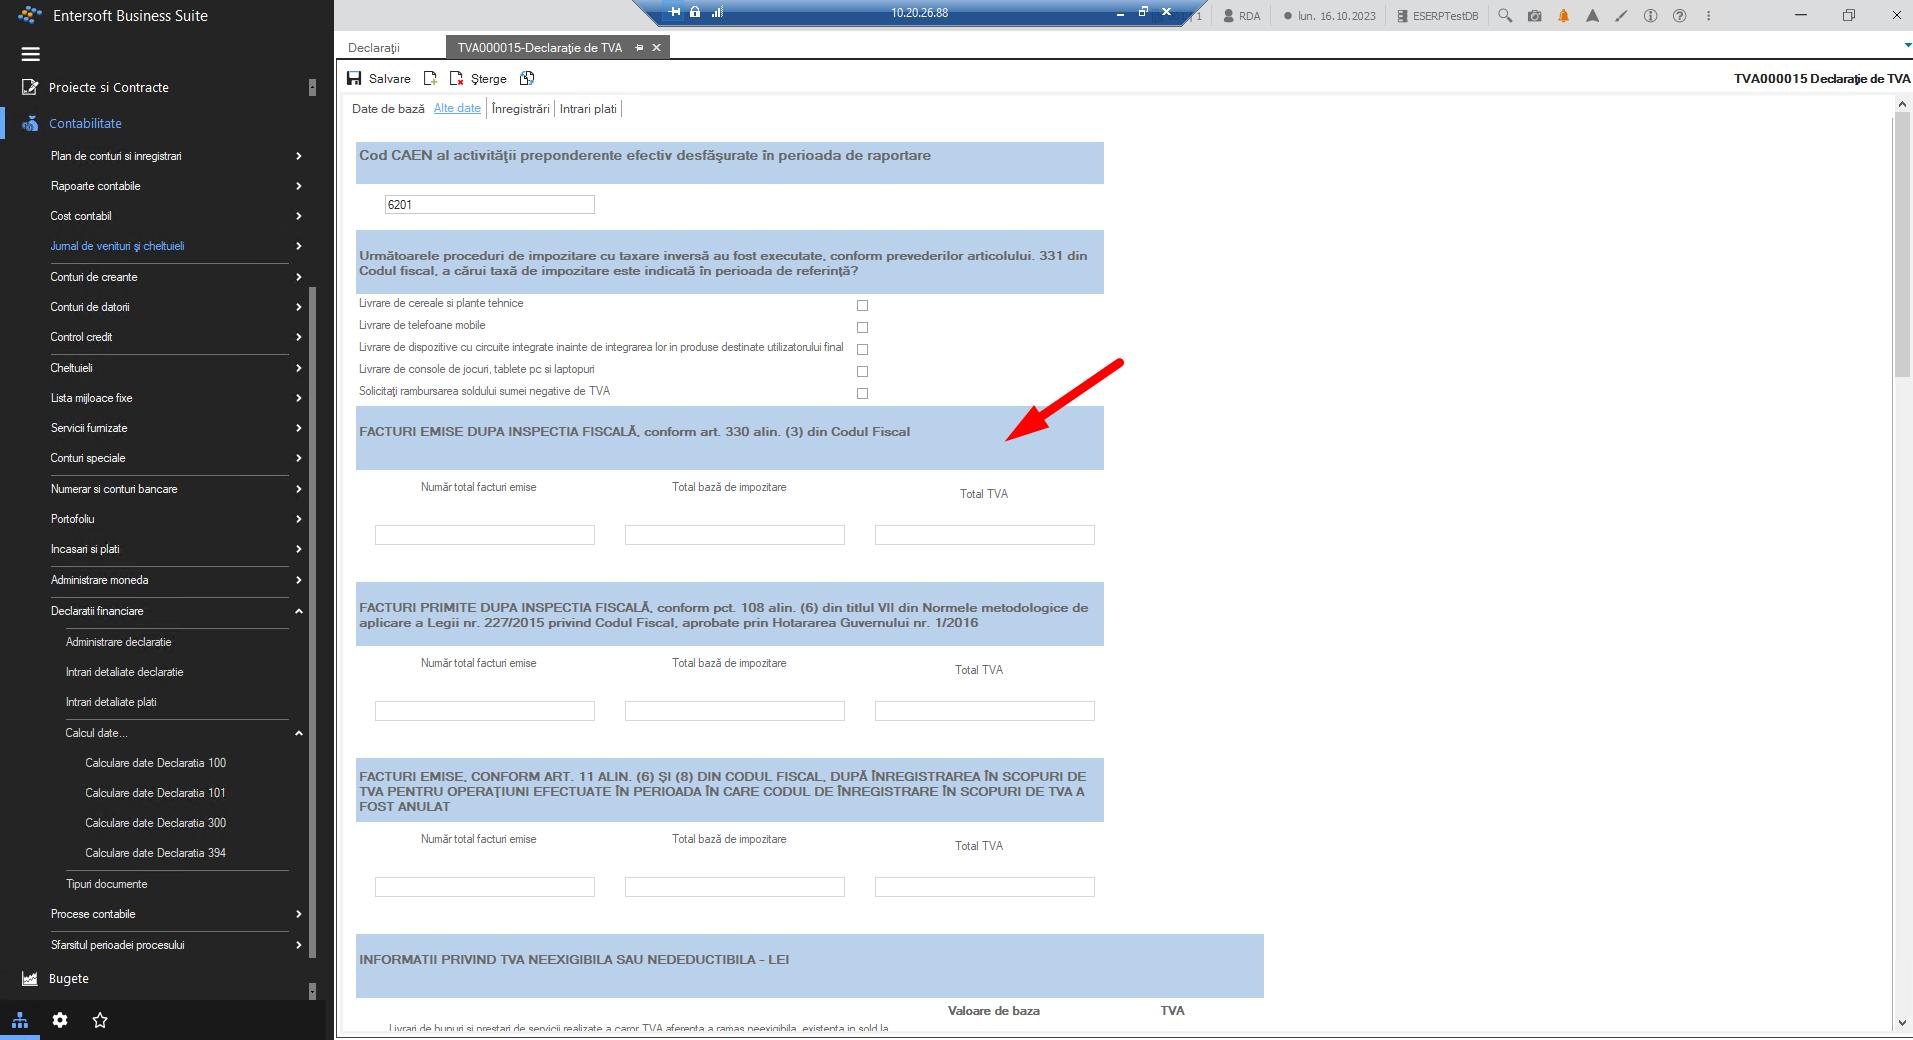
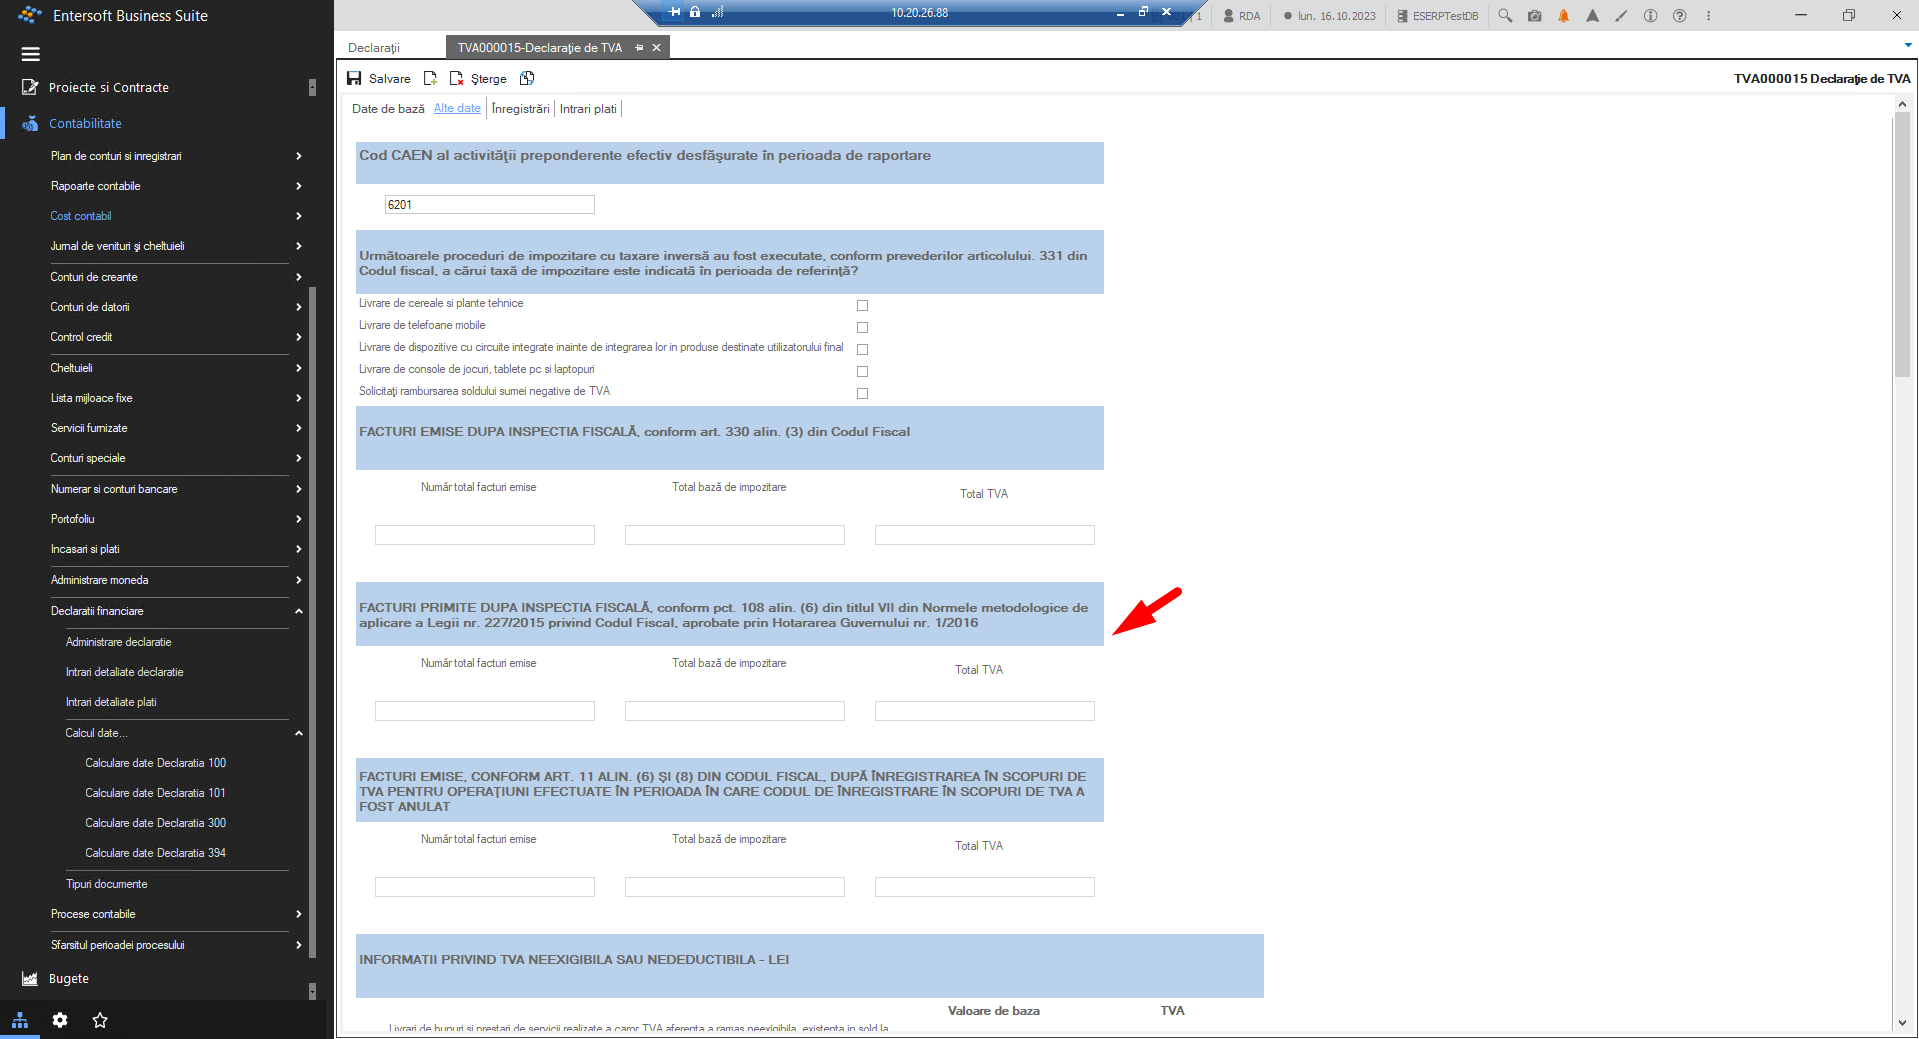
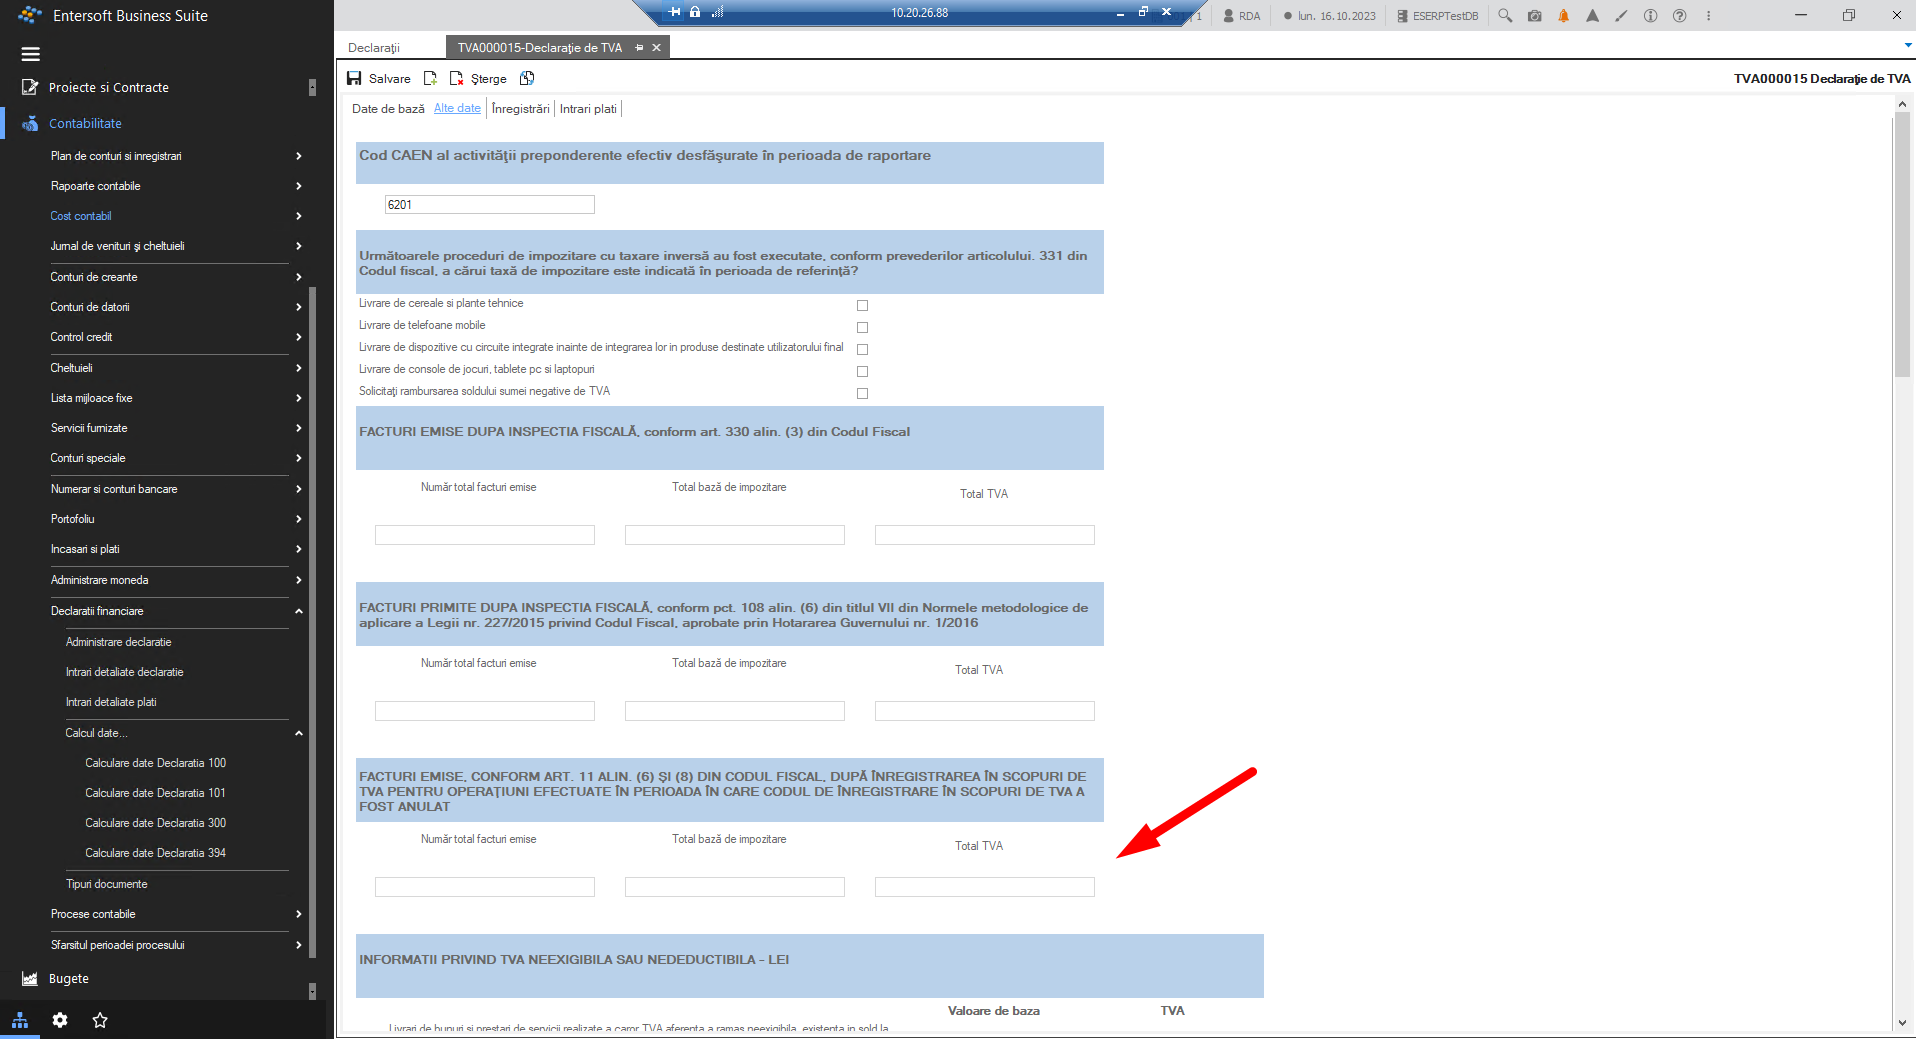
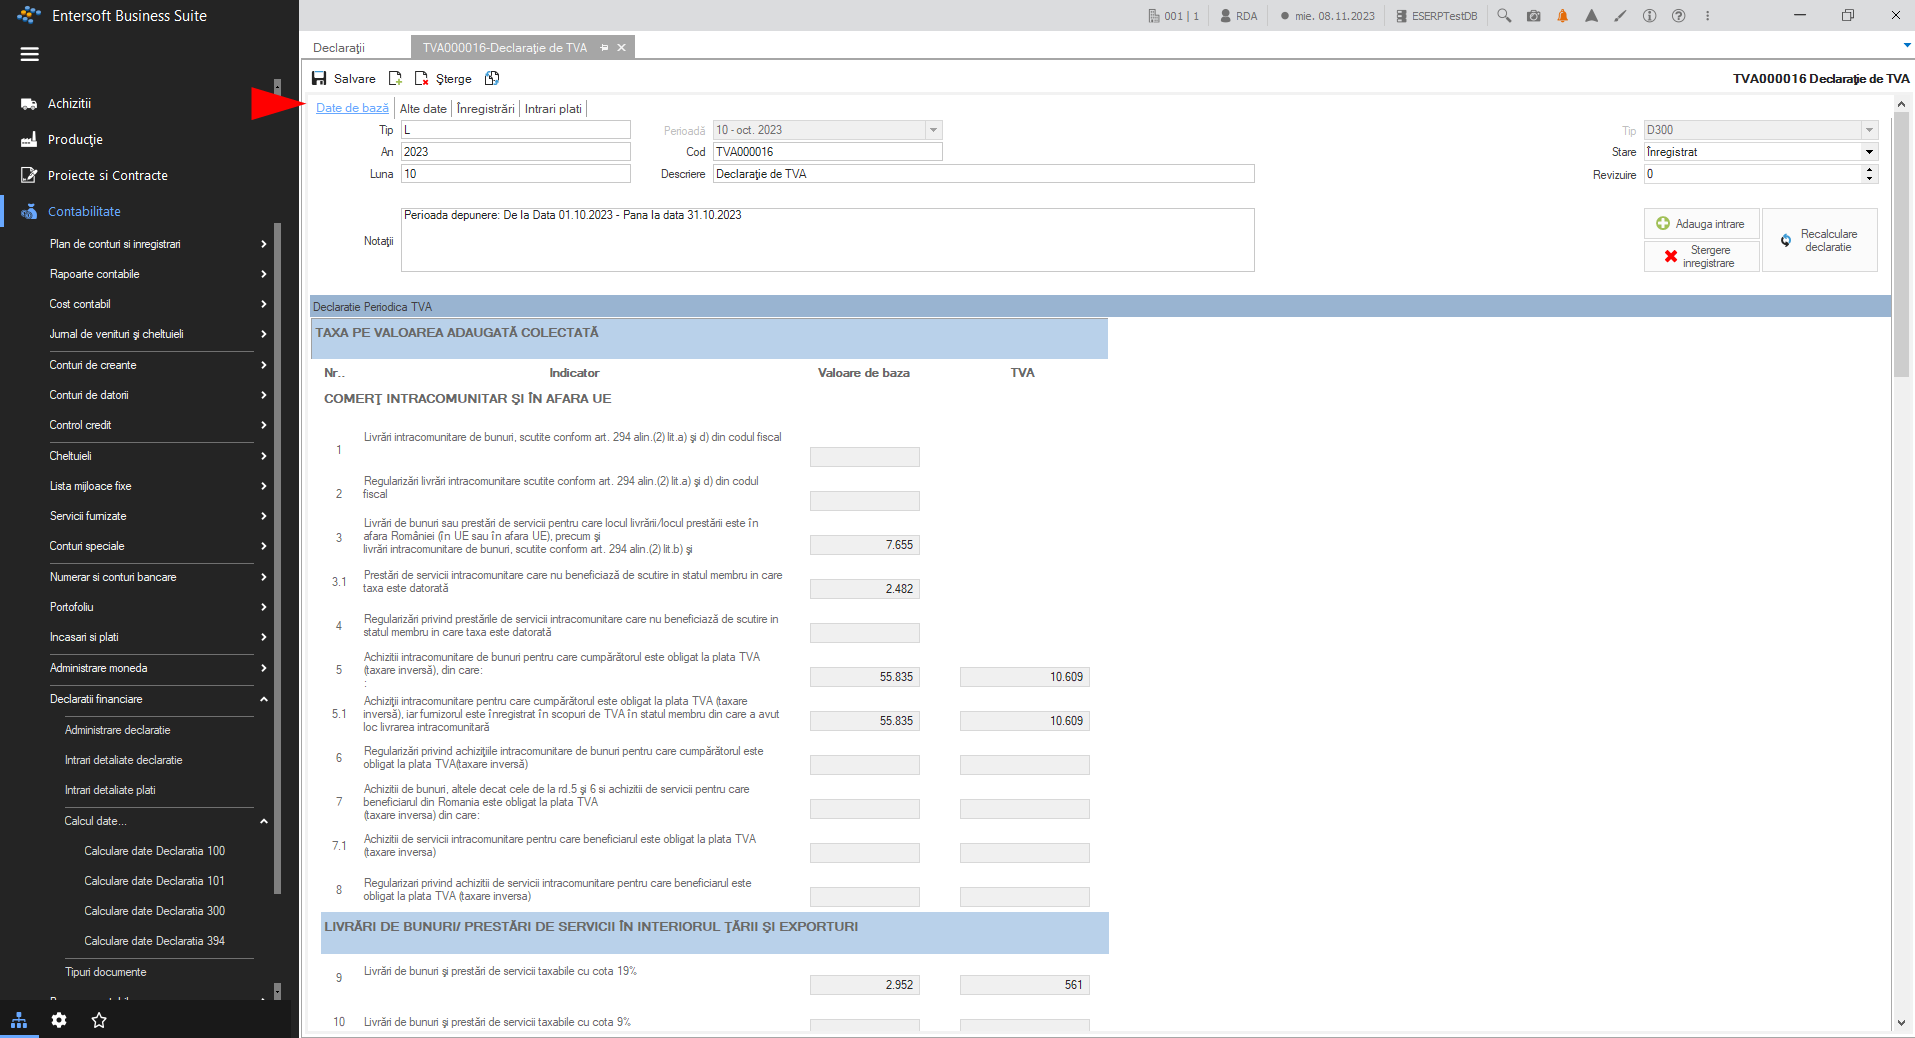
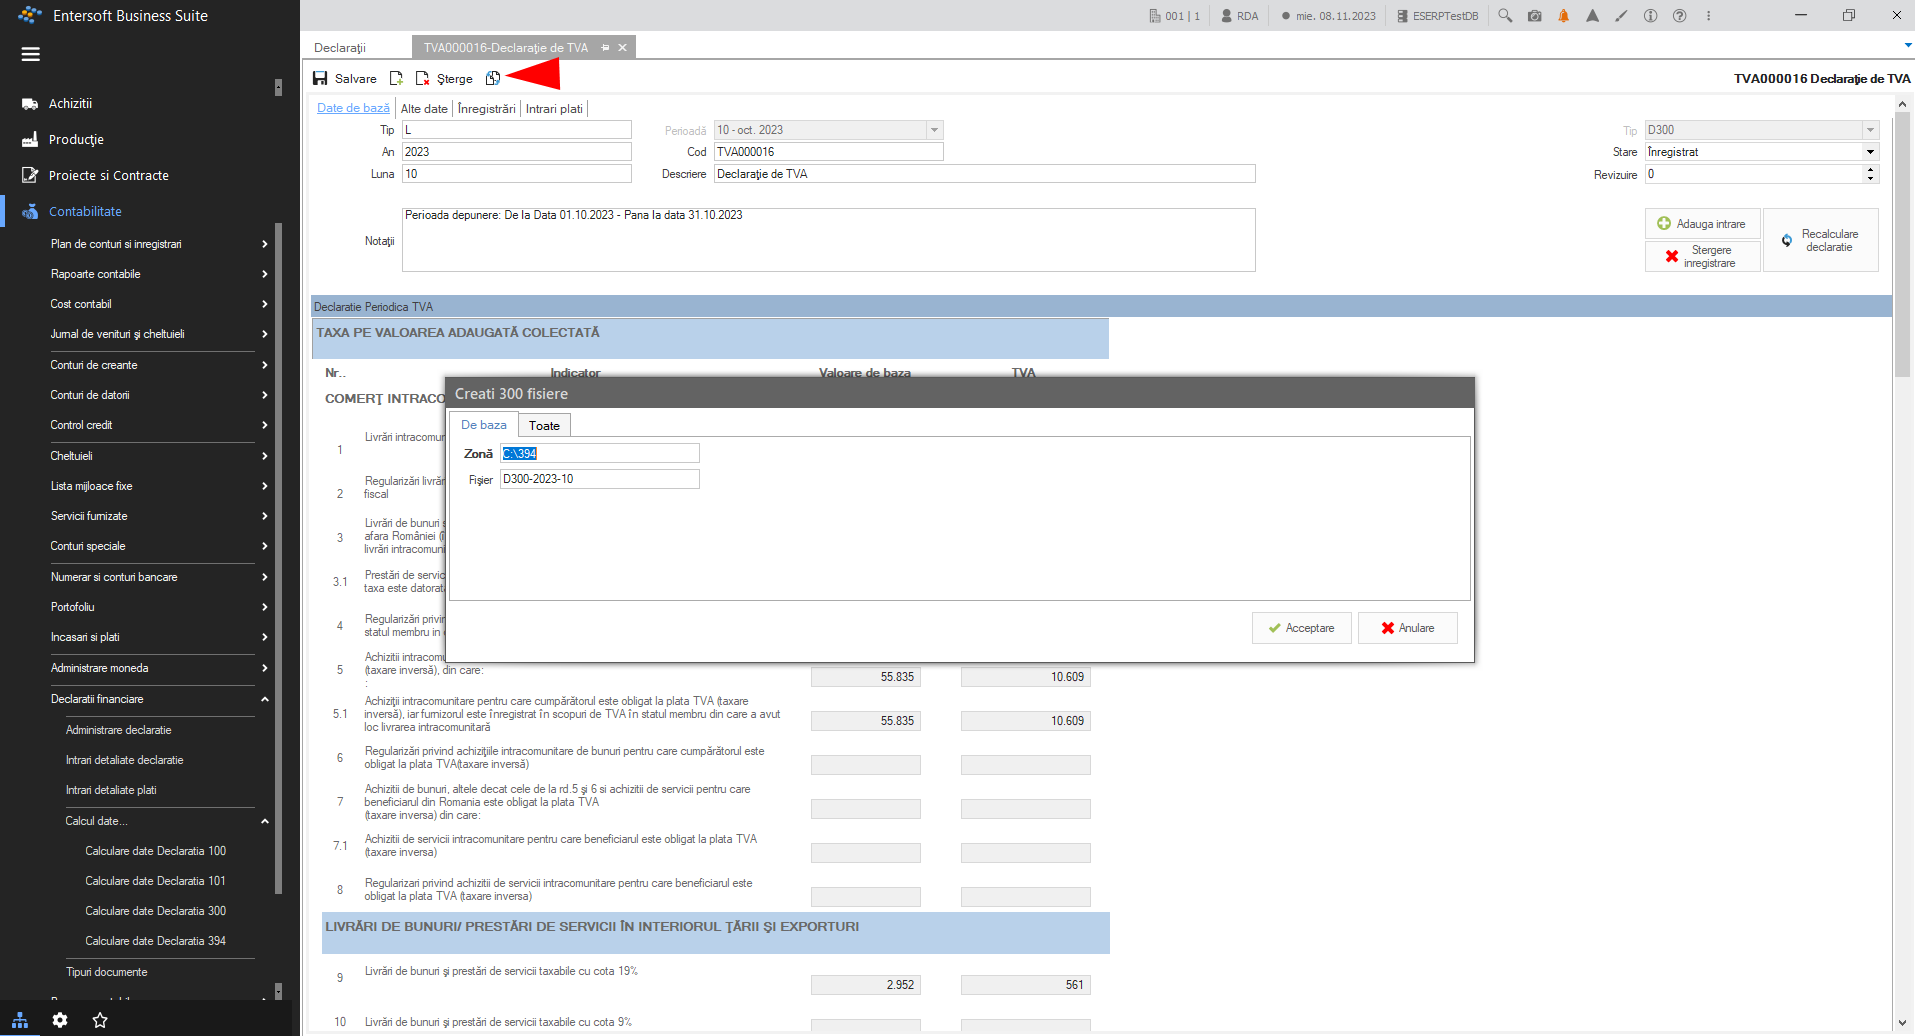
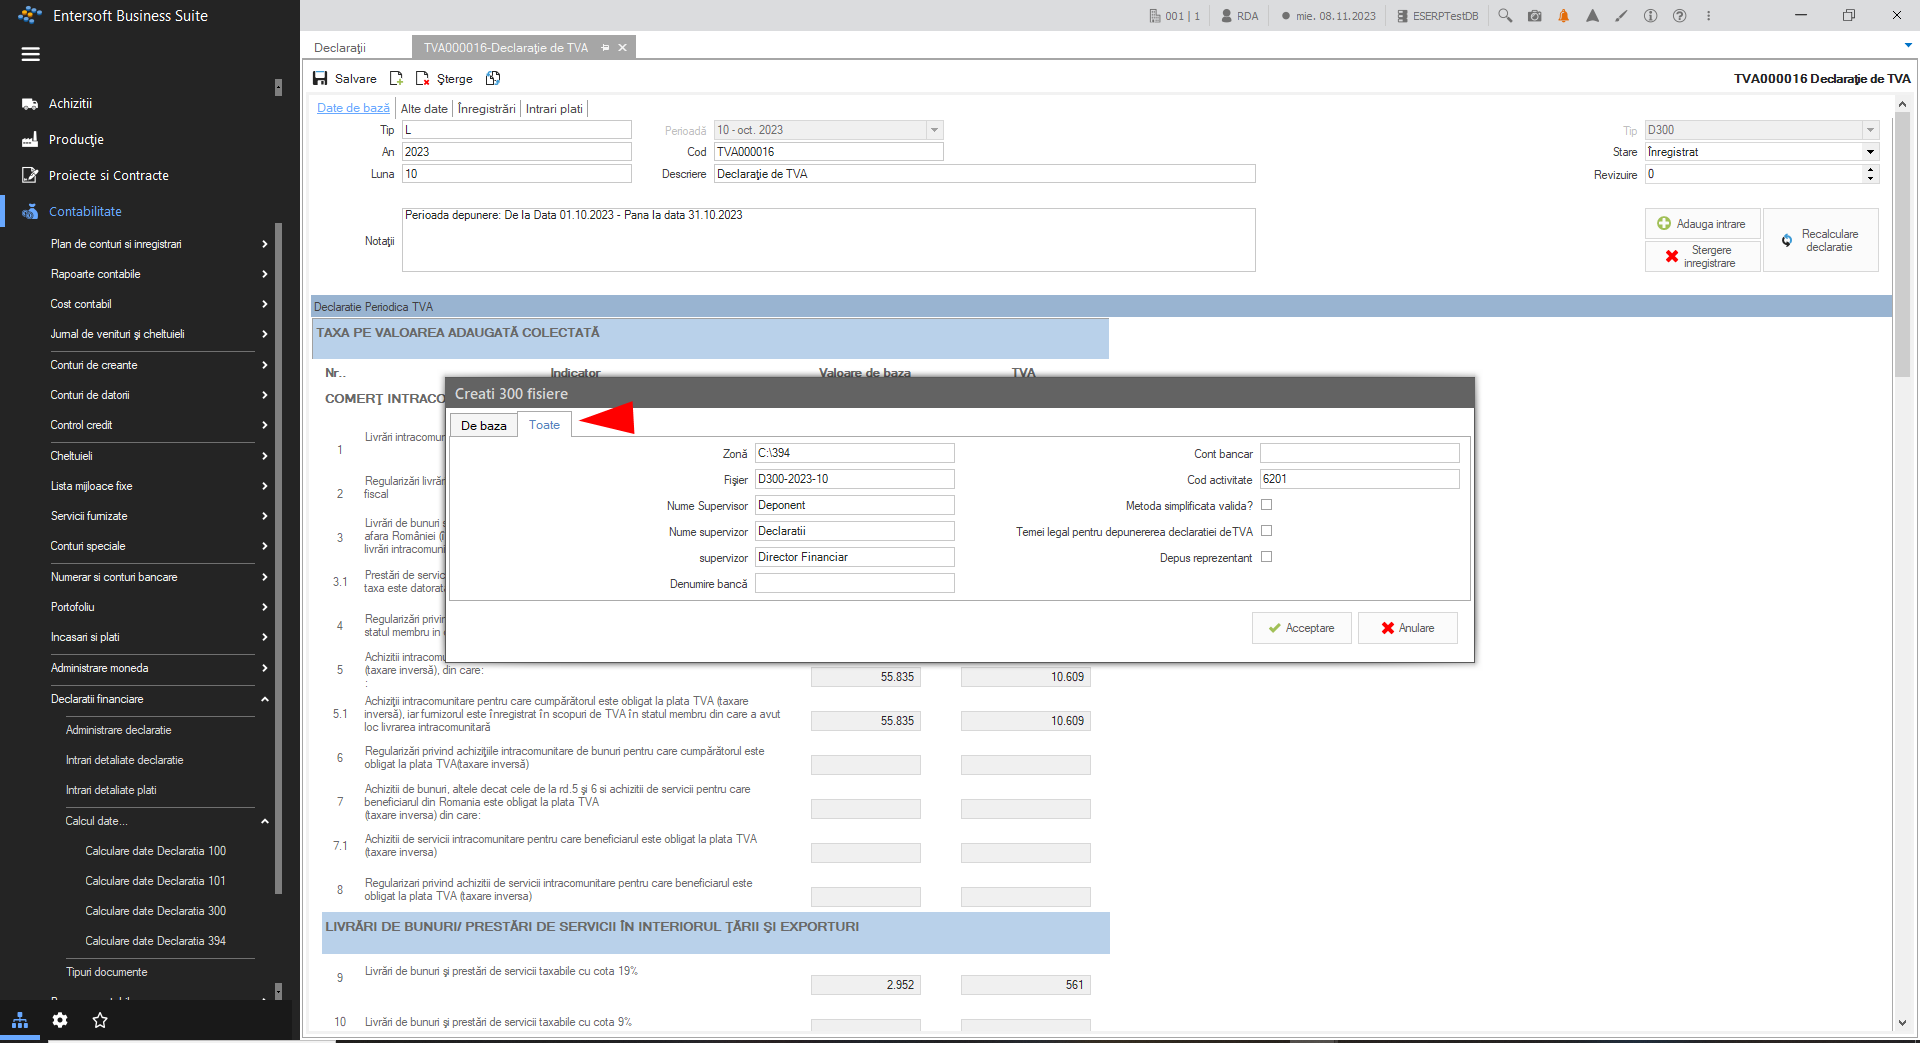
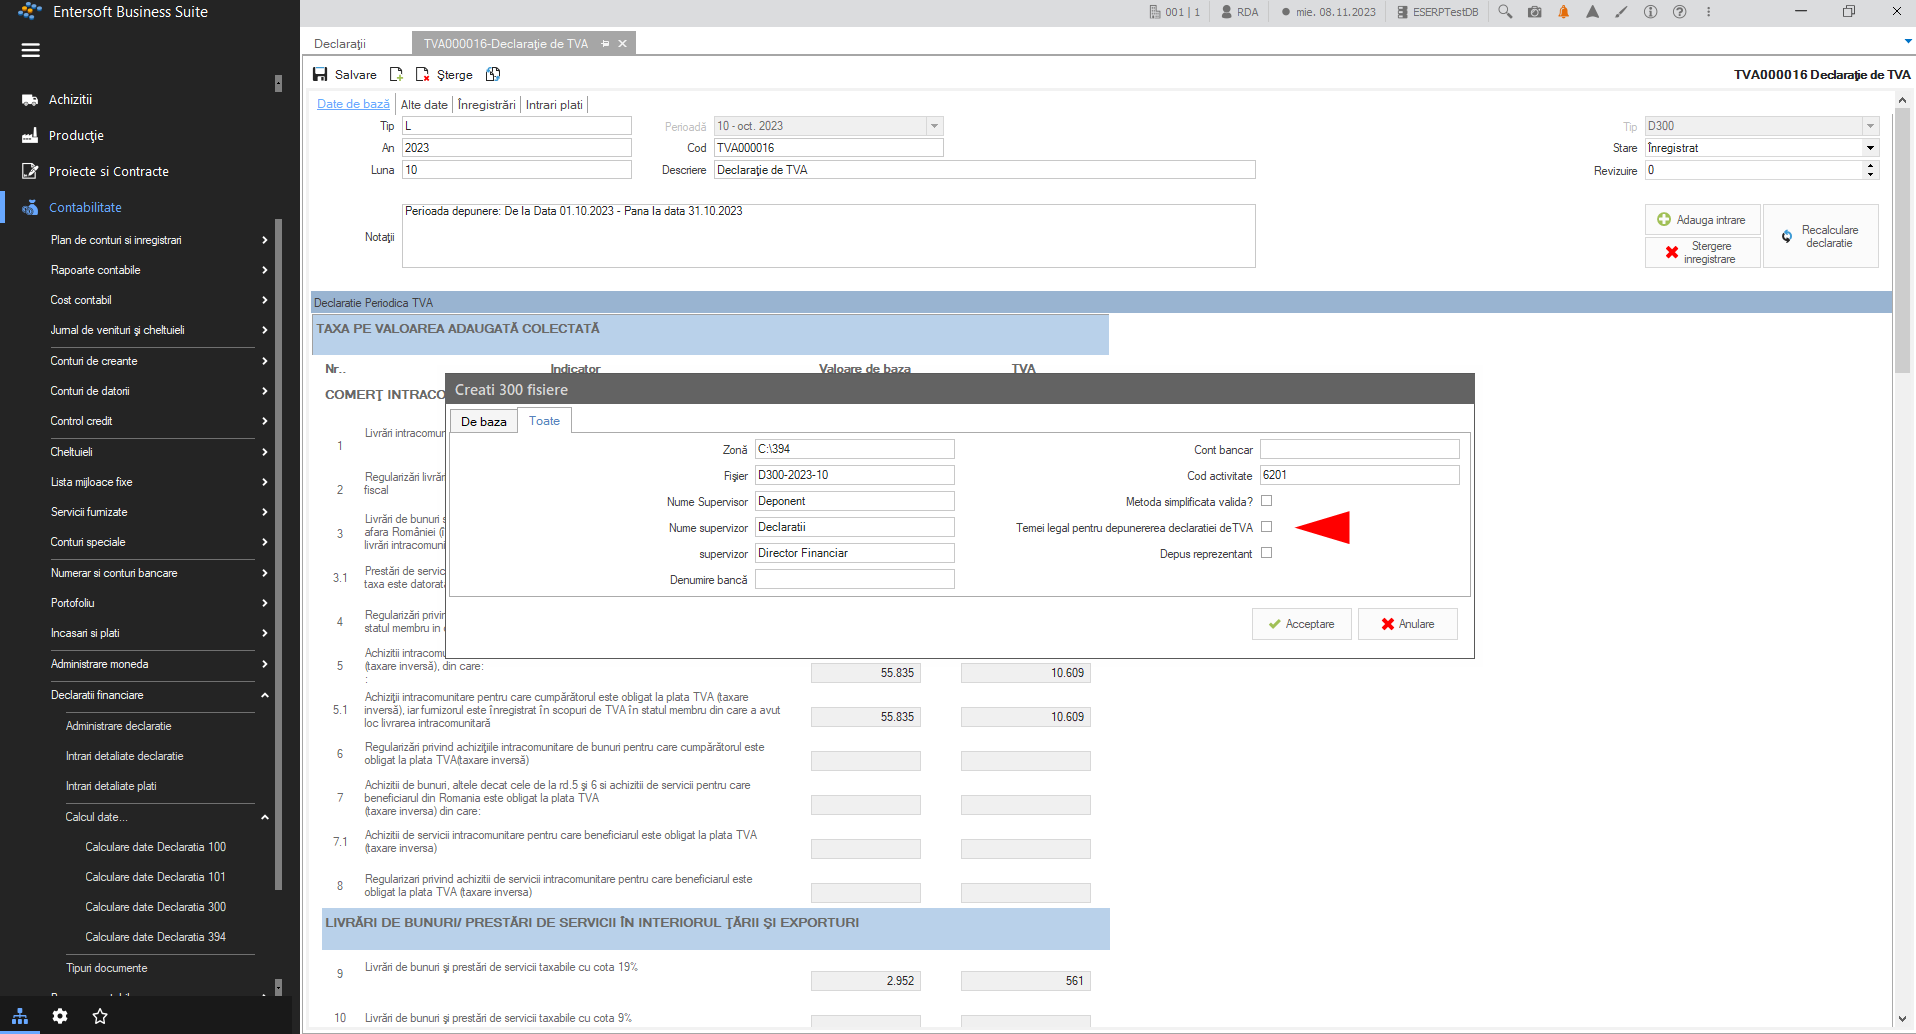
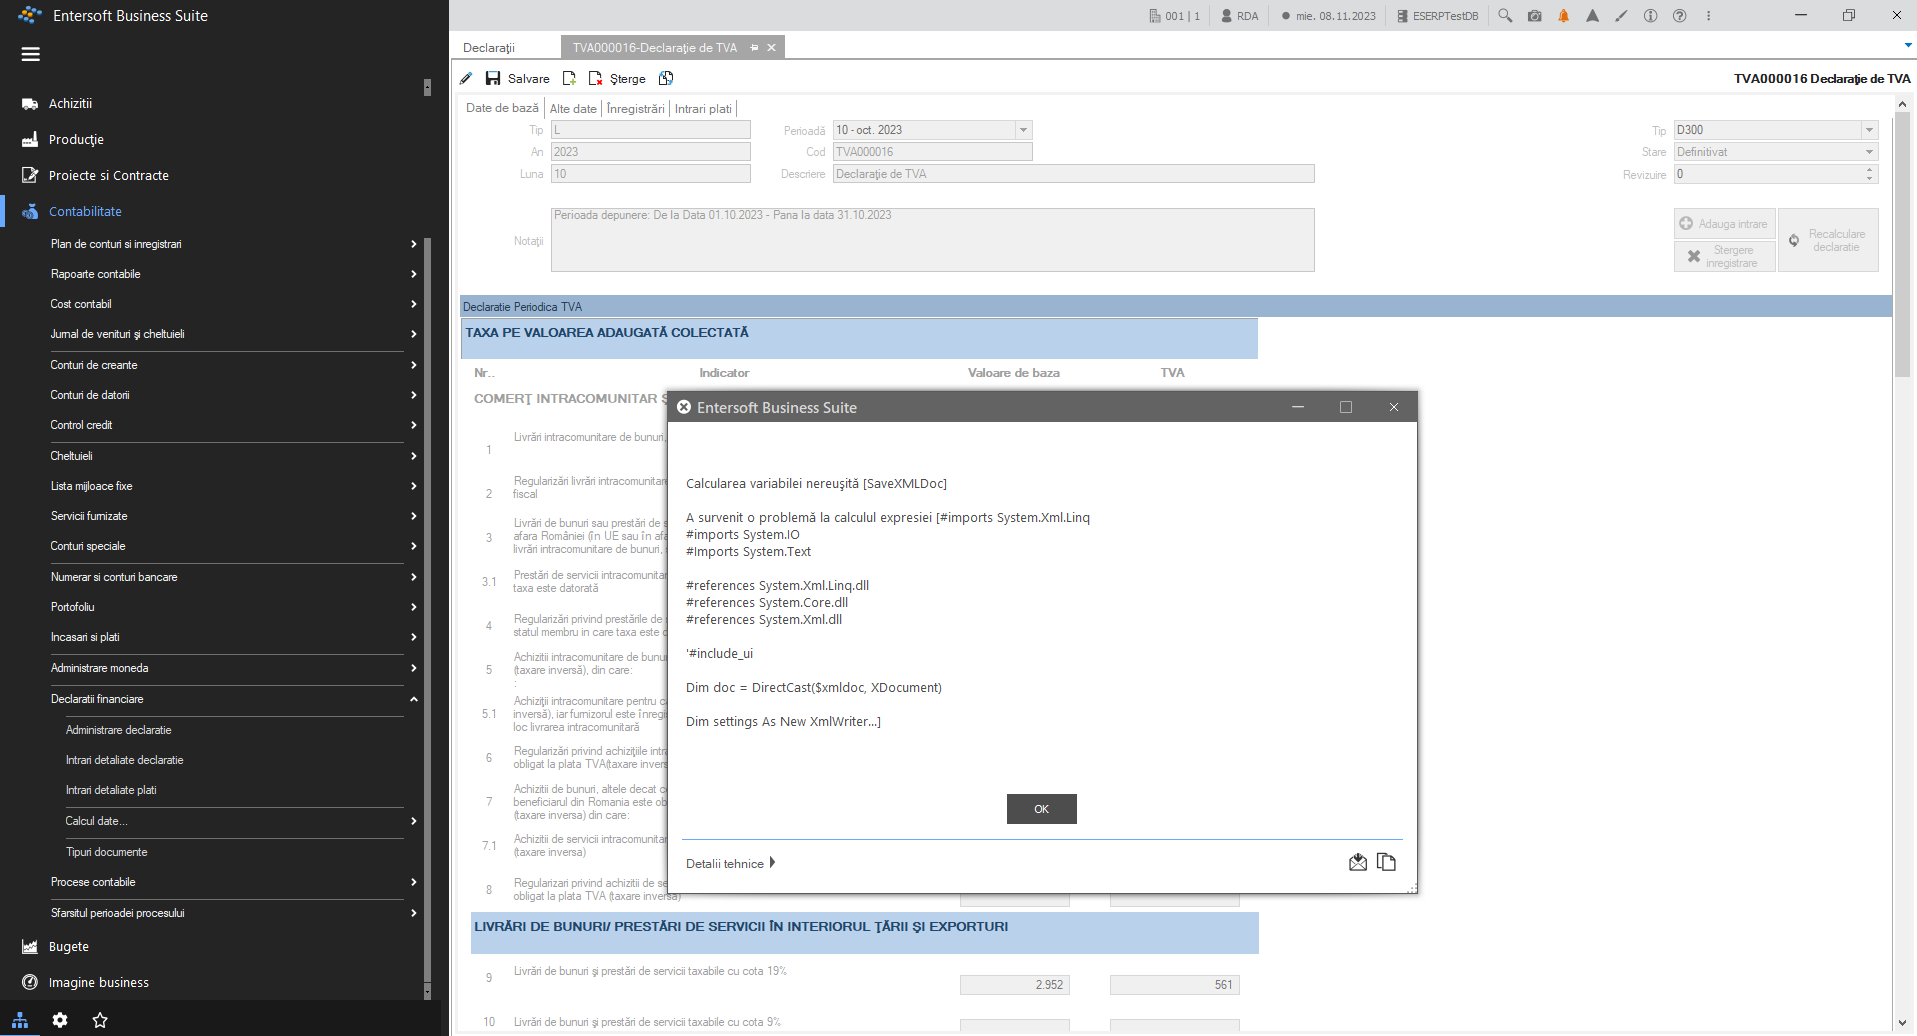
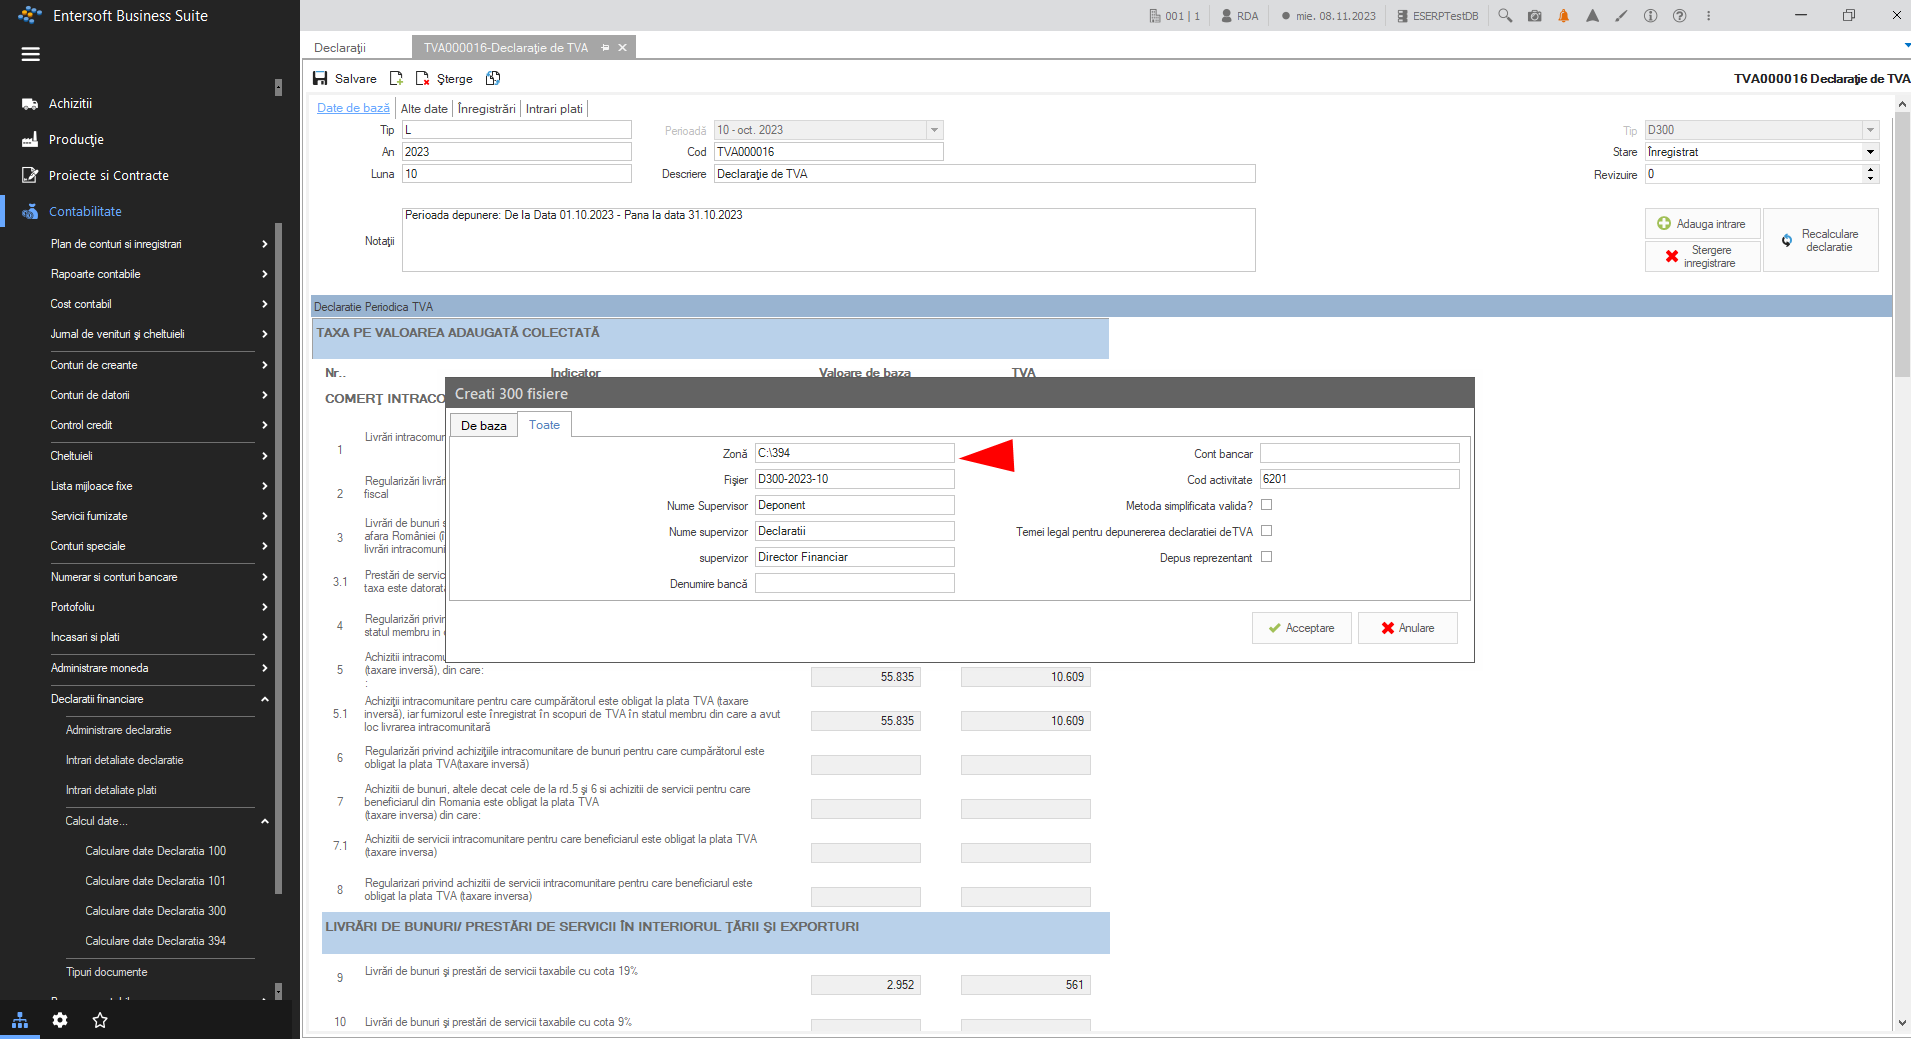
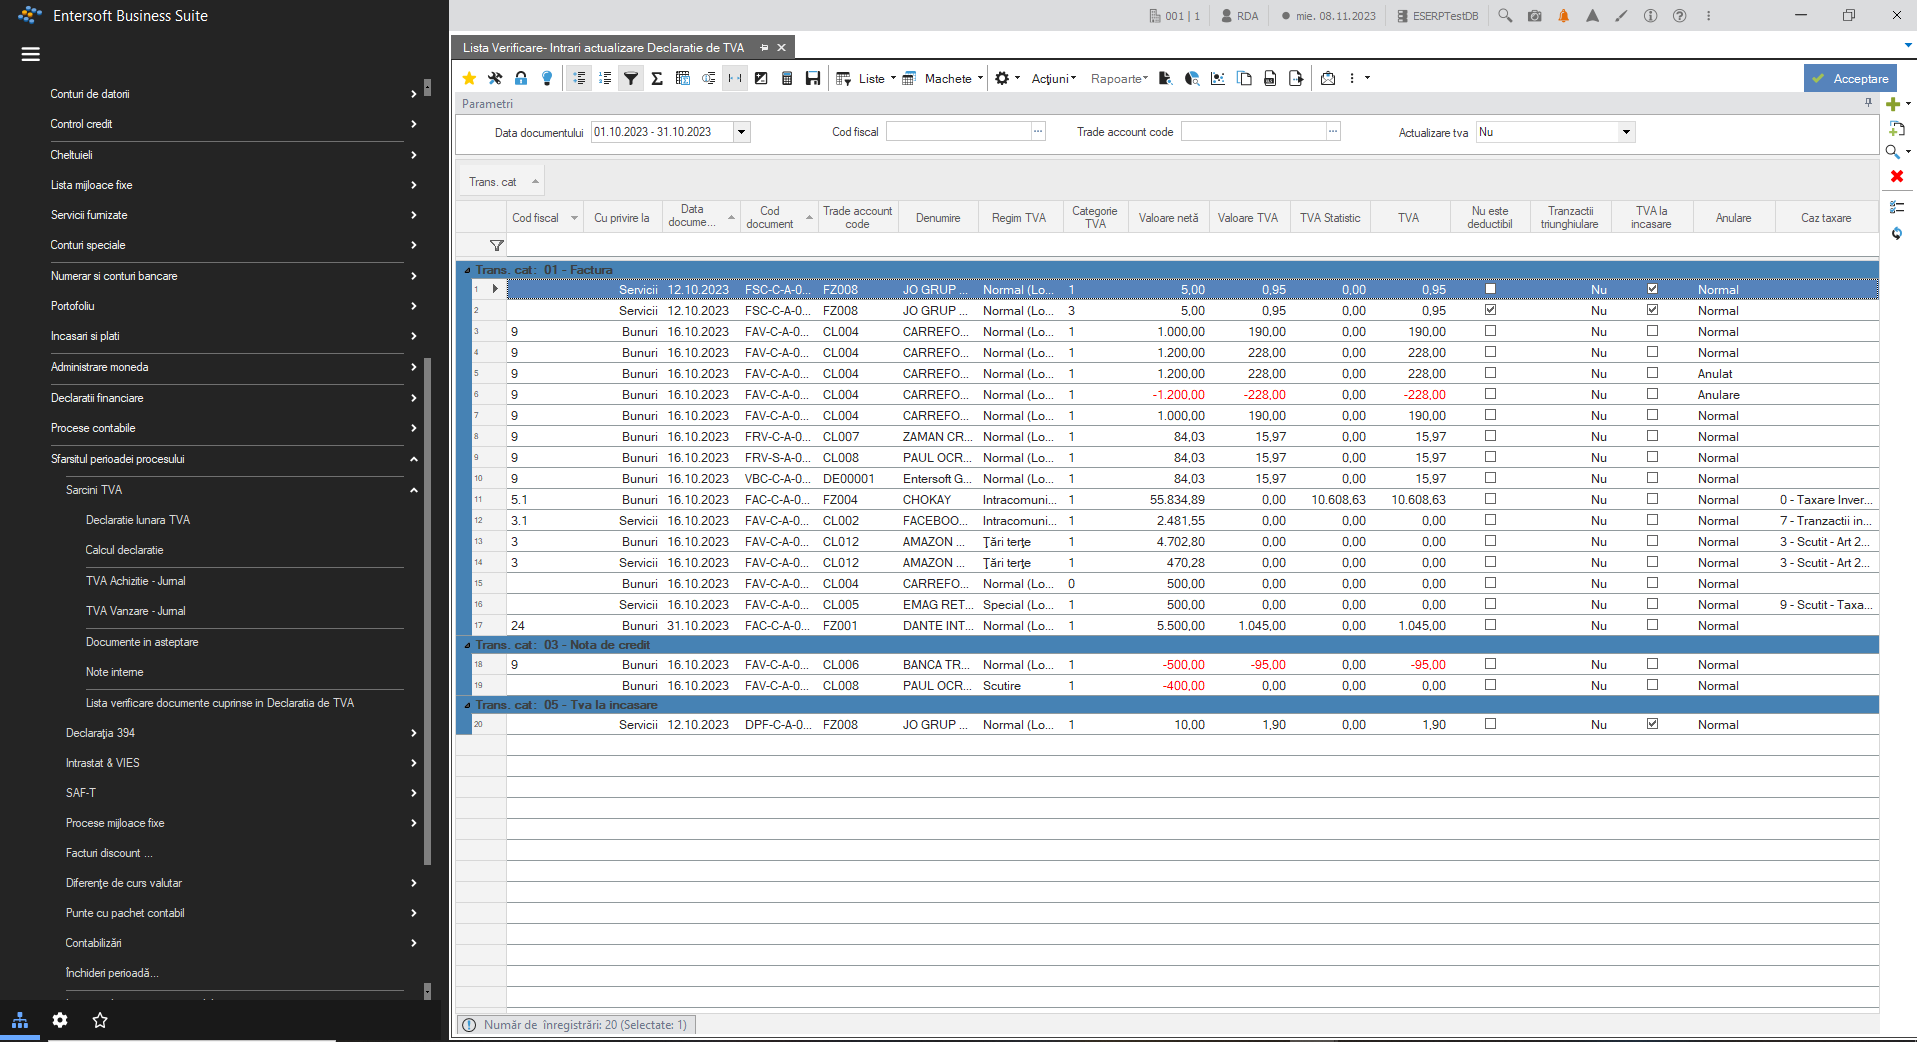
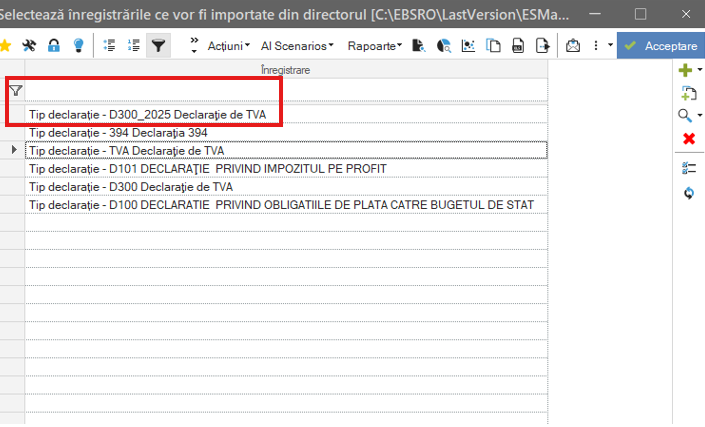
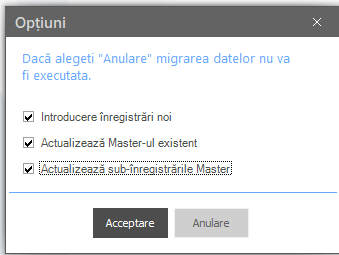
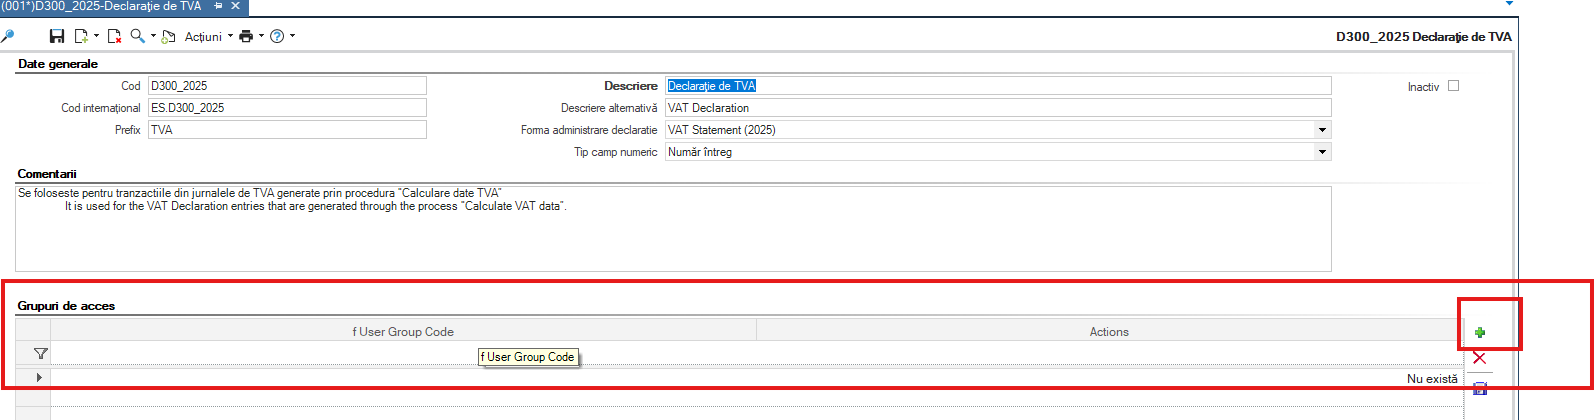
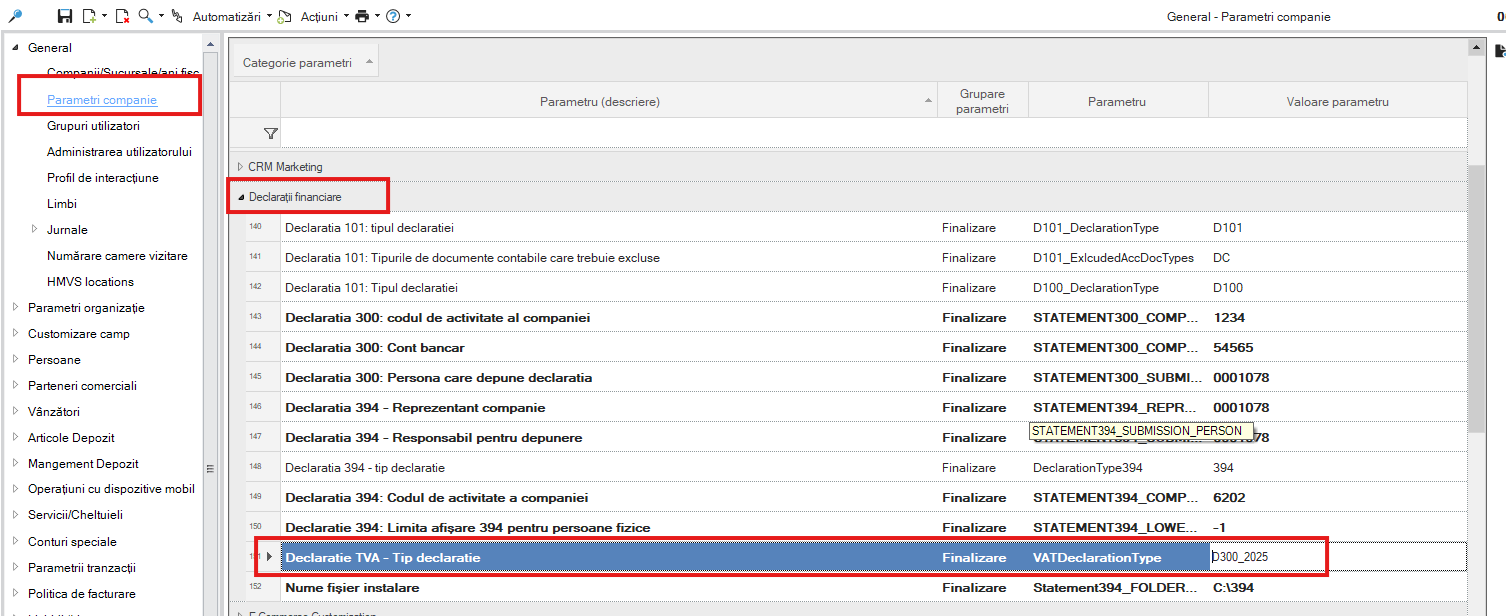
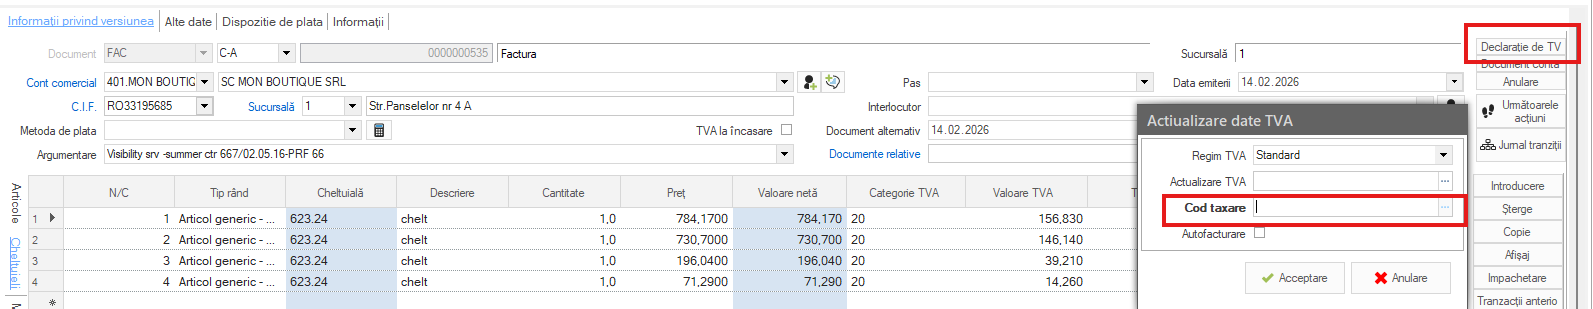
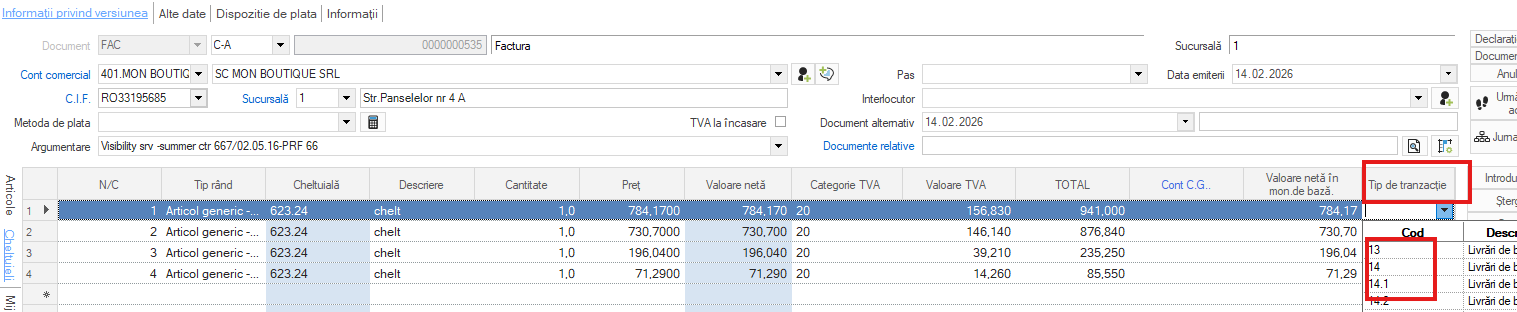
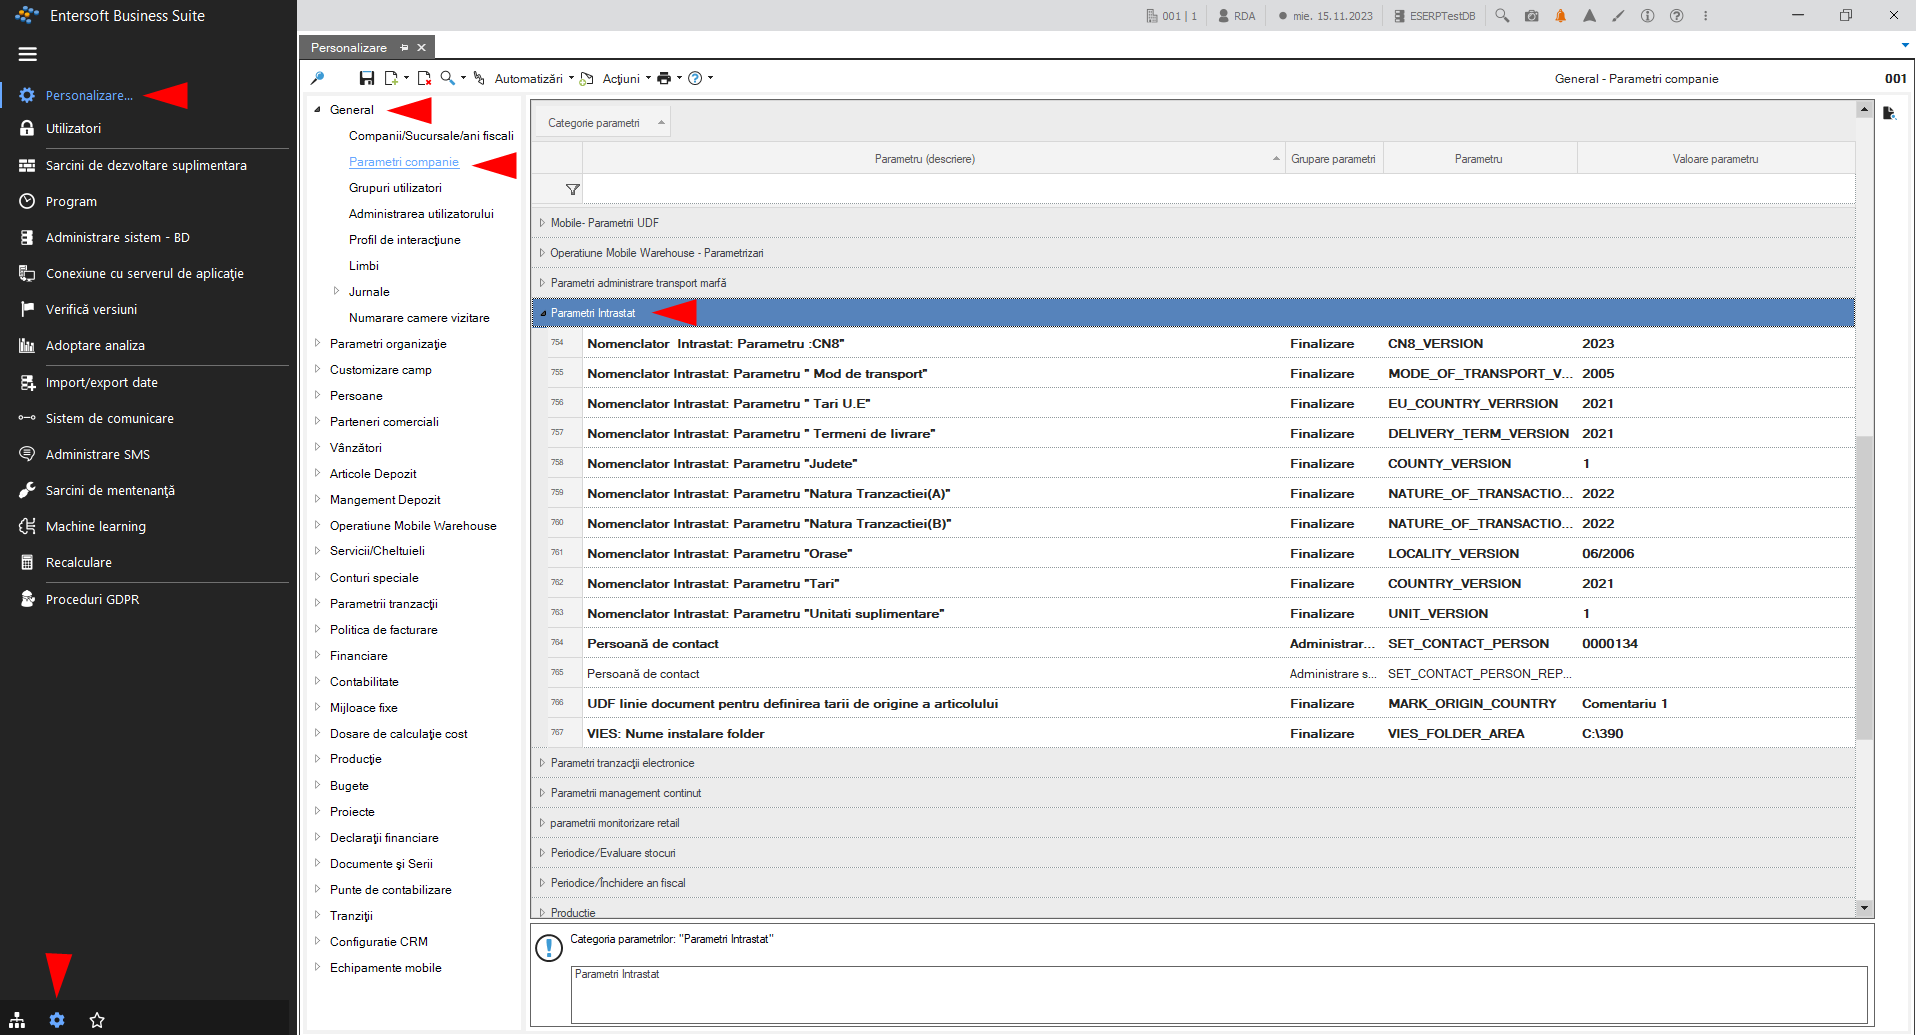
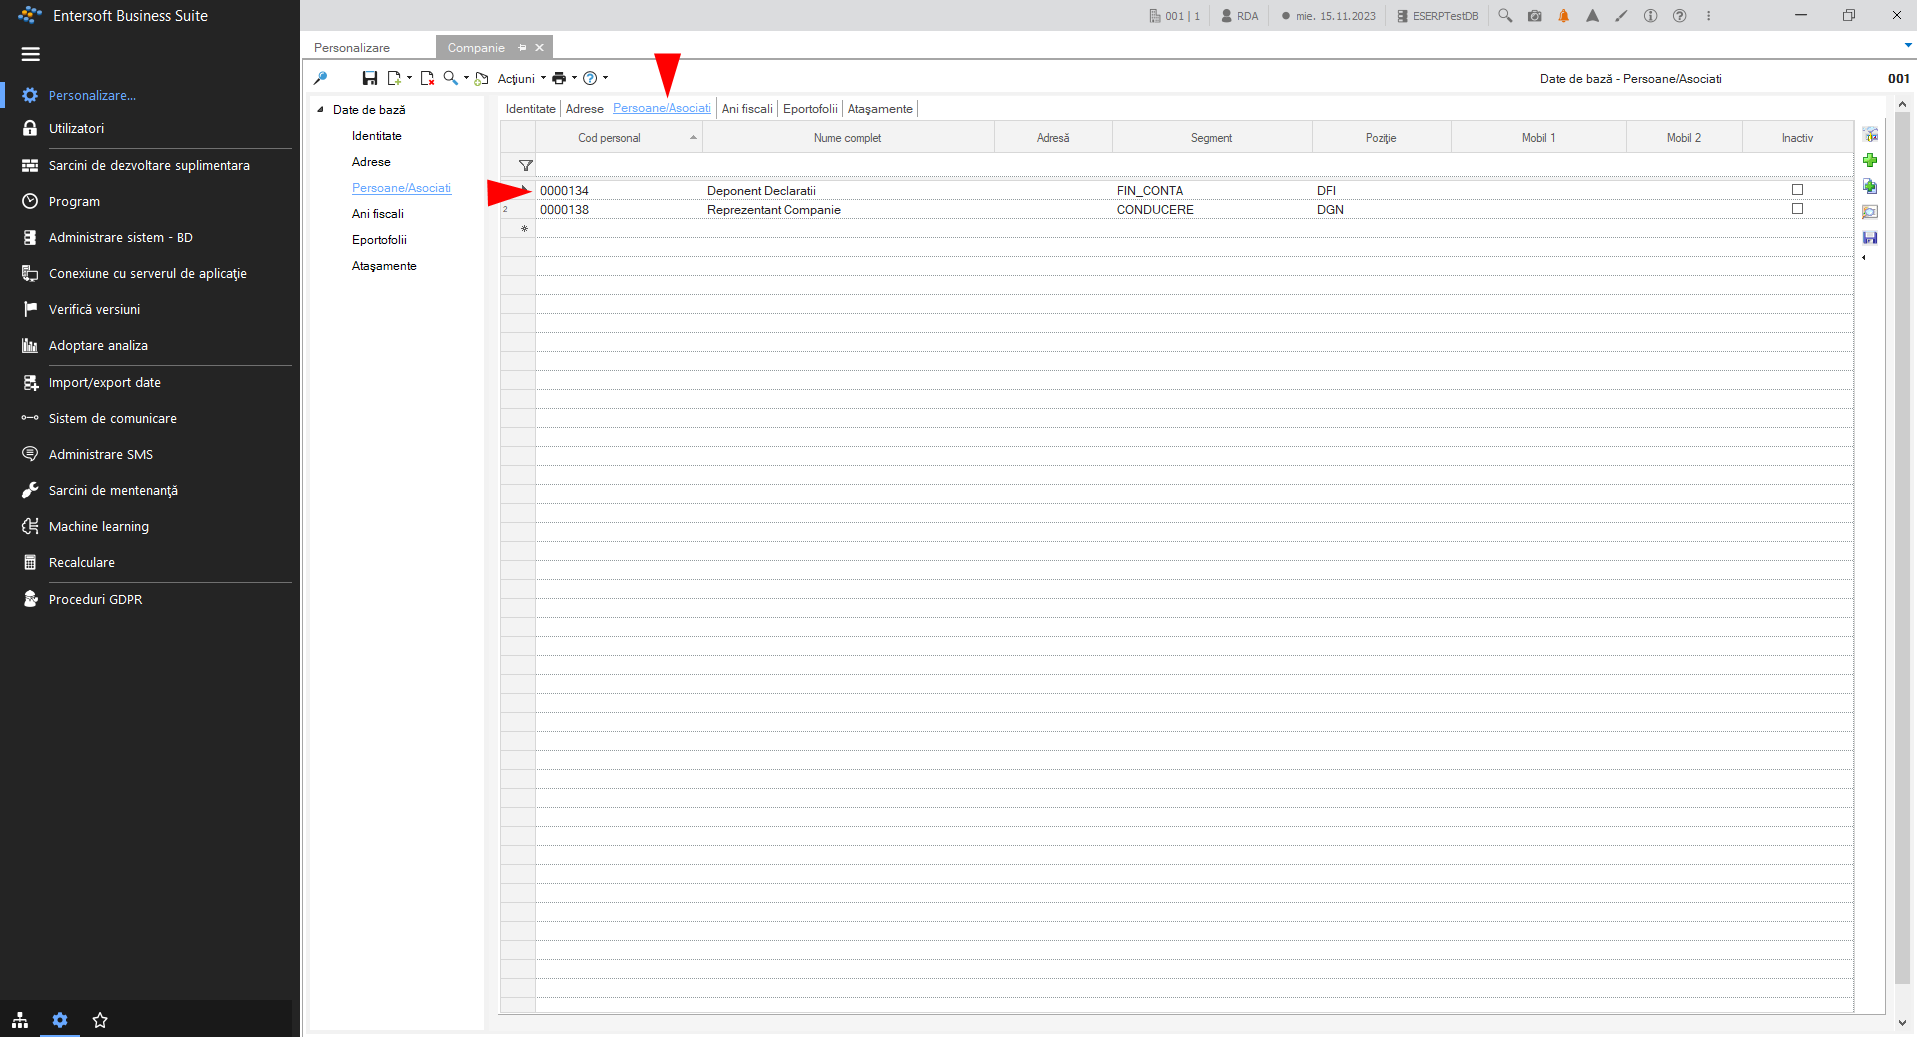
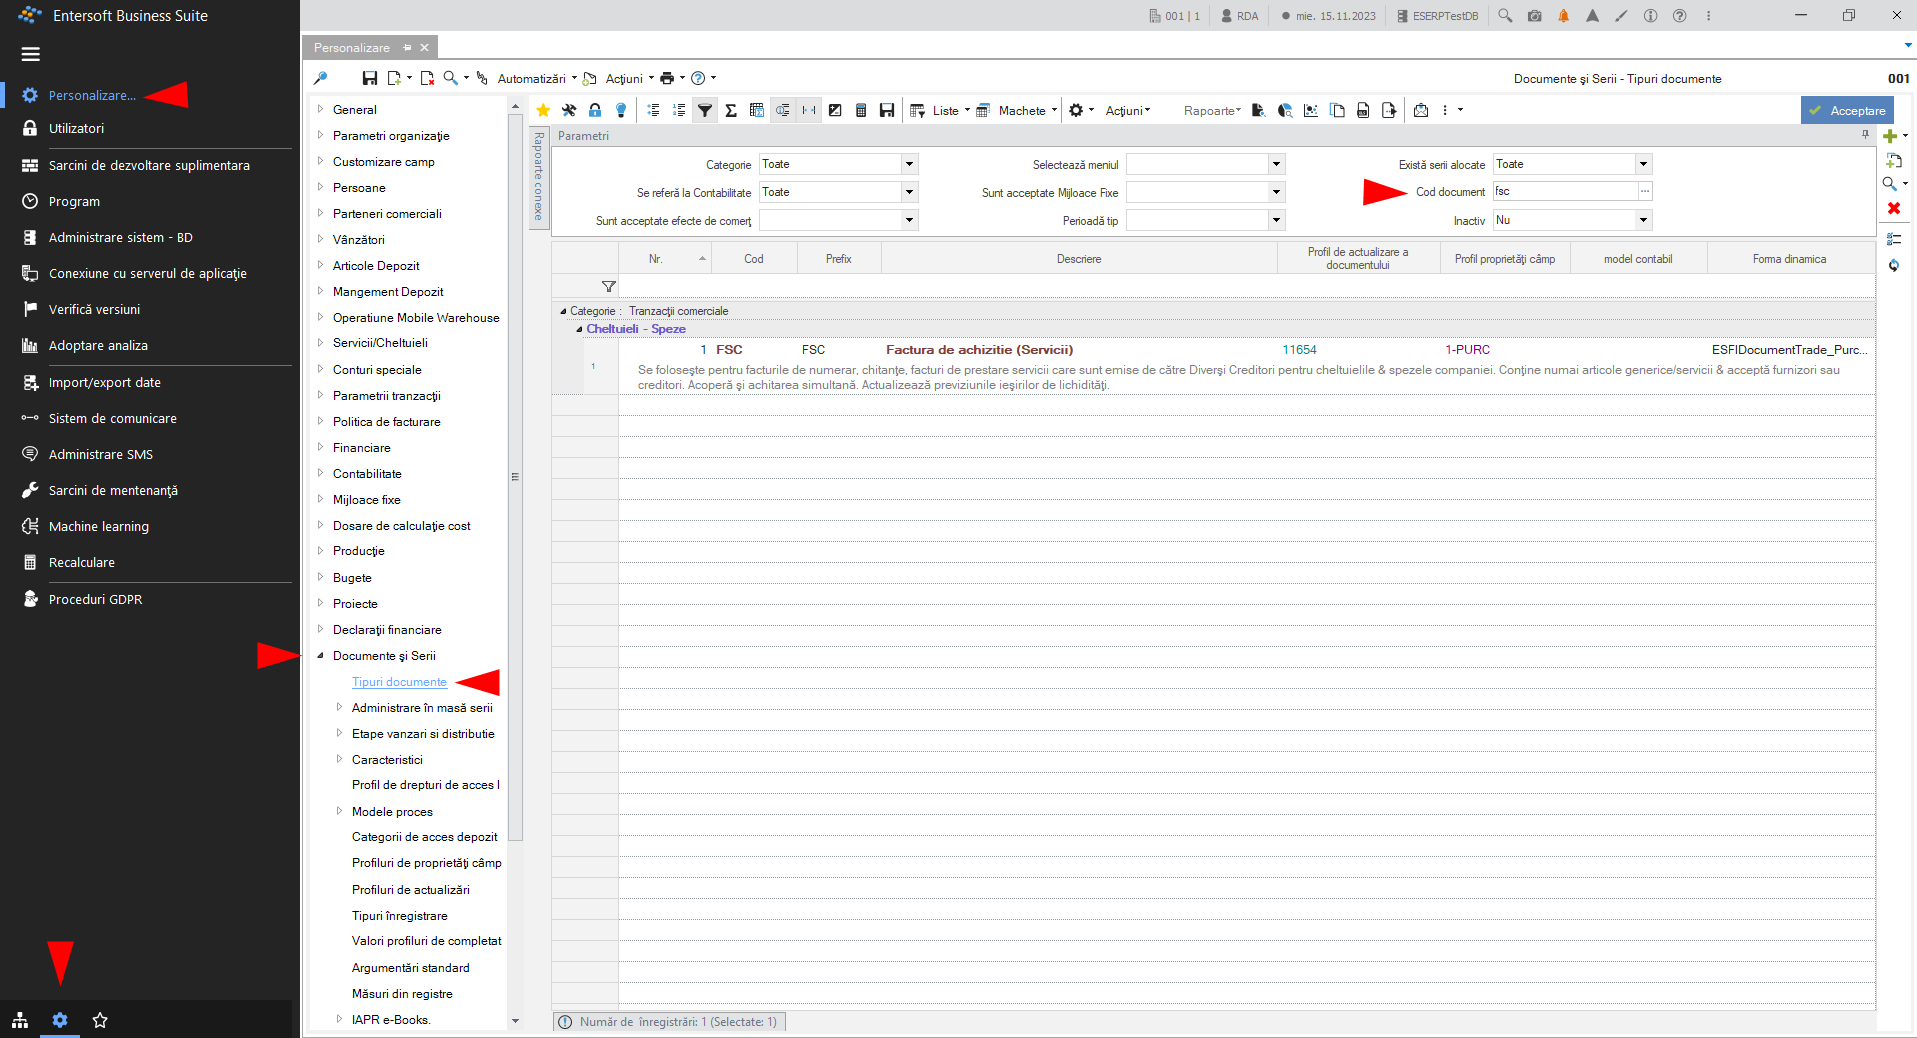
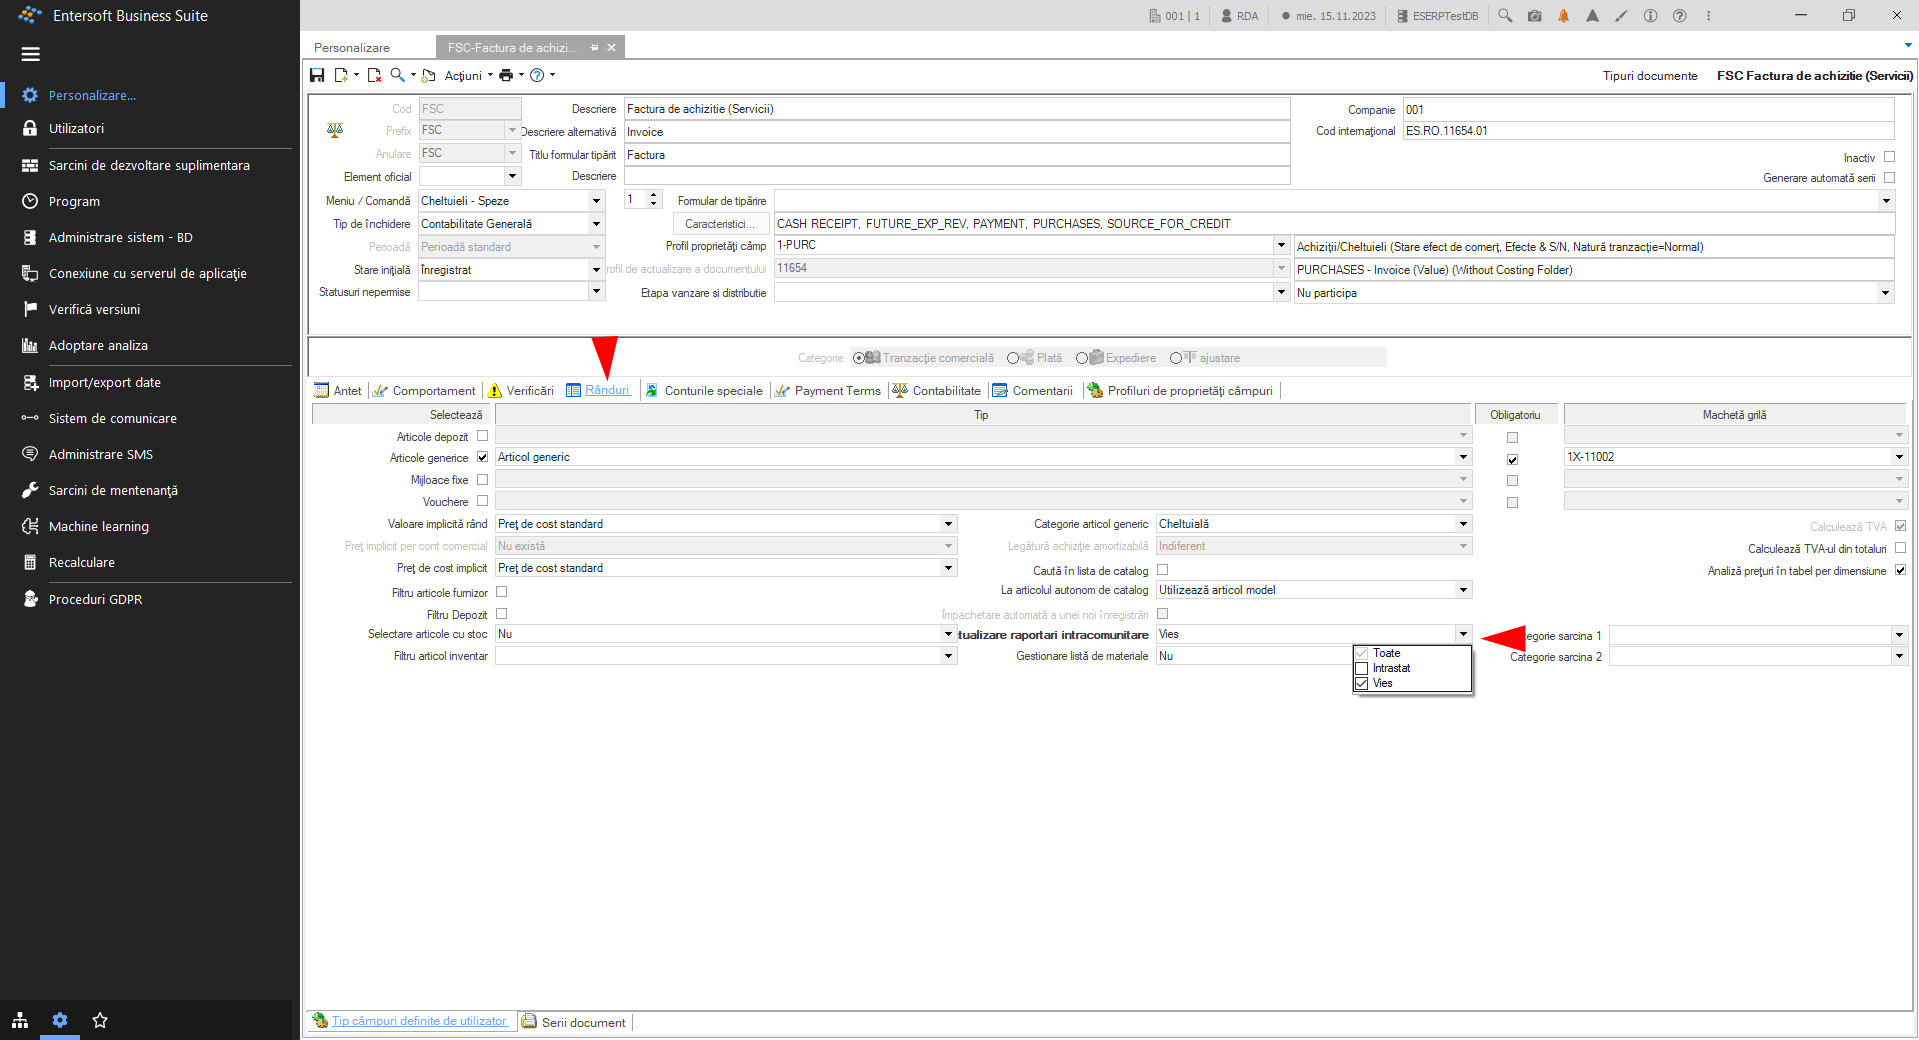
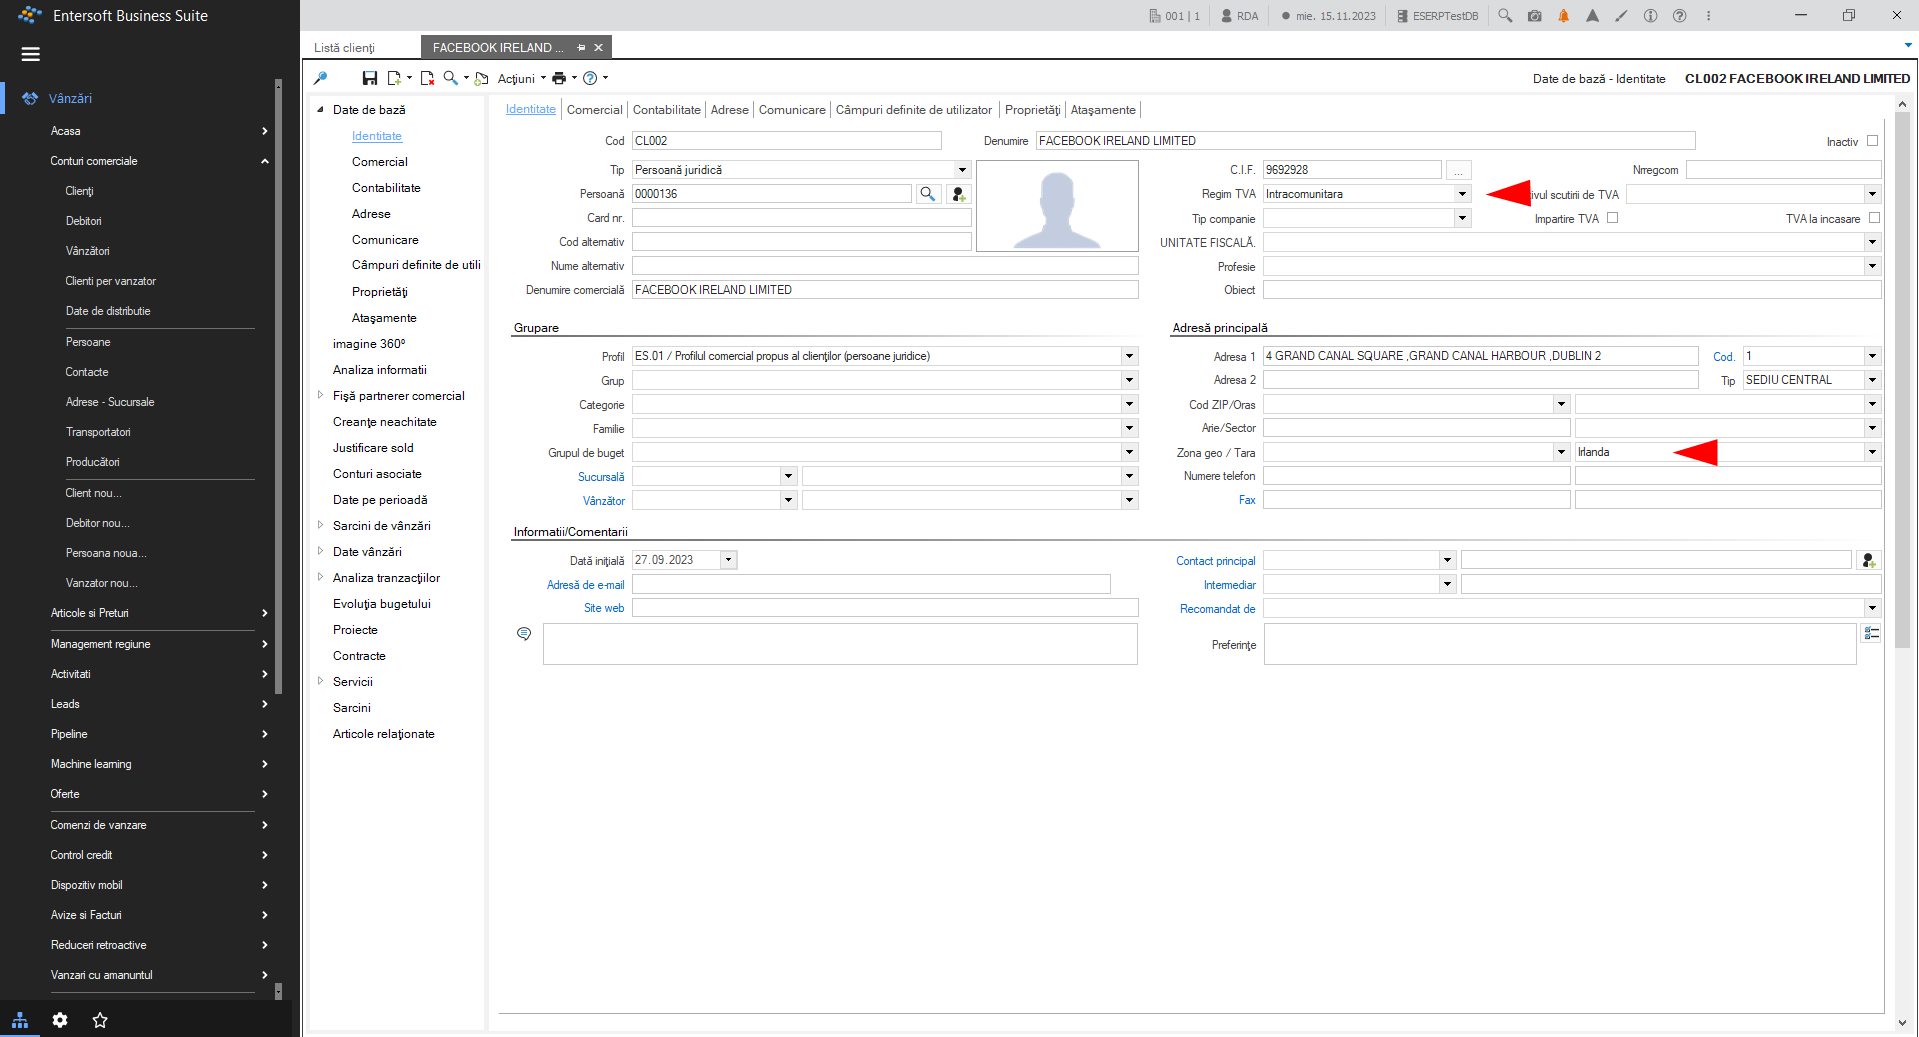
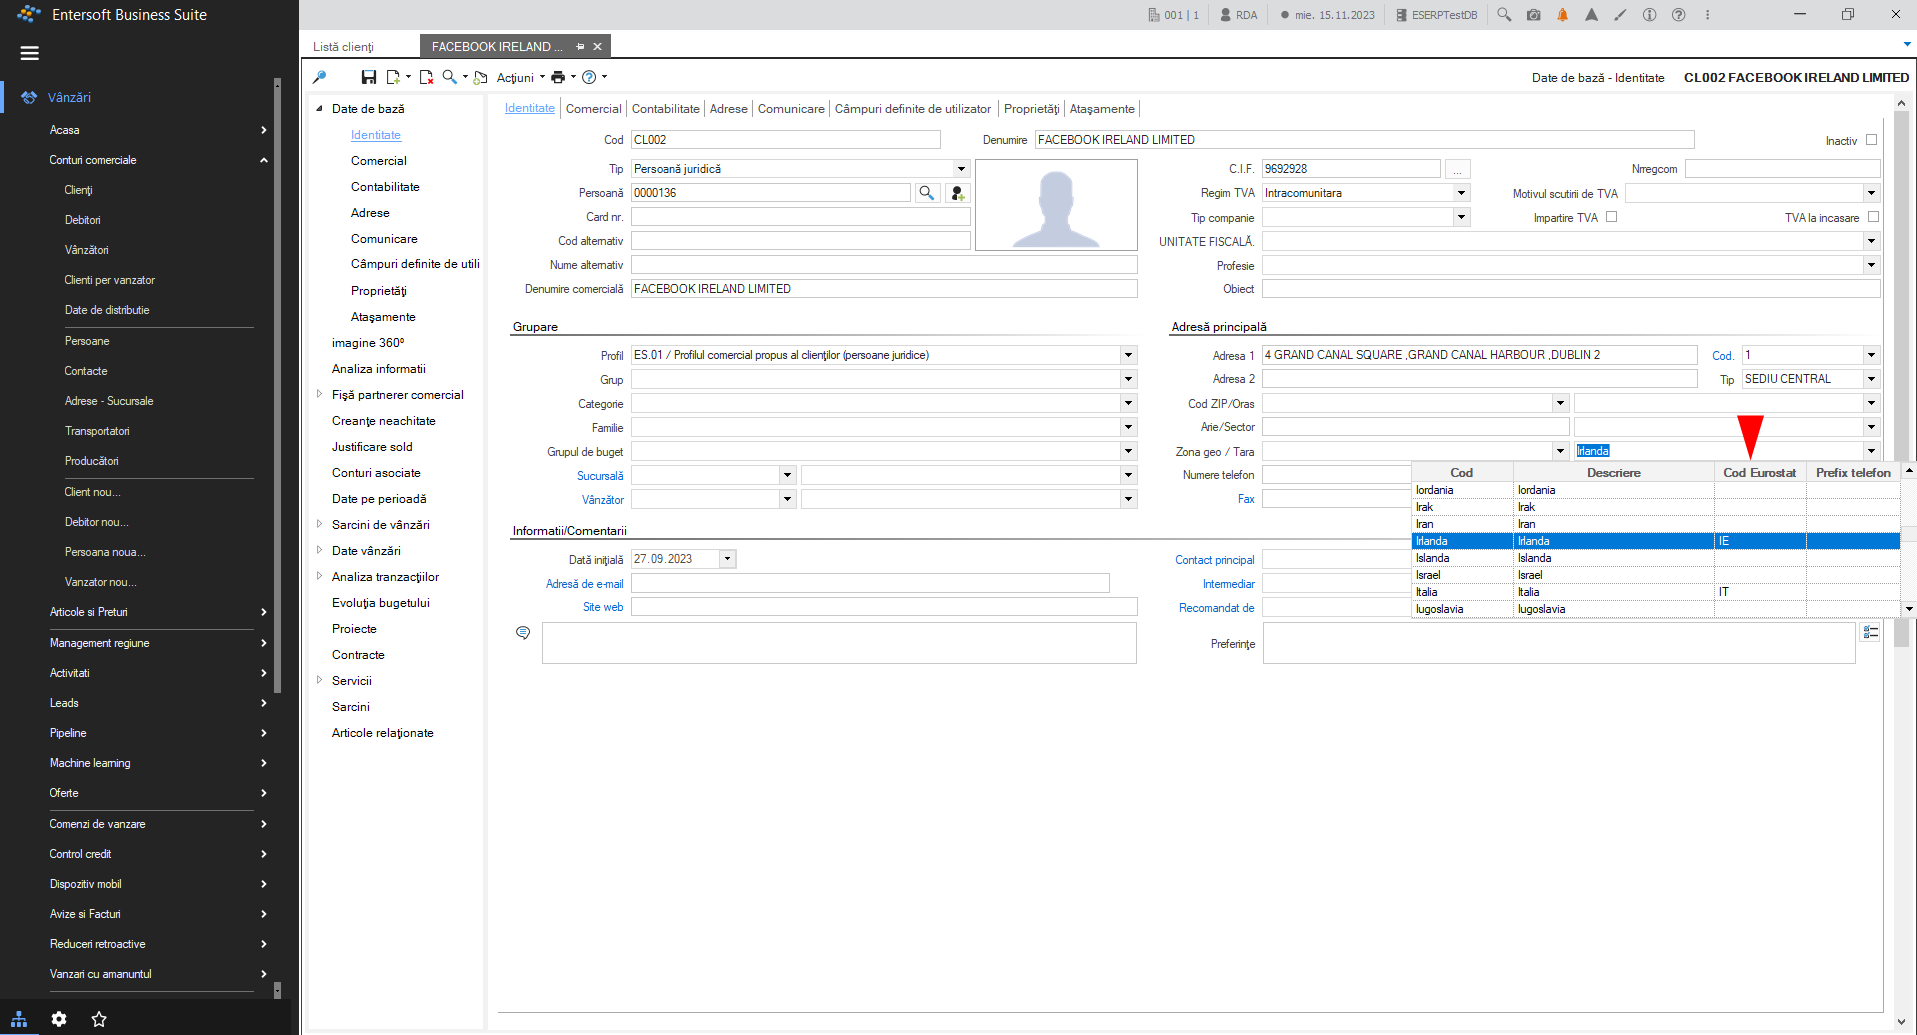
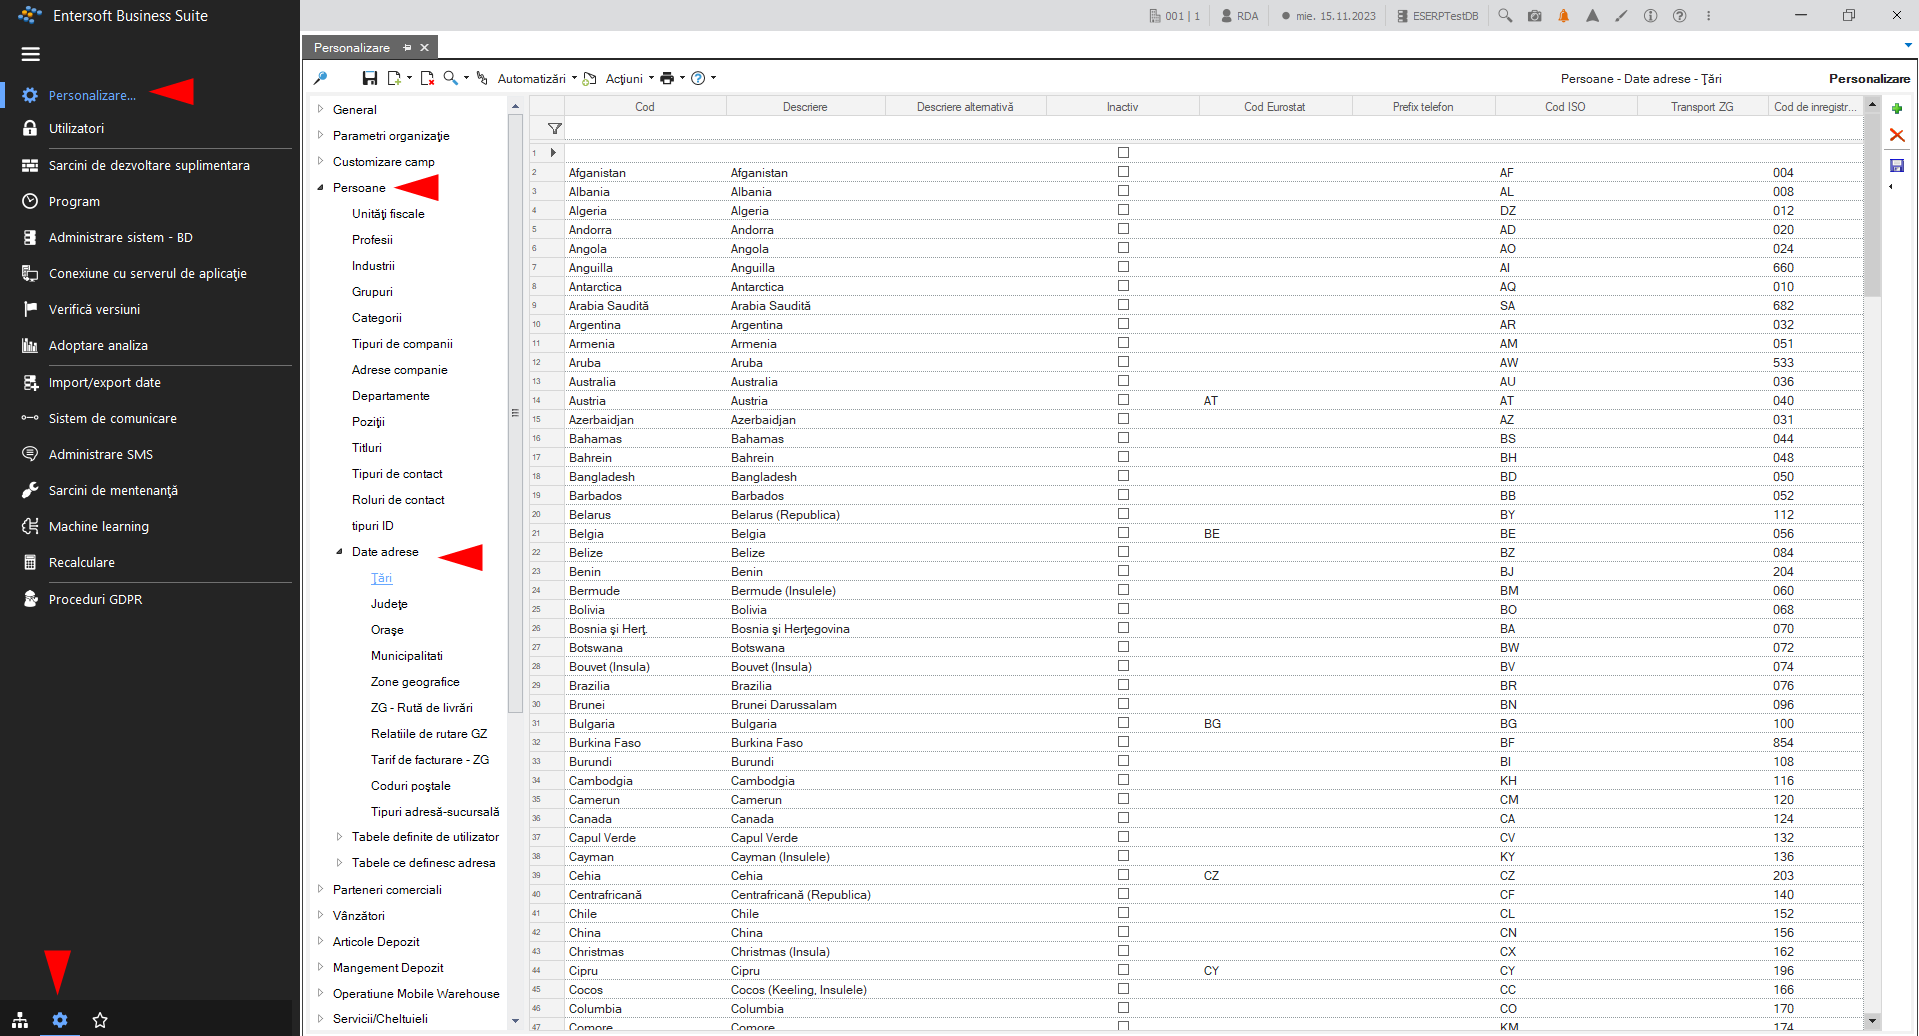
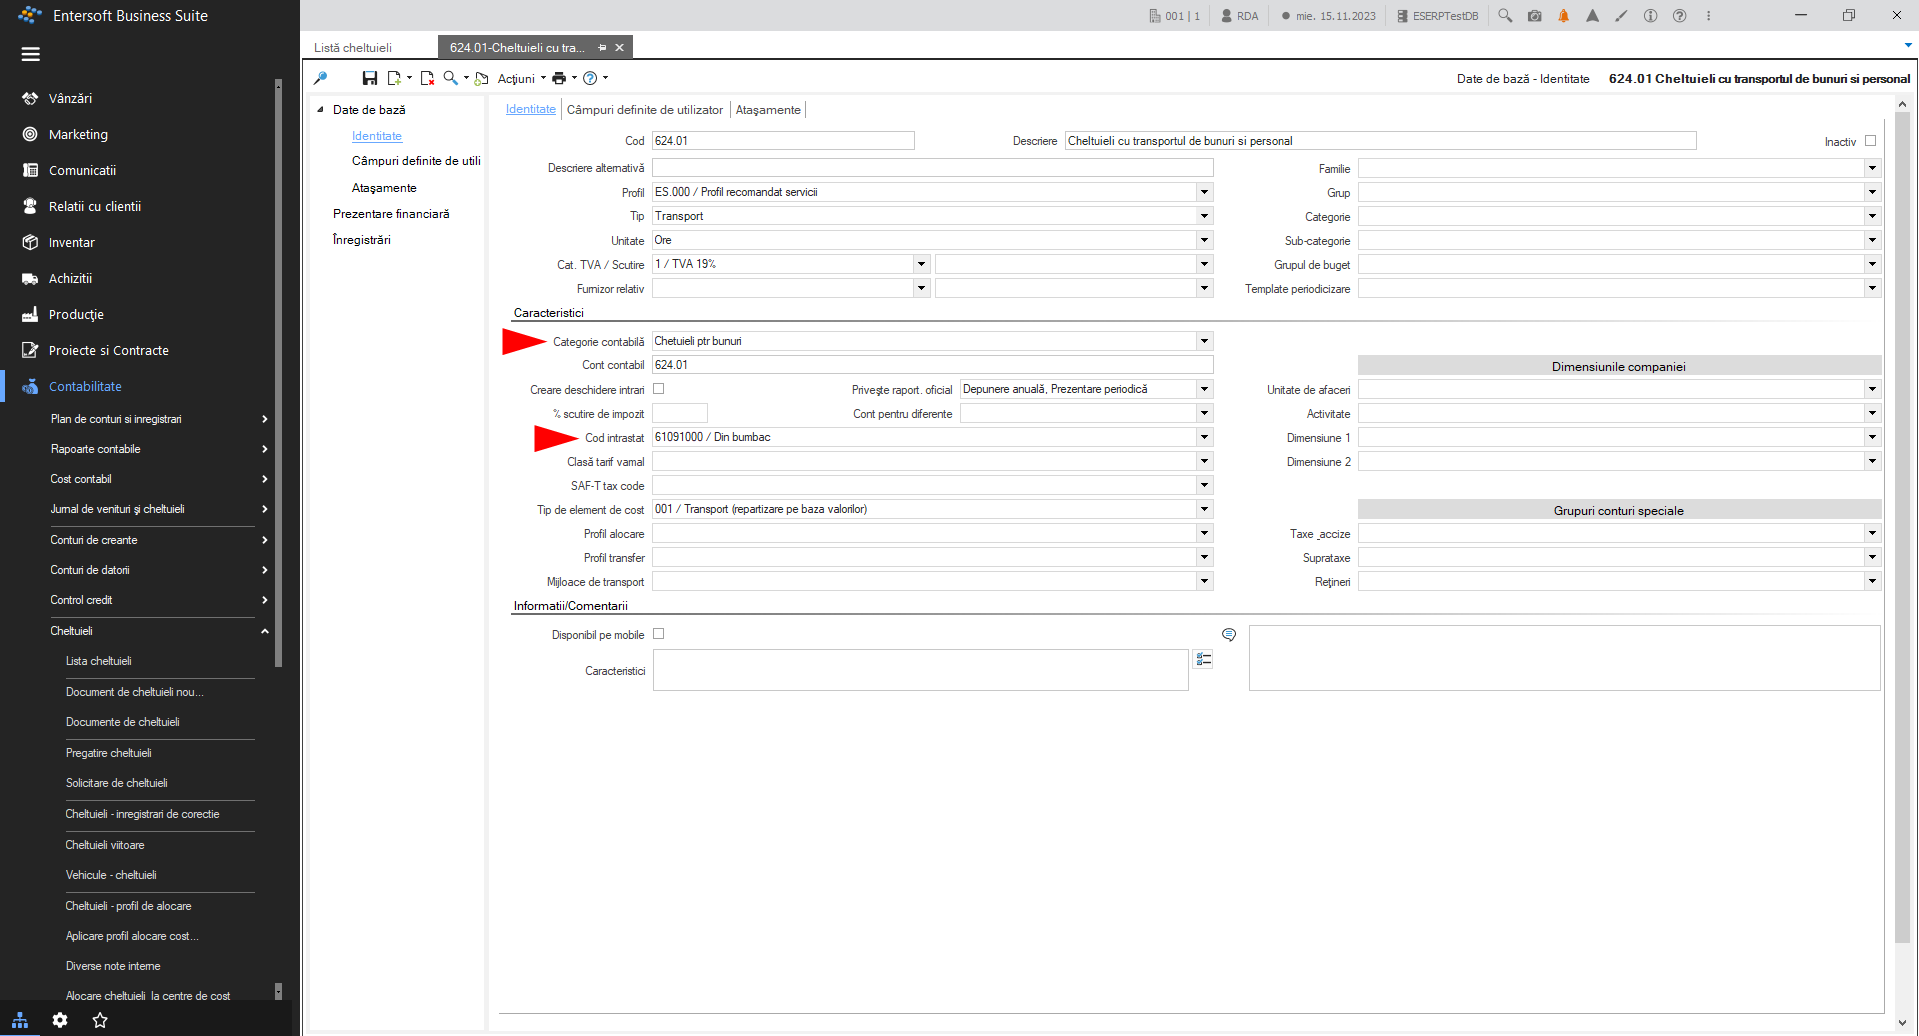
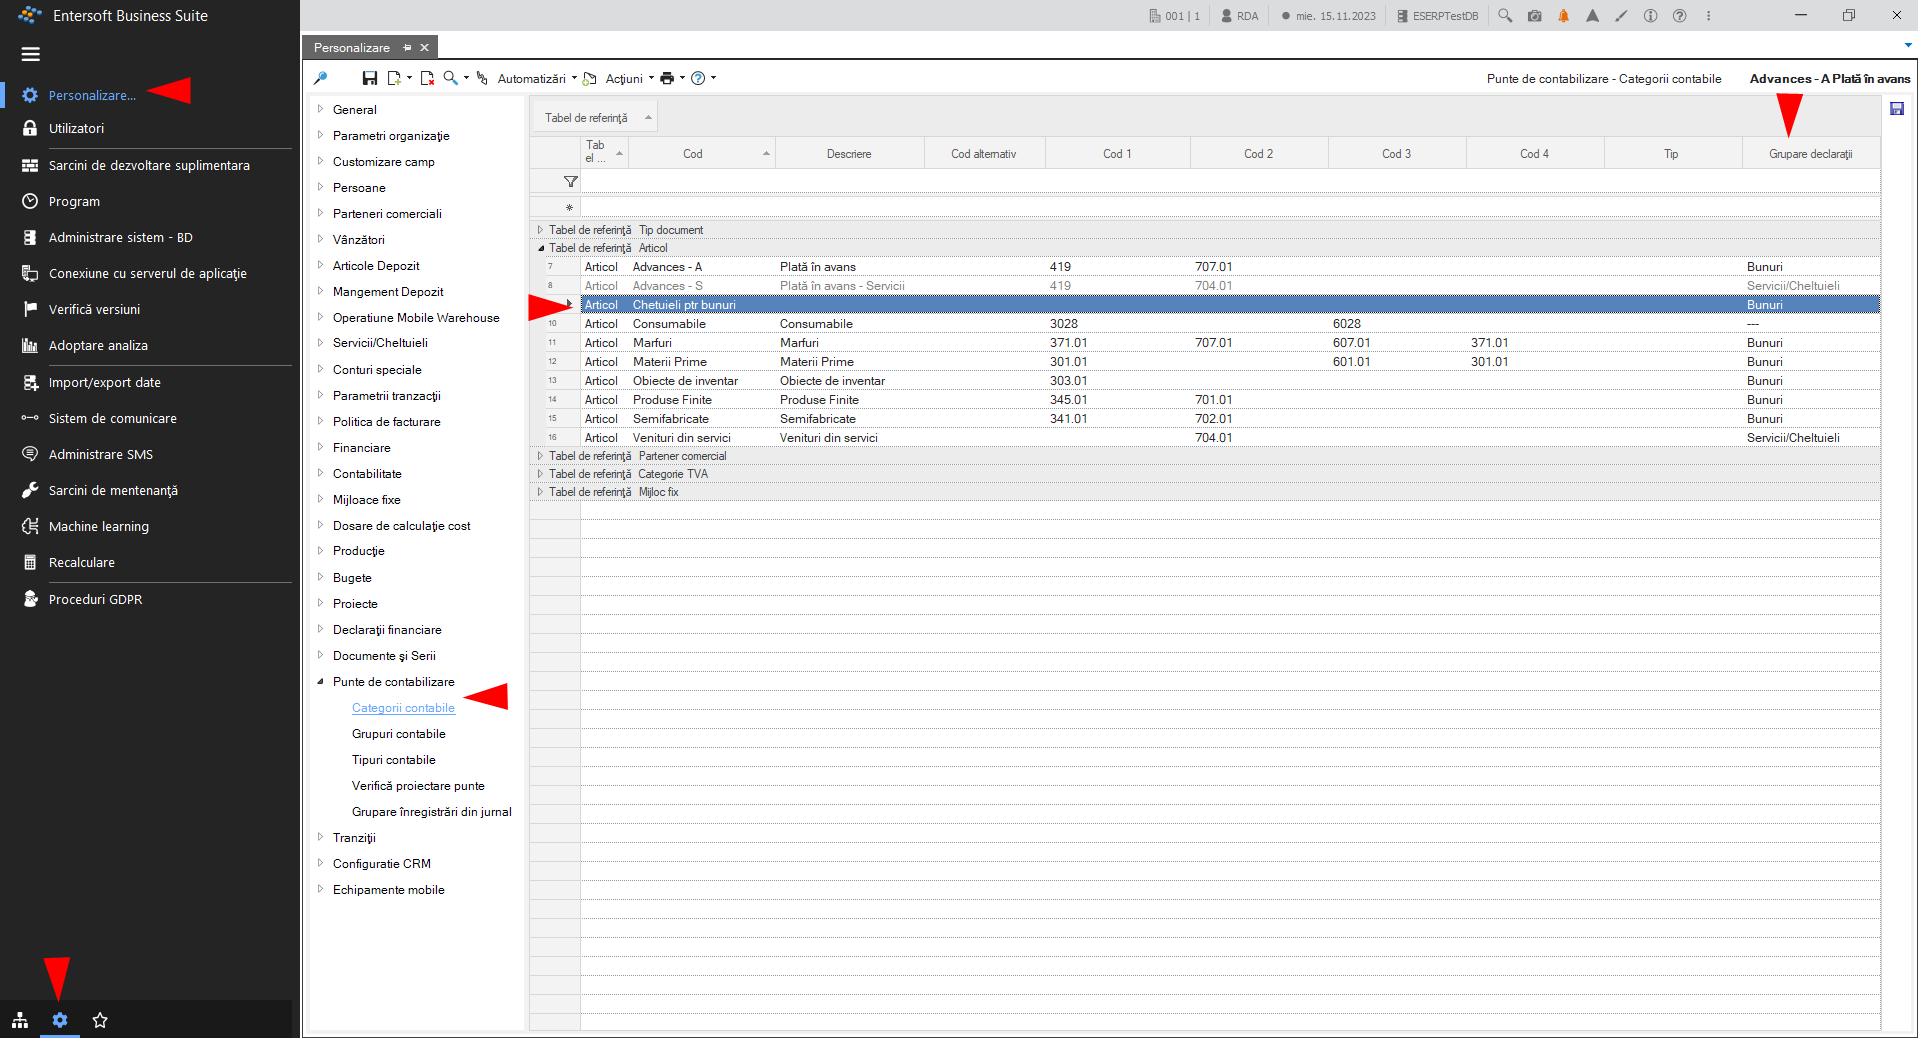
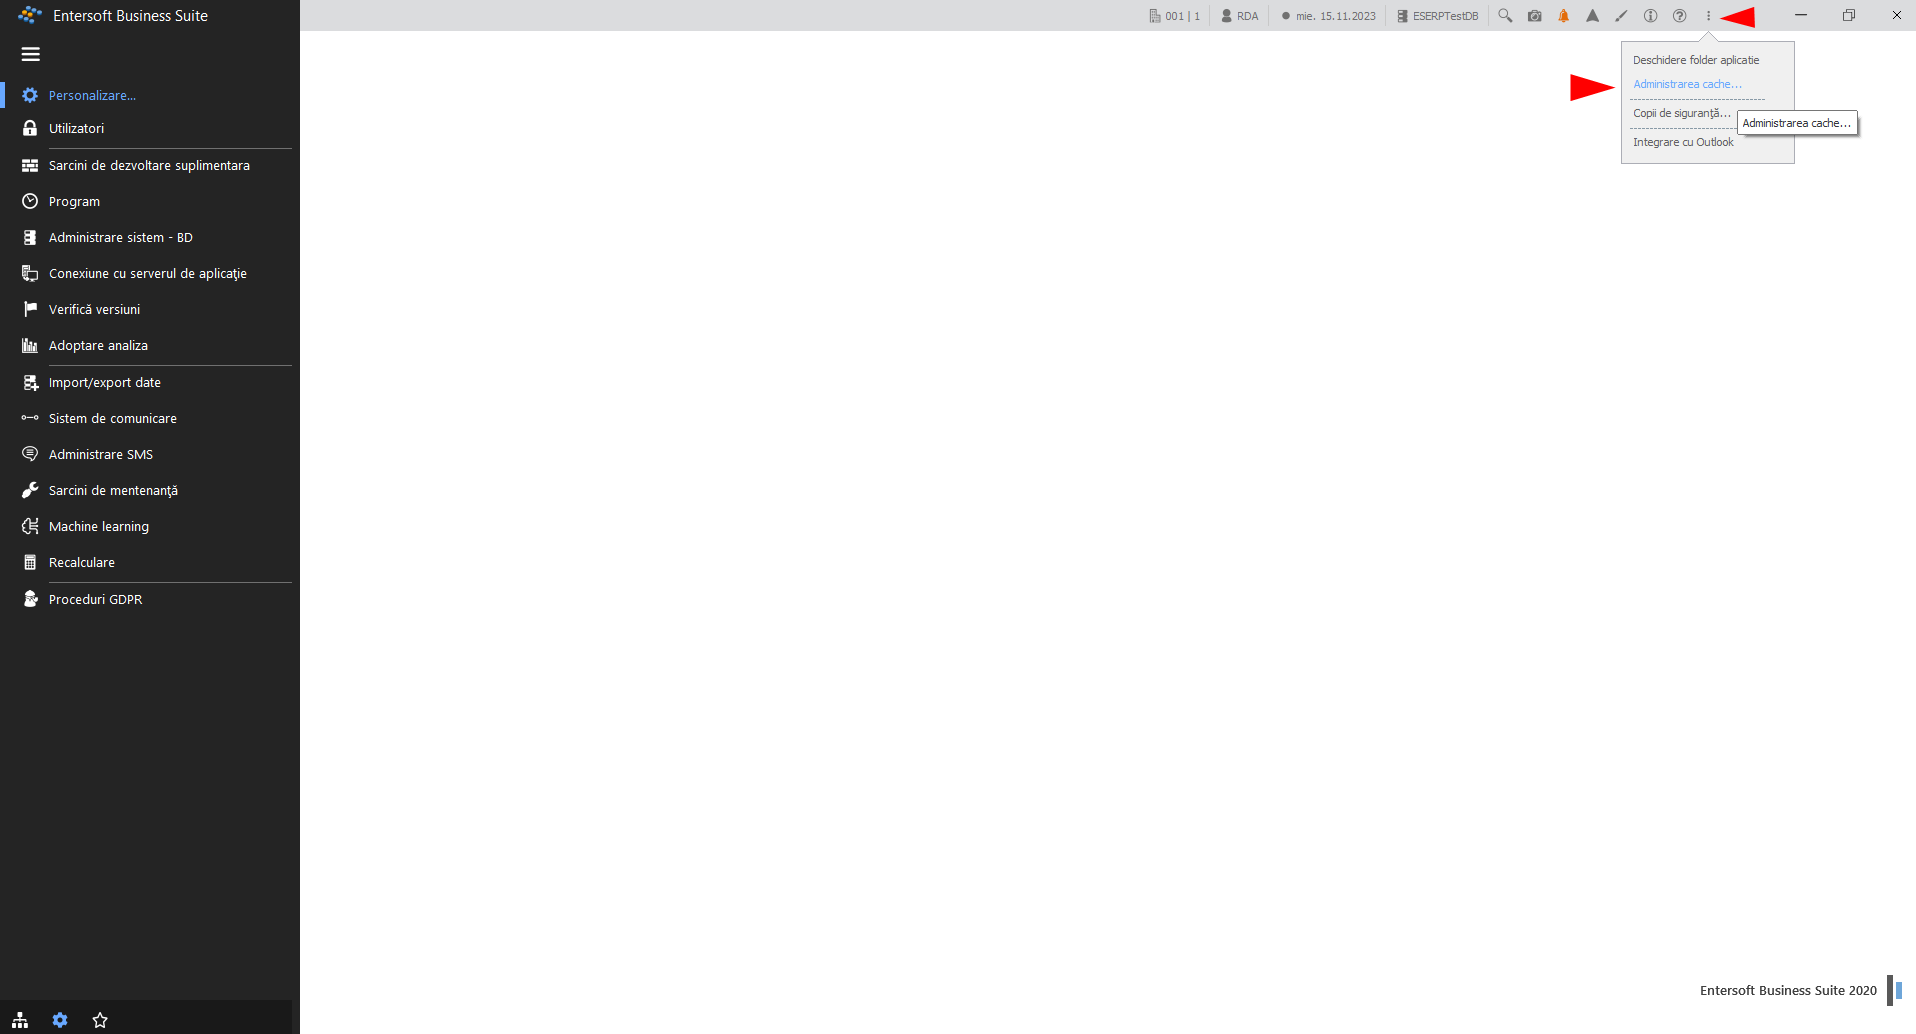
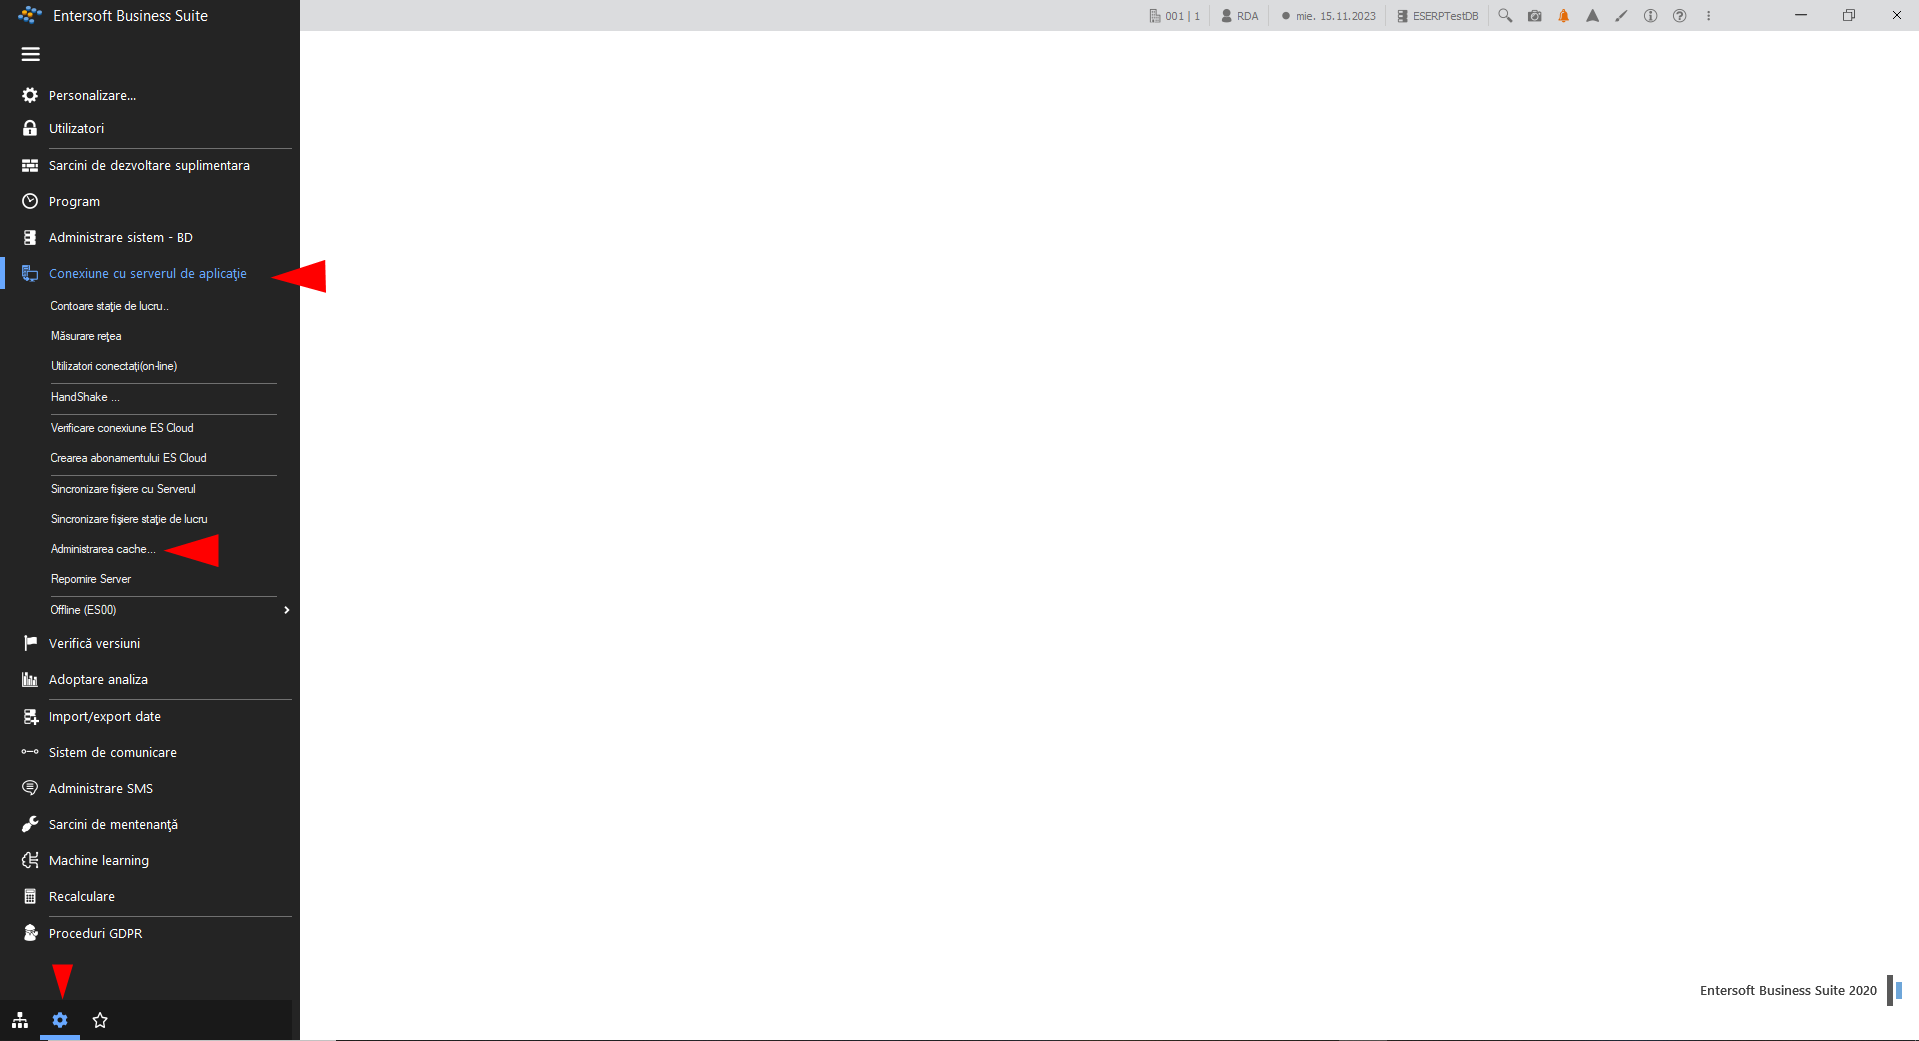
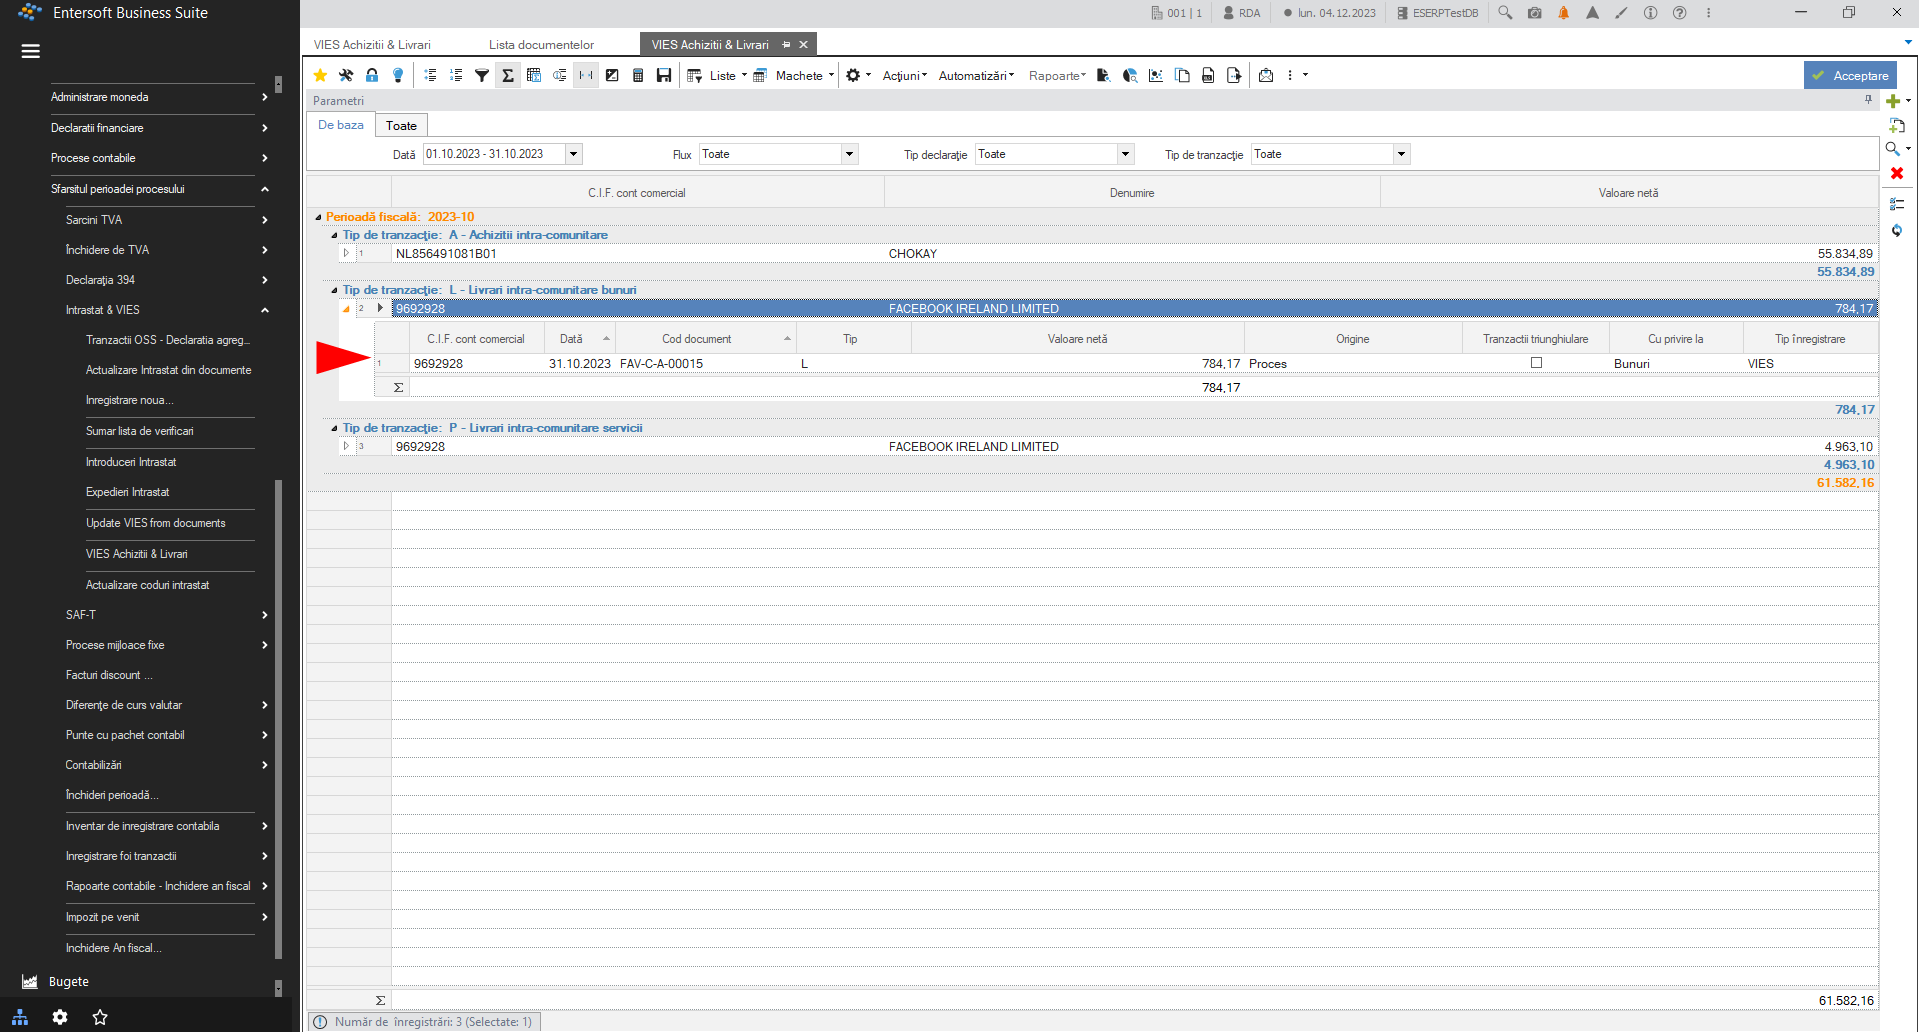
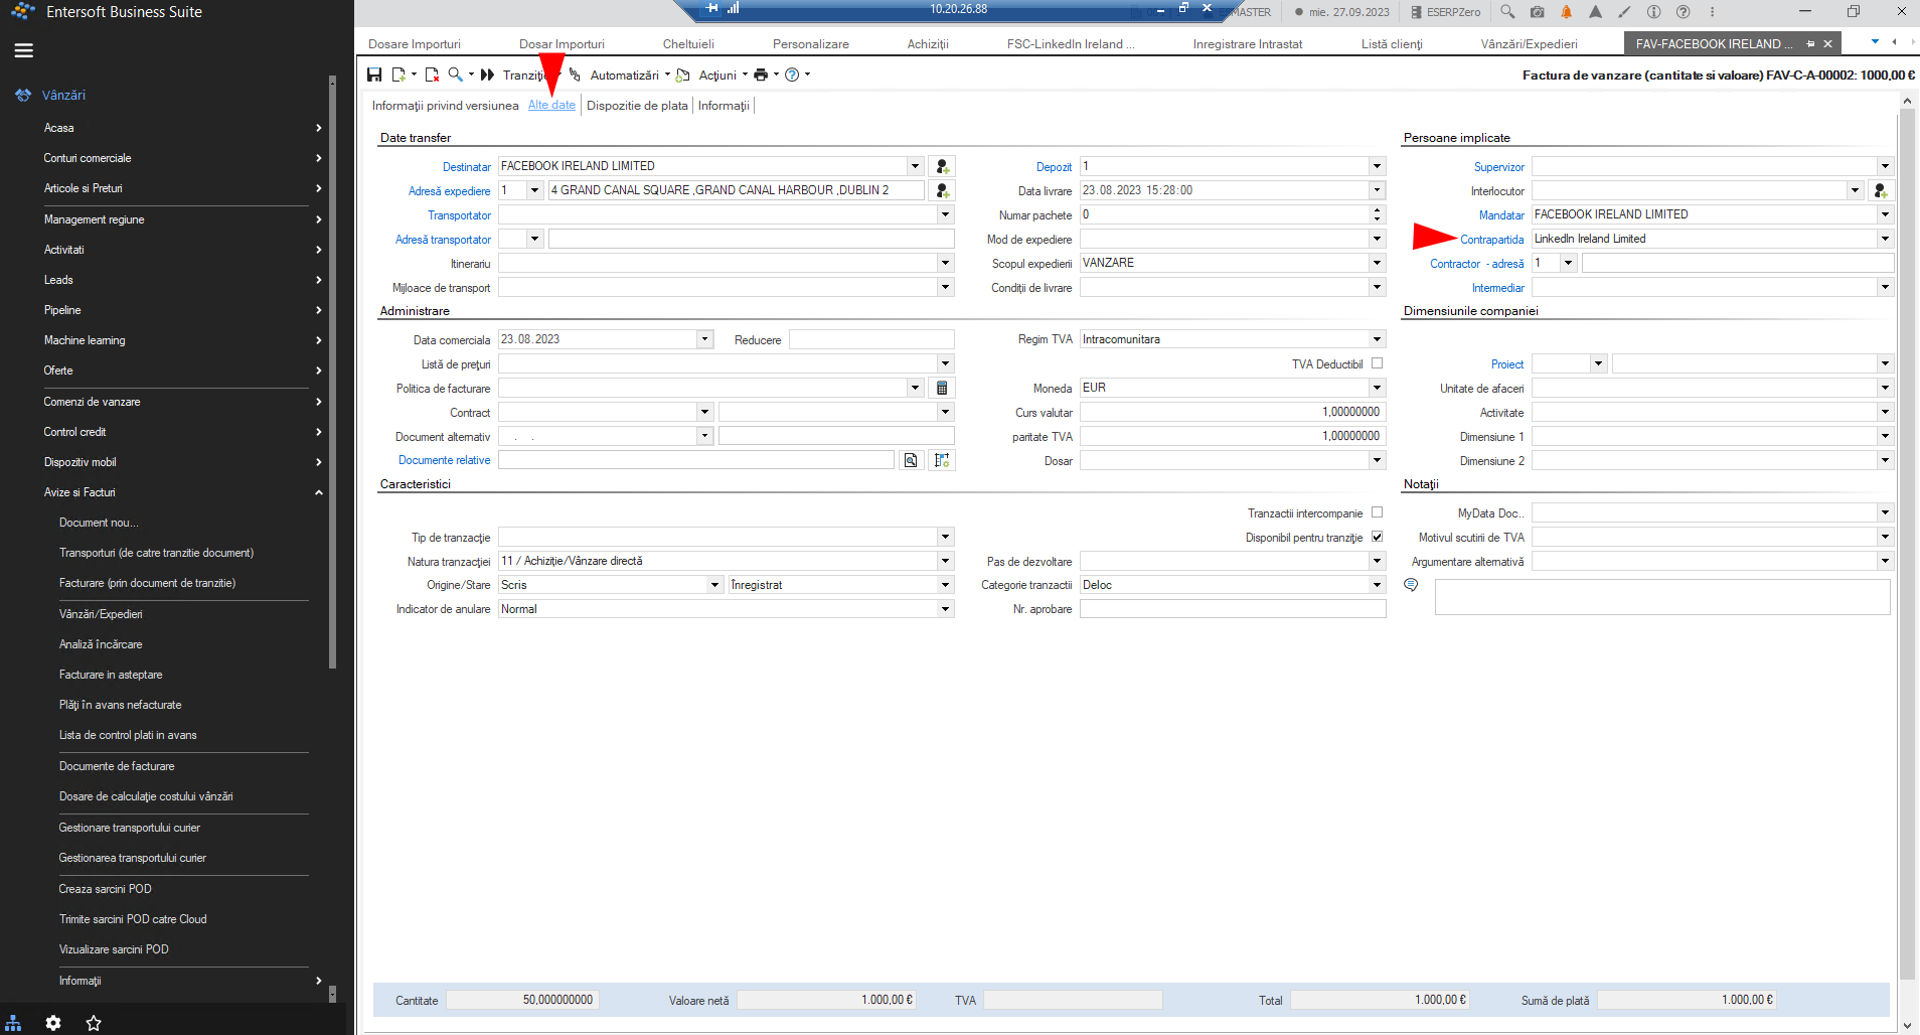
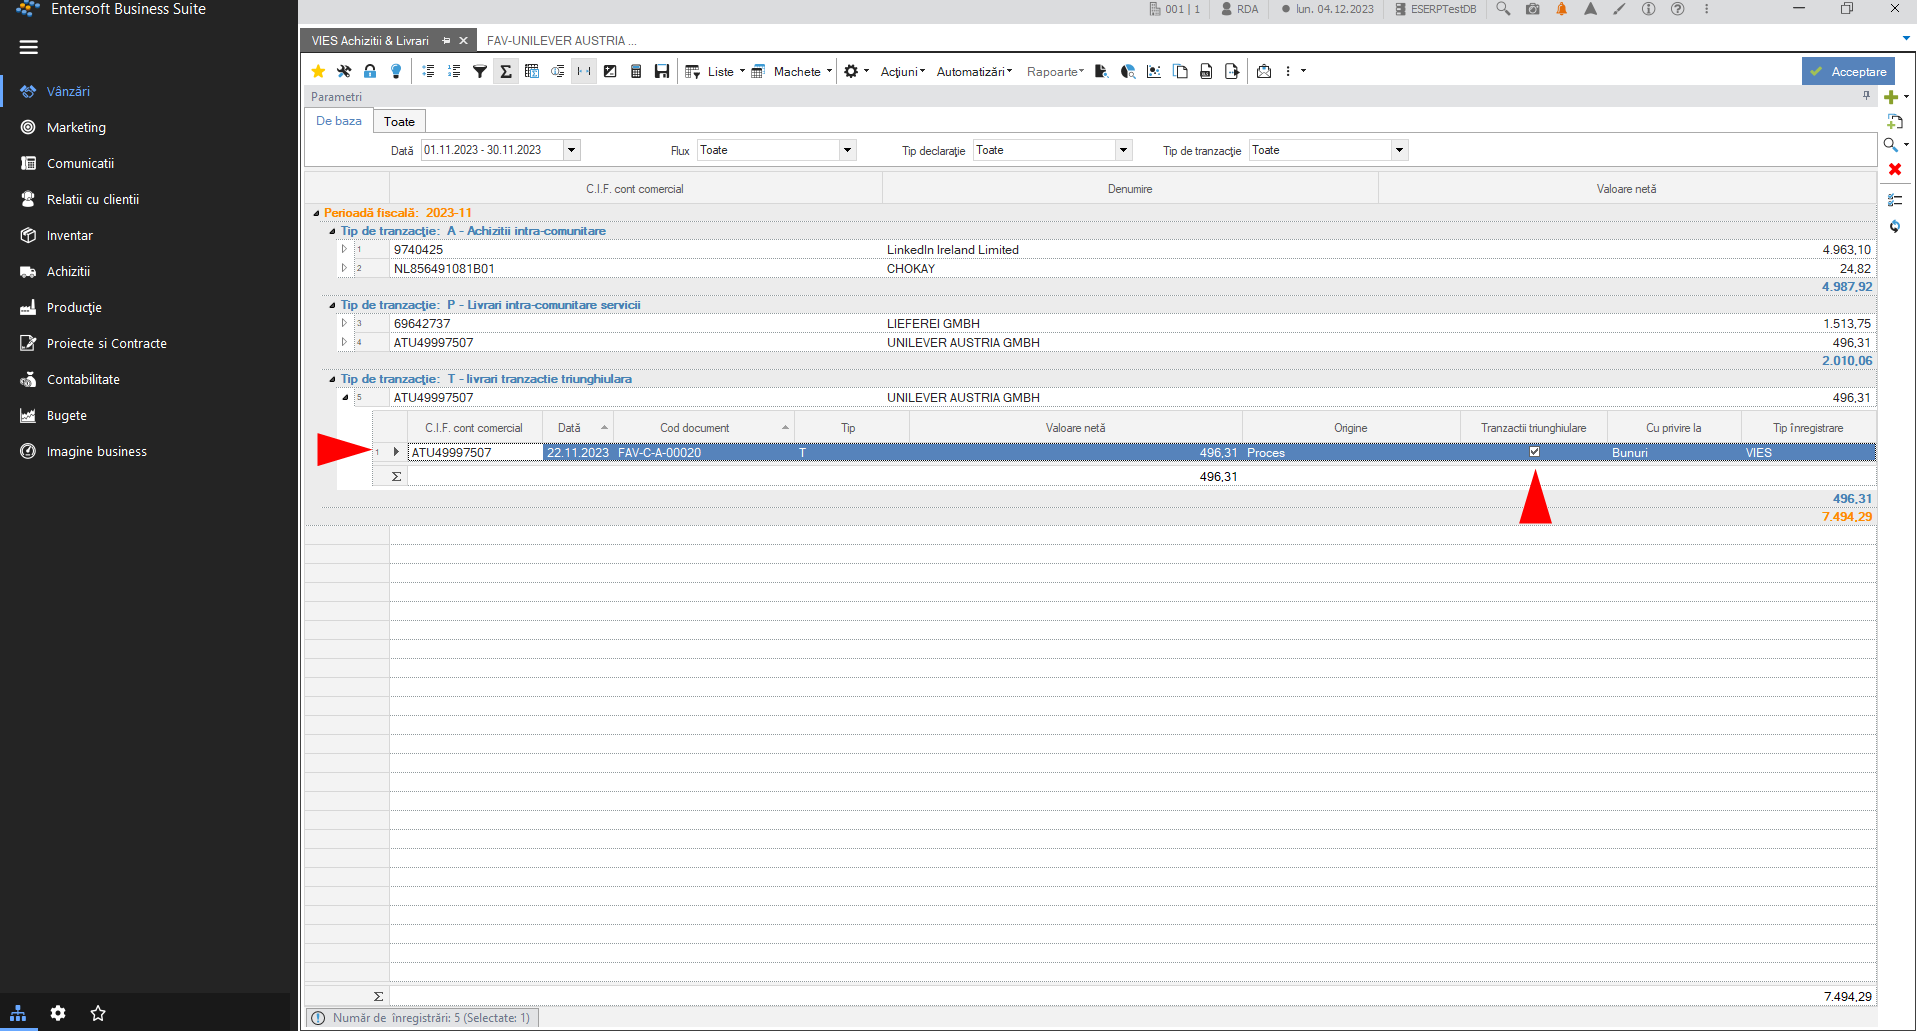
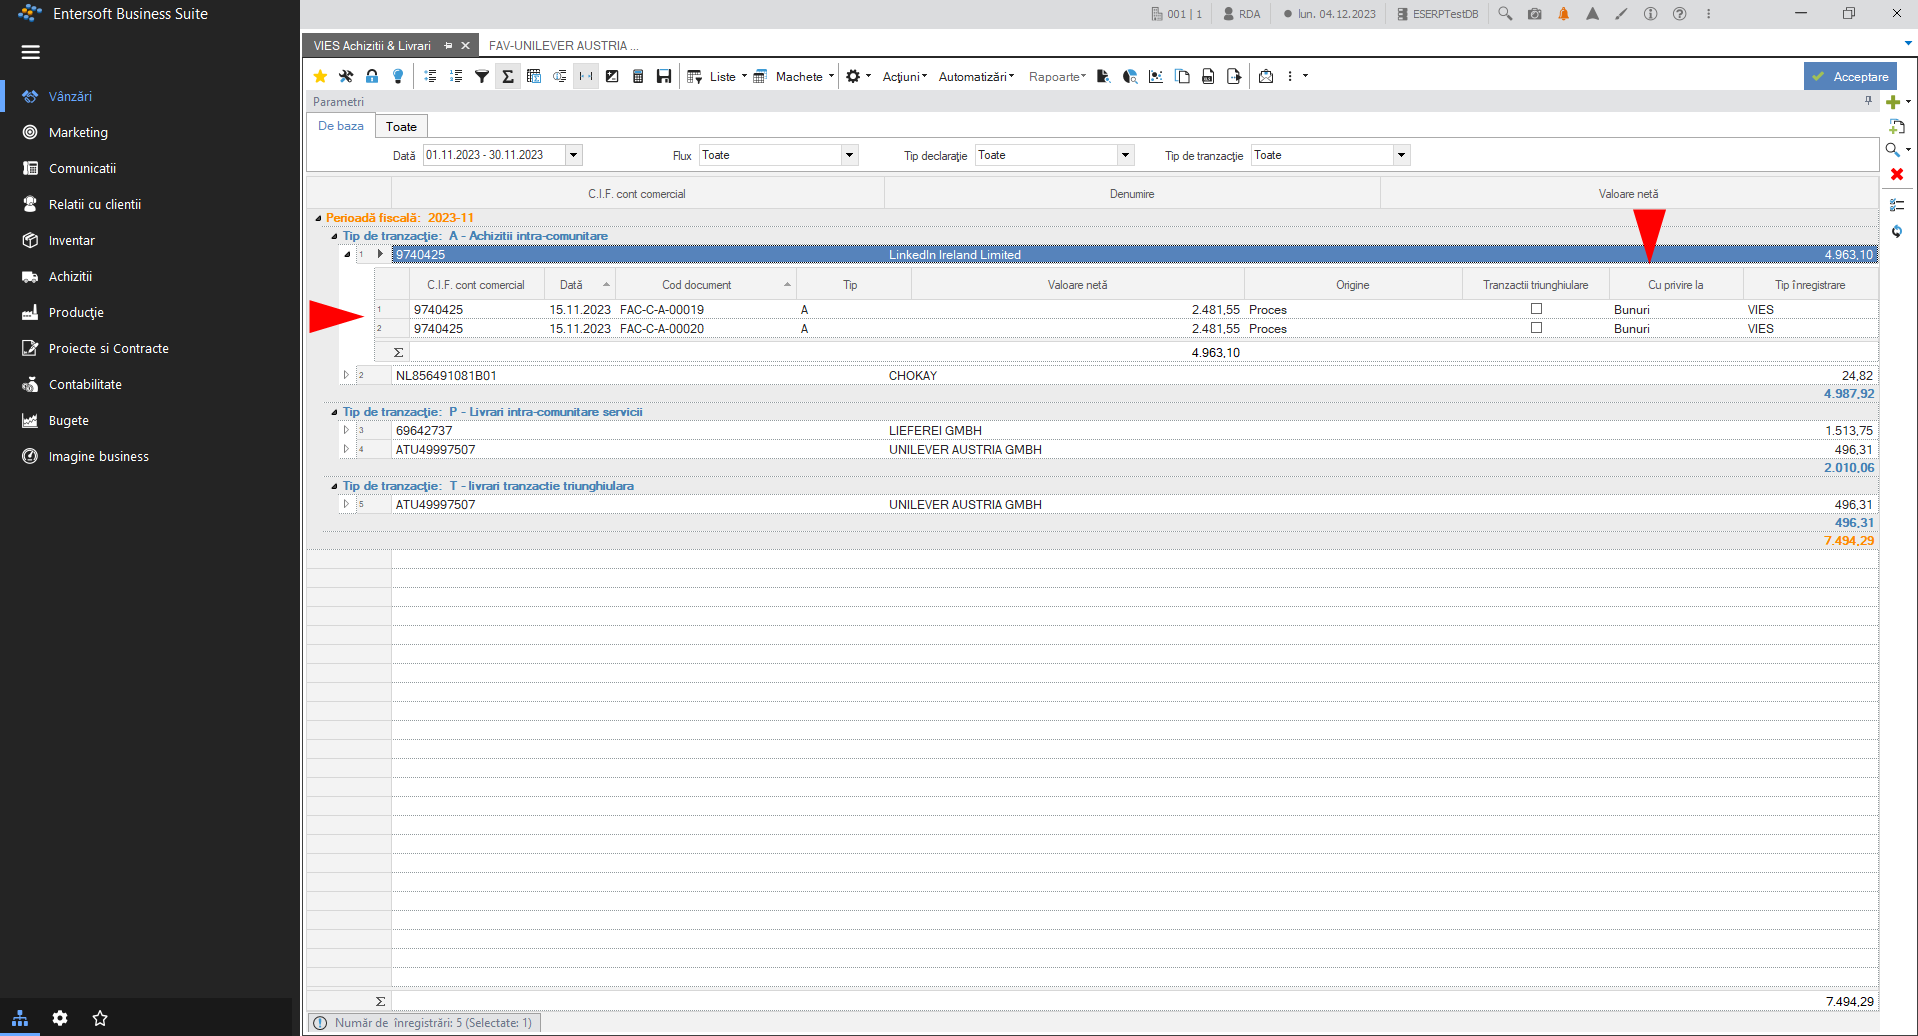
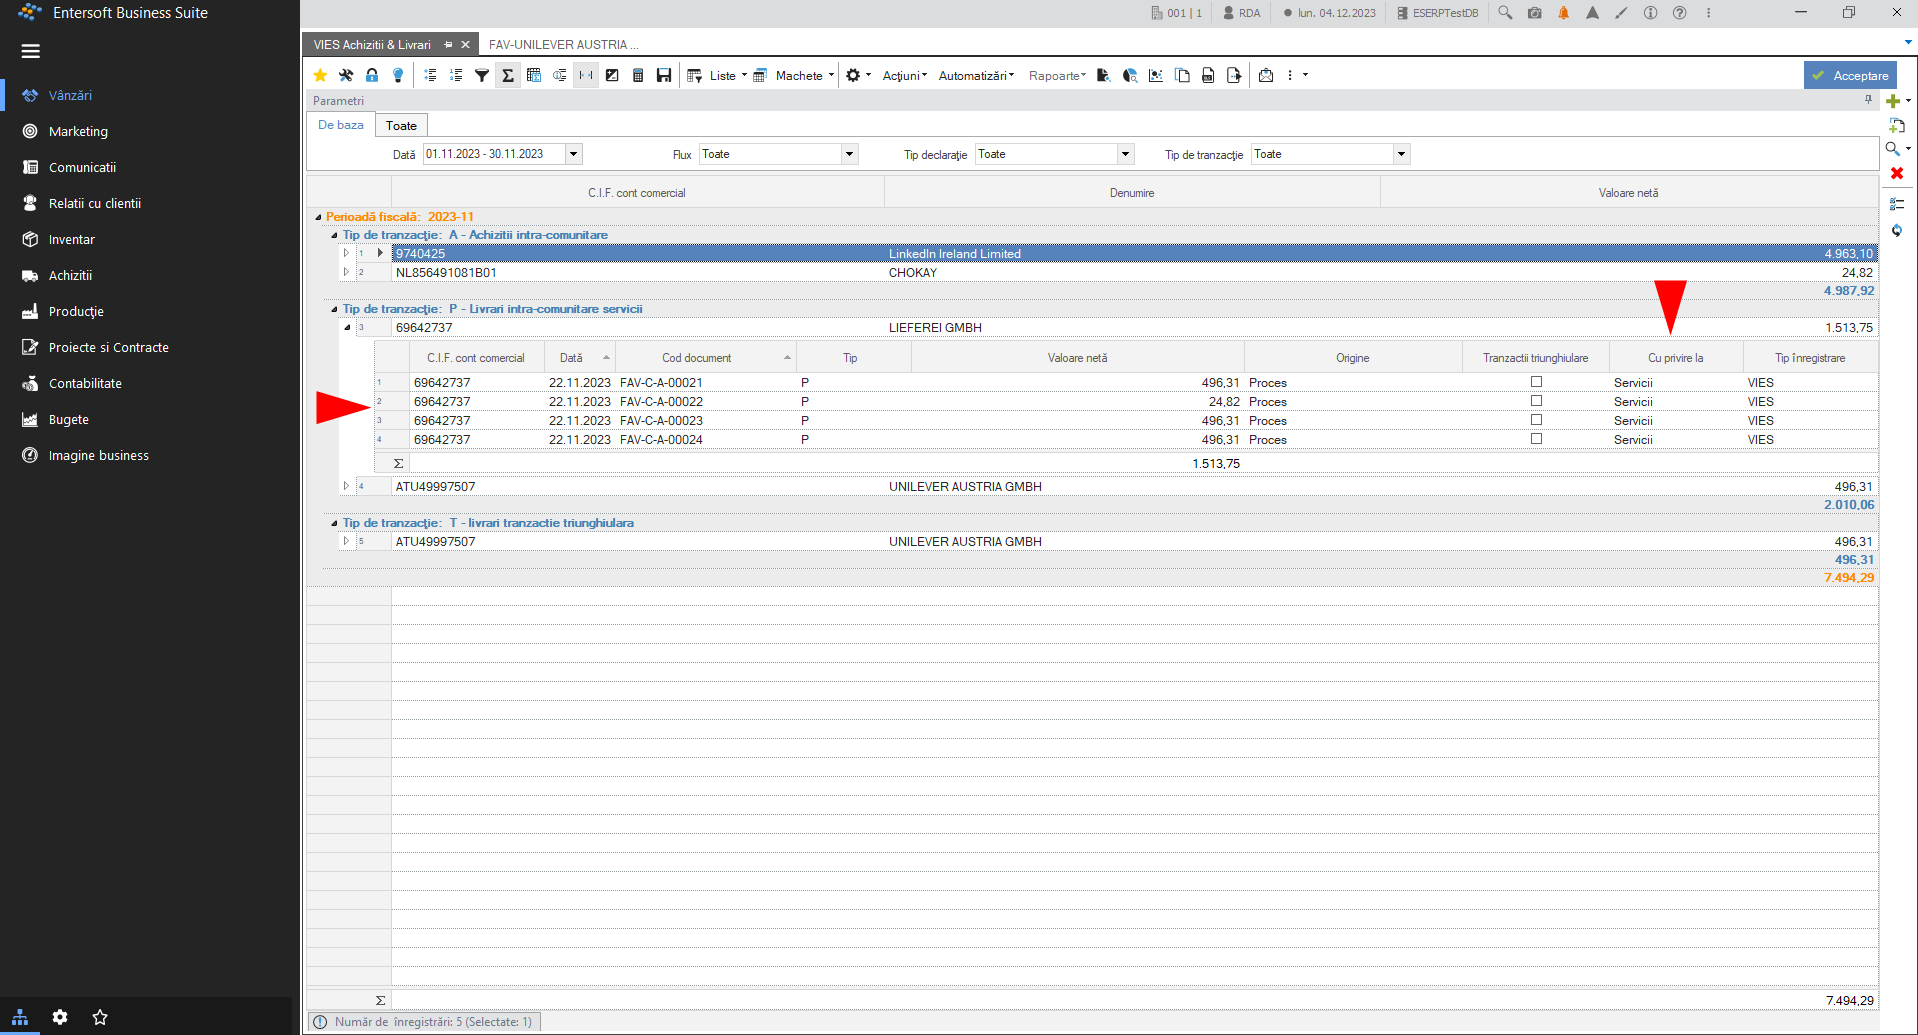
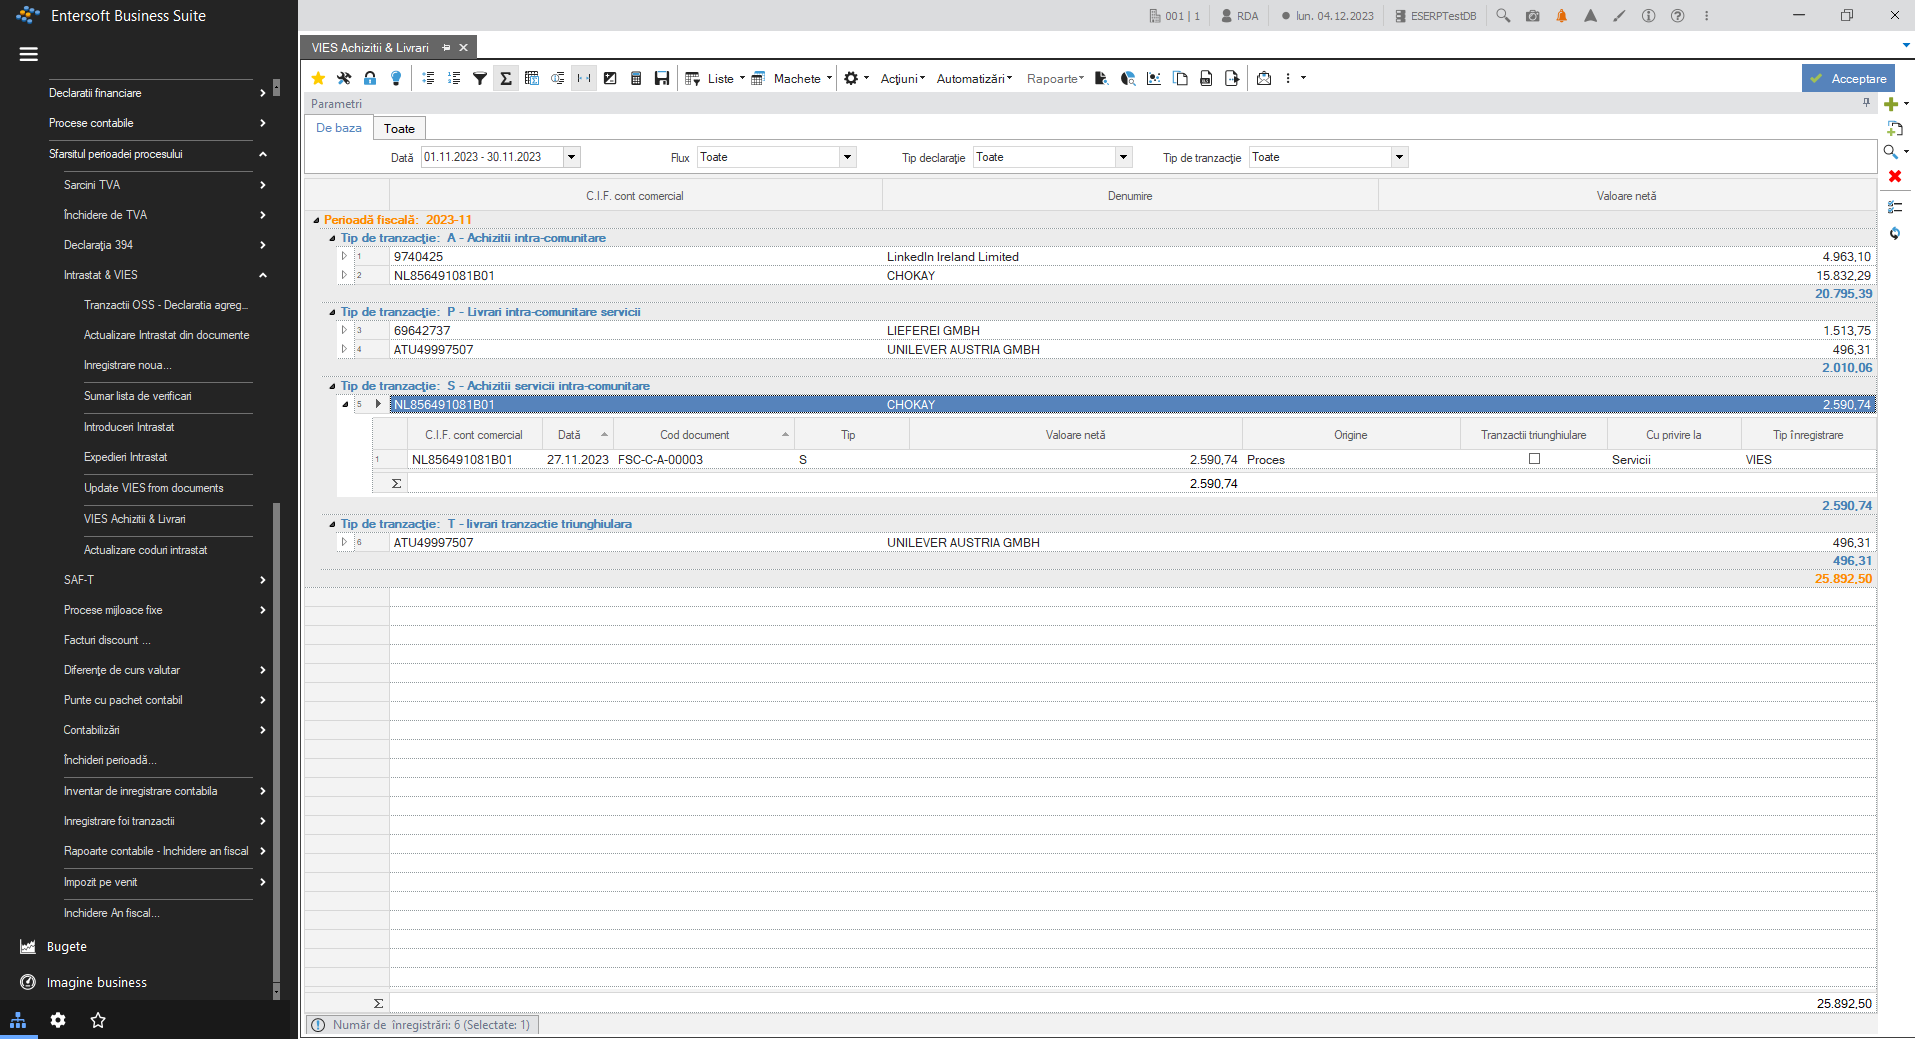
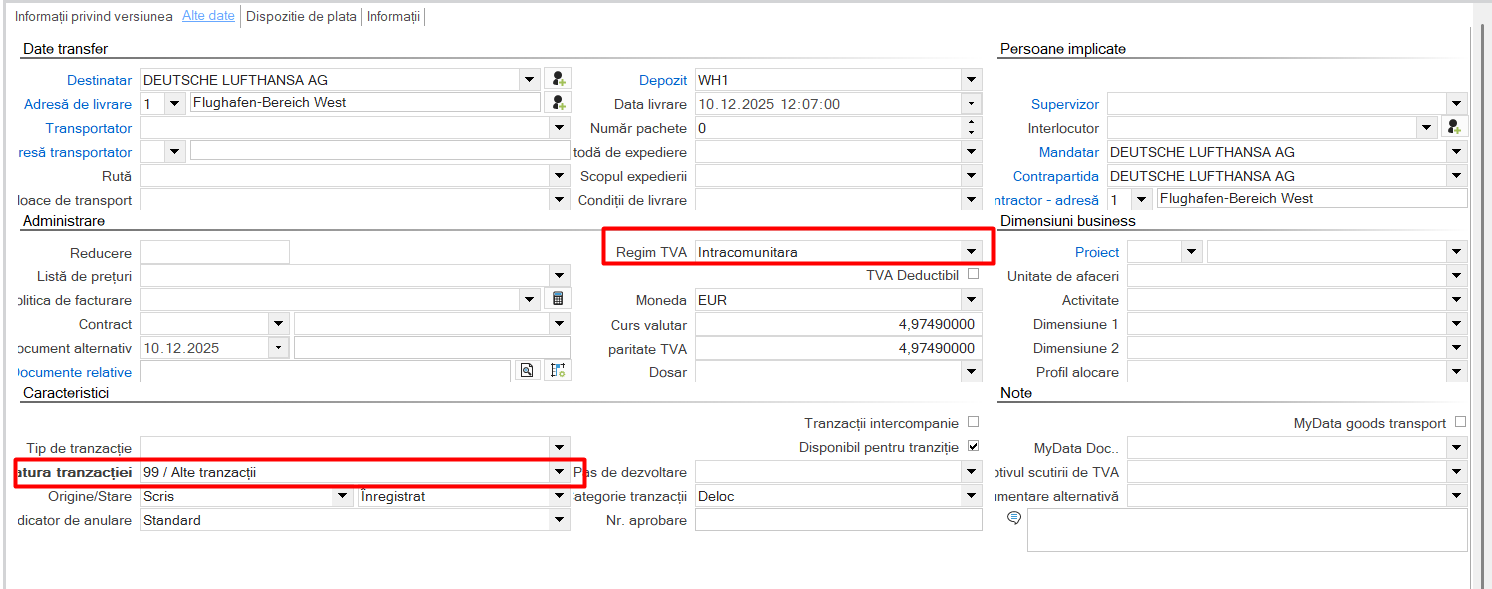
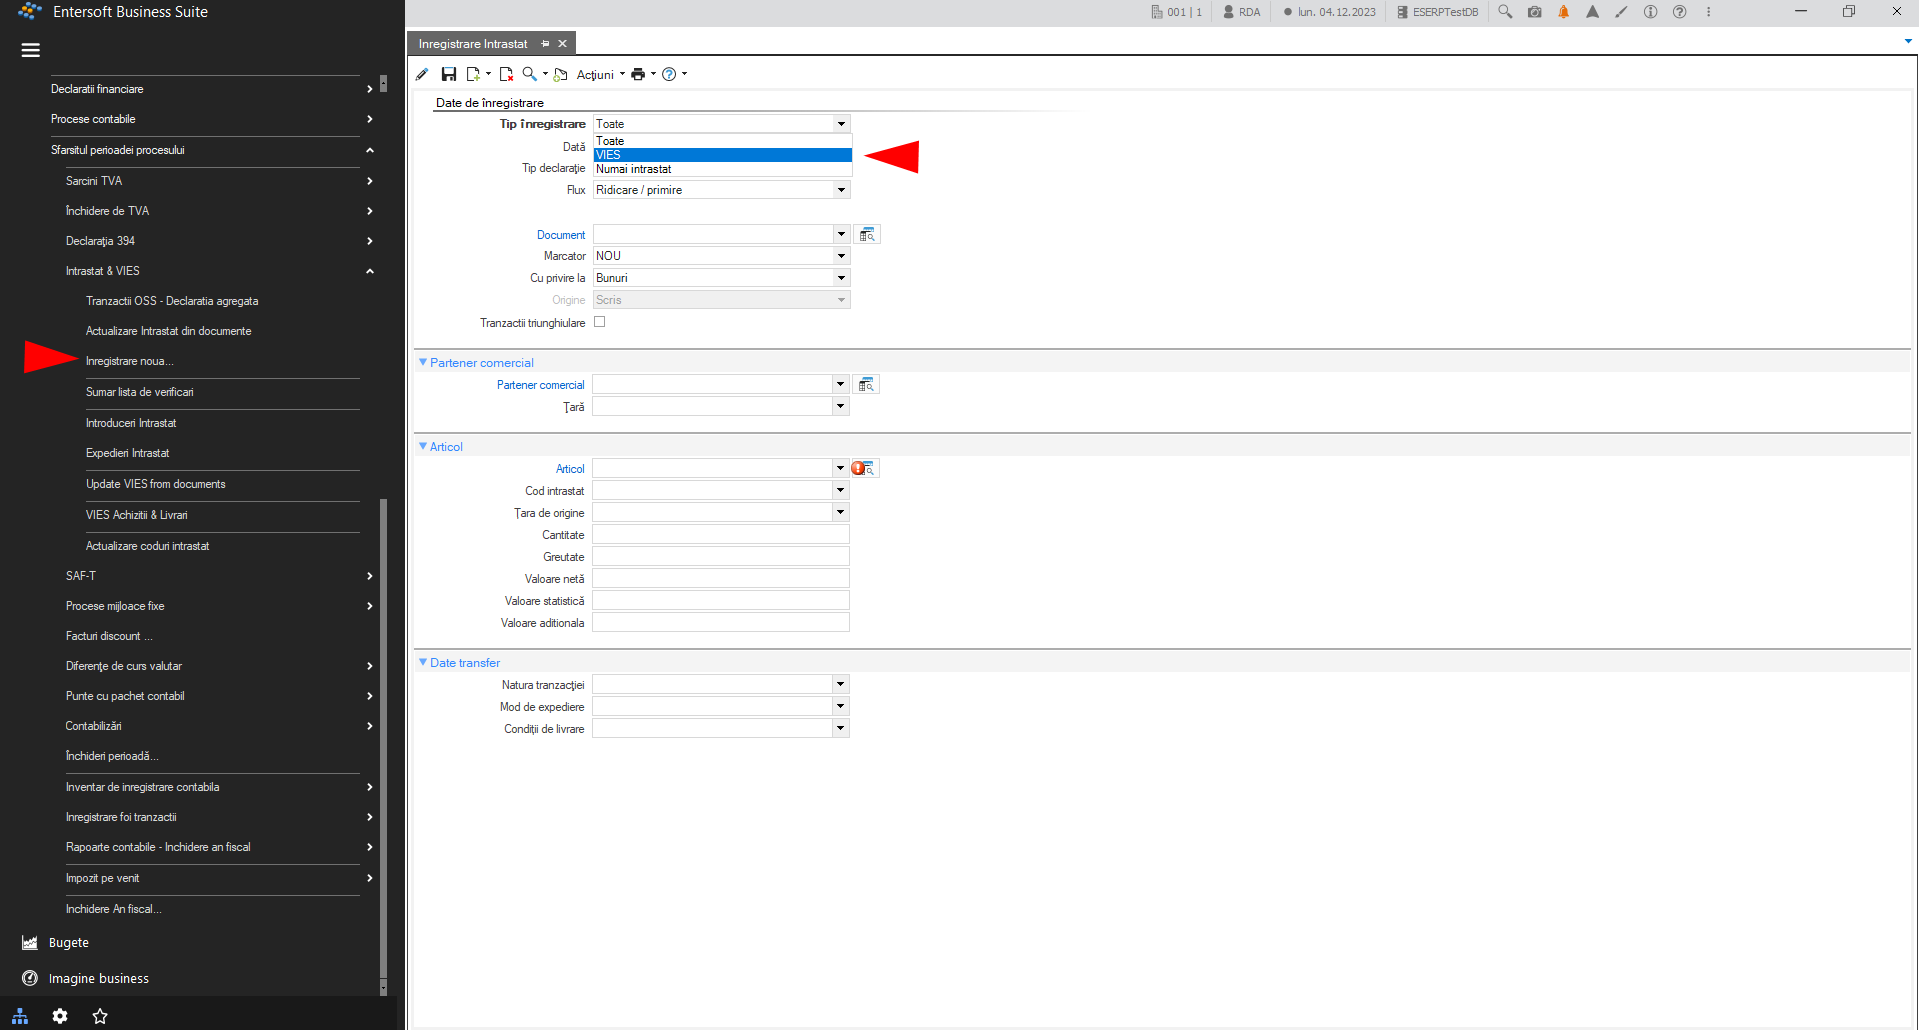
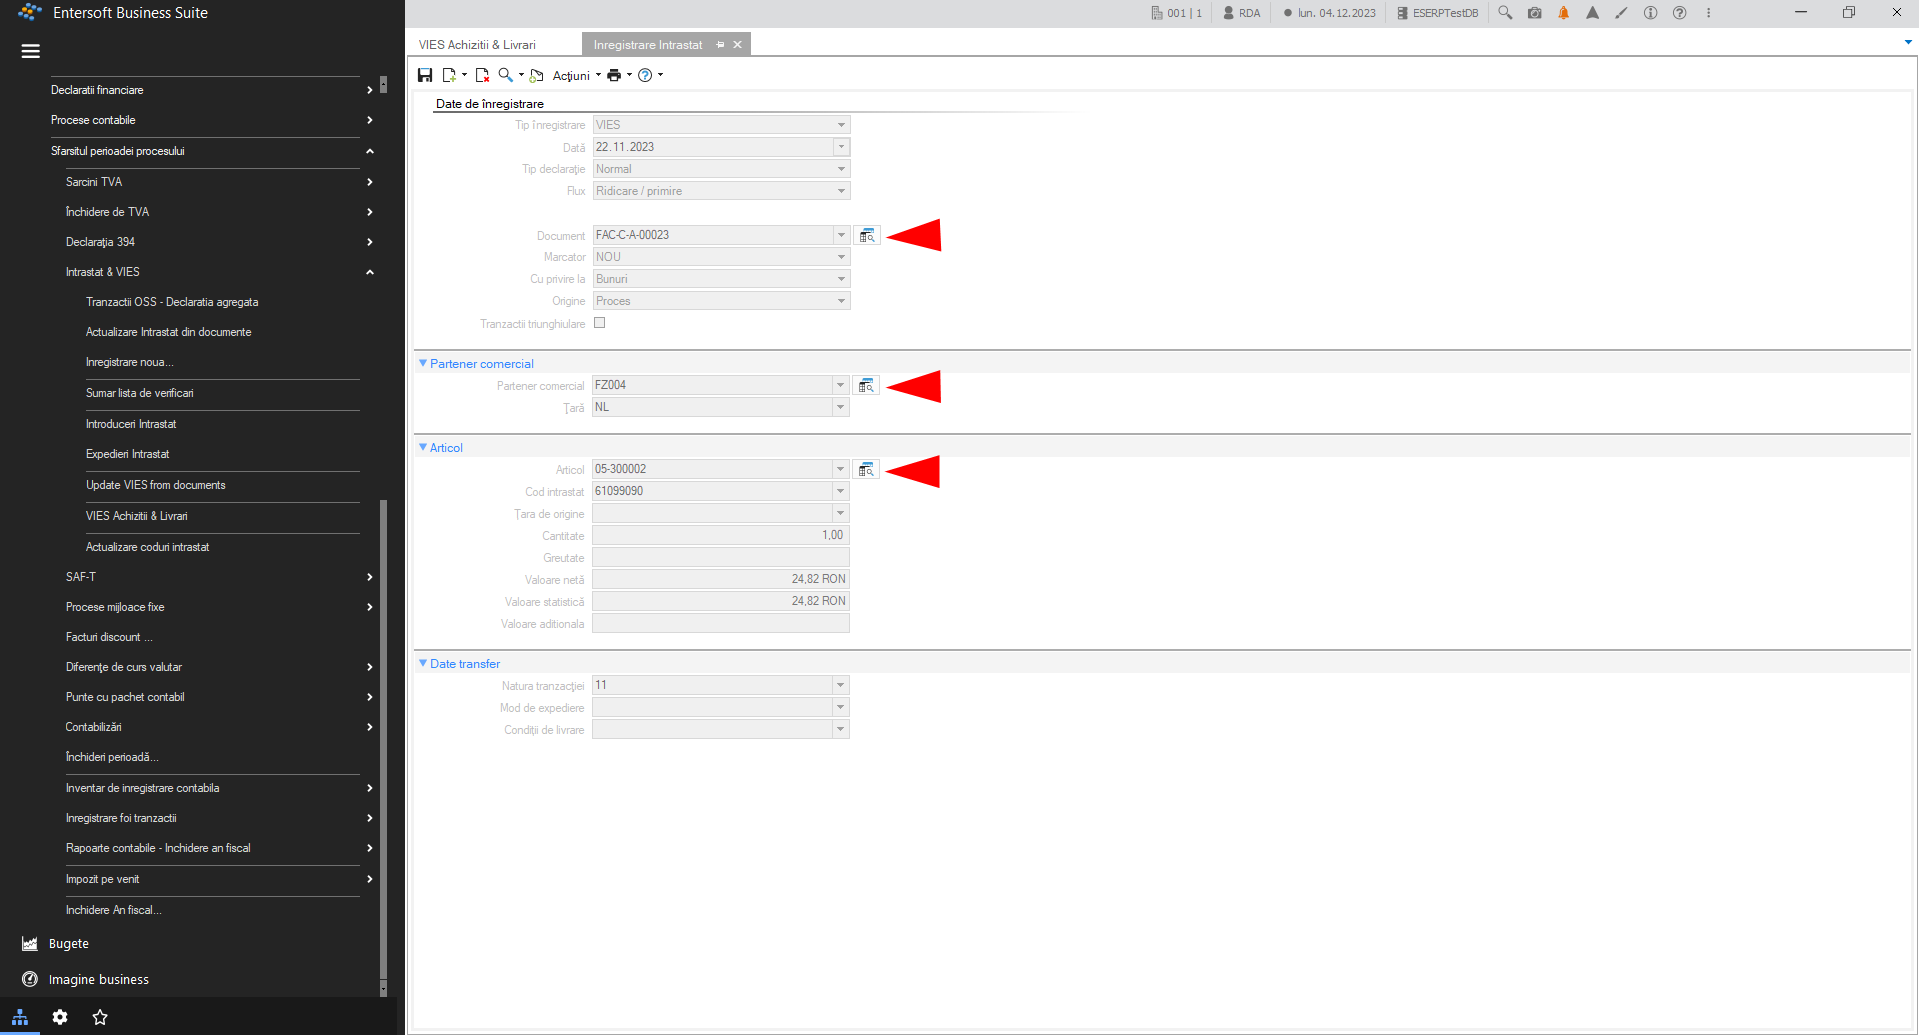
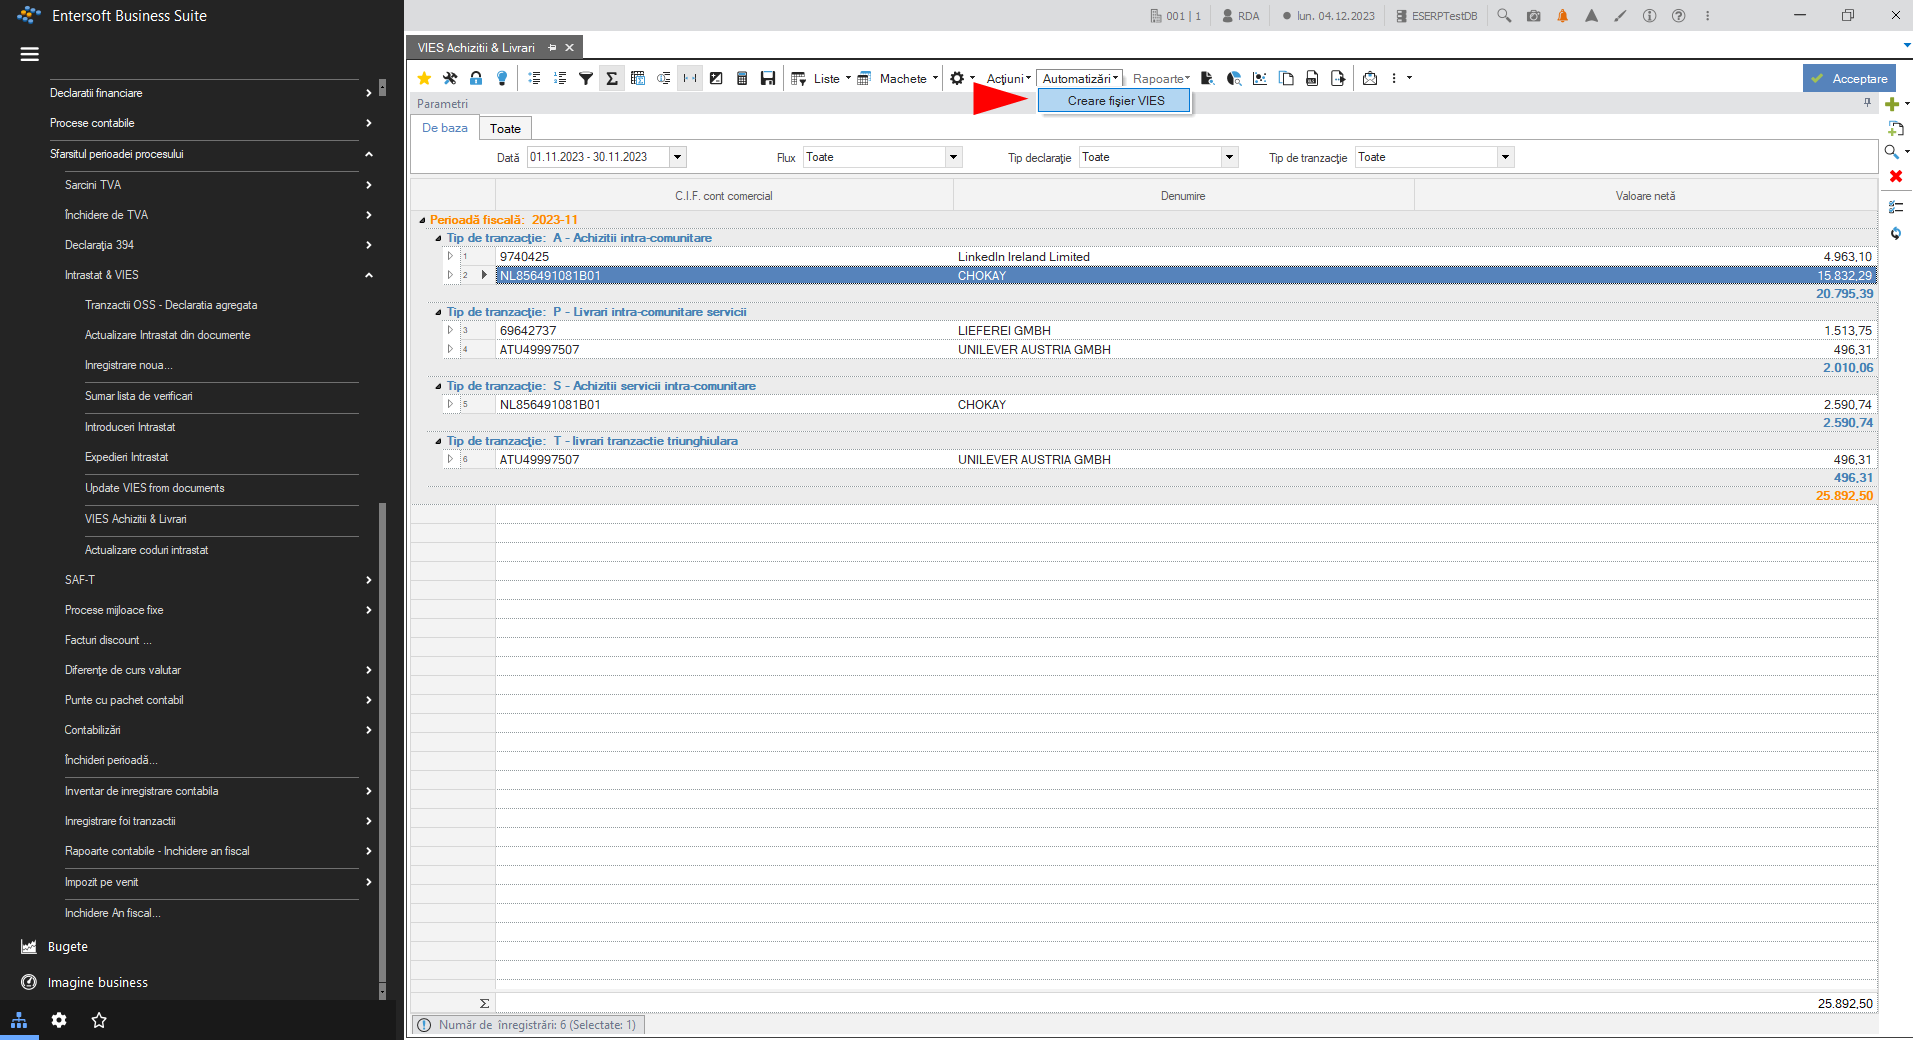
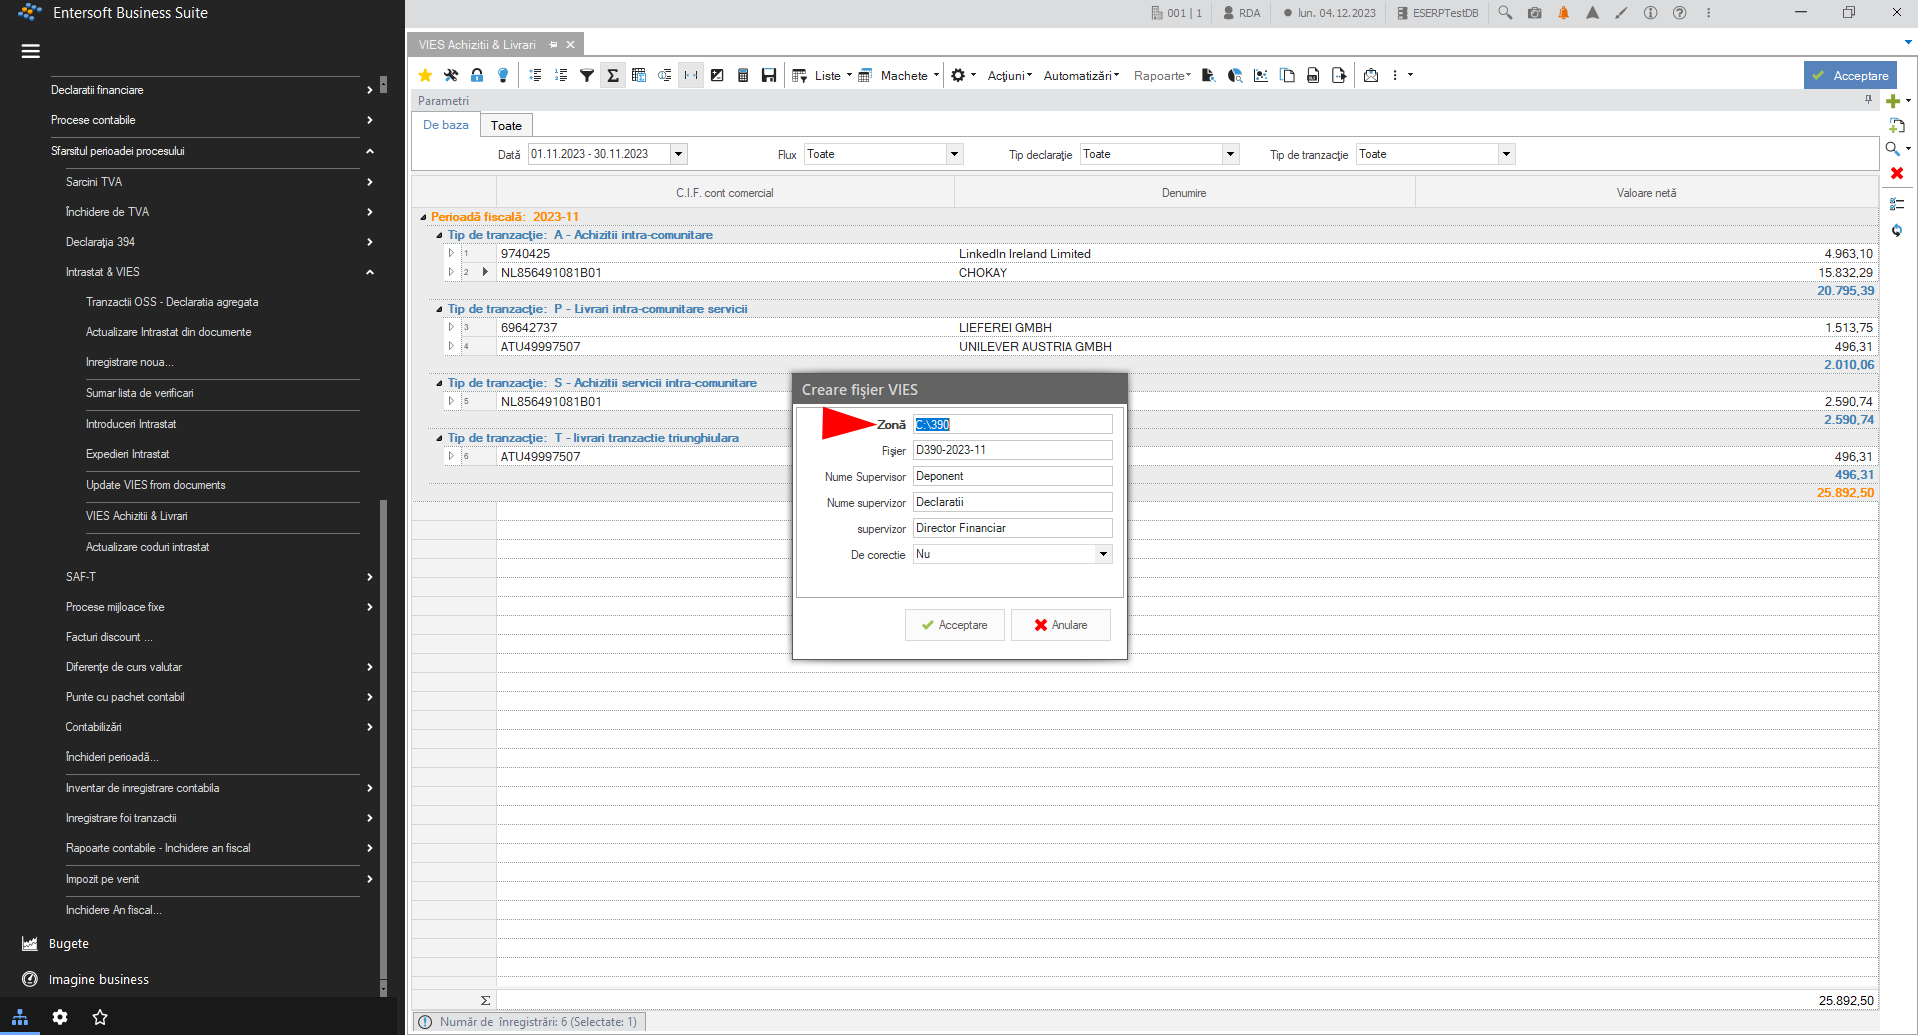
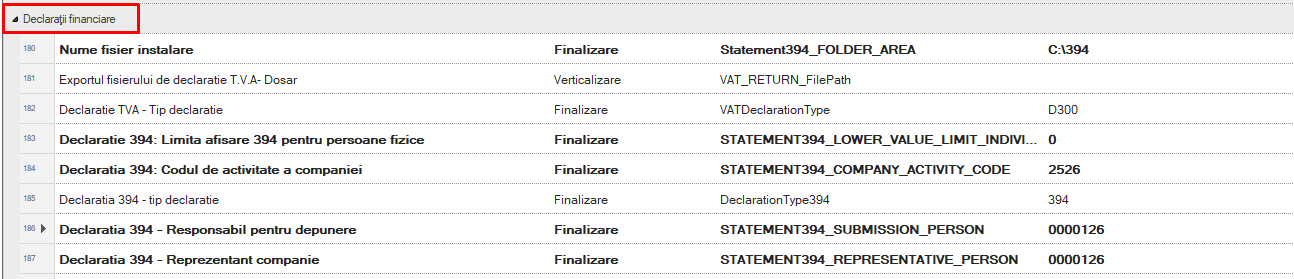
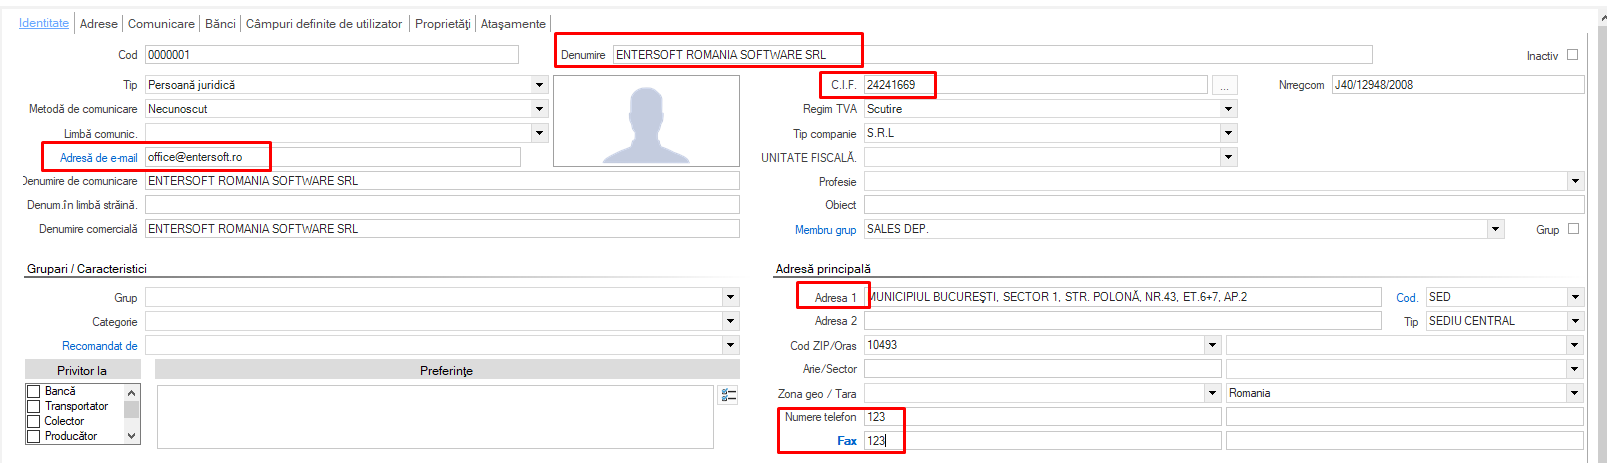
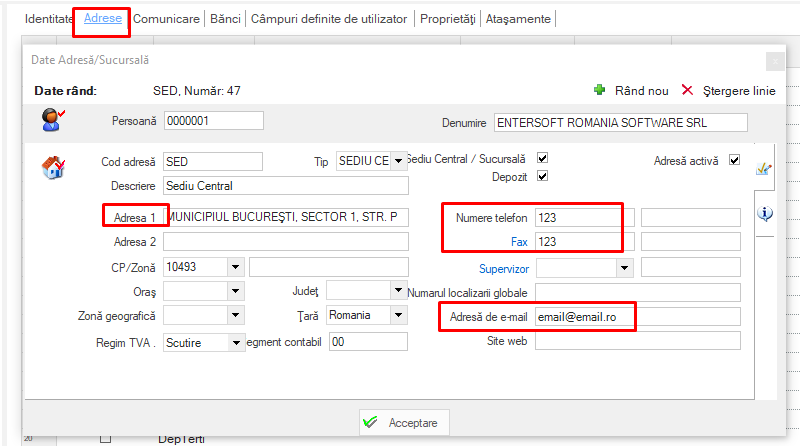
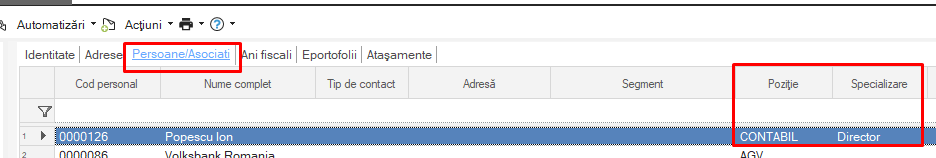

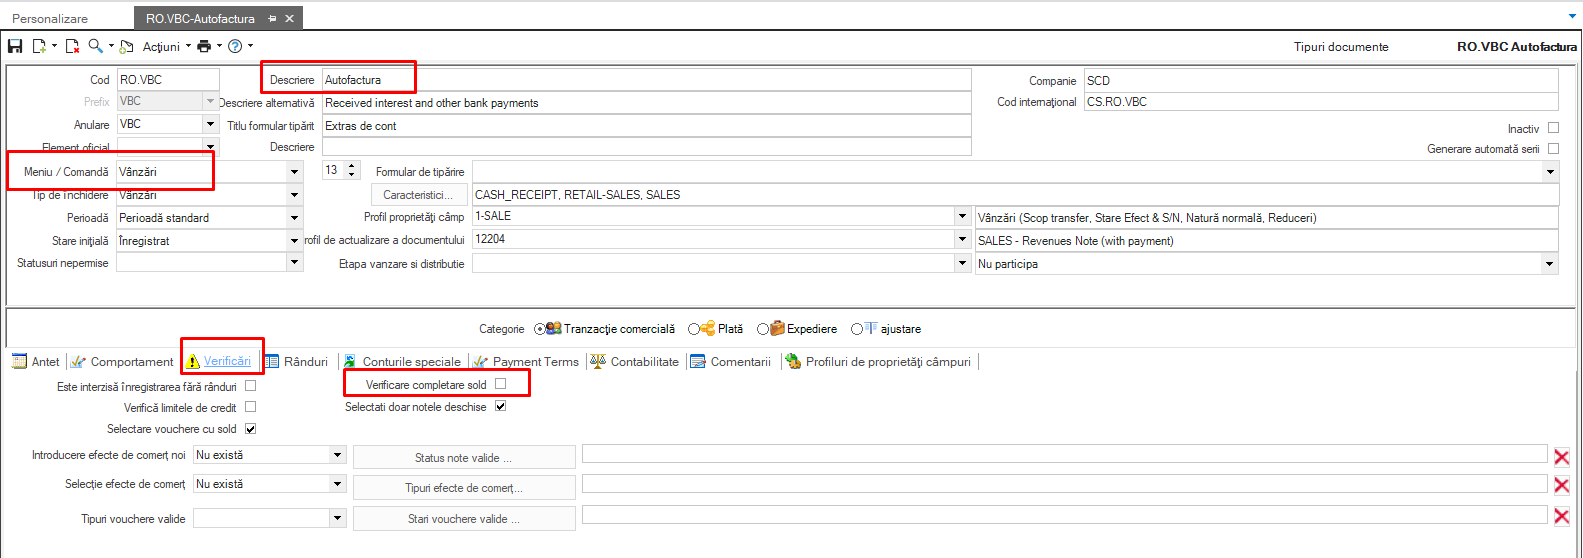
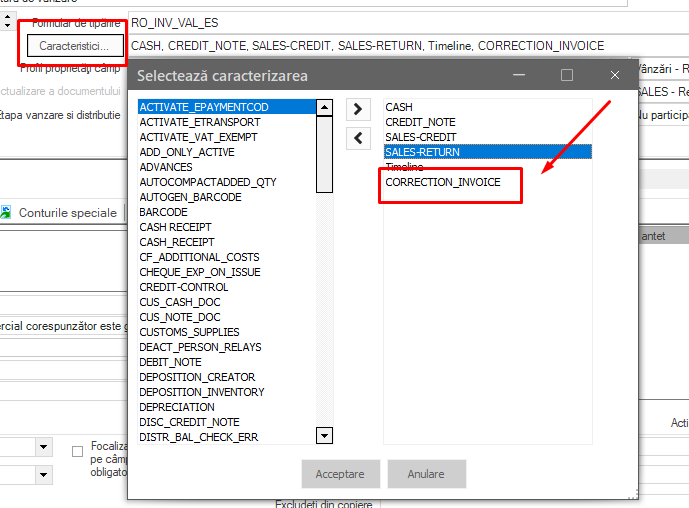
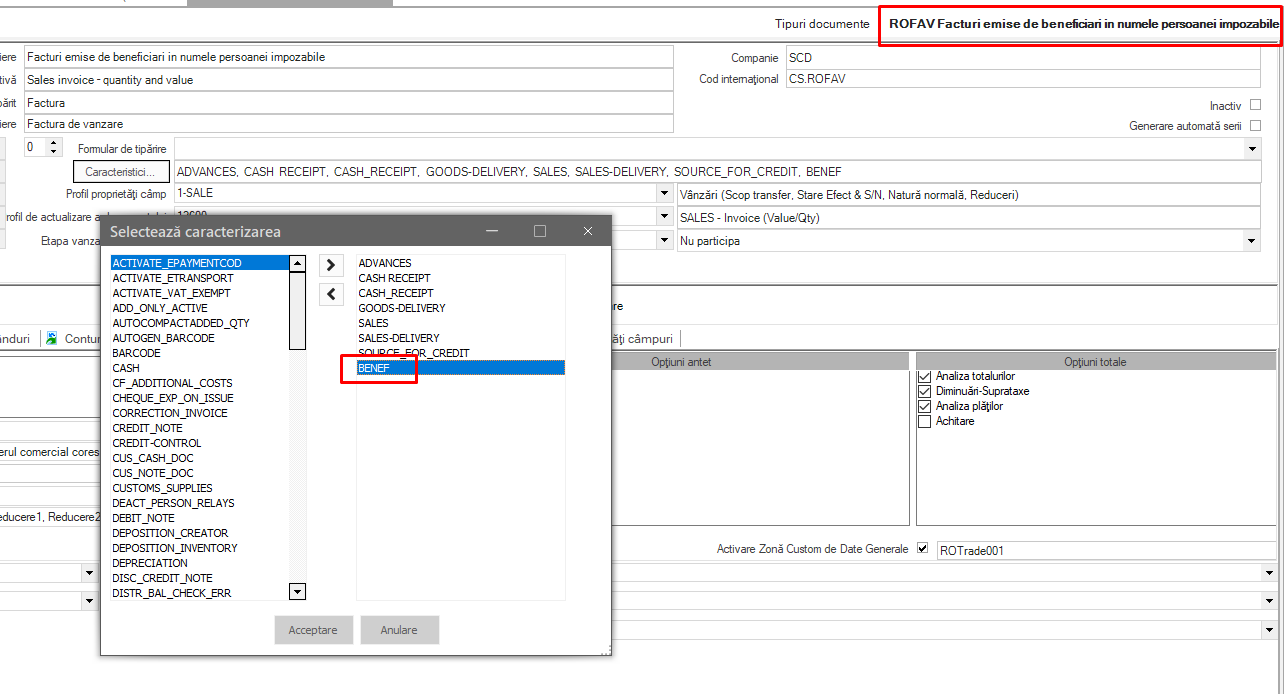
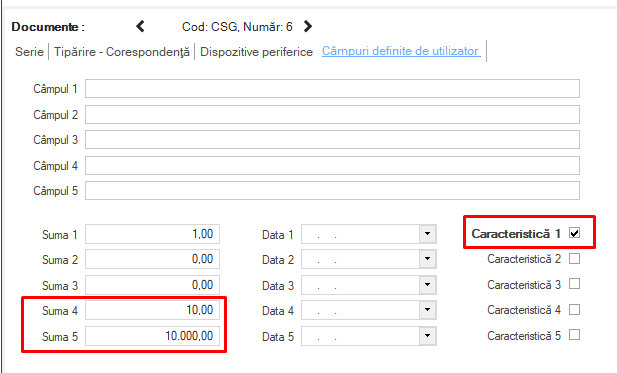
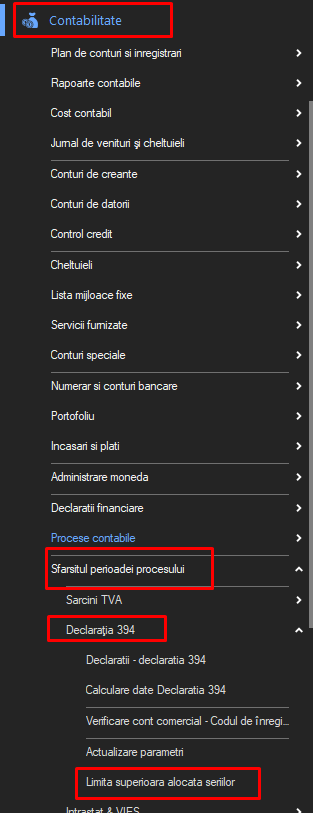
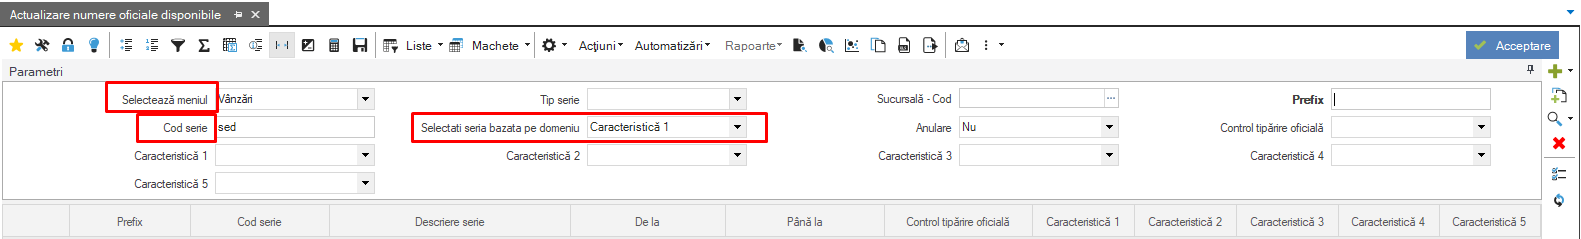
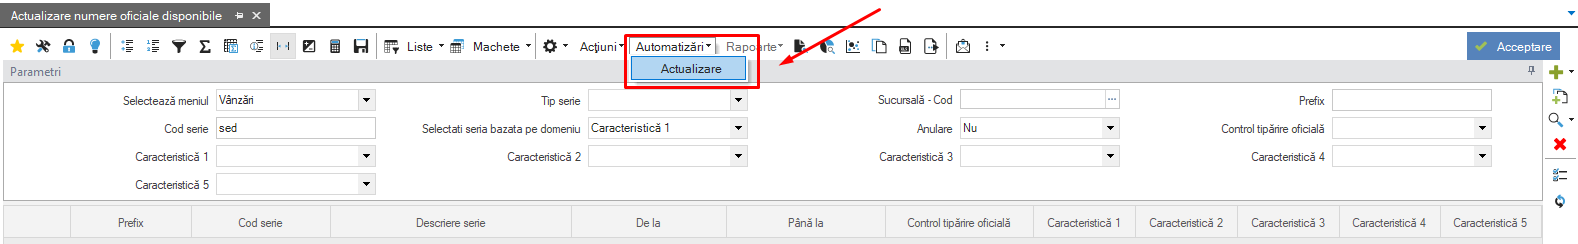
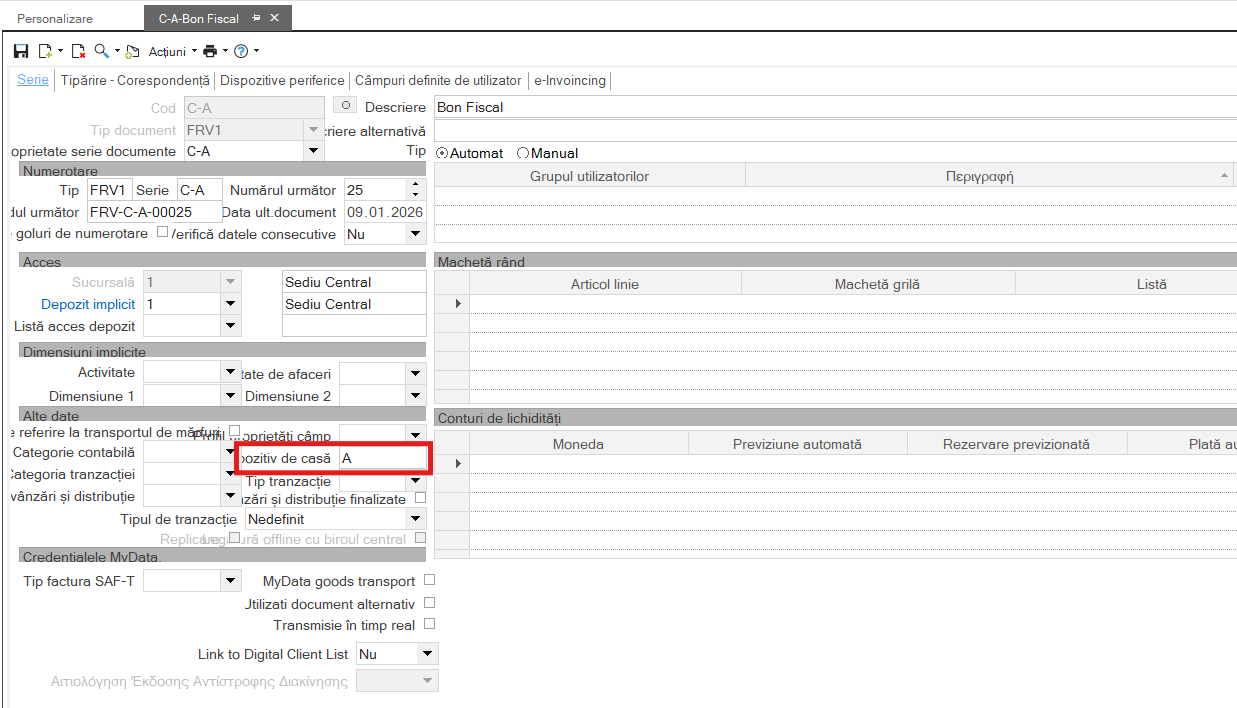
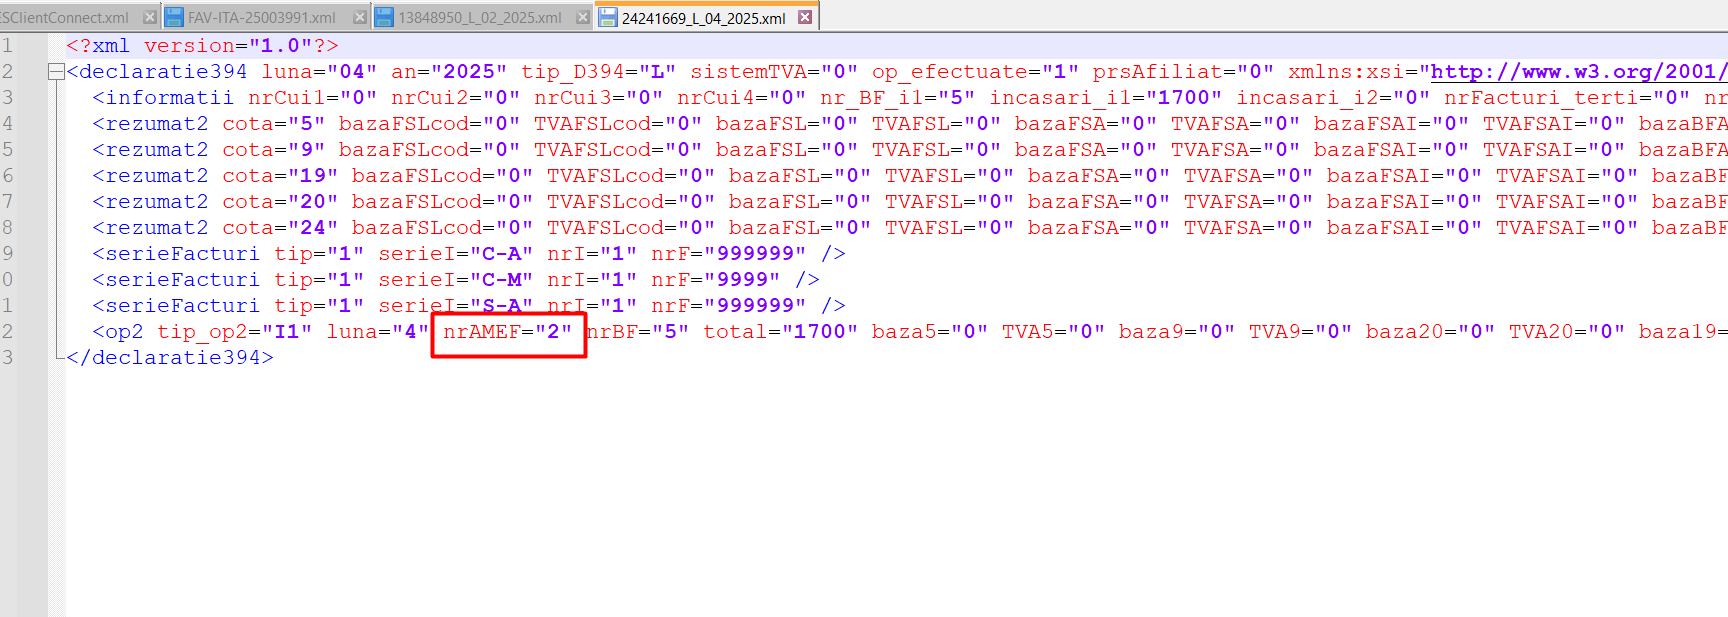
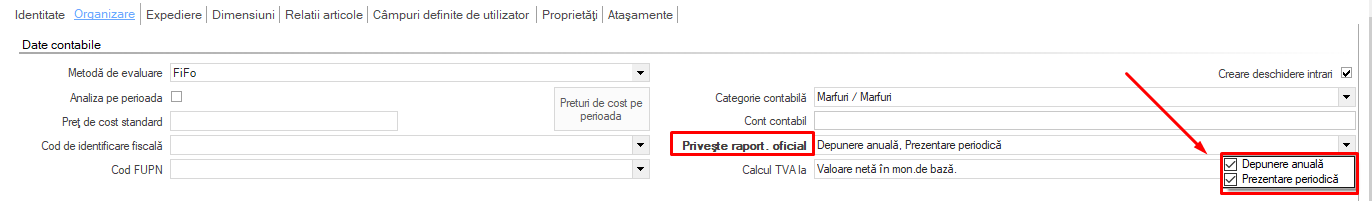
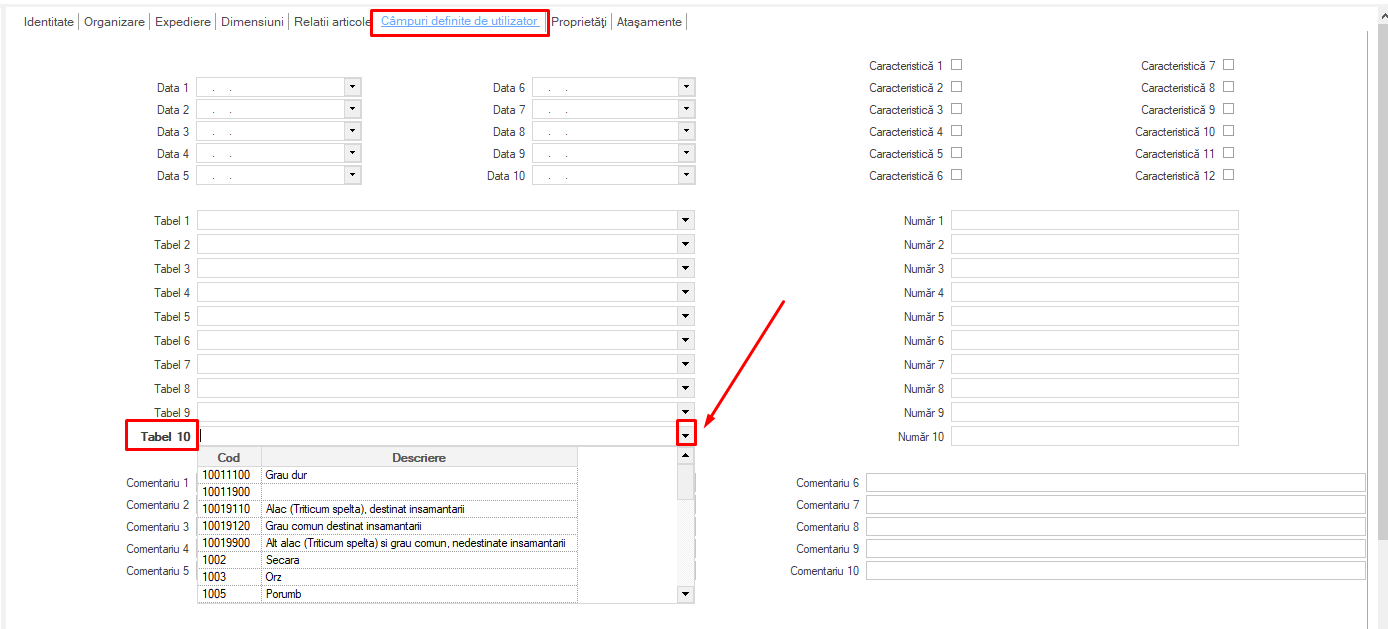
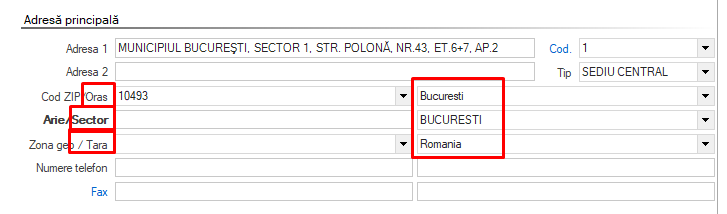
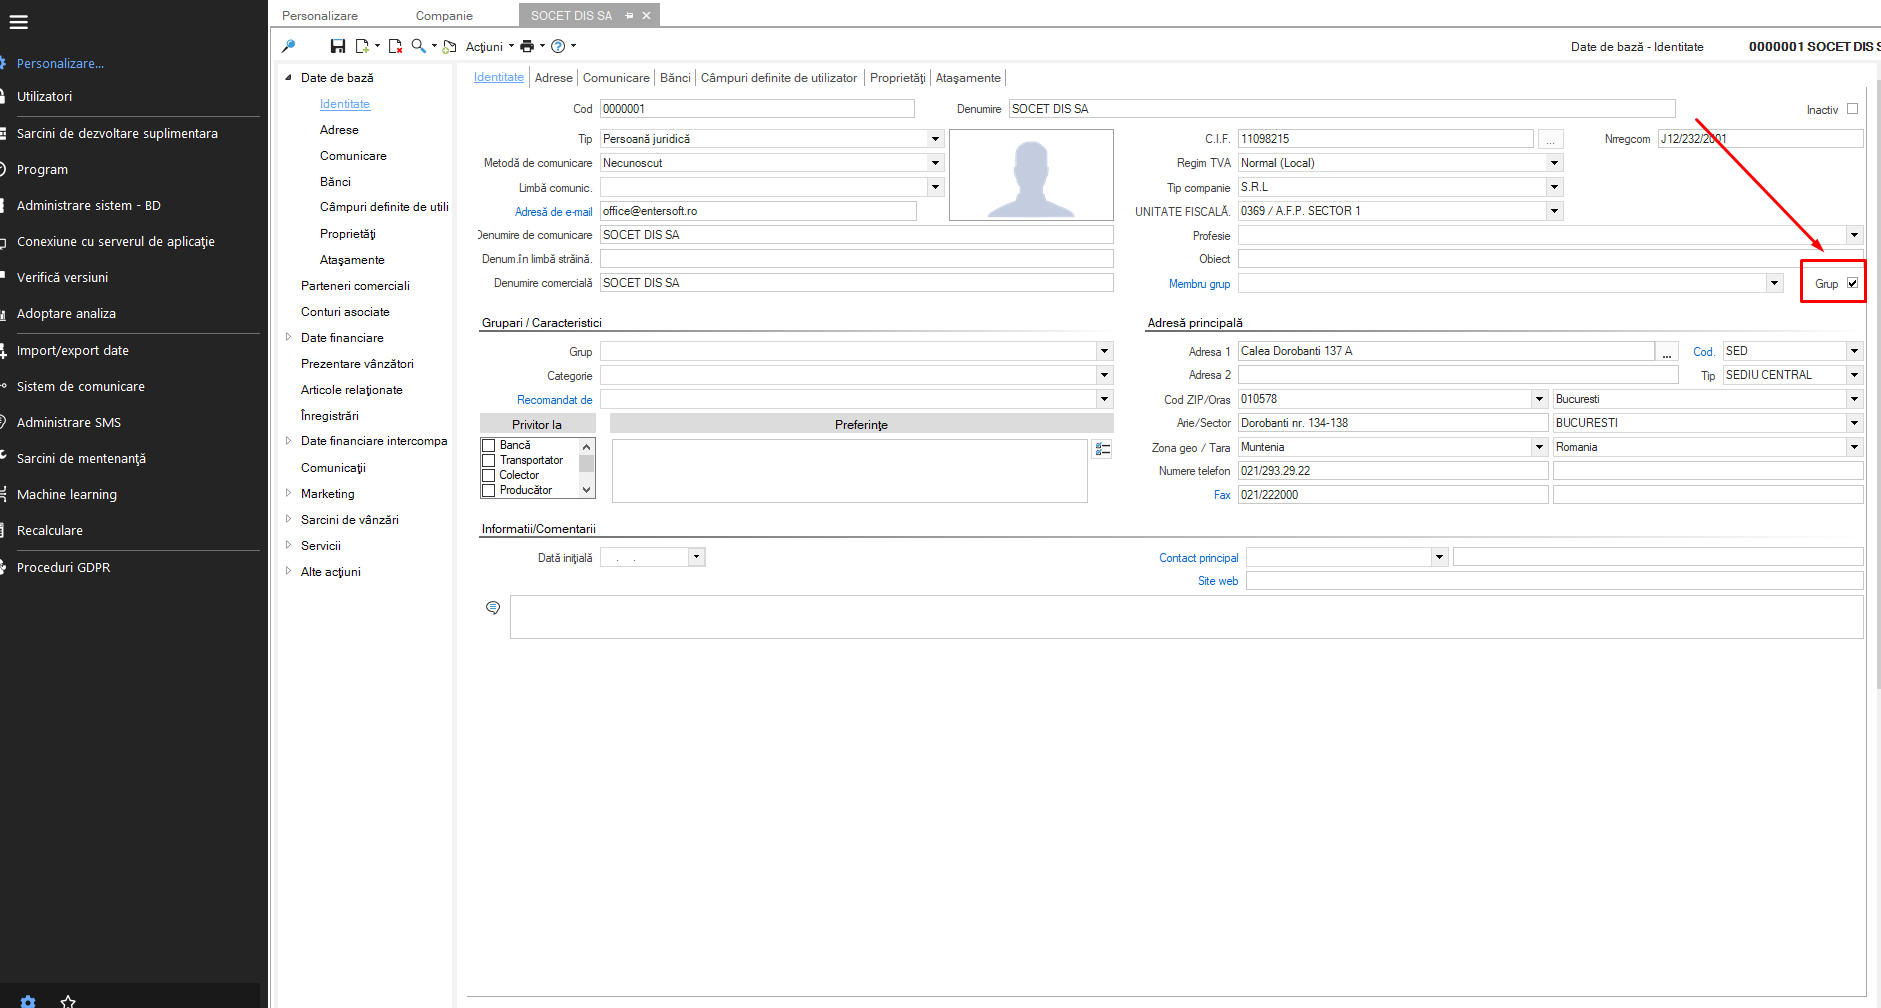
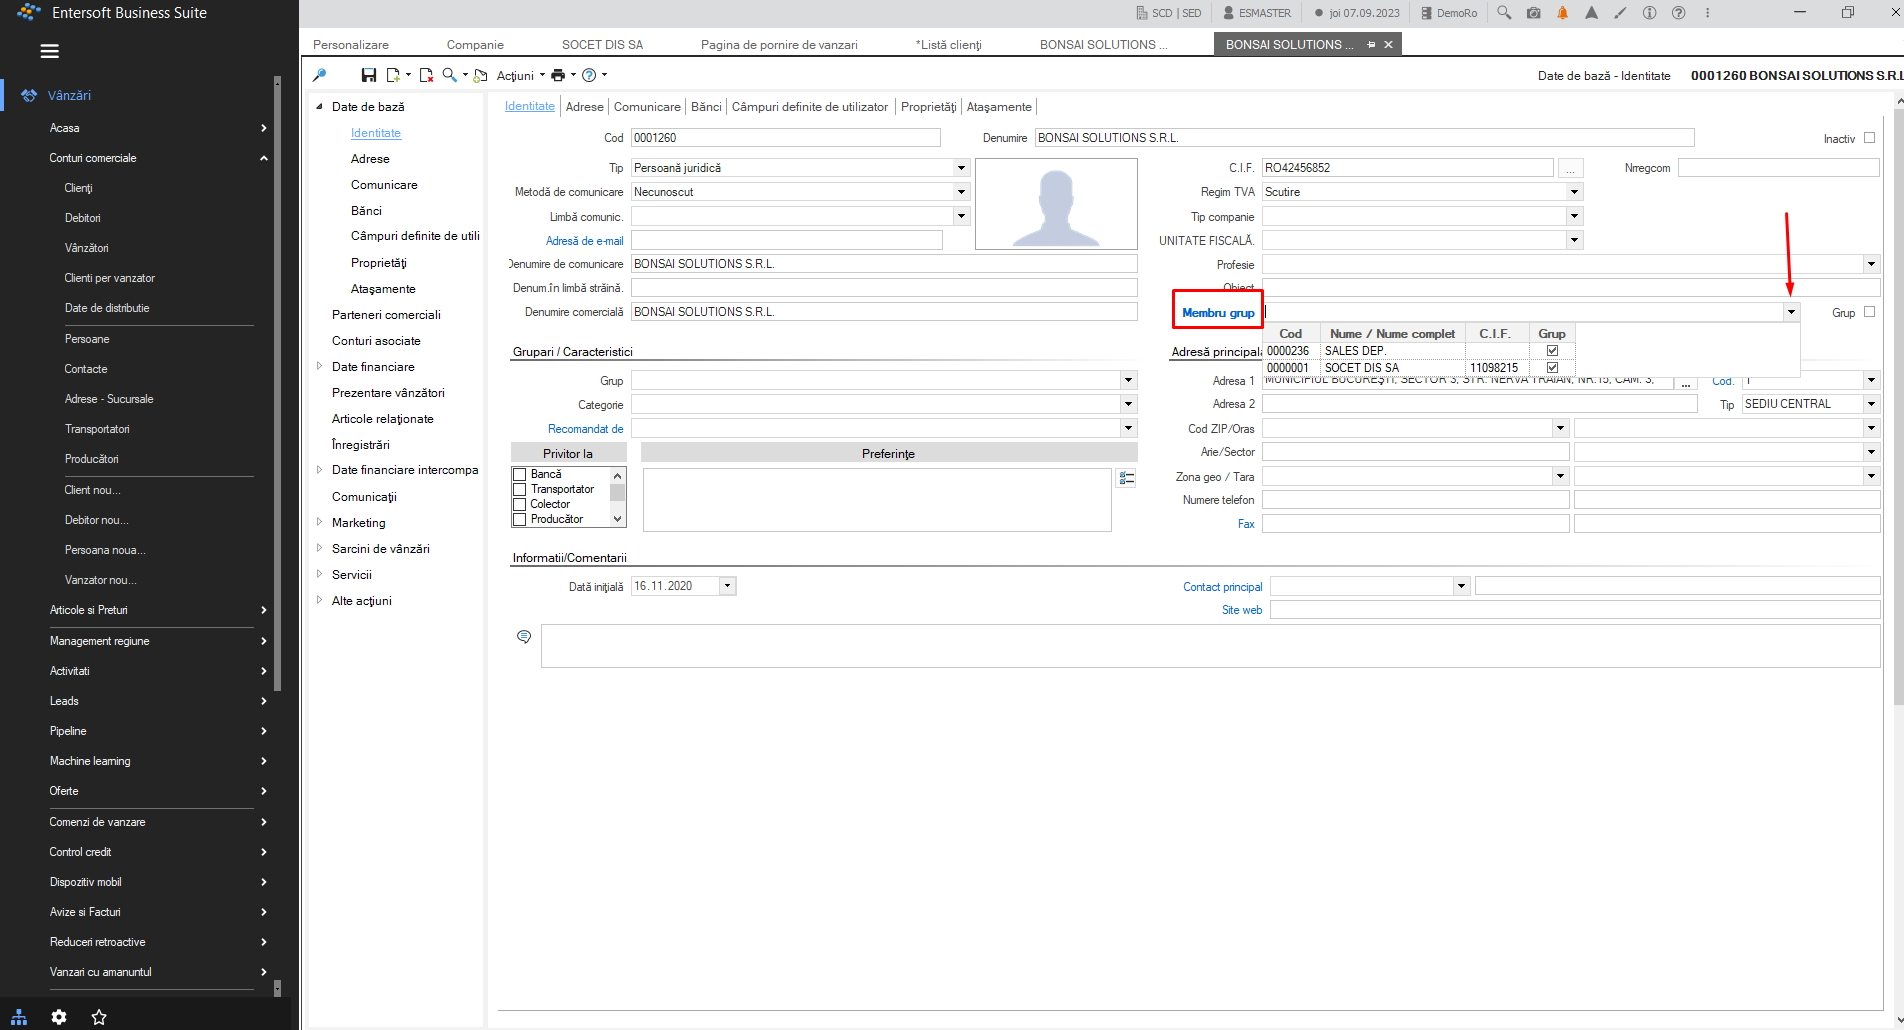
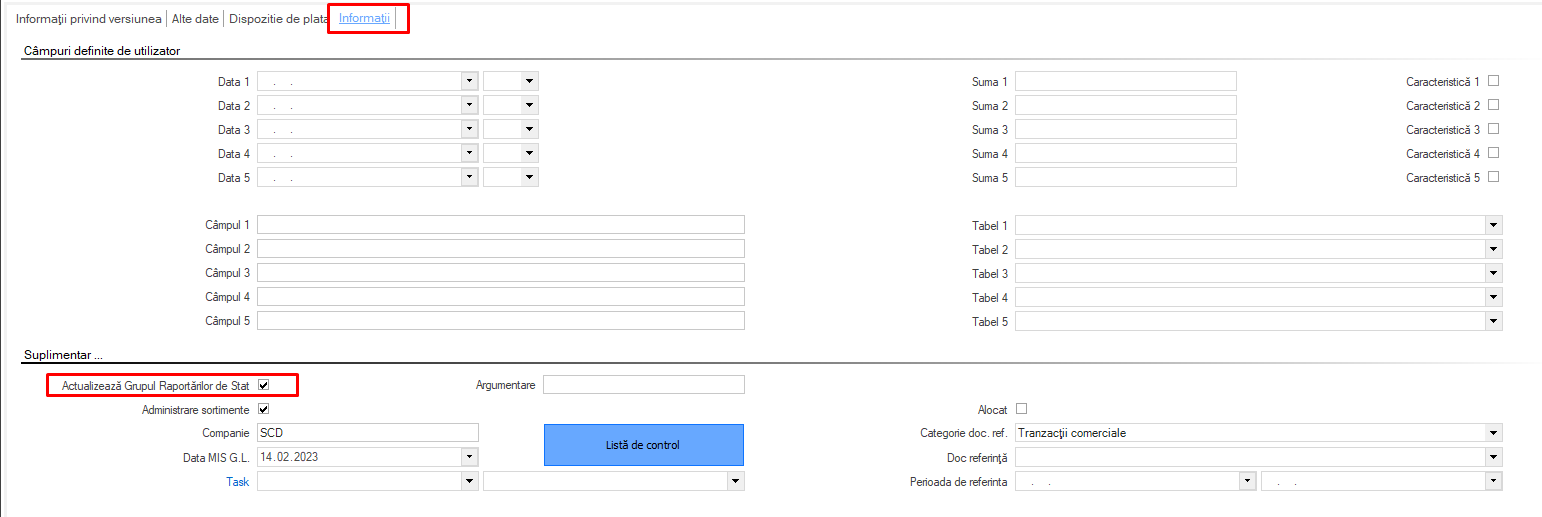
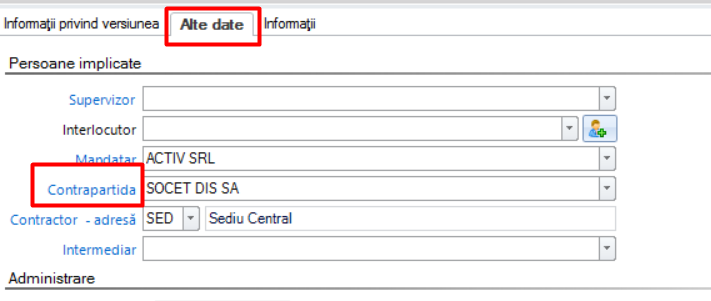
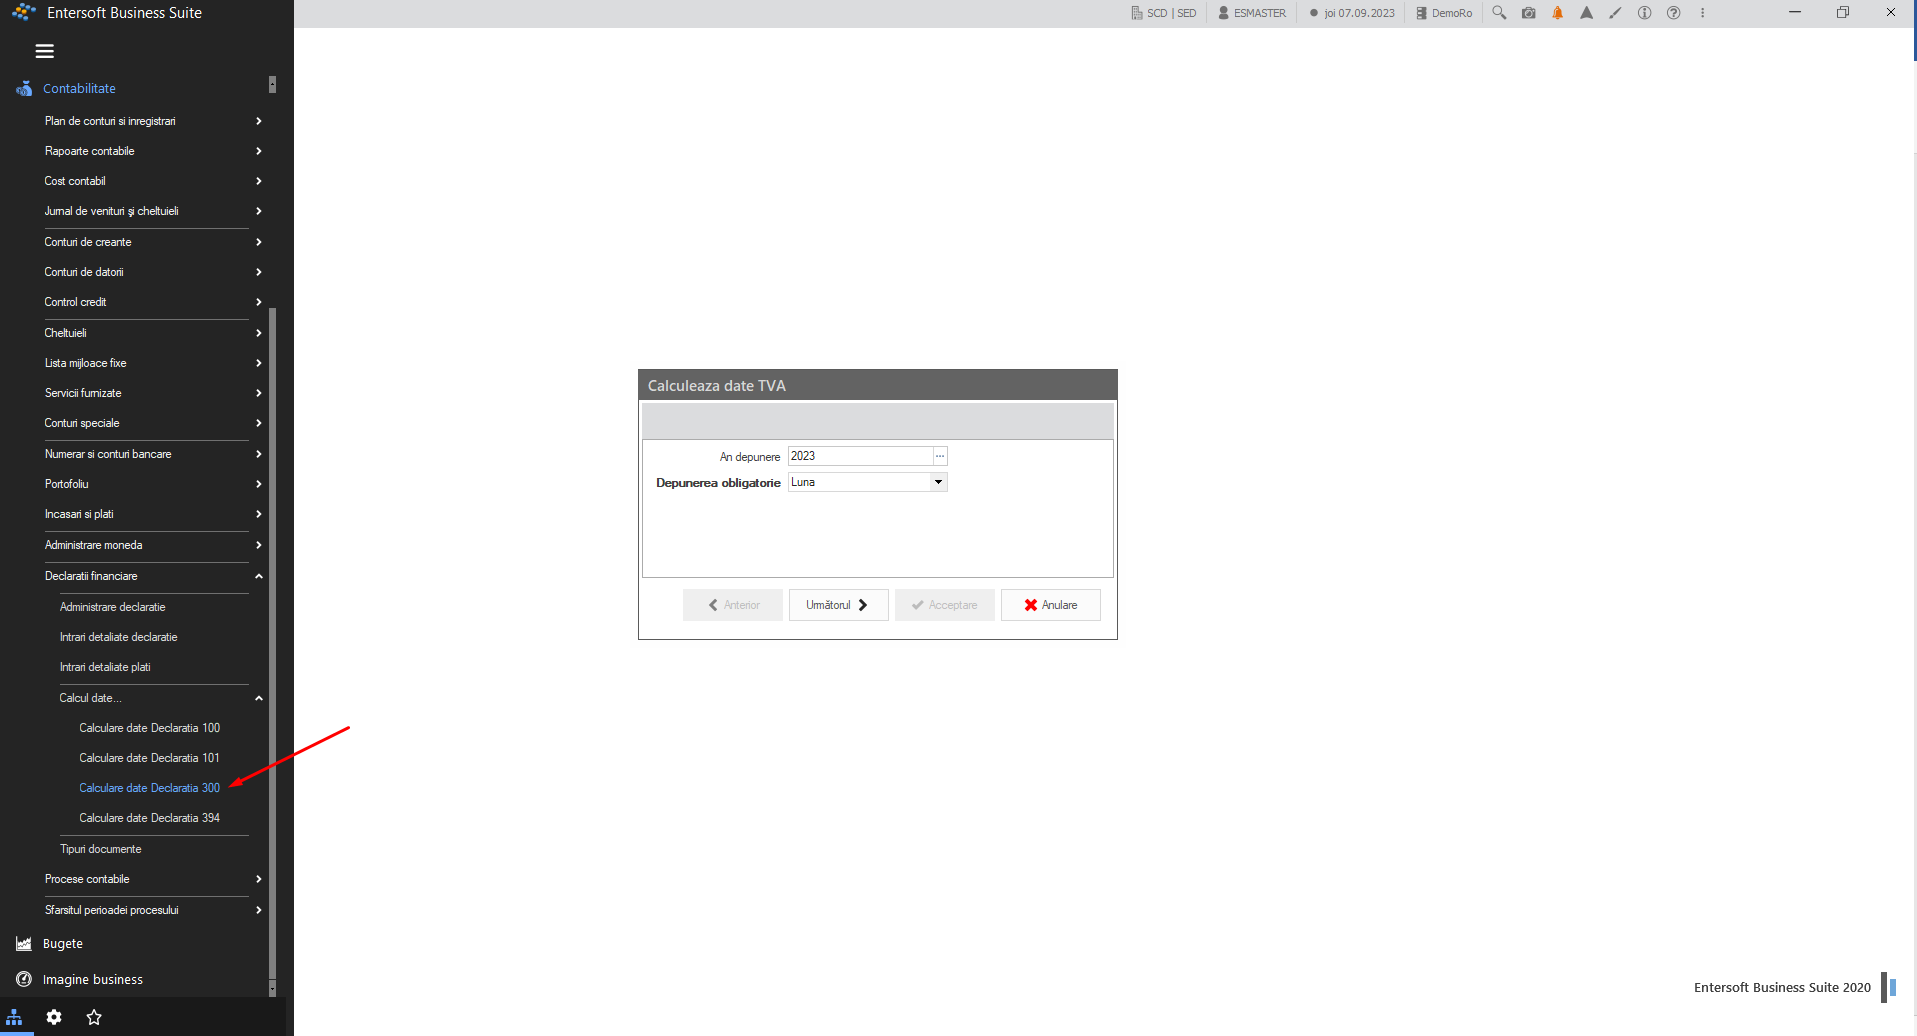
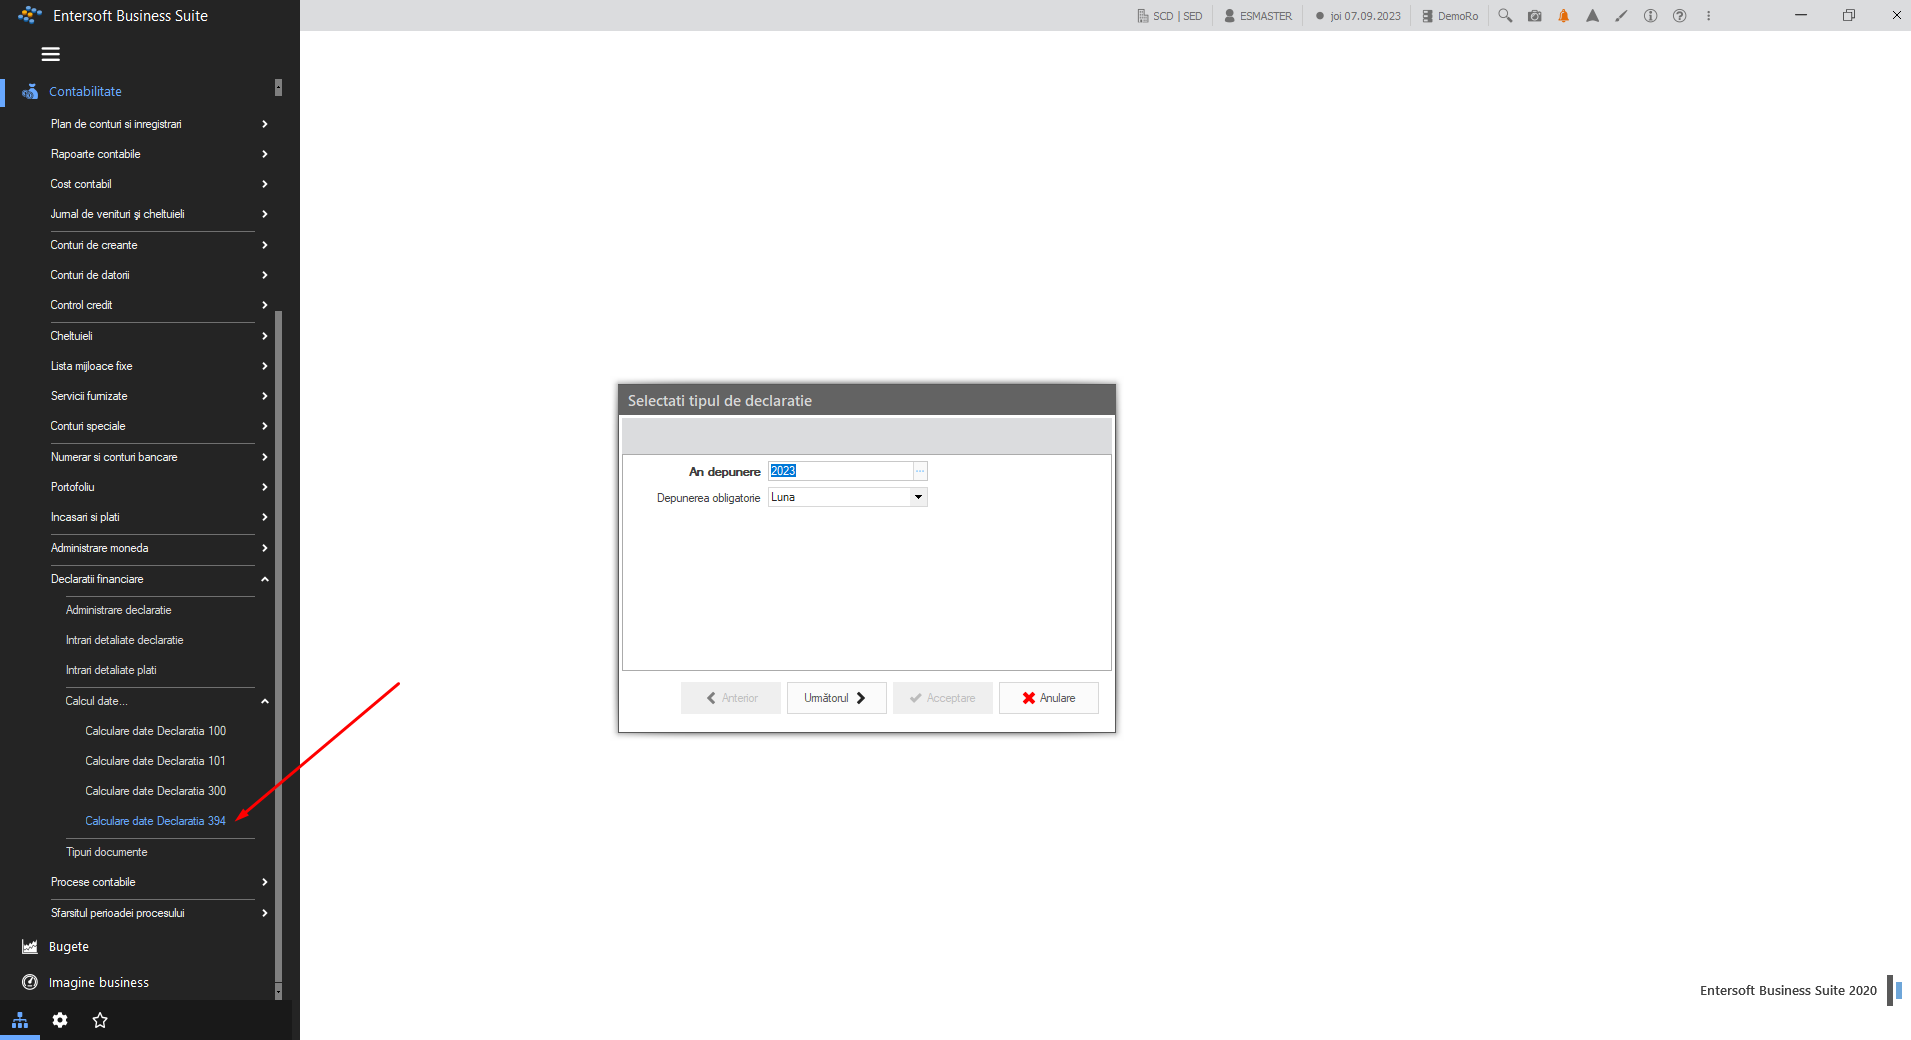
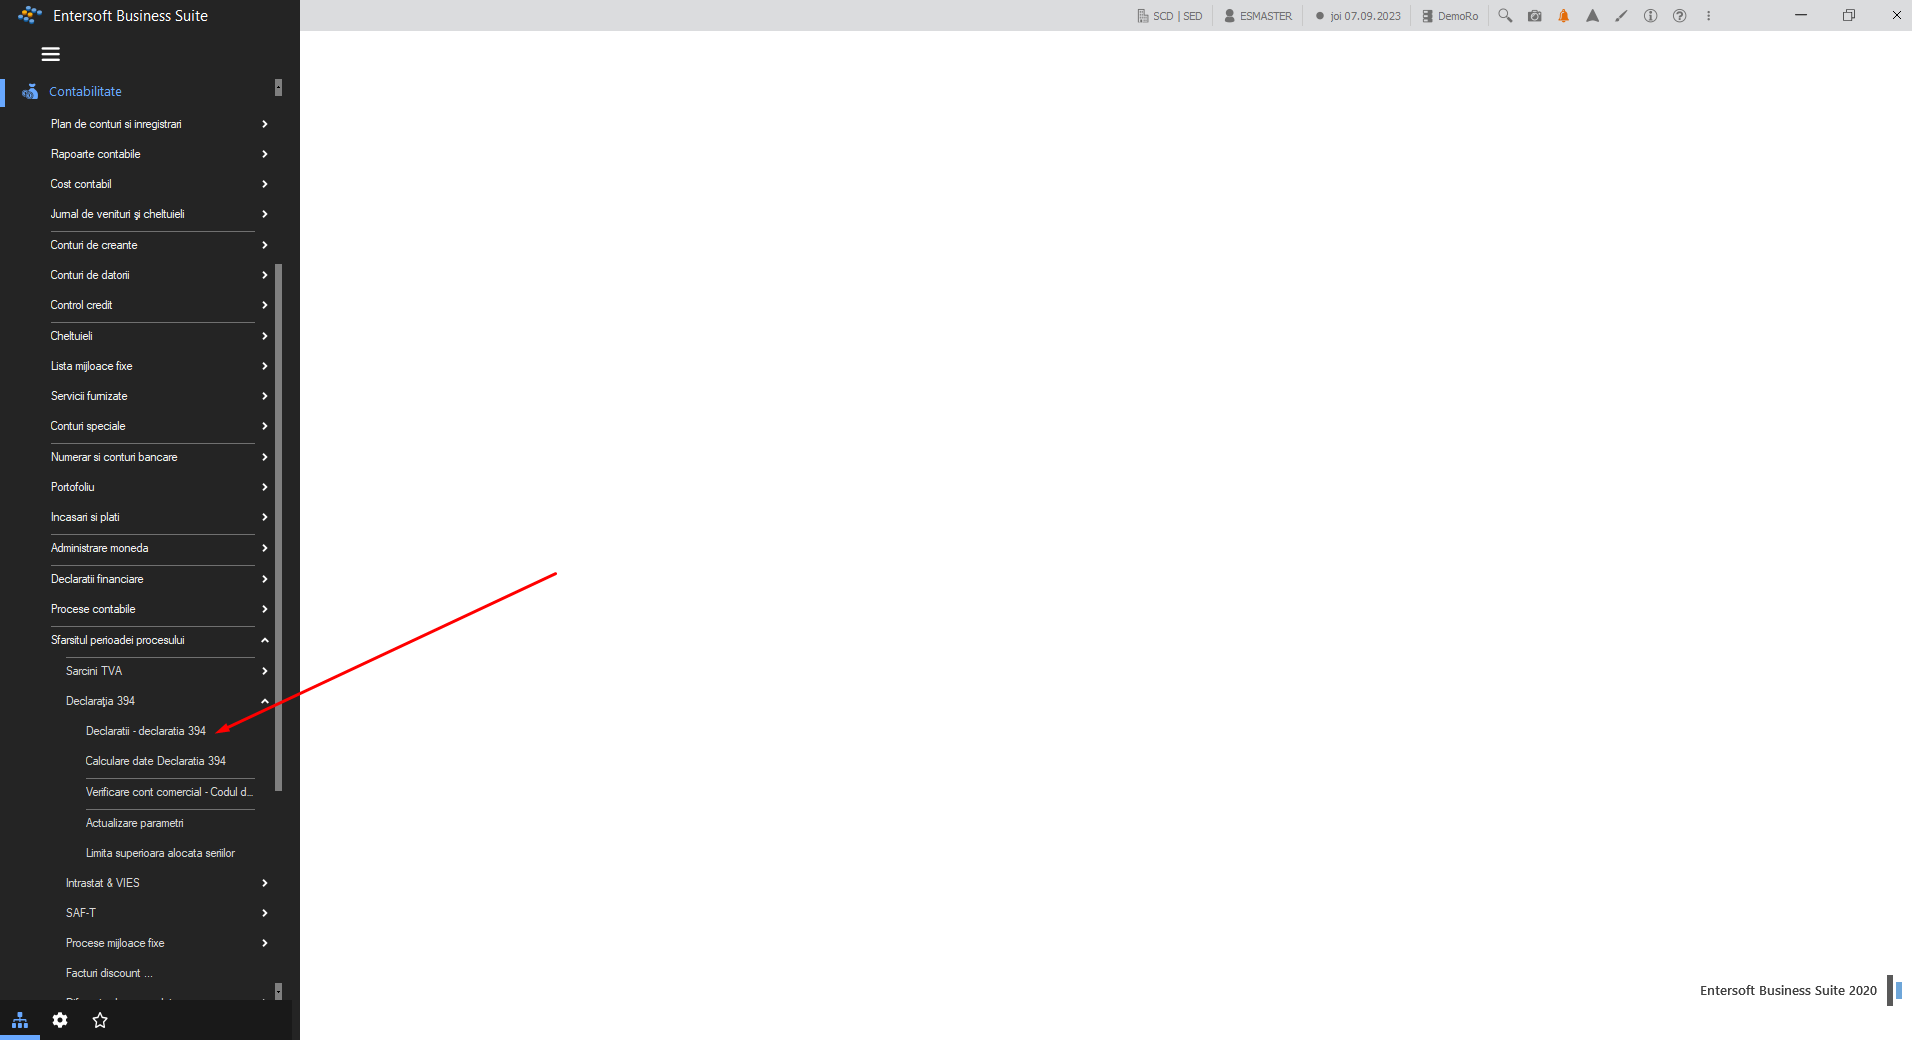
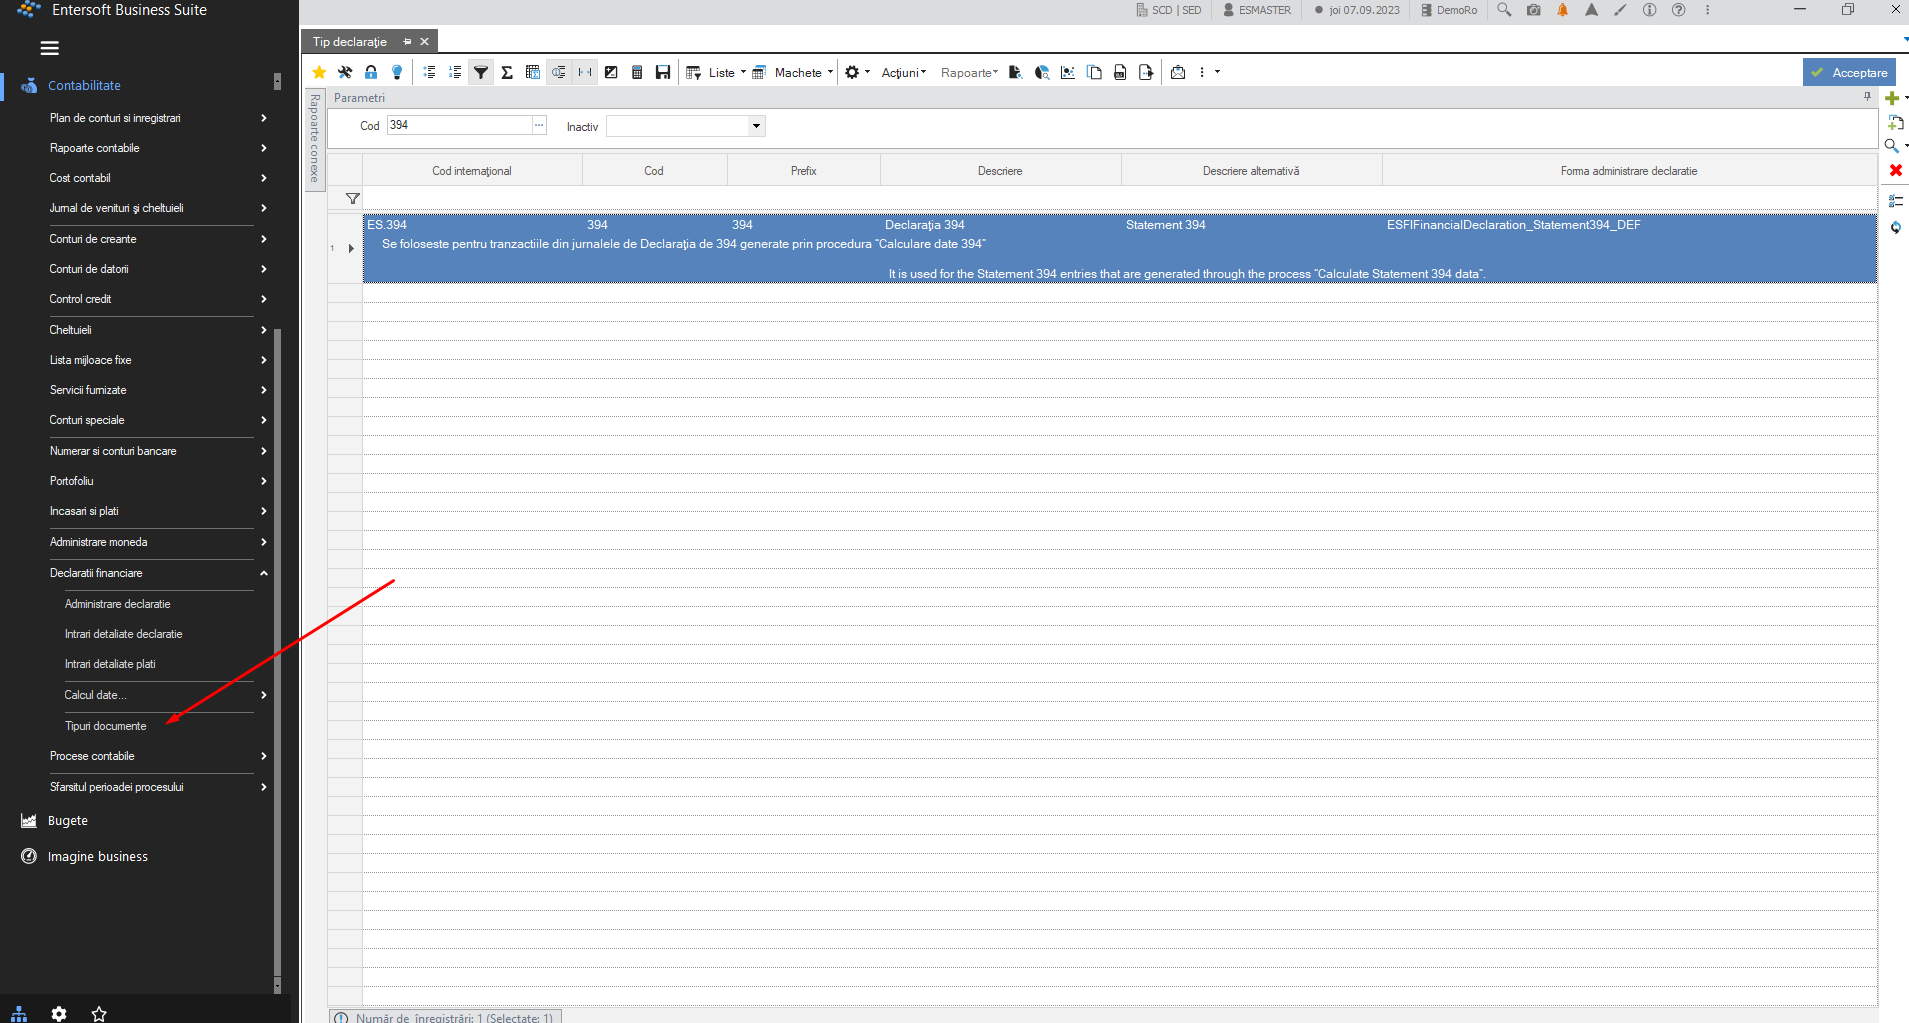
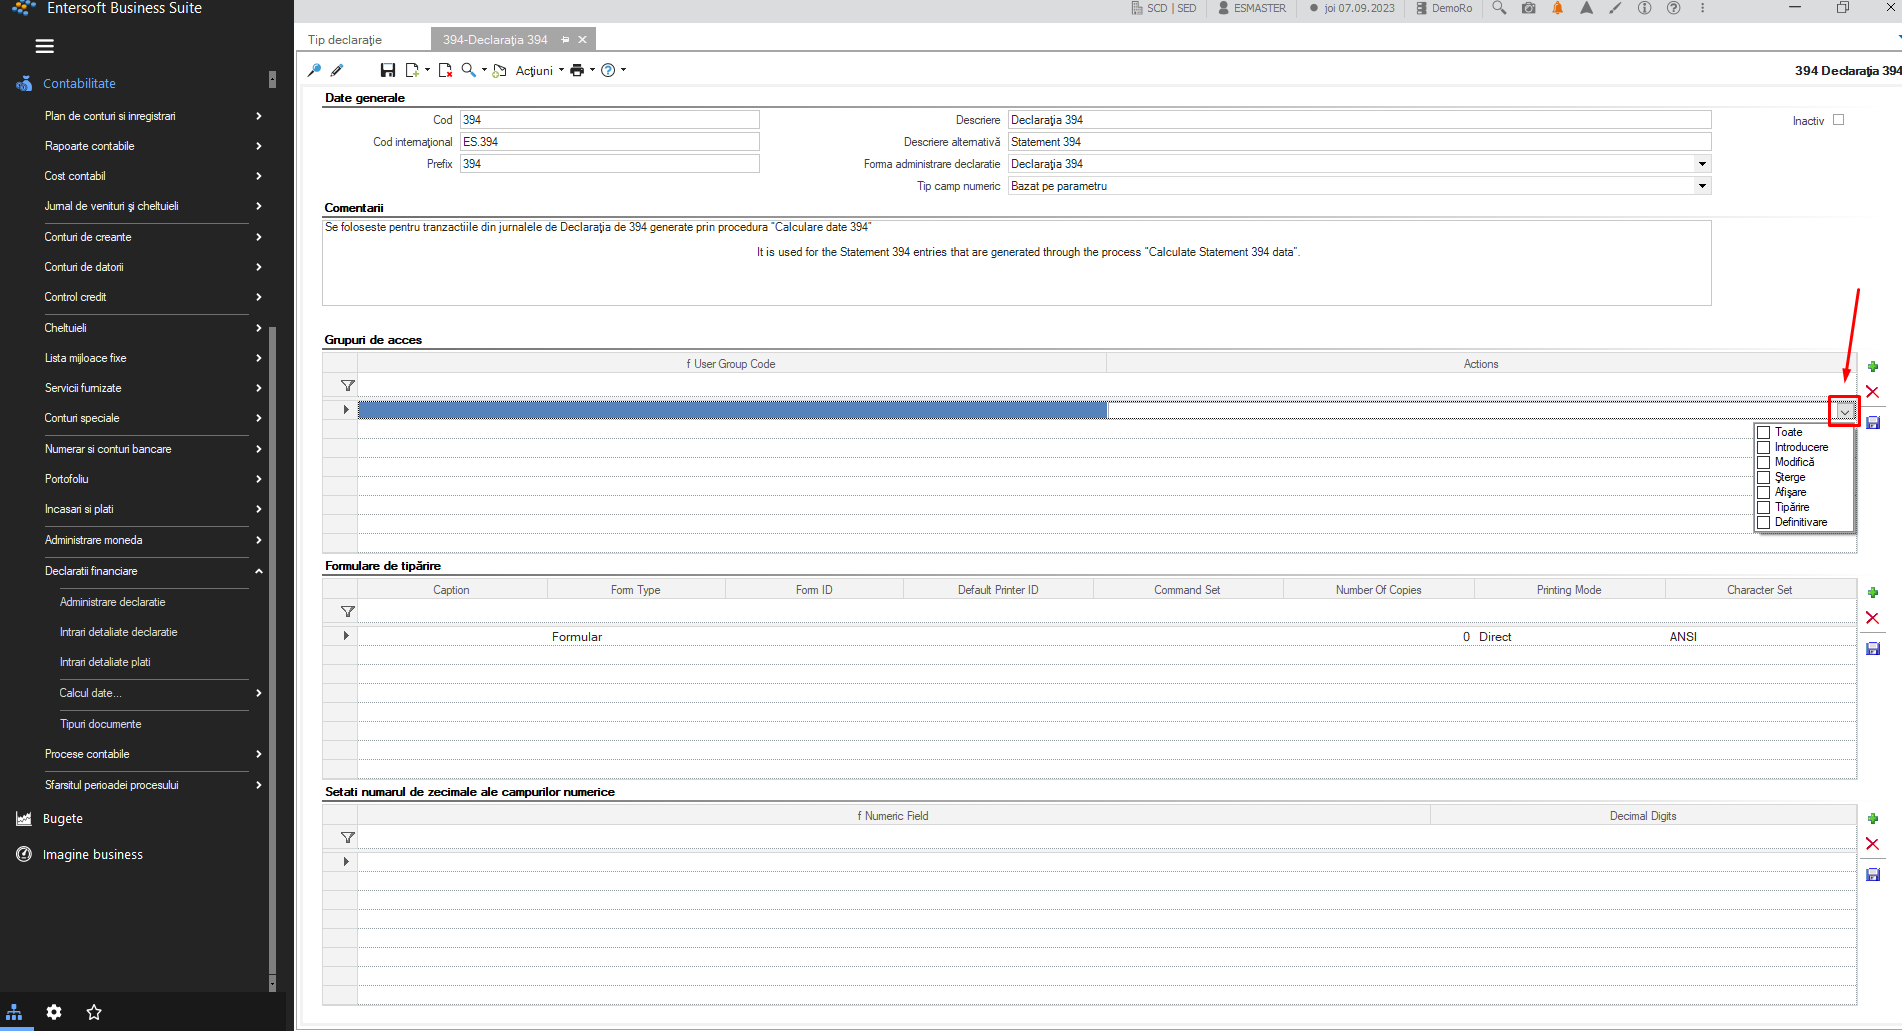
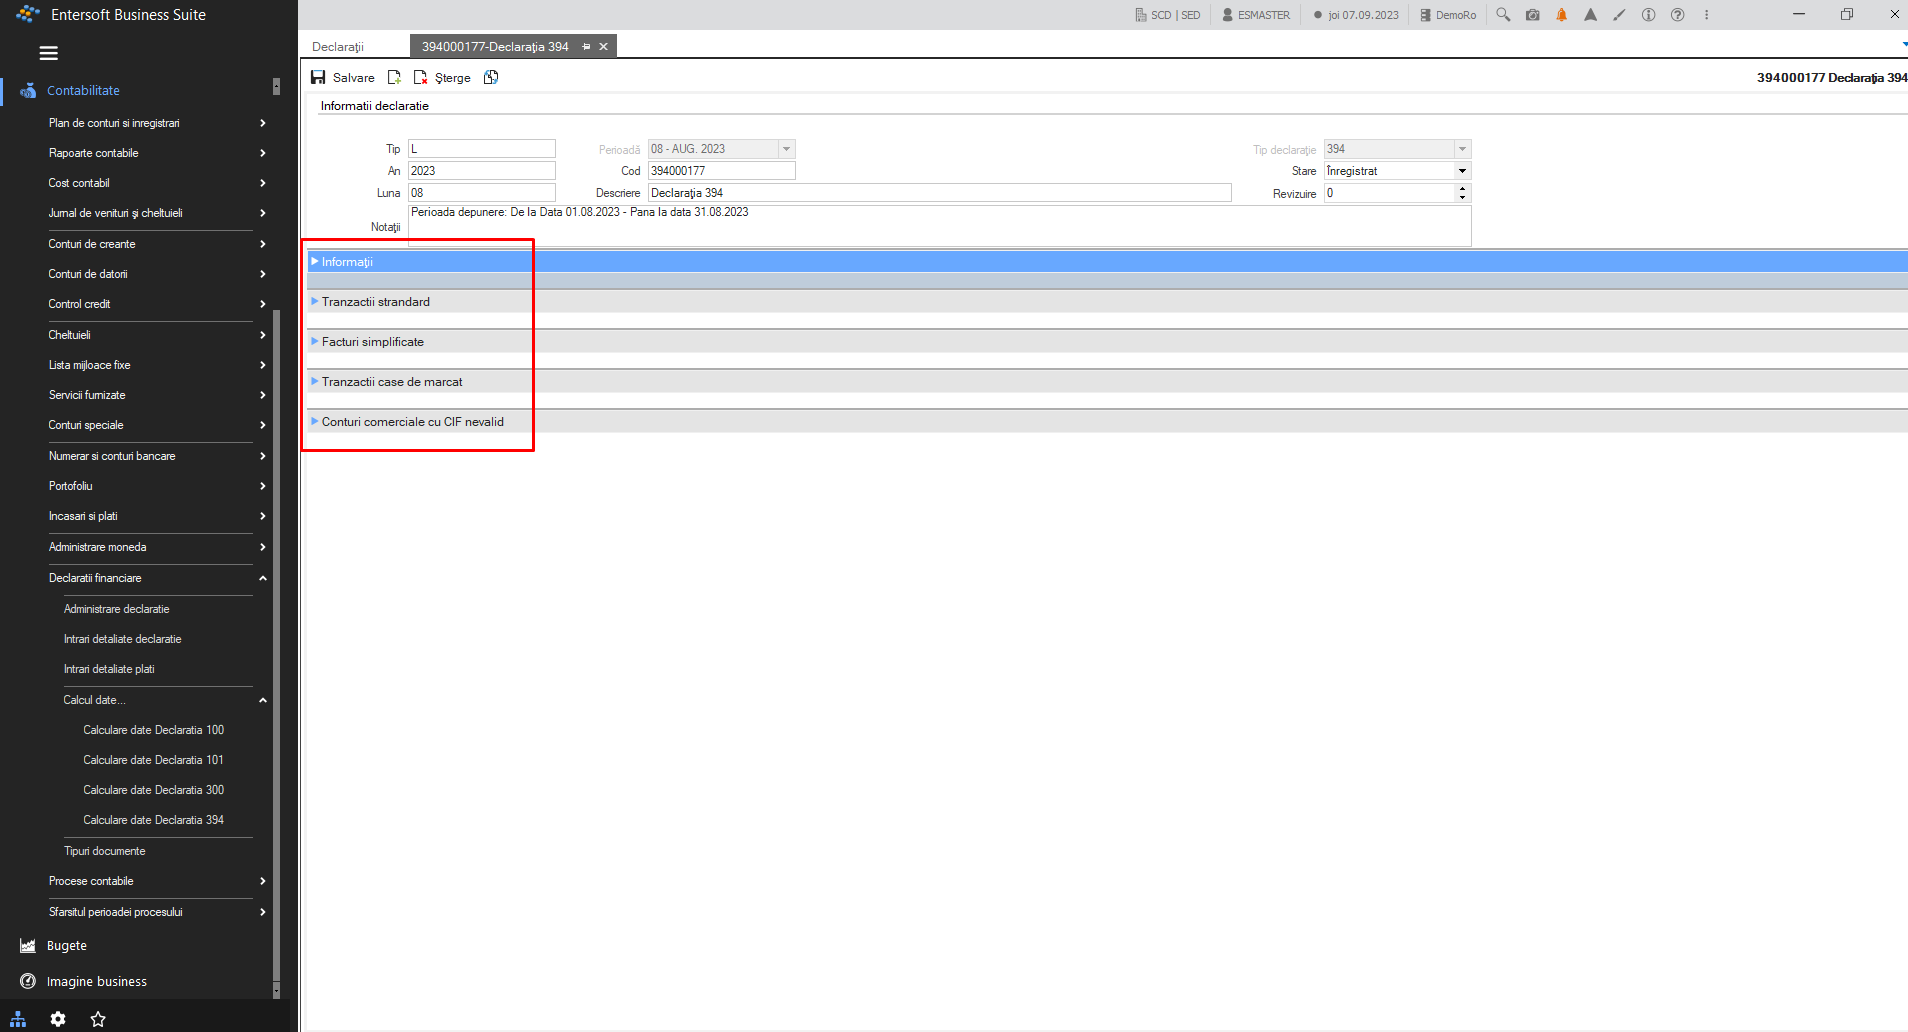
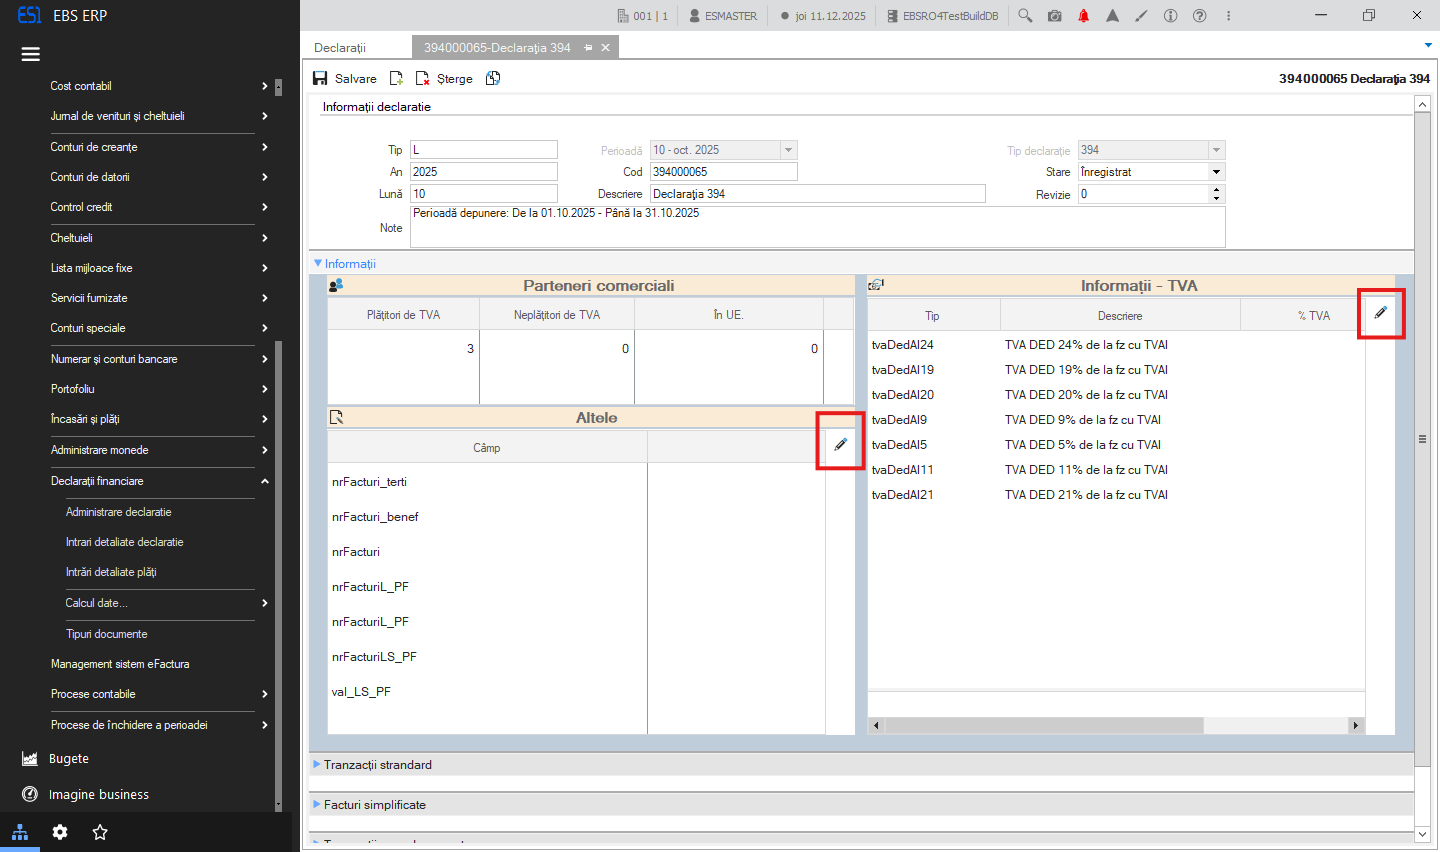
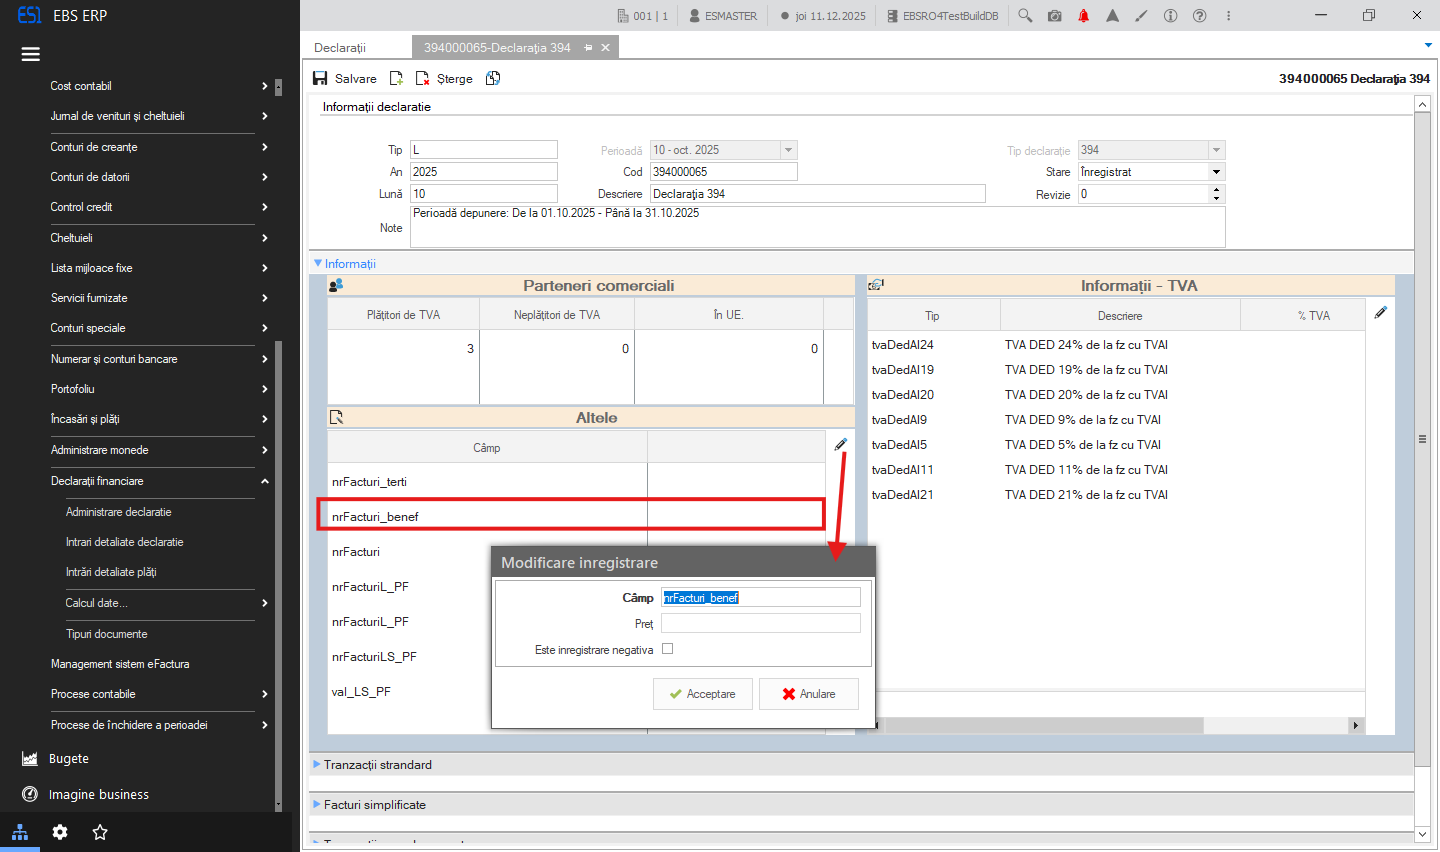
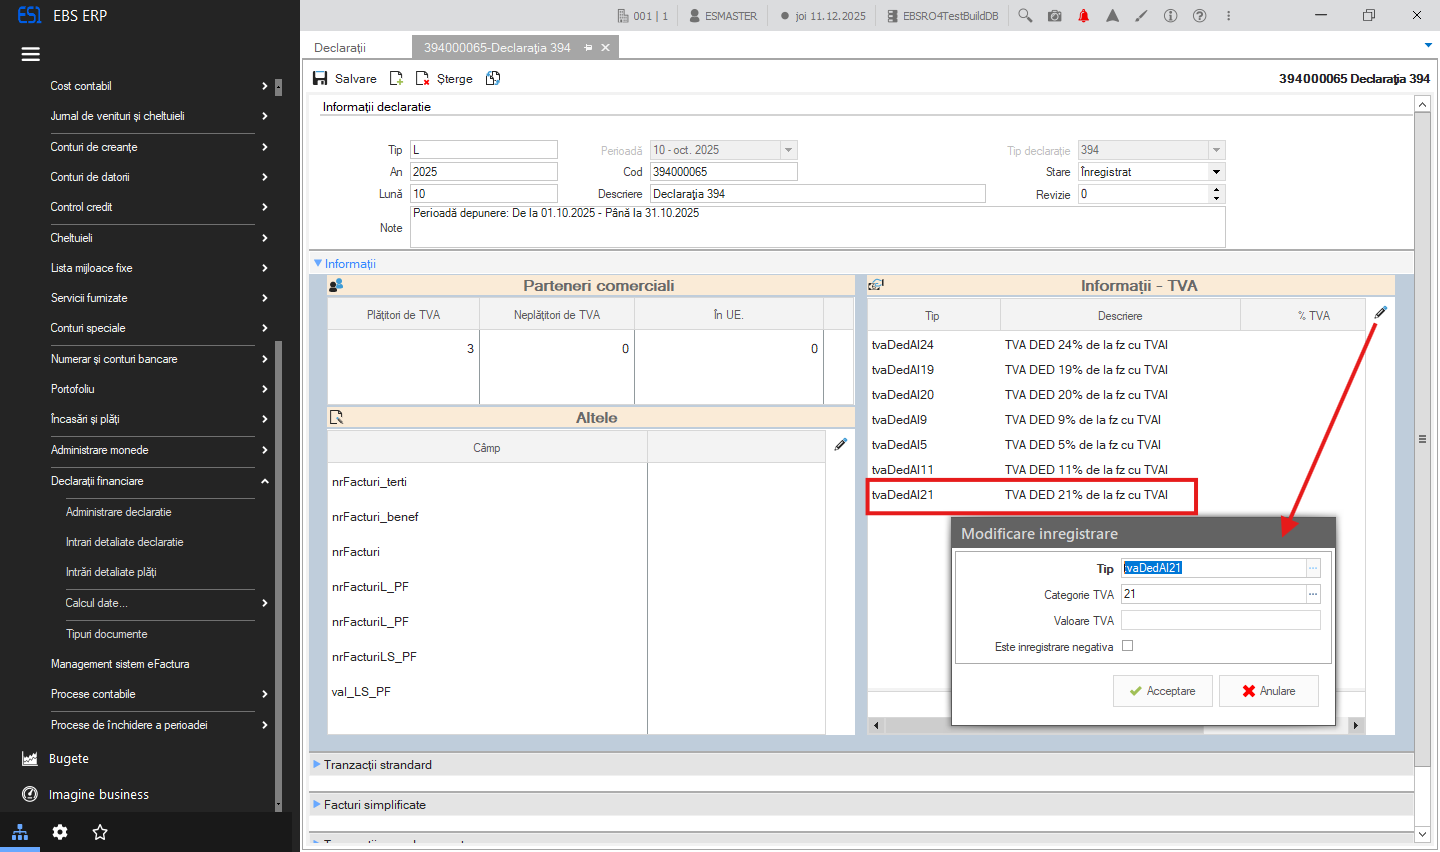
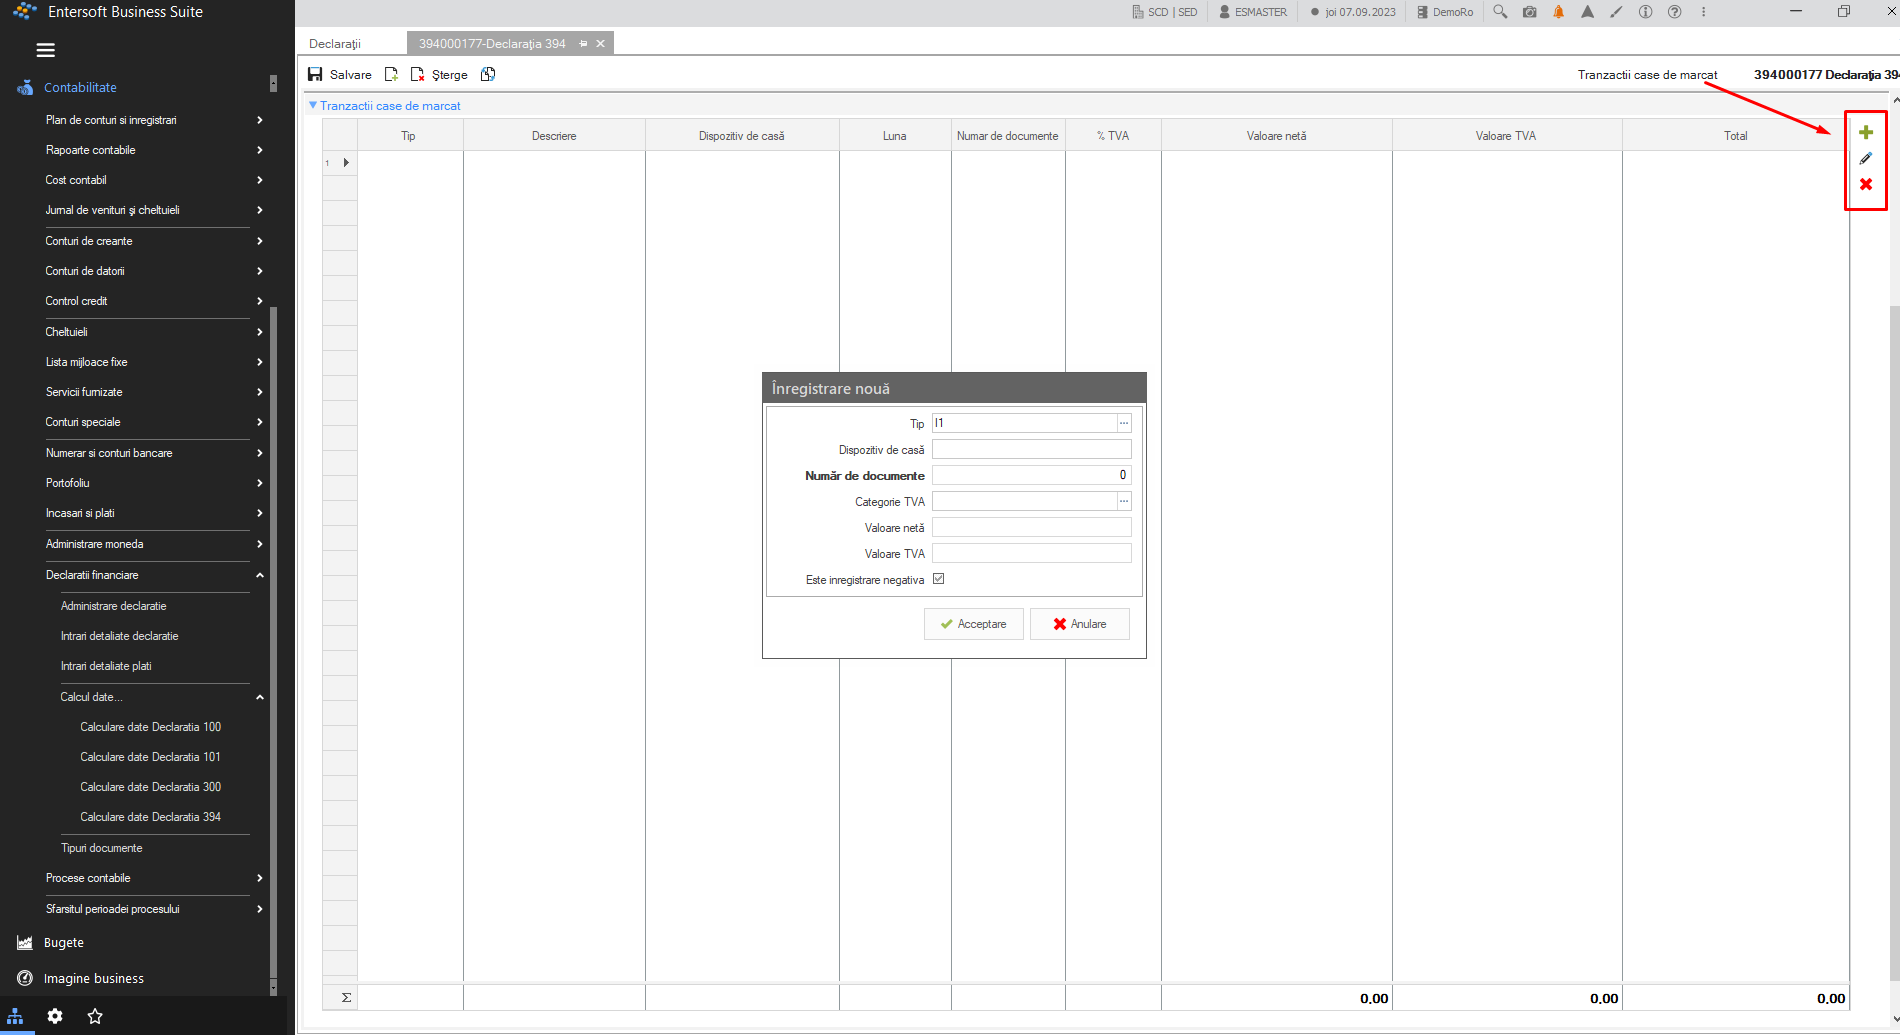
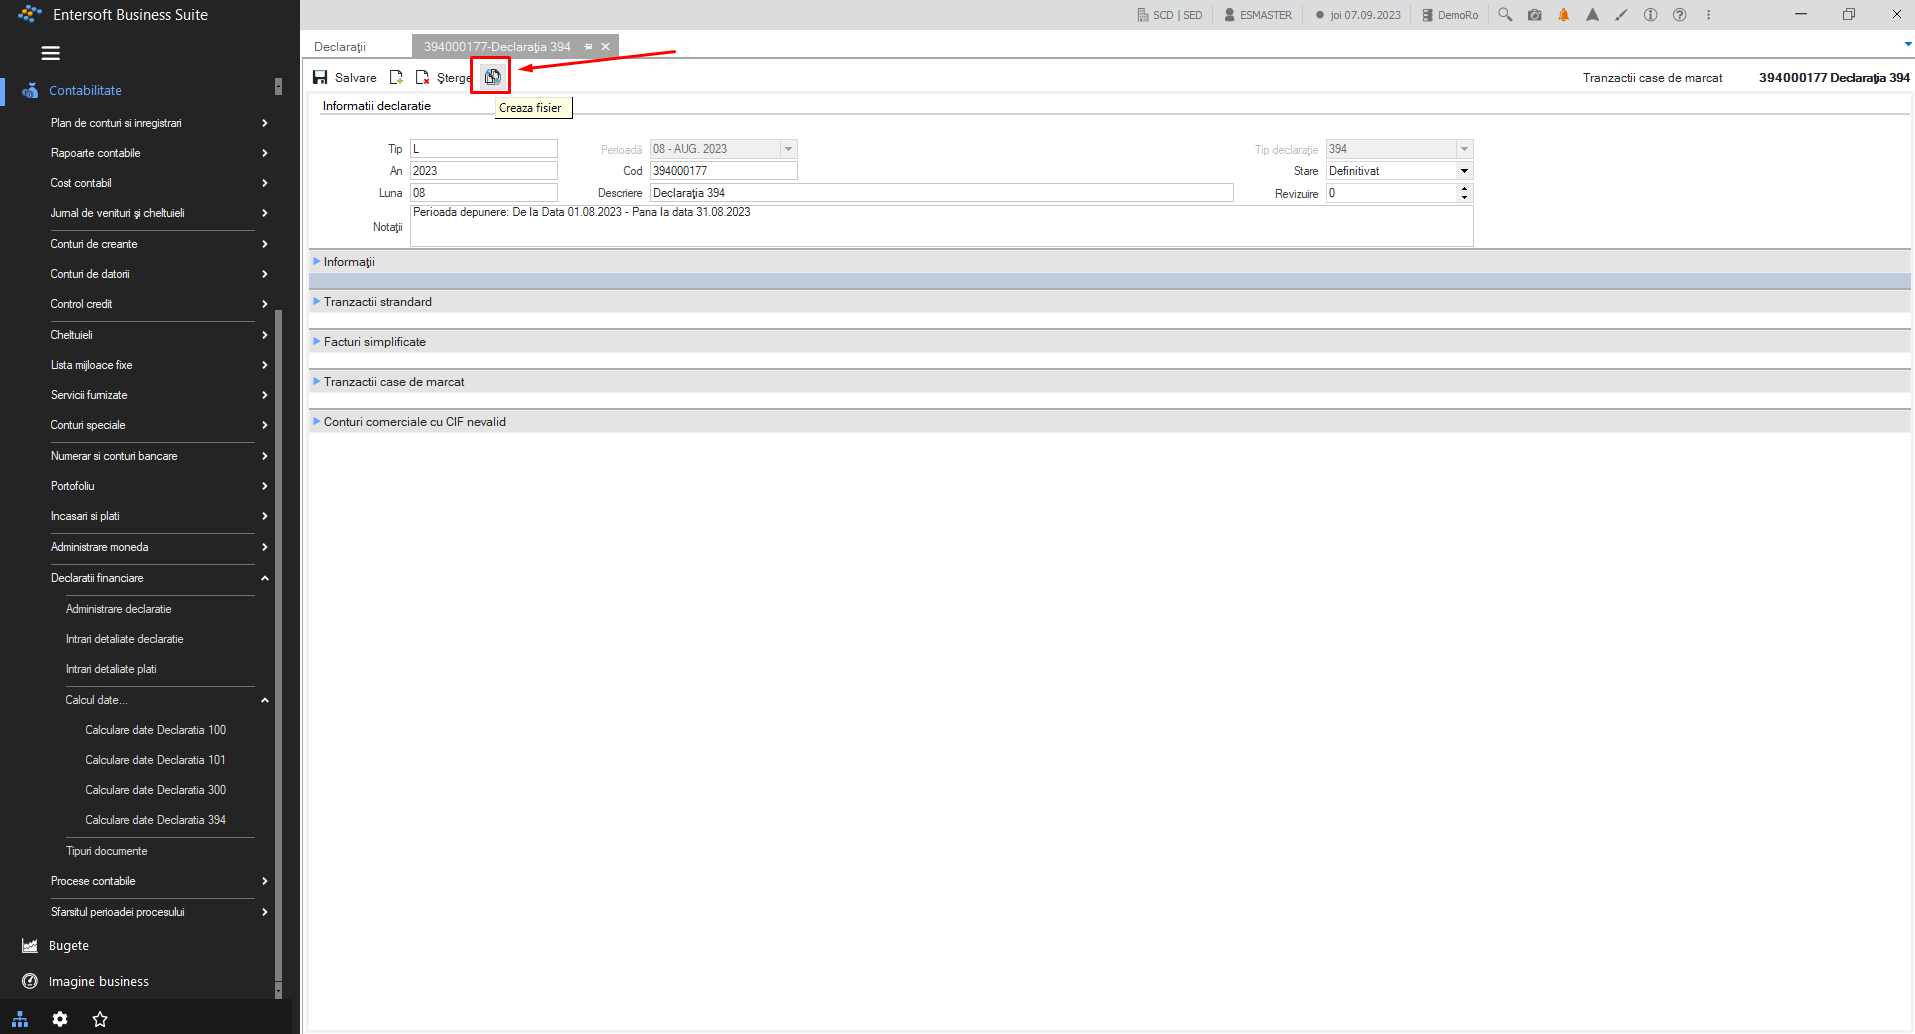
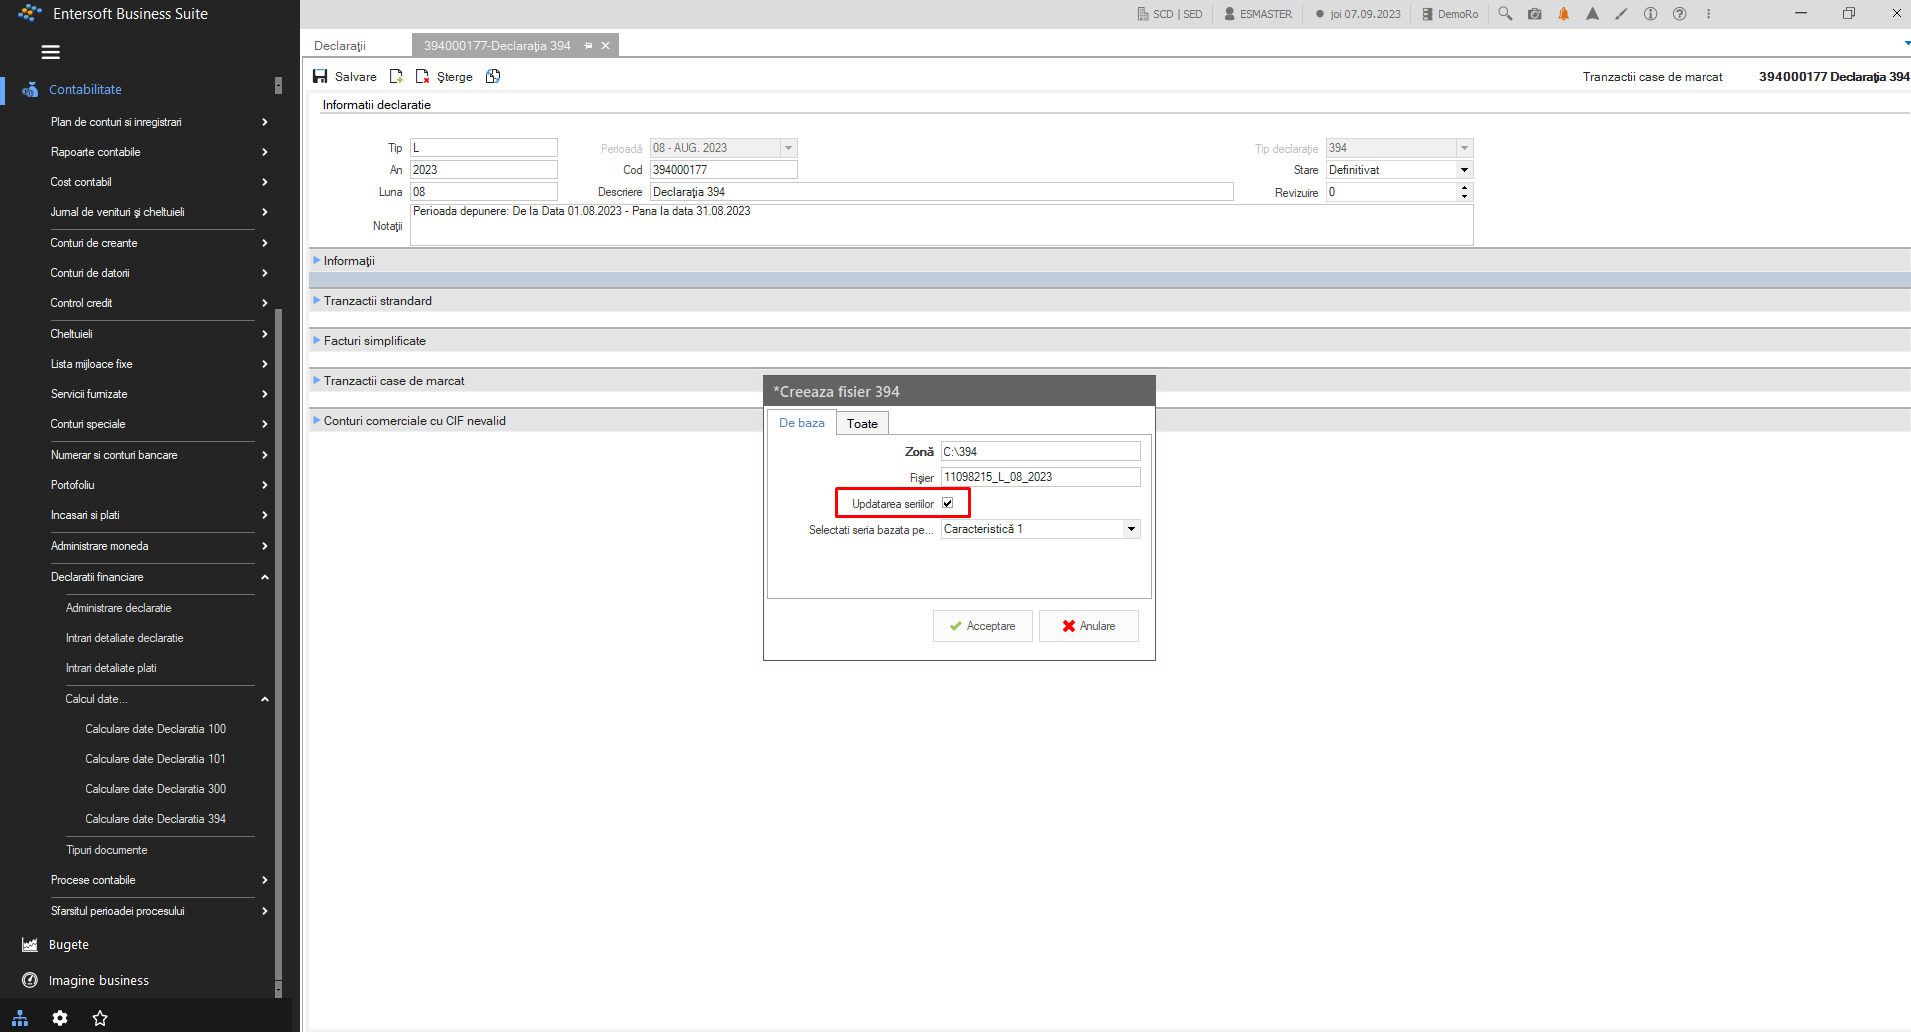
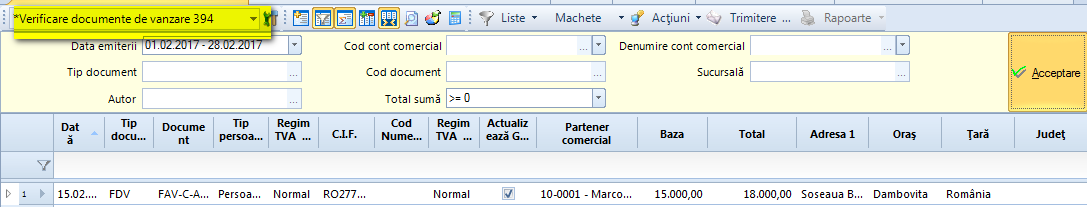
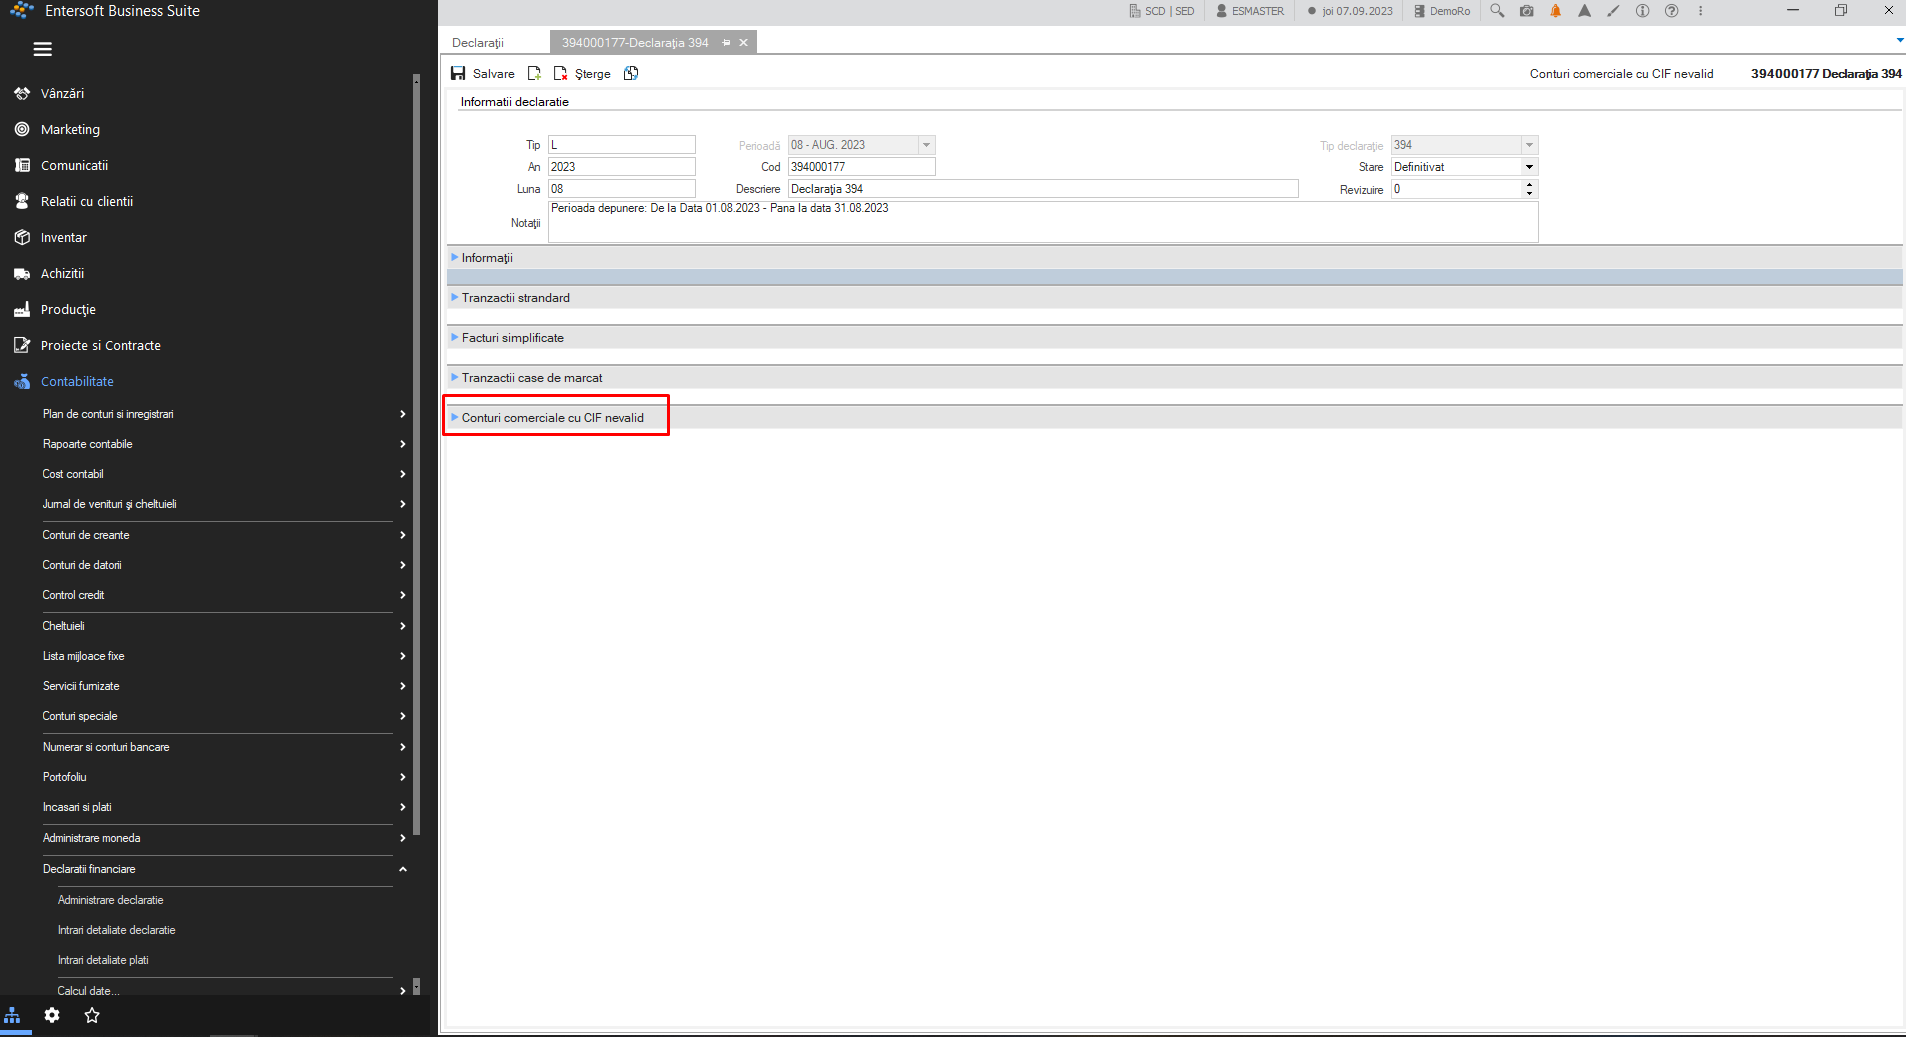
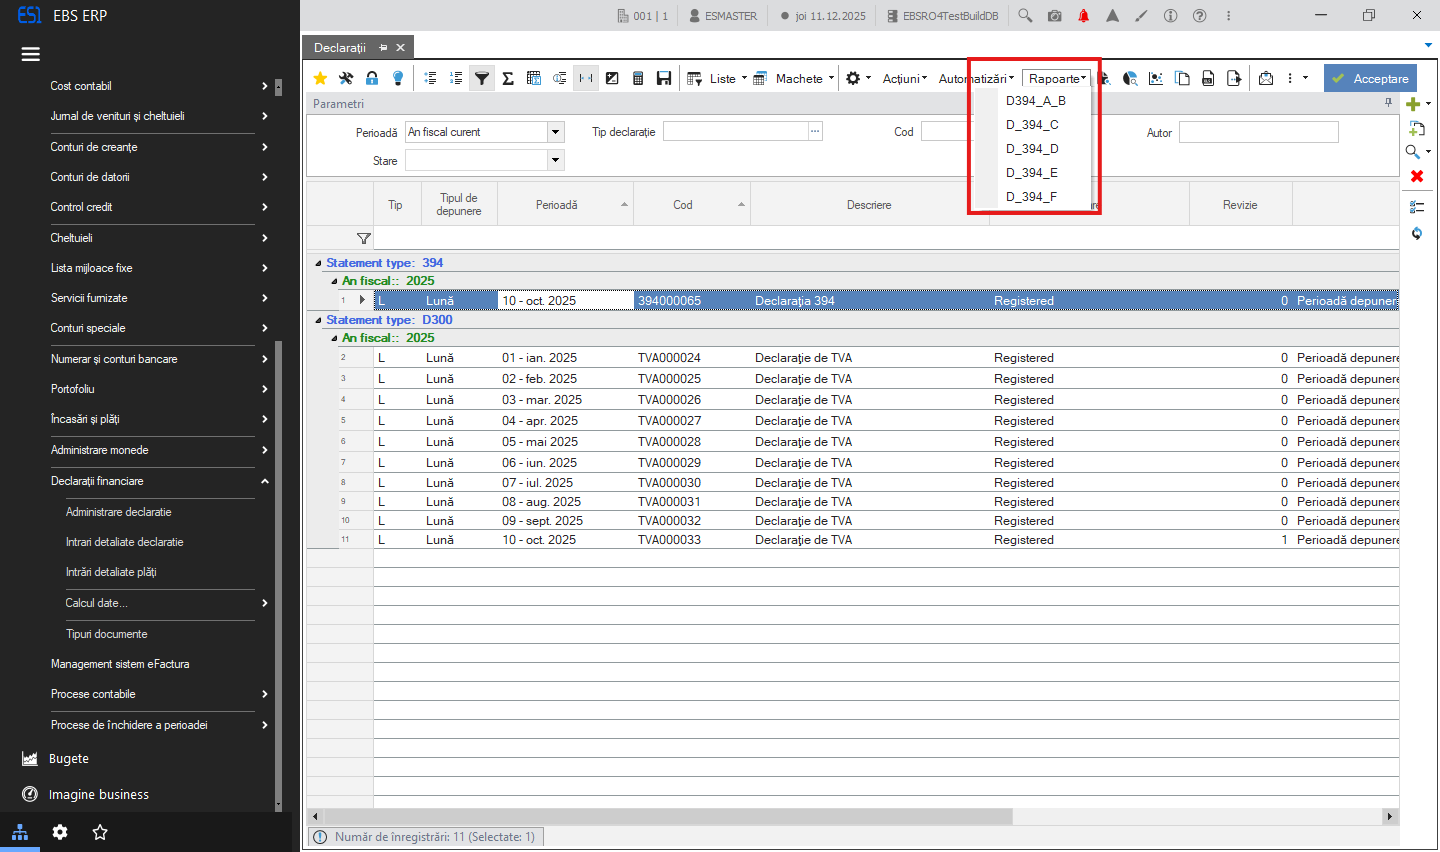
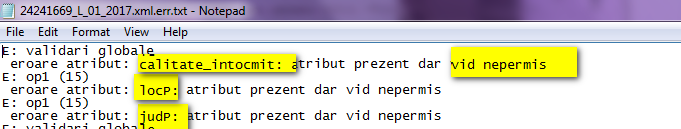

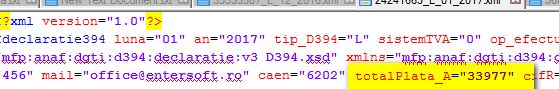



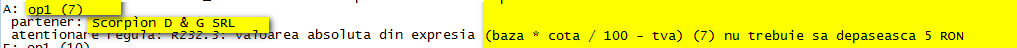
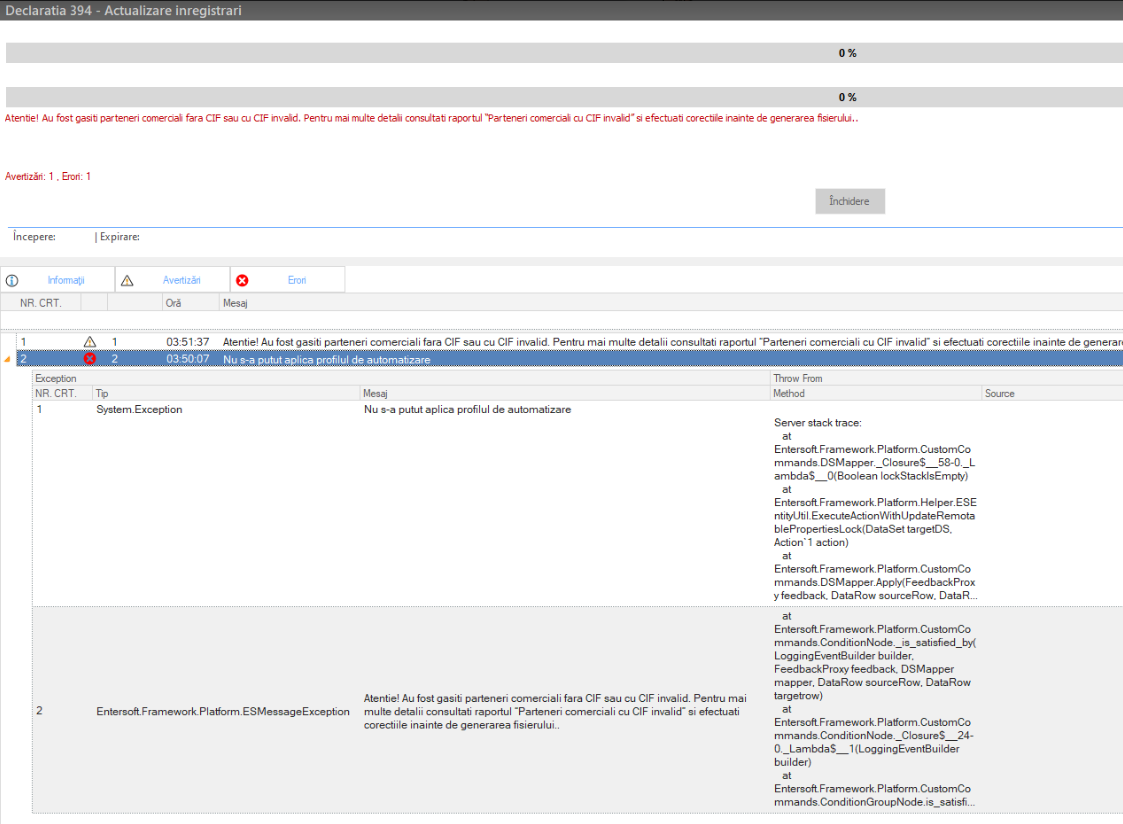
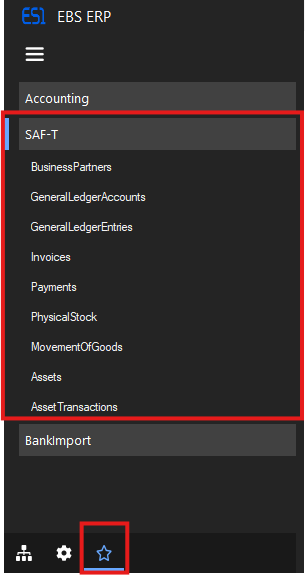
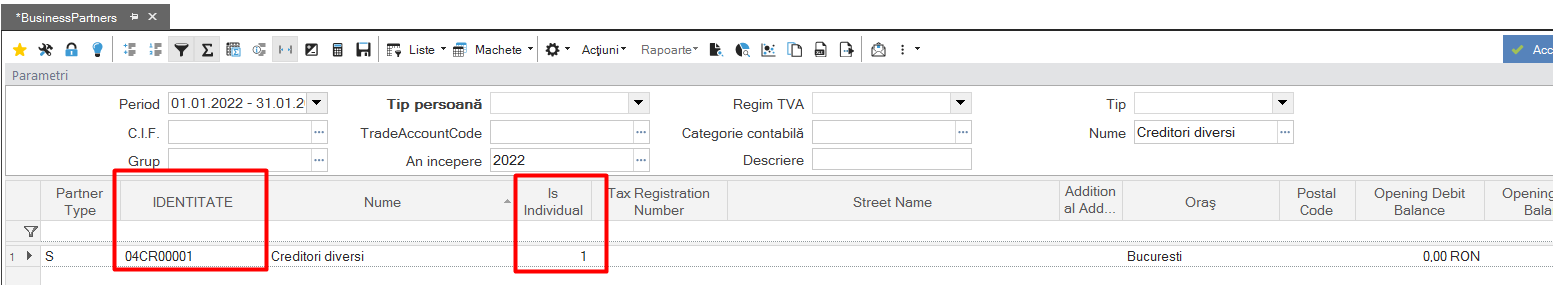
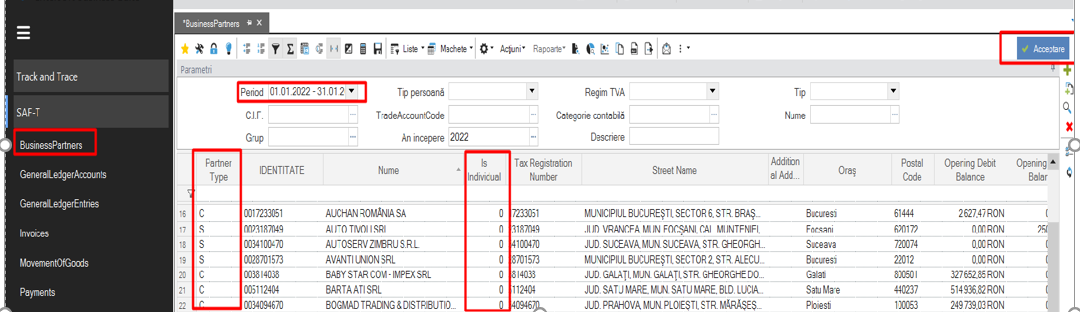
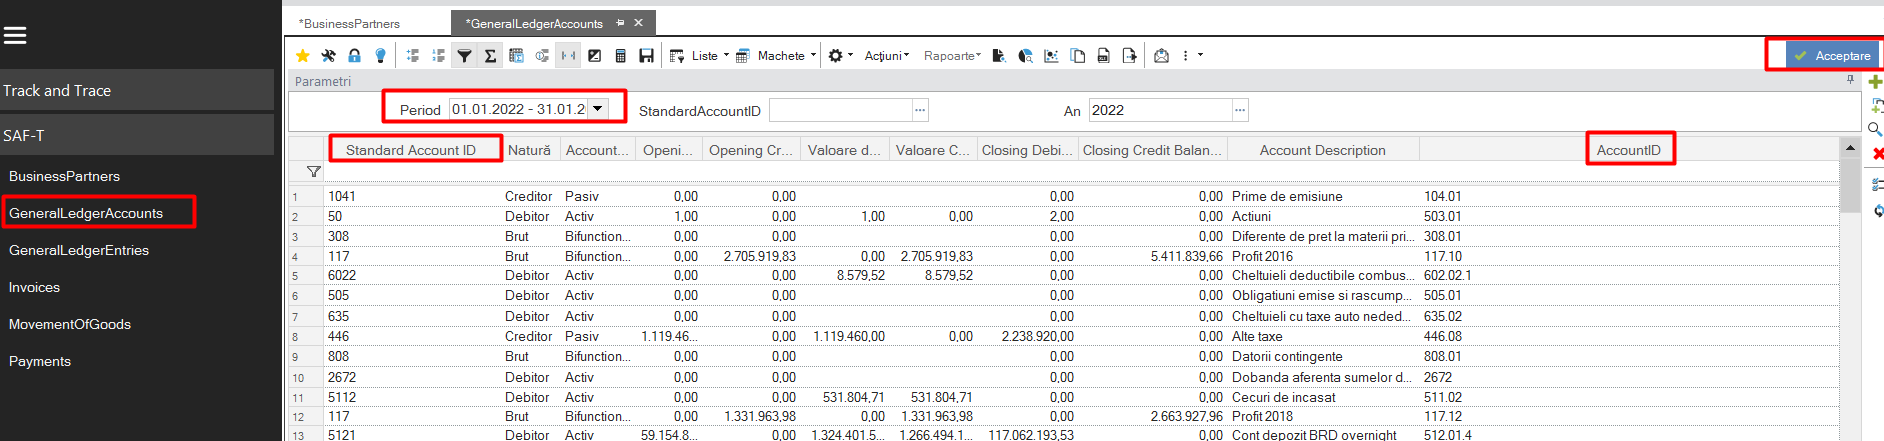
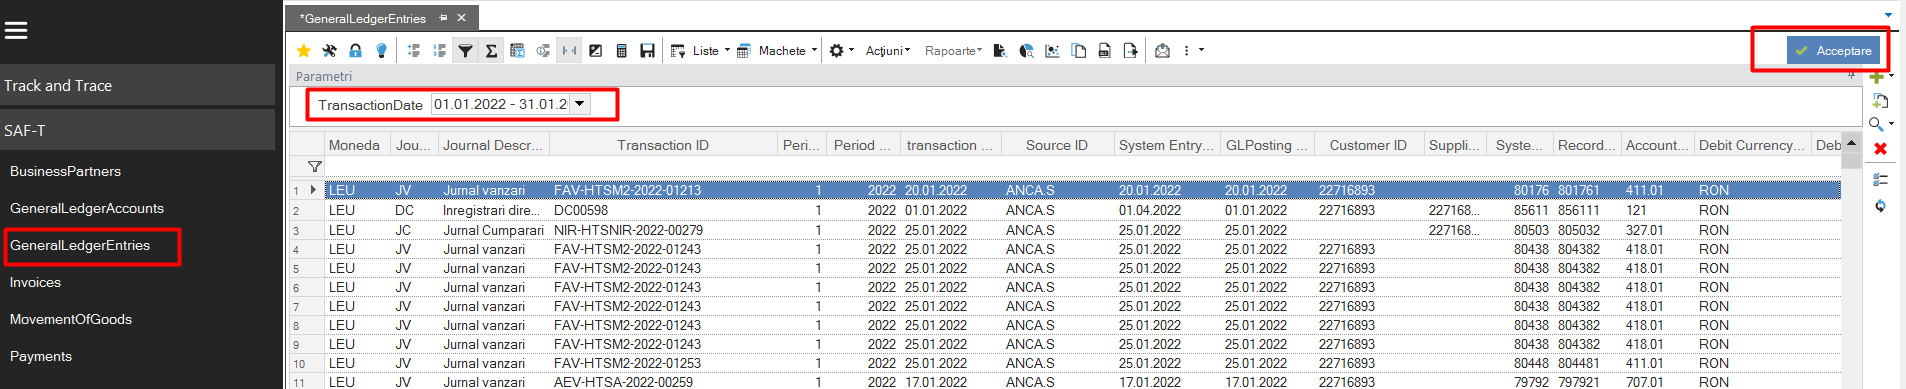
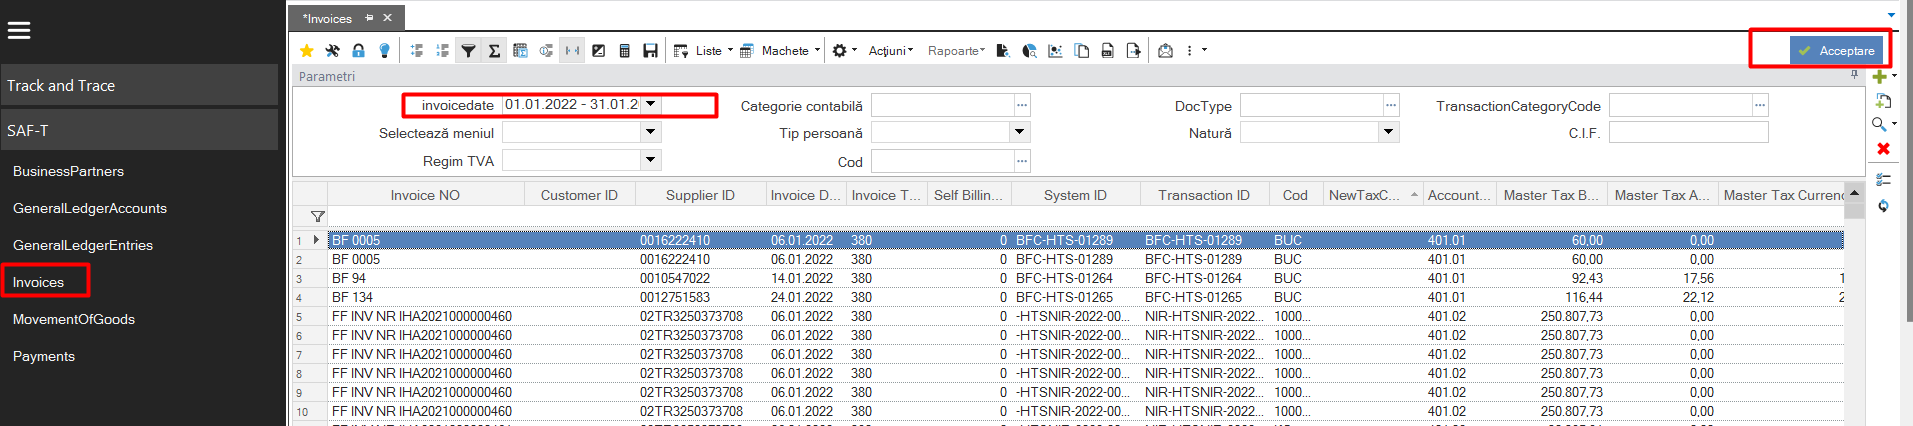
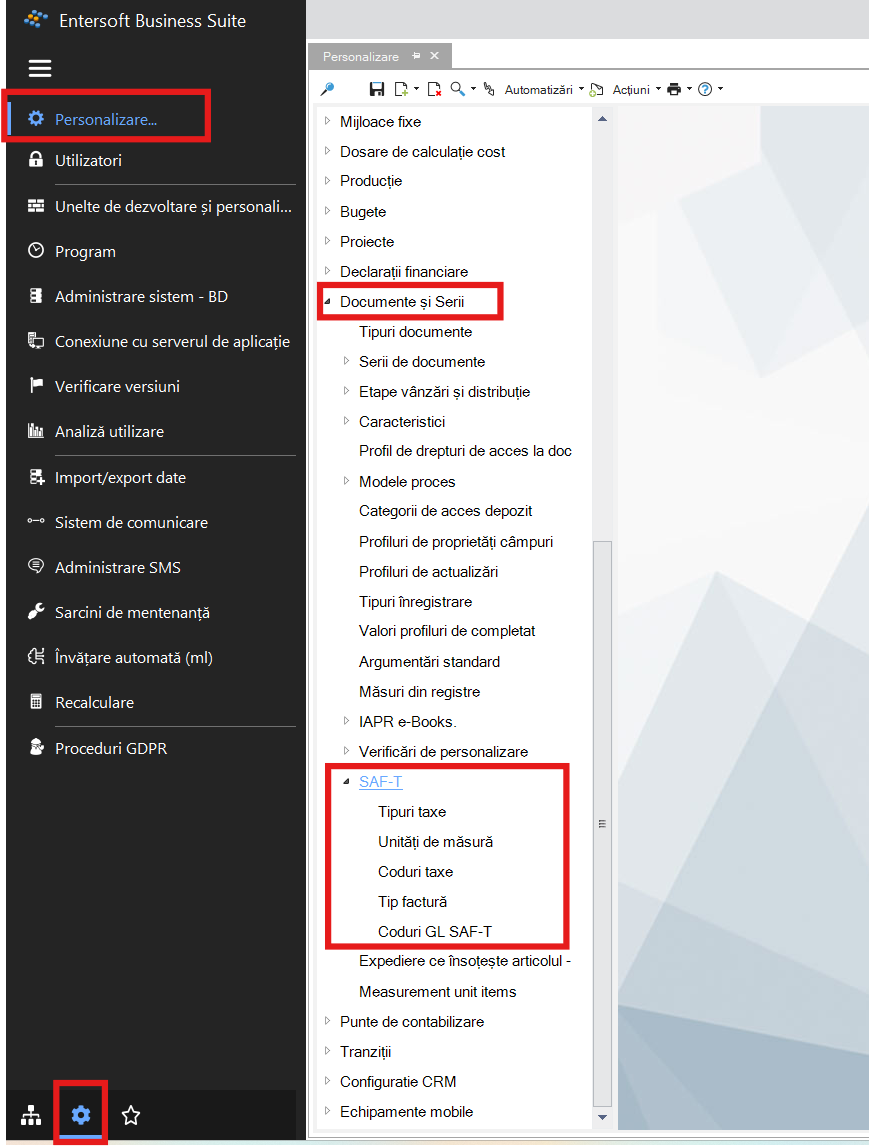
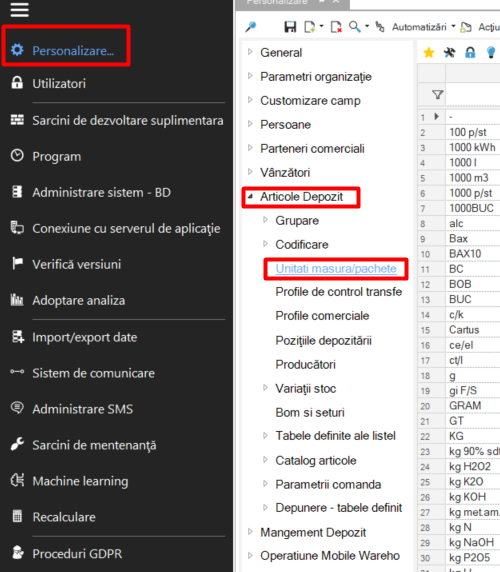
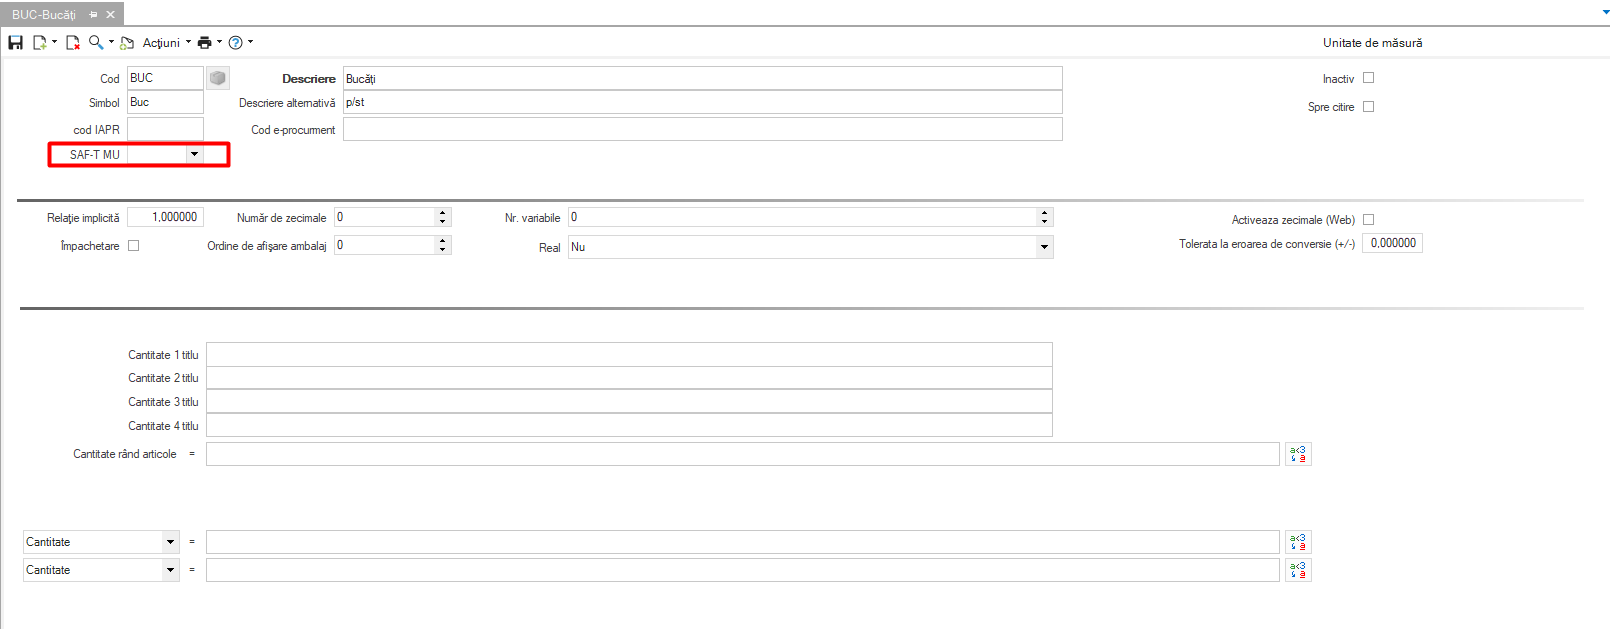
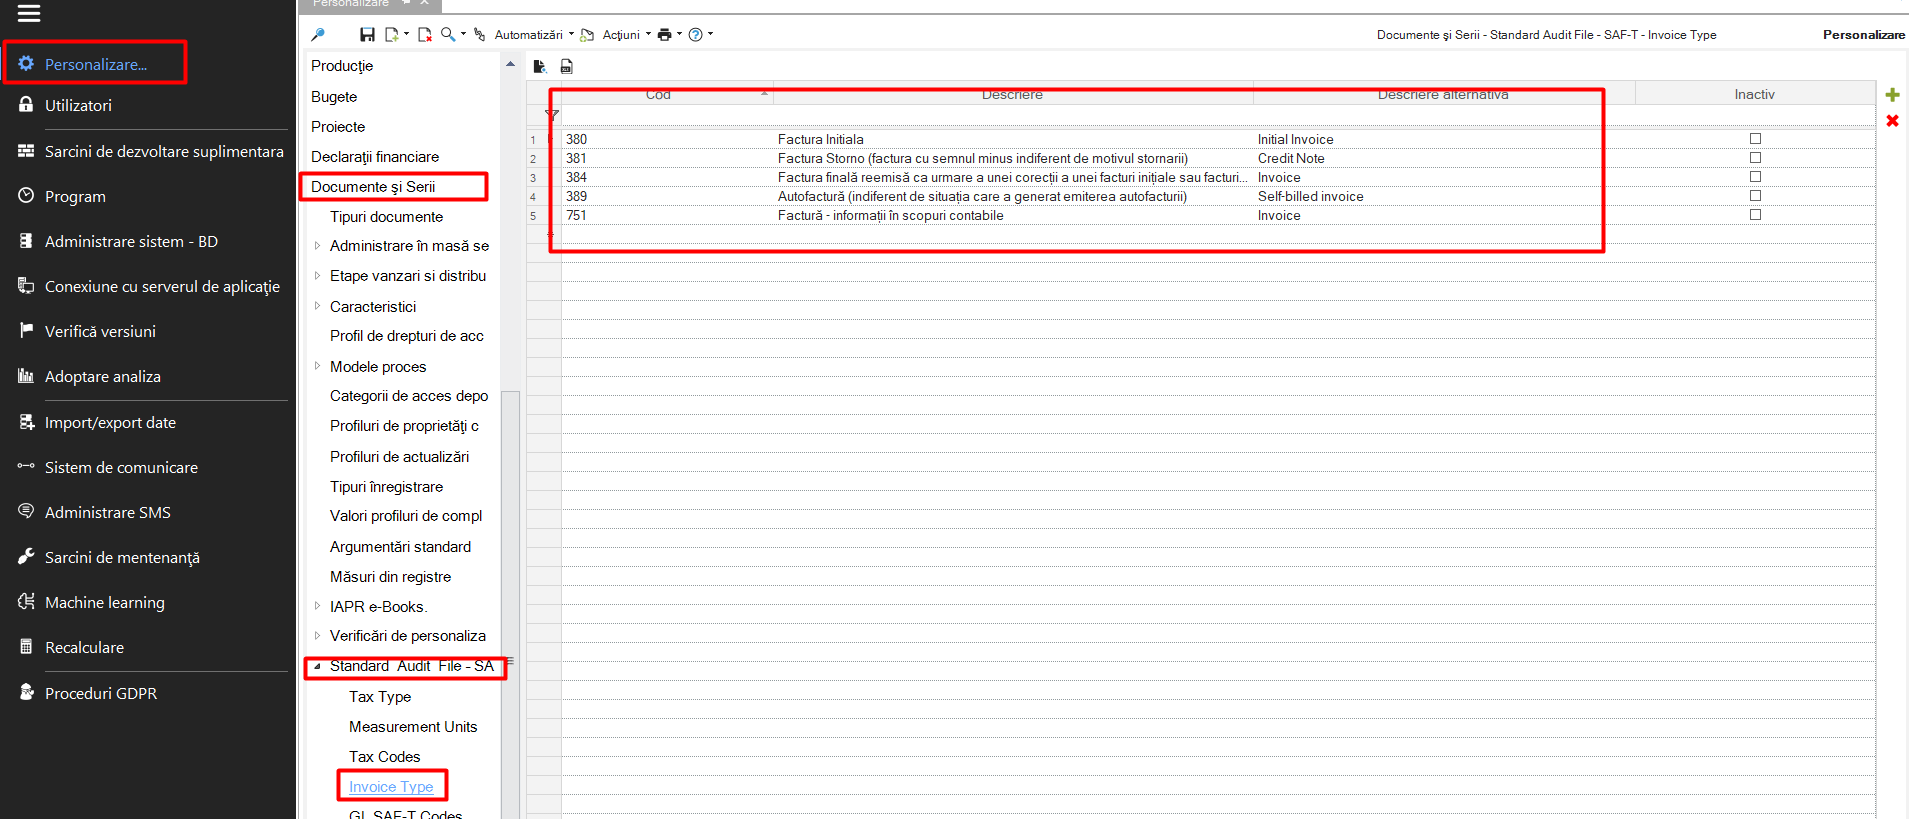
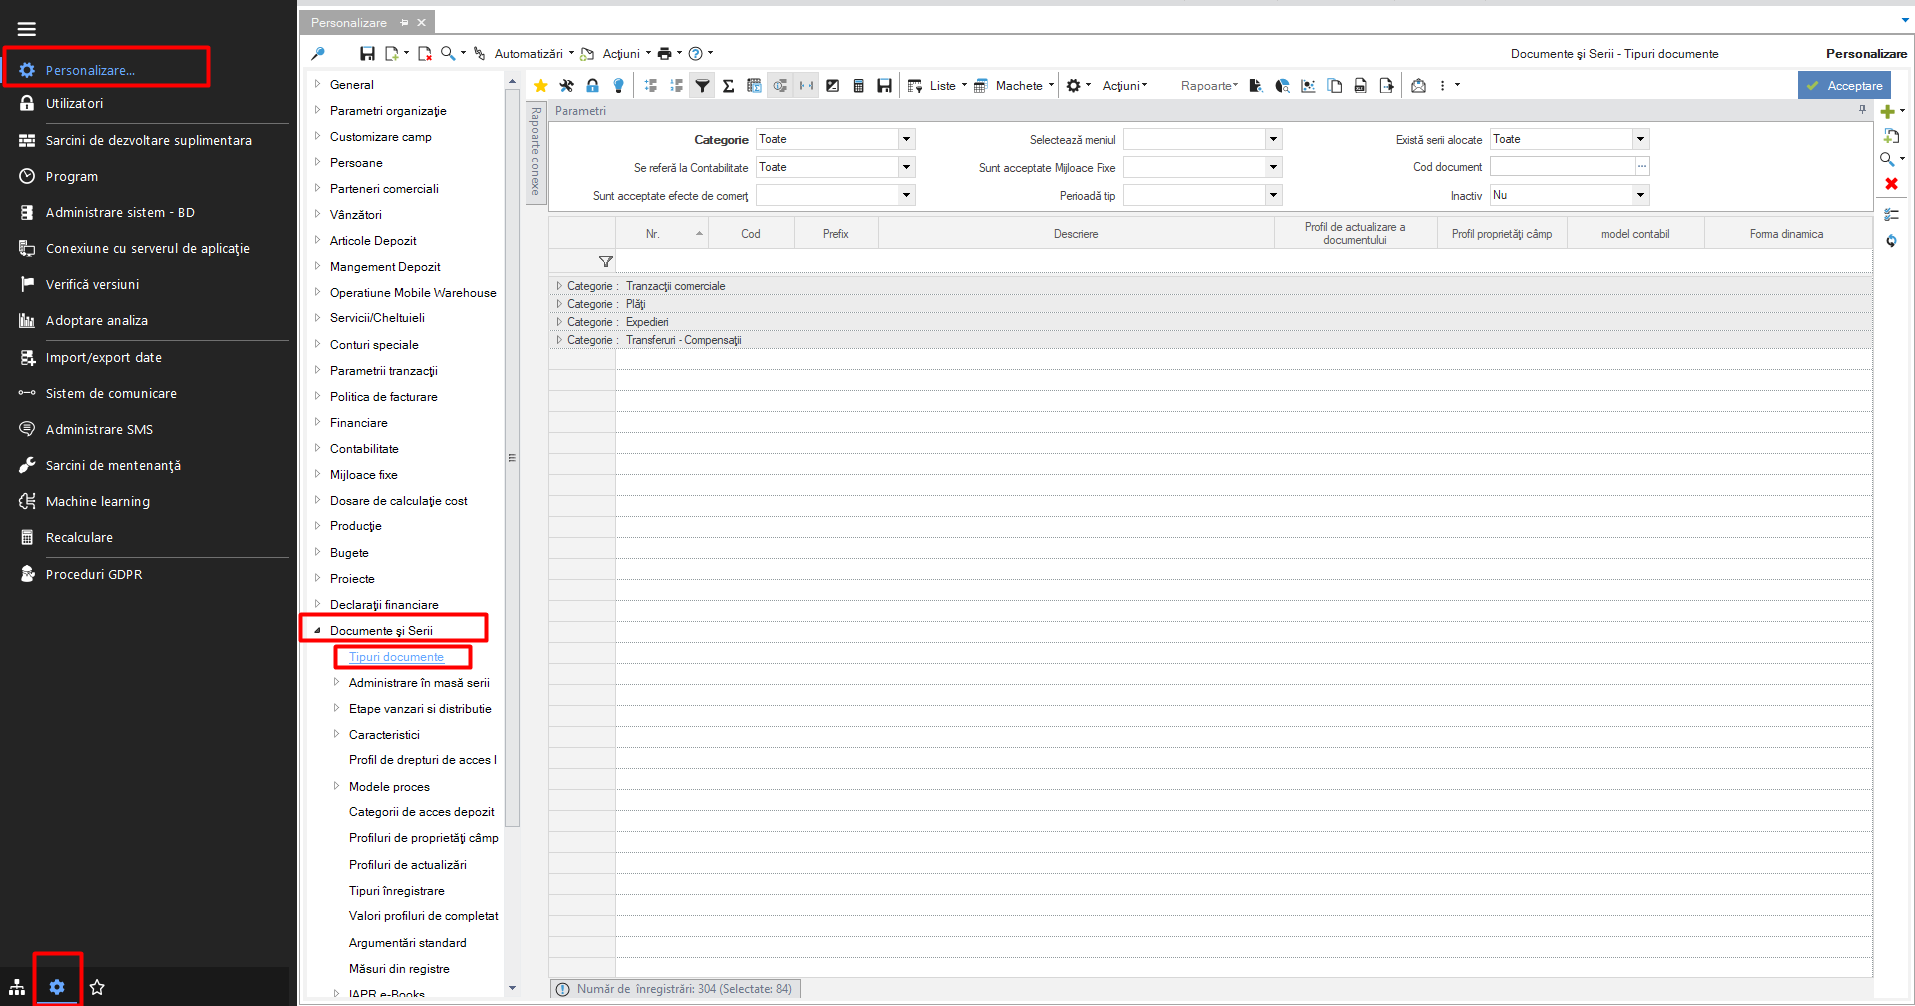
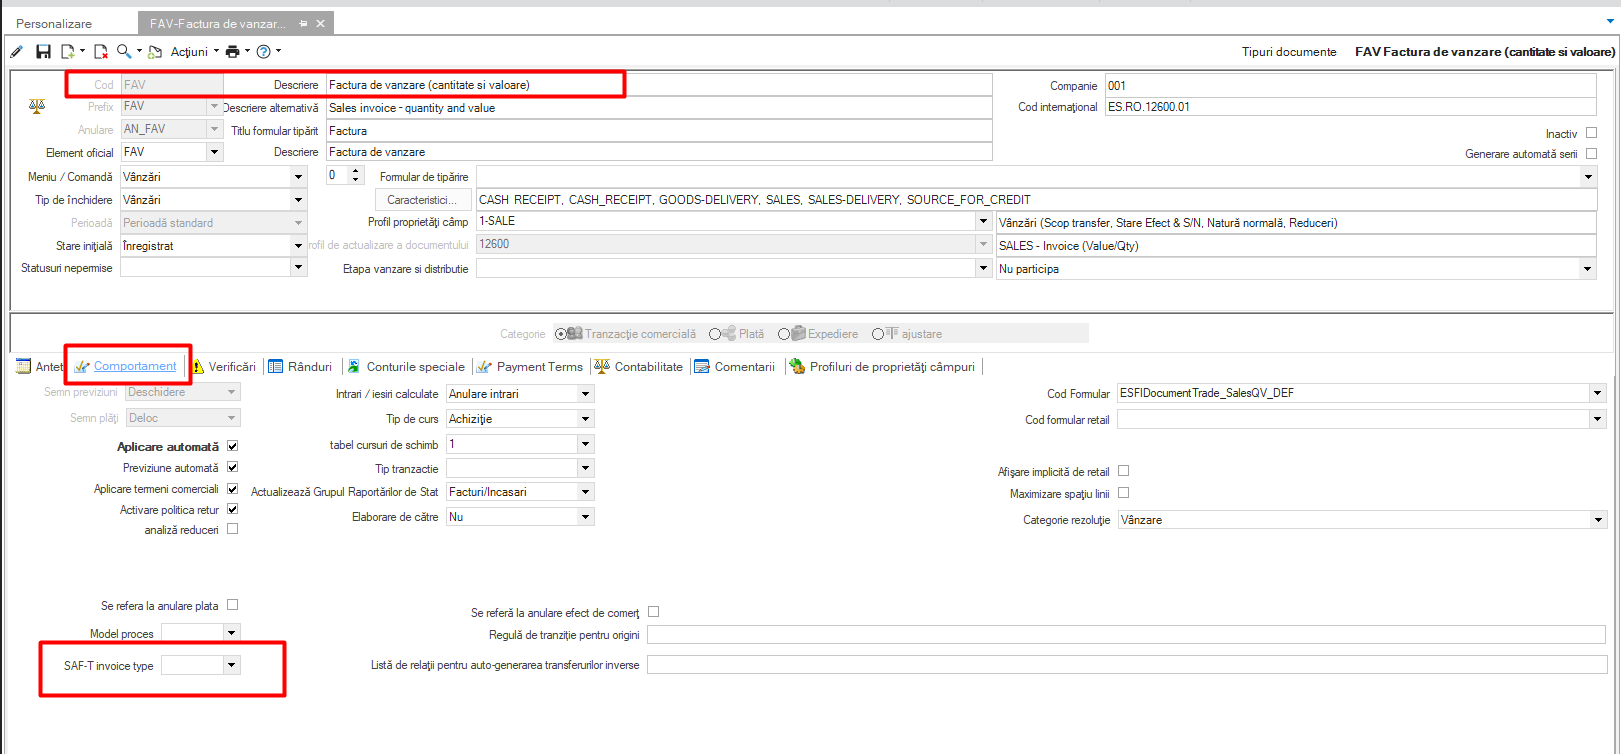
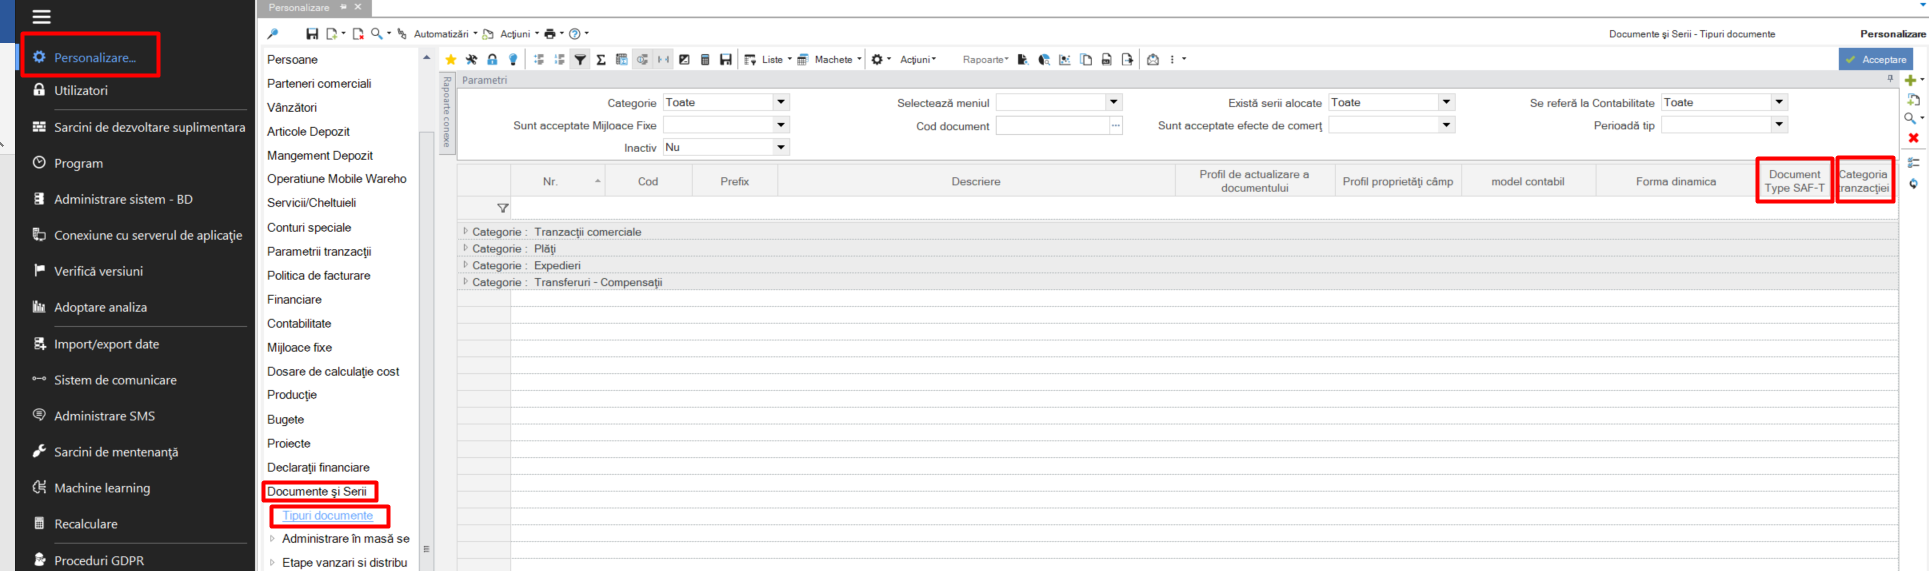
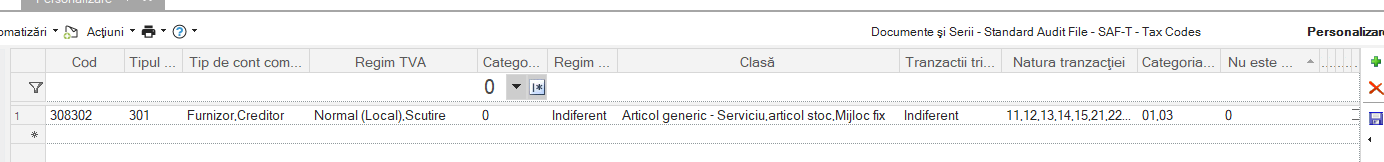
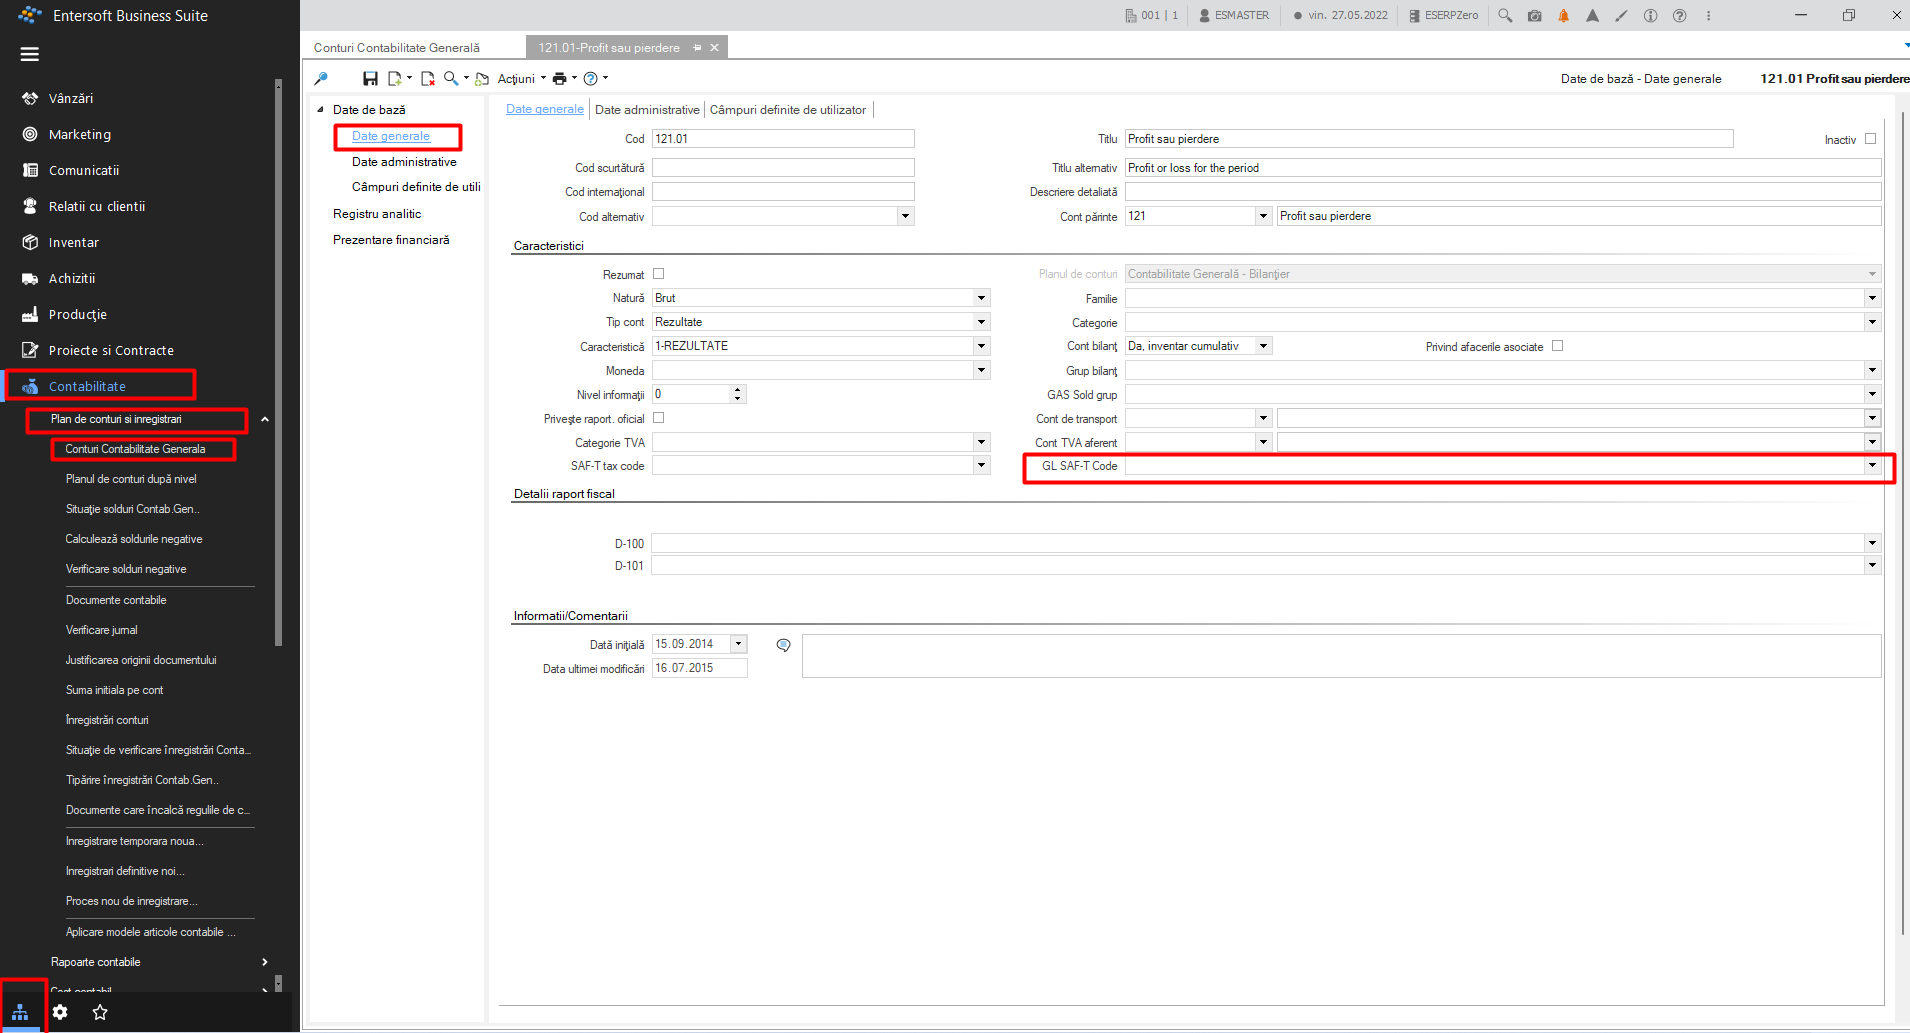
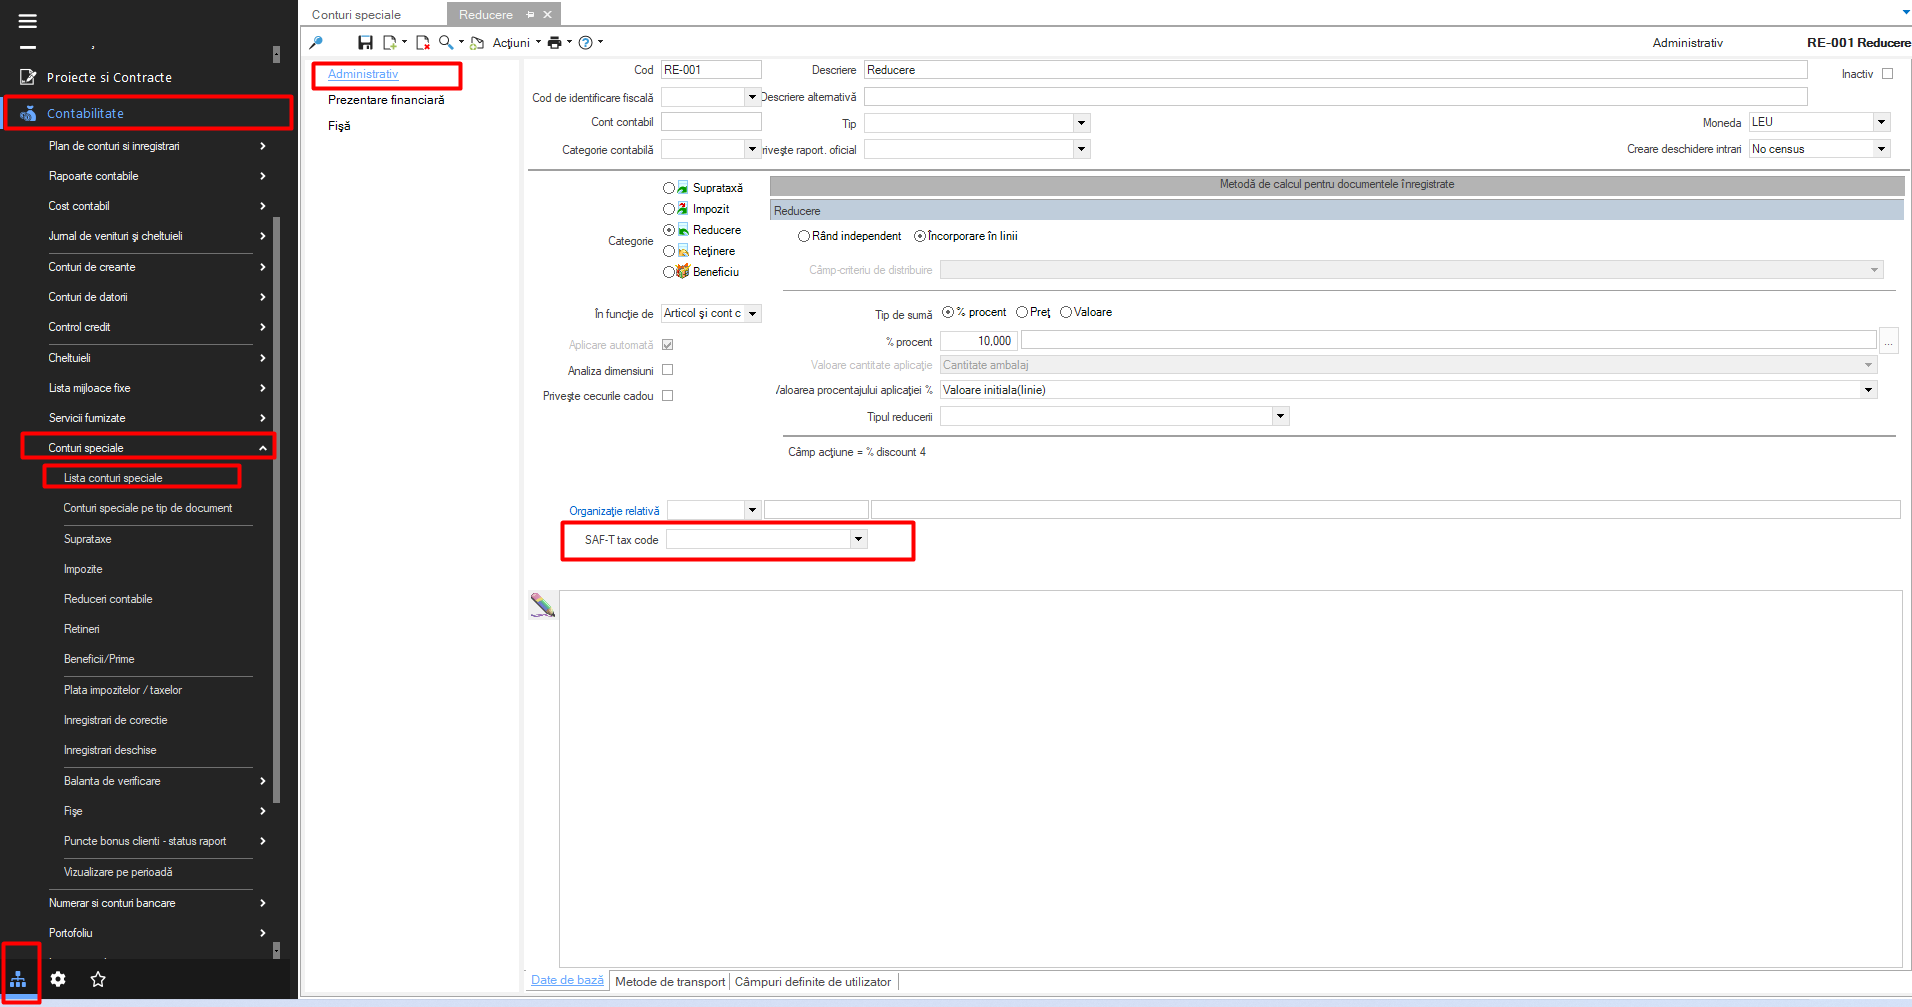
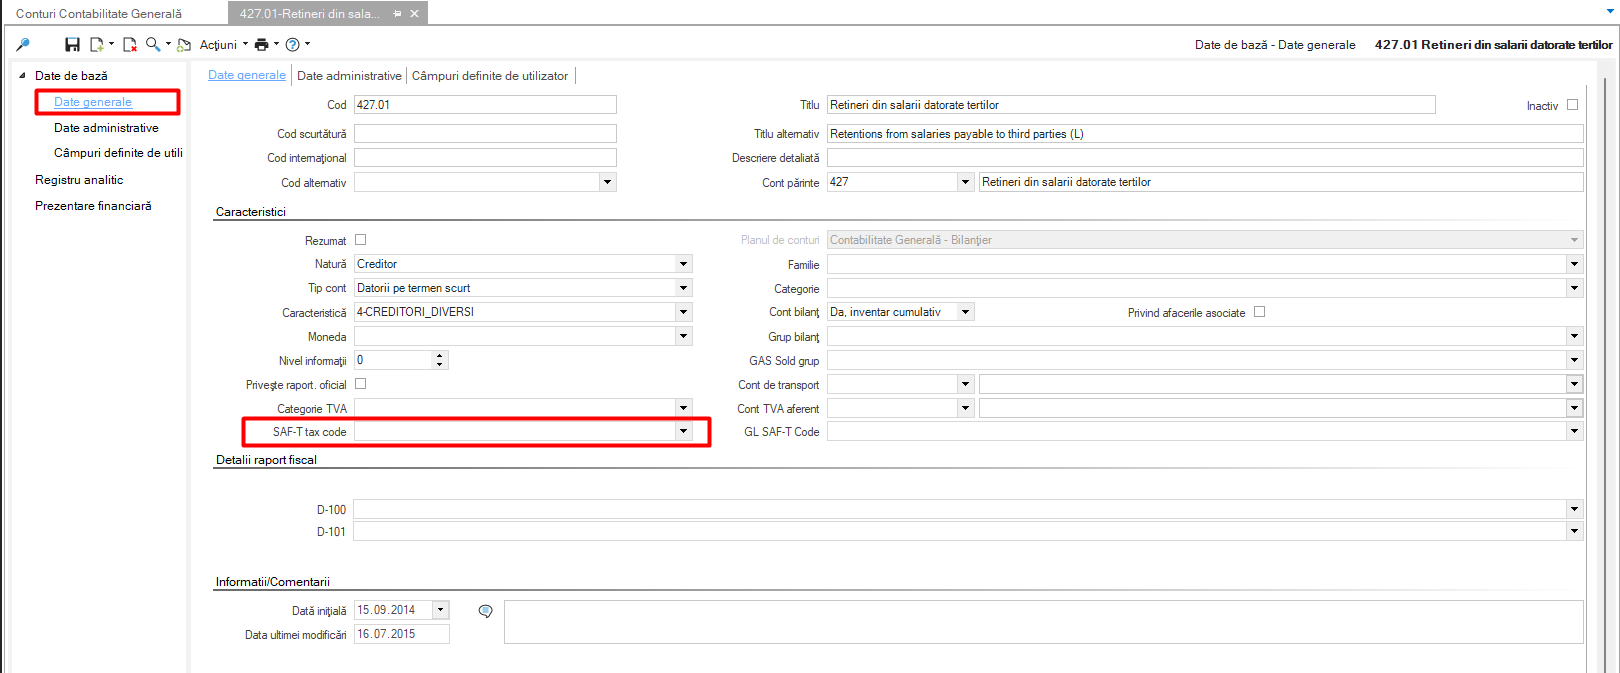
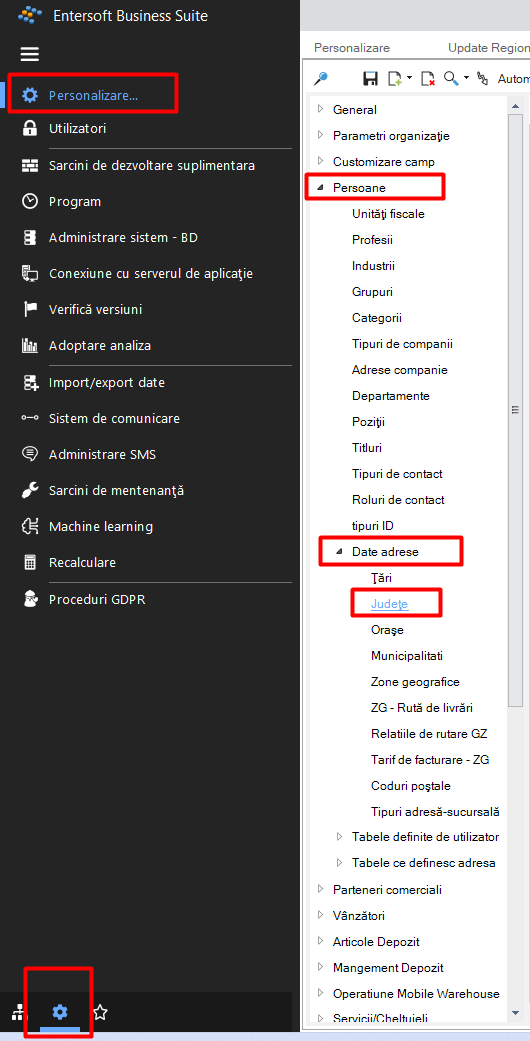
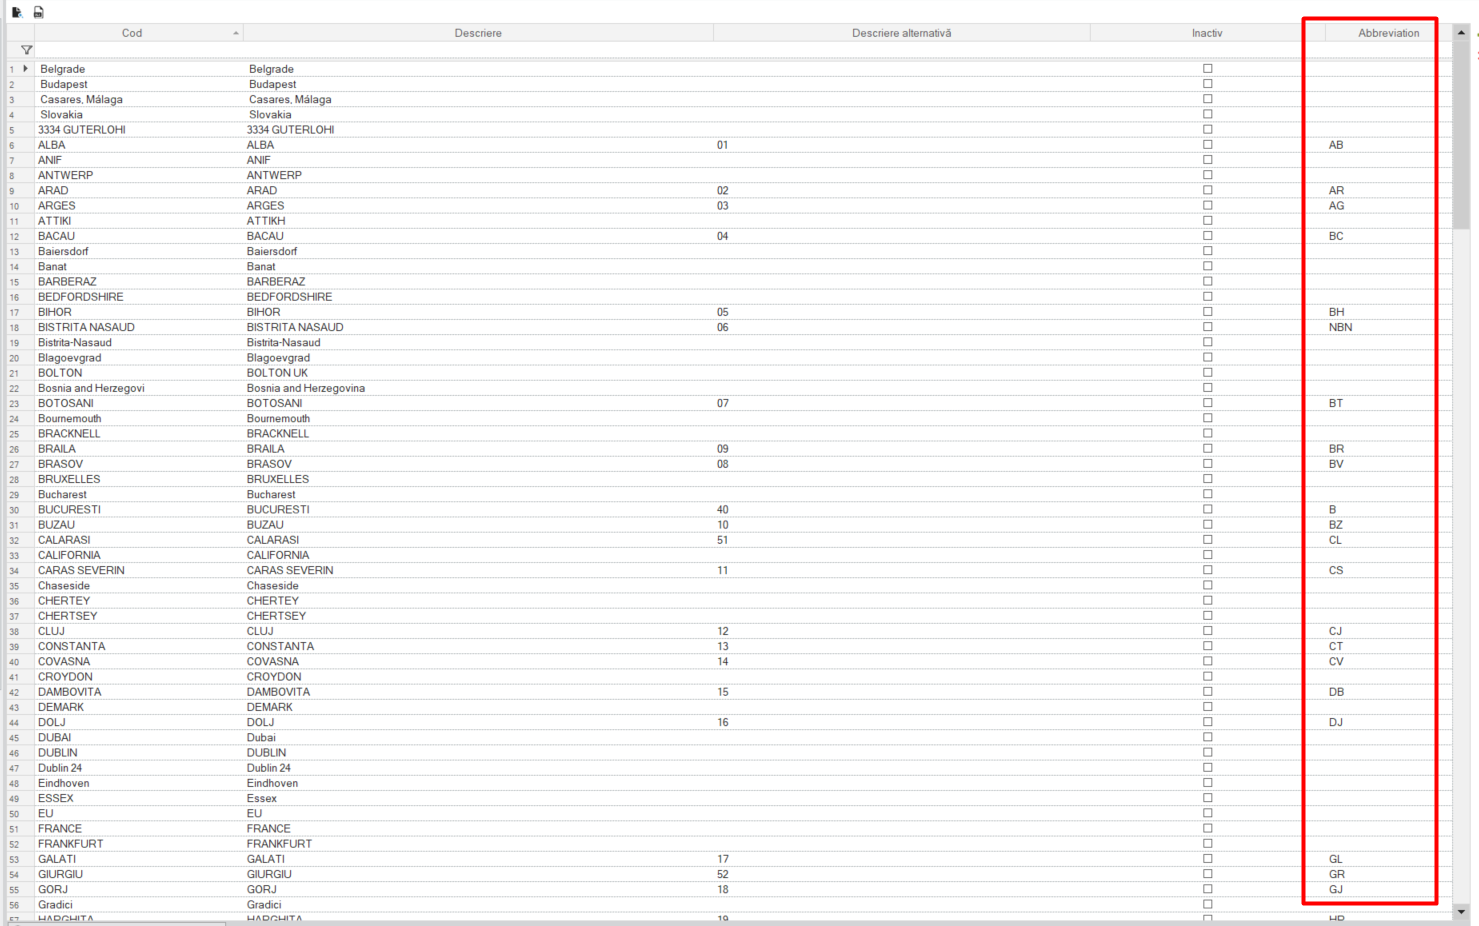
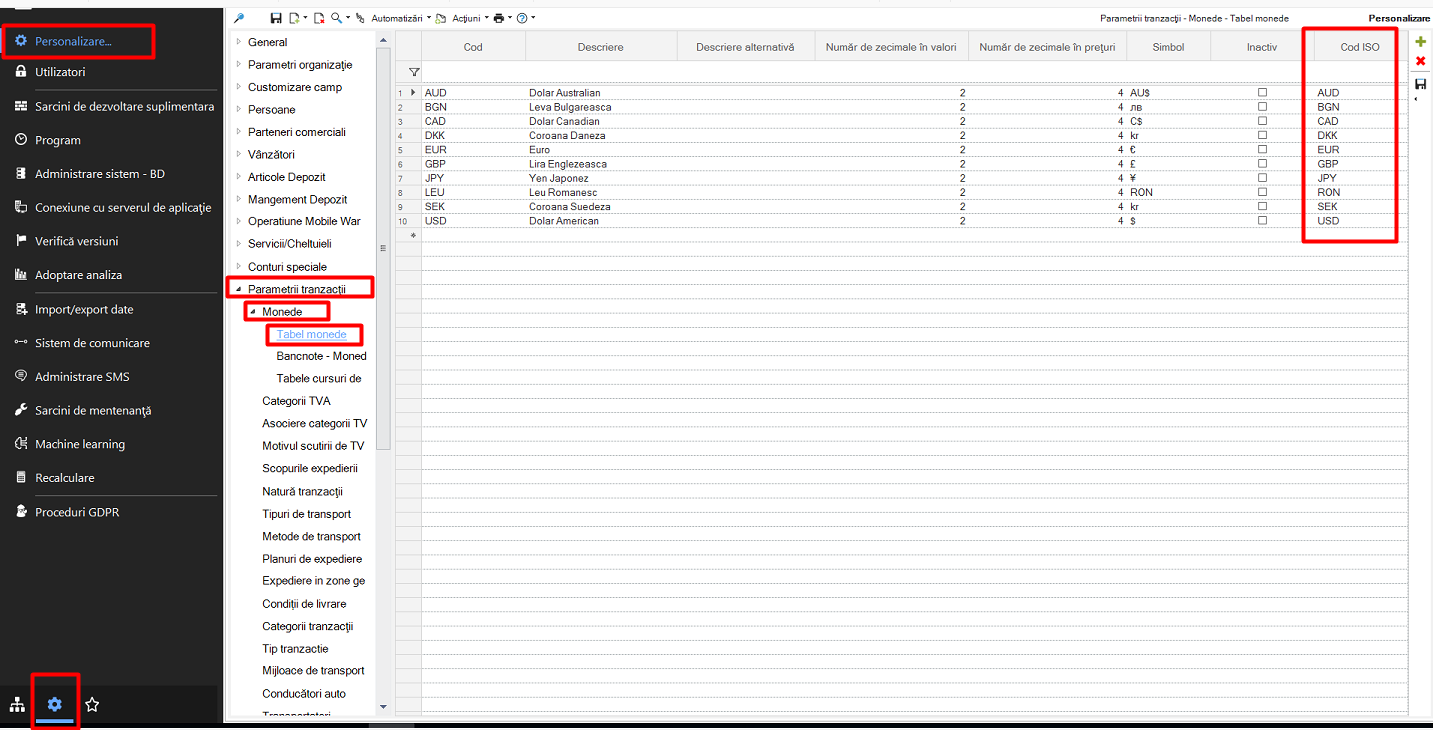
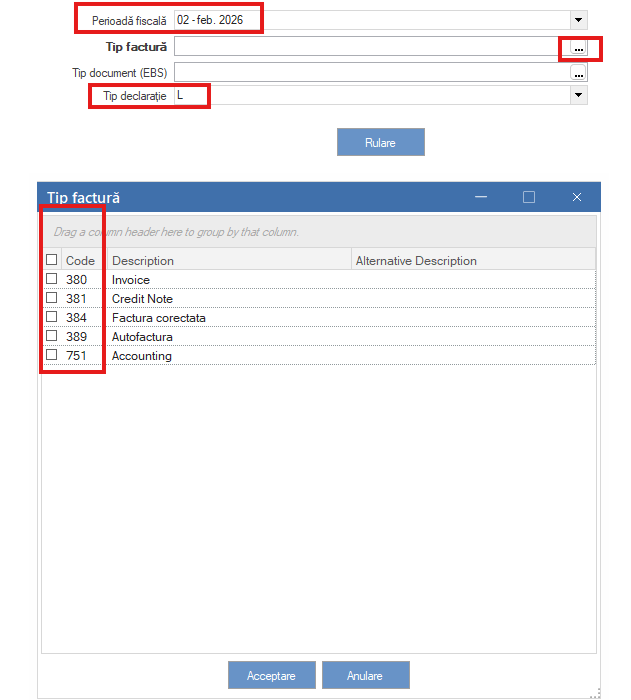
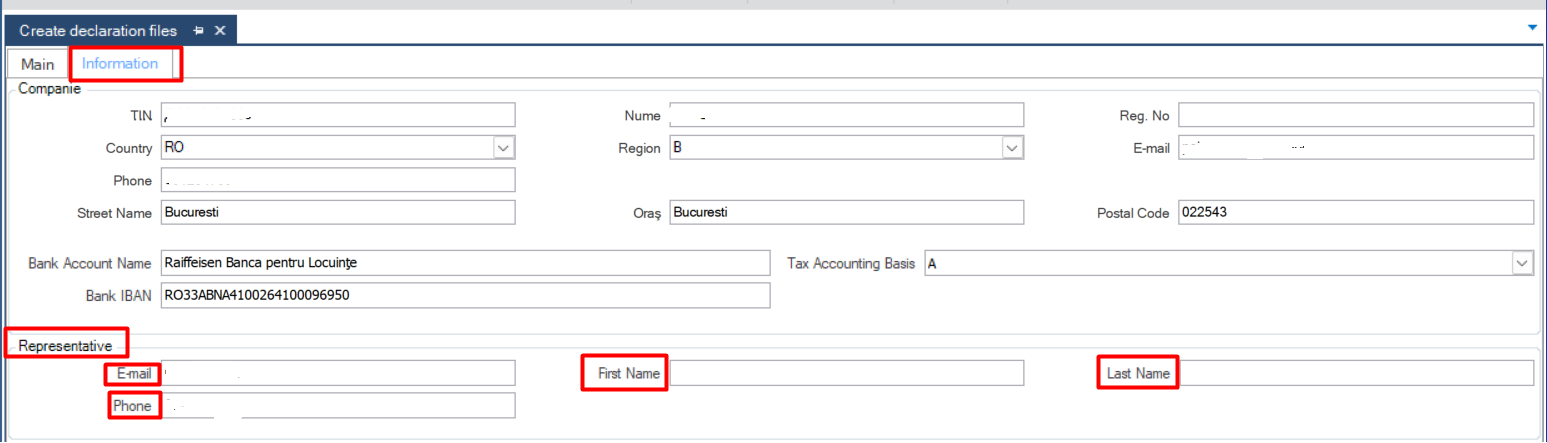
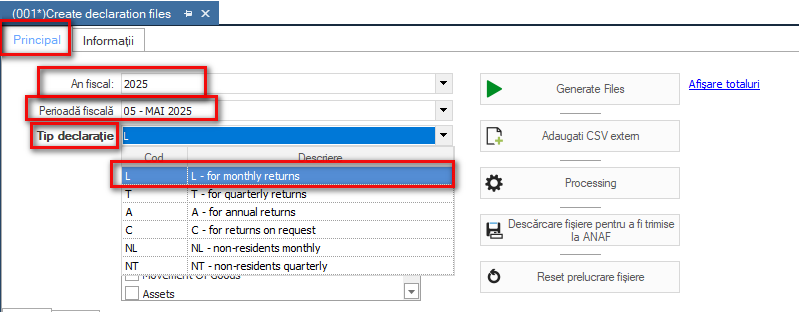
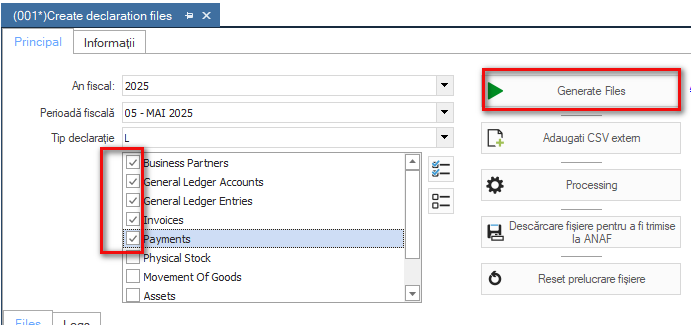
 Se selectează următoarele opțiuni: